
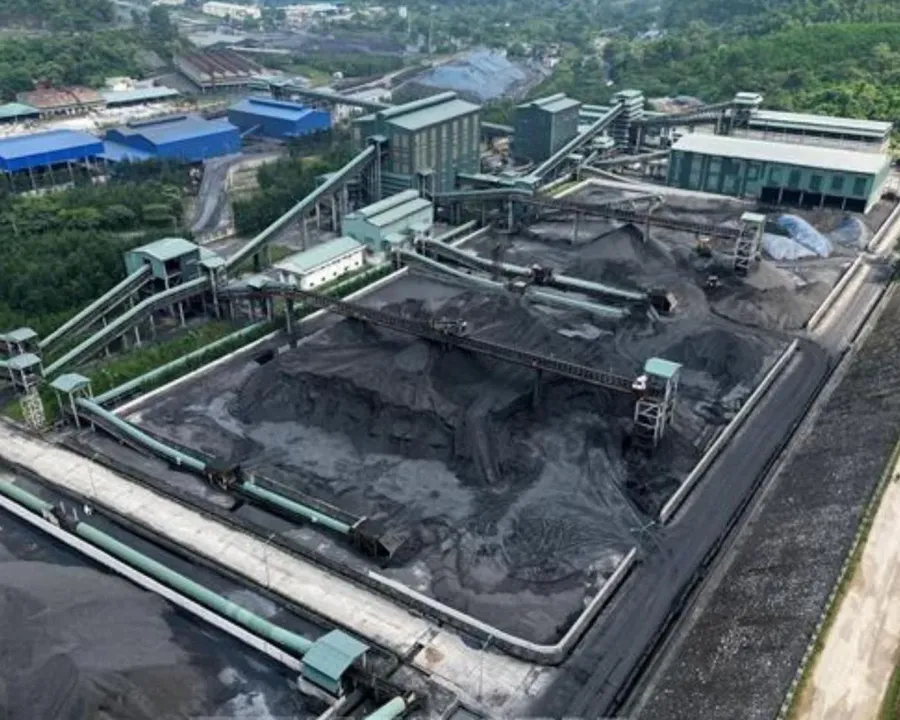
Than đi từ mỏ sang nhà máy tuyển là khâu Thanh tra Chính phủ soi kỹ nhất trong kết luận về Tập đoàn Công nghiệp Than - Khoáng sản Việt Nam (TKV) vừa được công khai. Cơ quan thanh tra so sản lượng các công ty khai thác bán cho Công ty Tuyển than Hòn Gai - Vinacomin và Công ty Tuyển than Cửa Ông - TKV với sản lượng sau sàng tuyển của hai công ty này trong giai đoạn 2020–2024, rồi xác định sản lượng tính thuế tài nguyên chênh lệch 4.950.278 tấn than.CafeF
Cùng kết luận đó ghi nhận TKV vẫn bảo toàn được vốn chủ sở hữu, hằng năm kinh doanh có lãi và hoàn thành nghĩa vụ thuế, phí với Nhà nước trong giai đoạn 2020–2024.TheLEADER Vì vậy cách đọc hợp lý là đây là một bản kiến nghị tính lại, không phải kết luận về một doanh nghiệp thua lỗ hay không nộp thuế.
Với người đang cầm cổ phiếu than, văn bản này chạm tới hai mã cụ thể: Công ty cổ phần Than Vàng Danh - Vinacomin (TVD) và Công ty cổ phần Than Cao Sơn - TKV (CST), cùng giao dịch trên HNX. TKV nắm 66,83% vốn TVD và 65,14% vốn CST. Bản thân tập đoàn TKV không niêm yết.
Chỗ lệch nằm giữa mỏ và nhà máy tuyển
Theo CafeF, TKV xác định đối tượng nộp thuế tài nguyên là đơn vị khai thác. Các đơn vị này tính thuế dựa vào chứng thư thẩm định sản lượng, với giá tính thuế là giá bán giữa công ty khai thác và đơn vị sàng tuyển. Trong khi đó, thông tư của Bộ Tài chính lấy sản lượng tính thuế là sản lượng than thu được sau sàng tuyển. Thanh tra Chính phủ nhận định cách làm của TKV "chưa phù hợp với quy định của Bộ Tài chính" và xếp phát hiện này vào mục tính thiếu thuế tài nguyên.Vietnam+
Kiến nghị đi kèm khá rõ. TKV tính lại thuế tài nguyên theo sản lượng than sau sàng tuyển từ than nguyên khai, theo giá bán than thực tế của TKV ra thị trường và thuế suất theo quy định.CafeF Nói cách khác, cả hai đại lượng trong phép tính thuế đều chuyển về điểm cuối của chuỗi: lượng than sau khi tuyển và giá than khi rời tập đoàn.
Con số 4,95 triệu tấn là sản lượng, chưa phải số tiền. Phép tính lại theo kiến nghị cần cả sản lượng sau tuyển lẫn giá bán thực tế của từng năm, nên số thuế than bổ sung nếu có sẽ chỉ rõ sau khi TKV tính xong.
Khoản 129,1 tỷ đồng gồm những gì
Thanh tra Chính phủ kiến nghị TKV nộp bổ sung hơn 129,1 tỷ đồng tiền thuế, phí.CafeF Cơ cấu khoản này như sau, theo TheLEADER:TheLEADER
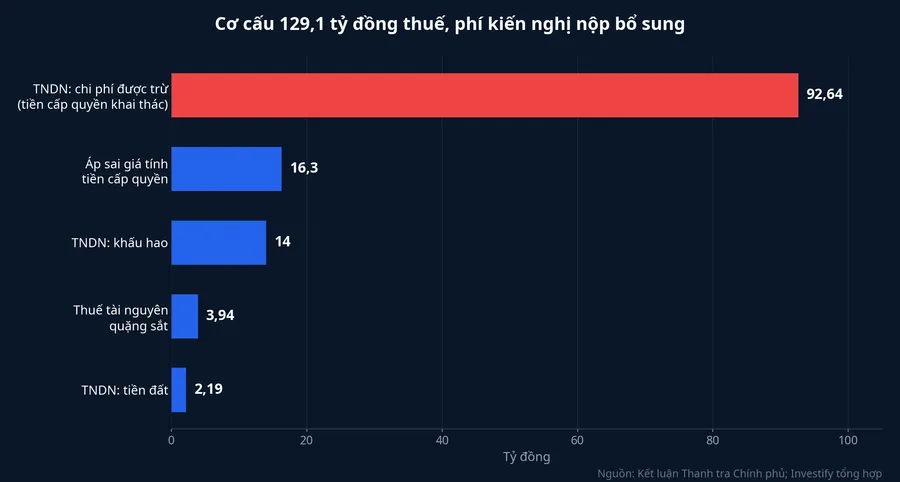
Phần lớn nhất, hơn 92,64 tỷ đồng, là thuế thu nhập doanh nghiệp do tính sai chi phí được trừ liên quan đến tiền cấp quyền khai thác khoáng sản. Khoản này nối với phát hiện khác của kết luận: việc áp dụng chưa phù hợp phương pháp tính, mức thu tiền cấp quyền khai thác khoáng sản và Luật Thuế thu nhập doanh nghiệp đã làm tăng chi phí được trừ tại 6 công ty được kiểm tra, tổng cộng trên 463 tỷ đồng trong giai đoạn 2020–2026.Vietnam+ Chi phí được trừ tăng thì thu nhập chịu thuế giảm. Khi khoản đó bị loại ra, thu nhập chịu thuế tăng lại và thuế phải nộp tăng theo.
Các khoản còn lại nhỏ hơn: hơn 16,3 tỷ đồng do áp sai giá tính tiền cấp quyền, hơn 14 tỷ đồng thuế thu nhập doanh nghiệp do tính sai khấu hao tài sản cố định, gần 3,94 tỷ đồng thuế tài nguyên quặng sắt và hơn 2,19 tỷ đồng do hạch toán sai chi phí tiền đất. Về quặng sắt, giai đoạn 2020–2021 giá bán bình quân của Tổng công ty Khoáng sản - TKV cao hơn giá tính thuế tài nguyên do UBND tỉnh Lào Cai quy định, nên đơn vị này phải nộp bổ sung trên 3,9 tỷ đồng.Vietnam+ Còn khoản tiền đất thuộc về chính tập đoàn: giai đoạn 2020–2022, TKV hạch toán gần 11 tỷ đồng tiền sử dụng đất của khu đất số 2W Ung Văn Khiêm (TP.HCM) và khu đất xưởng may mặc tại phường Cửa Ông (Quảng Ninh) vào chi phí được trừ, dù hai thửa đất chưa được sử dụng và không phát sinh hoạt động sản xuất kinh doanh.CafeF
Cần tách khoản 129,1 tỷ đồng này khỏi một con số gần giống: khoảng 129 tỷ đồng lợi nhuận còn lại của năm 2021 mà TKV phải nộp ngân sách theo kết luận trước đó của Thanh tra Bộ Tài chính. Khoản kia phát sinh do trích dự phòng đầu tư tài chính cao hơn quy định. TKV đã nộp vào năm 2023, nhưng đến thời điểm thanh tra vẫn chưa xác định và nộp tiền chậm nộp giai đoạn 2021–2022.TheLEADER
Bốn mỏ vượt sản lượng được phép, hai mỏ thuộc công ty niêm yết
Thanh tra kiểm tra việc khai thác than tại 13 điểm mỏ của 6 công ty thuộc TKV.CafeF Kết luận nêu 4 trong 6 công ty khai thác vượt công suất theo năm ghi trong giấy phép, ở mức dưới 15%, vi phạm Luật Khoáng sản.Vietnam+ Trong bốn công ty, hai là công ty cổ phần có cổ phiếu trên HNX.
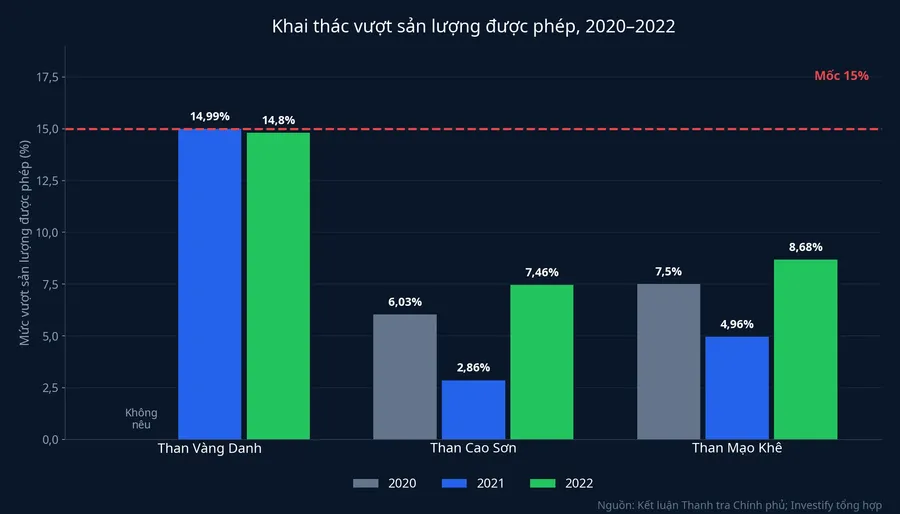
Than Vàng Danh (TVD), mỏ lộ thiên khu Vàng Danh, vượt 14,99% năm 2021 và 14,8% năm 2022 so với sản lượng được phép khai thác trong năm.CafeF Đây là mức vượt cao nhất trong bốn công ty, sát mốc 15%. Than Cao Sơn (CST), mỏ Khe Chàm II, vượt 6,03% năm 2020, 2,86% năm 2021 và 7,46% năm 2022.CafeF
Hai đơn vị còn lại không có cổ phiếu niêm yết. Than Uông Bí - TKV, mỏ Đồng Vông, vượt 10,71% năm 2022. Than Mạo Khê - TKV, mỏ hầm lò Mạo Khê, vượt 7,5% năm 2020, 4,96% năm 2021 và 8,68% năm 2022.CafeF
Theo CafeF ngày 22/11, Than Mạo Khê, Than Vàng Danh và Than Cao Sơn còn không lắp đặt trạm cân theo quy định của Chính phủ.CafeF Trạm cân là công cụ đo khối lượng than ra khỏi mỏ, tức đúng đại lượng mà cả giấy phép lẫn thuế tài nguyên đều dựa vào.
Riêng Than Cao Sơn còn một phát hiện từ trước thời kỳ thanh tra. Từ năm 2012 đến 30/6/2014, Công ty cổ phần Than Tây Nam Đá Mài, đơn vị hợp nhất với Than Cao Sơn từ 5/8/2020 để thành Than Cao Sơn - TKV, đã khai thác mỏ lộ thiên Khe Chàm II theo kế hoạch TKV giao khi chưa có giấy phép. Giấy phép số 1251/GP-BTNMT được cấp ngày 26/6/2014.Người Quan Sát Trong báo cáo giải trình bổ sung ngày 18/5/2026, Than Cao Sơn cho biết nếu dừng khai thác trong giai đoạn đó, doanh nghiệp sẽ chịu thiệt hại khoảng 653,75 tỷ đồng vốn nhà nước và không có khả năng trả hơn 246,7 tỷ đồng tiền lương cho trên 1.000 công nhân. Doanh nghiệp đã nộp thuế, phí và lợi nhuận vào ngân sách. Thanh tra Chính phủ vẫn xác định việc khai thác trước khi có giấy phép là chưa đúng khoản 2 Điều 4 Luật Khoáng sản 2010, và kiến nghị Bộ Nông nghiệp và Môi trường kiểm tra, rà soát; nếu phát hiện dấu hiệu vi phạm hình sự thì chuyển hồ sơ sang cơ quan điều tra.Người Quan Sát
Phần có lợi cho cổ đông công ty con
Kết luận không chỉ nêu khoản phải nộp. Giai đoạn 2020–2024 có 8 công ty con của TKV chưa chia hết cổ tức từ lợi nhuận sau thuế, lũy kế đến hết 2024 là gần 1.988 tỷ đồng. Cả tám đều có vốn nhà nước trên 50%, và theo quy định, sau khi trích lập các quỹ, phần lợi nhuận còn lại phải được chia hết cho các cổ đông góp vốn. Phần tương ứng với vốn TKV là hơn 1.634 tỷ đồng.TheLEADER
Ngoài ra, 6 công ty con trích quỹ đầu tư phát triển vượt tỷ lệ cho phép, tổng cộng gần 96,94 tỷ đồng. Khoản này phải hoàn nhập về lợi nhuận sau thuế để chia cổ tức, trong đó TKV nhận thêm khoảng 83,1 tỷ đồng. Phần còn lại thuộc về các cổ đông khác của sáu công ty đó.CafeF
Người cầm TVD và CST đang đứng ở đâu
Thanh tra Chính phủ kiến nghị Bộ Nông nghiệp và Môi trường, Bộ Công Thương, Bộ Tài chính, Bộ Xây dựng và UBND tỉnh Quảng Ninh rà soát, làm rõ tính chất, mức độ, nguyên nhân, hậu quả và trách nhiệm cụ thể của từng tổ chức, cá nhân qua từng thời kỳ, rồi xem xét trách nhiệm và xử lý theo quy định.Vietnam+
Với cổ đông TVD và CST, các phát hiện đã gọi tên hai công ty là sản lượng vượt phép và việc không lắp trạm cân. Khoản 129,1 tỷ đồng được kiến nghị ở cấp tập đoàn, không gán cho riêng công ty nào. Phần thuế than của 4,95 triệu tấn chênh lệch phụ thuộc vào việc TKV tính lại theo kiến nghị. Về quy mô, phiên 20/11 TVD đóng cửa ở 9.000 đồng, vốn hóa khoảng 400 tỷ đồng; CST đóng cửa ở 14.100 đồng, vốn hóa khoảng 600 tỷ đồng.
Có hai hướng có thể xảy ra, đo bằng cùng một thước: khoản nào đi vào báo cáo tài chính của từng công ty. Nếu các bộ và UBND tỉnh Quảng Ninh chỉ dừng ở yêu cầu chấn chỉnh, còn phần tính lại thuế chủ yếu nằm ở cấp tập đoàn, lợi nhuận của TVD và CST ít thay đổi. Nếu cơ quan thuế ra quyết định truy thu hoặc xử phạt cho từng công ty, khoản đó sẽ xuất hiện ở mục thuế phải nộp và chi phí thuế thu nhập doanh nghiệp. Ngược lại, yêu cầu chia hết lợi nhuận và hoàn nhập quỹ đầu tư phát triển, nếu áp vào chính công ty bạn đang cầm, sẽ đi vào phương án phân phối lợi nhuận trình đại hội cổ đông.
Văn bản đầu tiên có thể cho thấy hướng nào đang diễn ra là báo cáo tài chính quý IV/2026 của TVD và CST, hạn công bố trong tháng 1/2027. Mục cần đọc là thuế và các khoản phải nộp Nhà nước, cùng thuyết minh về các khoản dự phòng hoặc nghĩa vụ phát sinh sau thanh tra.