
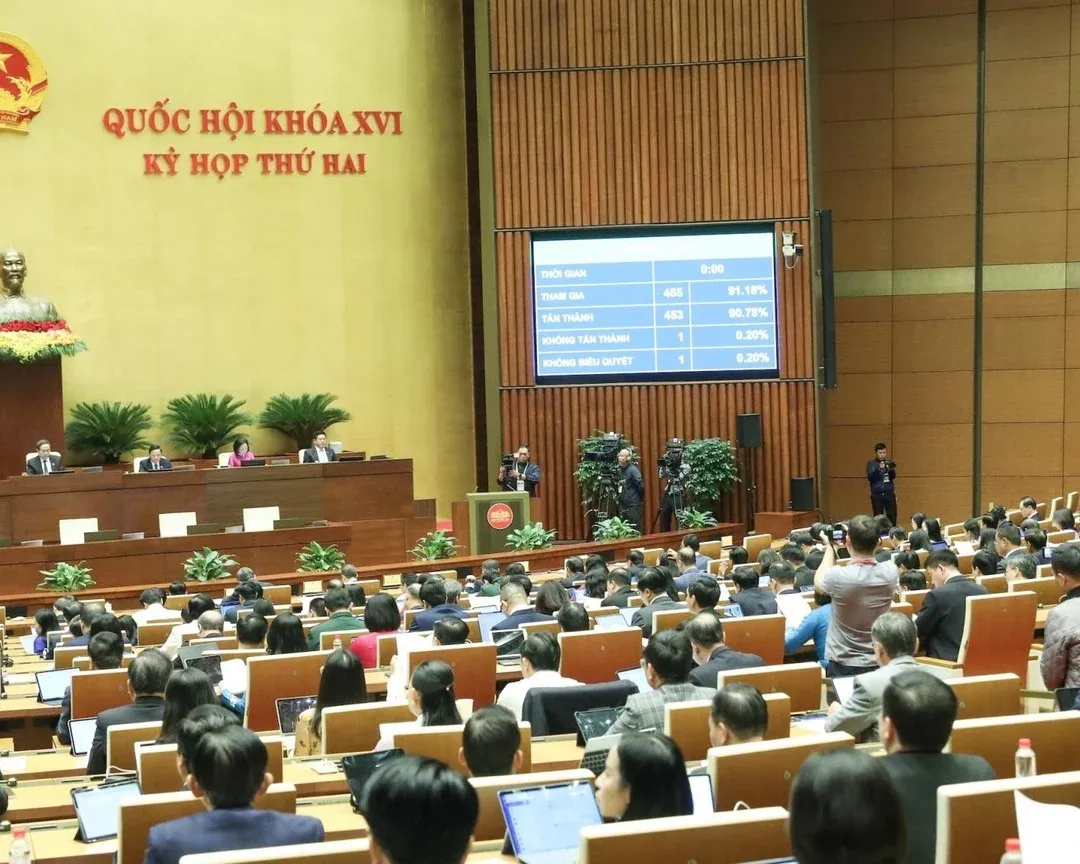
Chiều 21/11/2026, Quốc hội thông qua Nghị quyết về chính sách đặc thù xử lý nợ lệ phí môn bài và tiền chậm nộp, với 453/455 đại biểu tham gia biểu quyết tán thành, đạt 99,56%.Báo Đại biểu Nhân dân Nghị quyết có hiệu lực ngay từ ngày thông qua và kéo dài đến hết ngày 30/6/2028.Báo Nhân Dân
Điểm đáng chú ý nhất nằm ở chỗ Quốc hội không chia mức xóa theo thời gian nộp. Người nộp đủ nợ gốc vào tháng 12/2026 hay tháng 6/2028 đều được xóa toàn bộ tiền chậm nộp thuộc phạm vi chính sách, miễn là hoàn tất đủ điều kiện trước hạn. Nếu bạn đang đứng tên một doanh nghiệp hay hộ kinh doanh đã ngừng hoạt động mà chưa đóng mã số thuế, bạn không còn mốc giữa nào để chạy theo. Chỉ còn một hạn chót.
Bài viết đi theo đúng thứ tự những câu hỏi bạn cần trả lời: mình có thuộc diện không, khoản nào được xóa mà không phải làm gì, khoản nào phải đổi bằng thủ tục, và ai bị loại ra.
Ai thuộc diện áp dụng
Nghị quyết áp dụng cho người nộp thuế ngừng hoạt động nhưng chưa hoàn thành thủ tục chấm dứt hiệu lực mã số thuế, hoặc không hoạt động tại địa chỉ đã đăng ký, tính đến hết ngày 23/10/2026. Việc xác định do cơ quan thuế thực hiện.Báo Đại biểu Nhân dân Trong hệ thống quản lý thuế, hai nhóm này tương ứng với trạng thái 03 và trạng thái 06 của mã số thuế.Tạp chí Tri thức
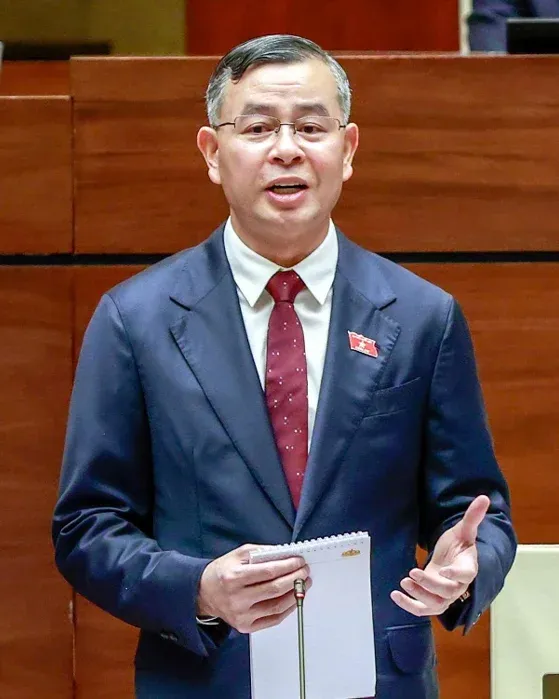
Ngày 23/10/2026 là mốc chốt danh sách. Bộ trưởng Bộ Tài chính Ngô Văn Tuấn giải trình rằng đối tượng được xác định theo trạng thái 03 và 06 đến hết ngày này, tức trước thời điểm công bố dự thảo.Thời báo Tài chính Việt Nam Một mã số thuế chỉ chuyển sang trạng thái 03 hay 06 sau mốc đó thì không nằm trong diện.
Báo cáo giải trình của Chính phủ ghi nhận 2.518.440 người nộp thuế ở hai trạng thái này tính đến 23/10/2026.Thời báo Tài chính Việt Nam Ông Tuấn nói rõ đây là số trường hợp tồn đọng cần rà soát, không đồng nghĩa tất cả đều có nợ thuế hay đều được xóa nợ.VTV Trong số đó, khoảng 710.000 người nộp thuế có nợ lệ phí môn bài đã được ghi nhận trên hệ thống.Dân trí
Để biết mã số thuế của mình đang ở trạng thái nào, bạn có thể tra trong mục dịch vụ công trên website của Cục Thuế. Với số nợ cụ thể, cơ quan thuế quản lý trực tiếp là nơi đối chiếu chính xác nhất.
Việc thứ nhất: nợ môn bài, cơ quan thuế tự xóa
Với nhóm trong diện, nghị quyết xóa nợ lệ phí môn bài và tiền chậm nộp lệ phí môn bài.Báo Nhân Dân Người chưa từng khai, nộp lệ phí môn bài thì không phải khai, nộp nữa và không bị tính tiền chậm nộp. Chính sách xử lý cả các khoản thuế môn bài phát sinh trước năm 2017, khi khoản này còn mang tên thuế chứ chưa đổi thành lệ phí.VTV
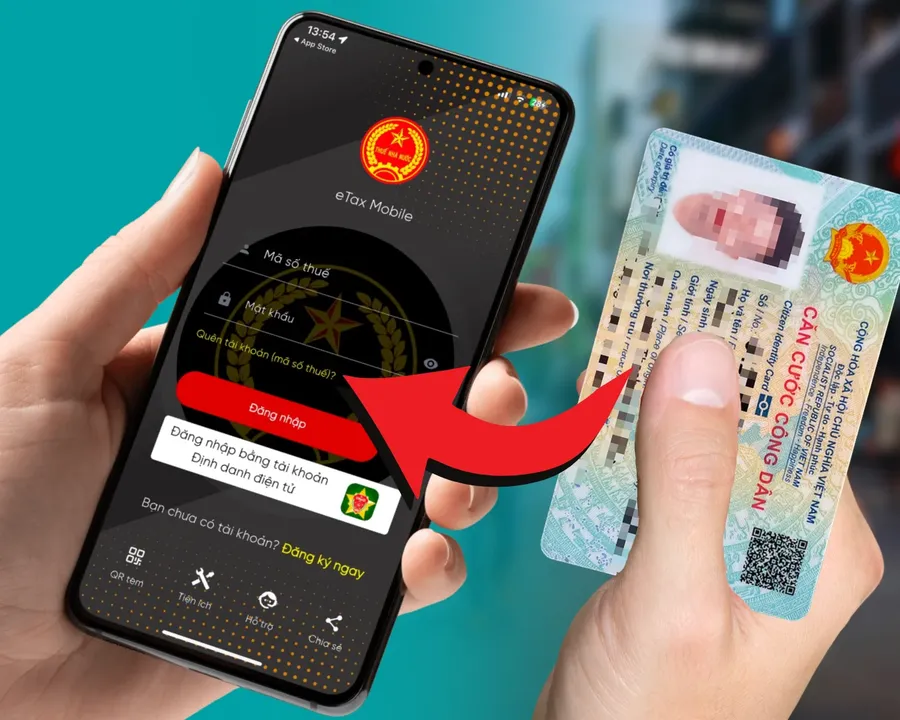
Bạn không phải lập hồ sơ đề nghị xóa phần này. Thủ trưởng cơ quan quản lý thuế căn cứ dữ liệu trên Hệ thống thông tin quản lý thuế để xóa nợ, công khai kết quả trên trang thông tin điện tử và gửi thông tin qua tài khoản giao dịch thuế điện tử nếu người nộp thuế có tài khoản.Thời báo Tài chính Việt Nam Nói đơn giản, người có tài khoản thuế điện tử sẽ thấy kết quả gửi về đó, còn người không có thì xem phần công khai của cơ quan thuế.
Có một giới hạn cần đọc kỹ. Việc xóa chỉ áp dụng với số tiền đáp ứng đủ điều kiện mà người nộp thuế chưa nộp vào ngân sách tại thời điểm cơ quan thuế thực hiện xóa nợ (khoản 2 Điều 1).Báo Nhân Dân Khoản môn bài đã nộp từ trước nằm ngoài phạm vi xóa.
Bối cảnh của phần này: lệ phí môn bài đã bị bãi bỏ từ ngày 1/1/2026, nhưng nghĩa vụ phát sinh từ các năm trước vẫn còn tồn đọng.VTV Theo Chính phủ, món nợ cũ này là một trong những lý do khiến người nộp thuế không quay lại hoàn tất thủ tục mã số thuế.
Việc thứ hai: tiền chậm nộp các khoản khác, phải đổi bằng thủ tục
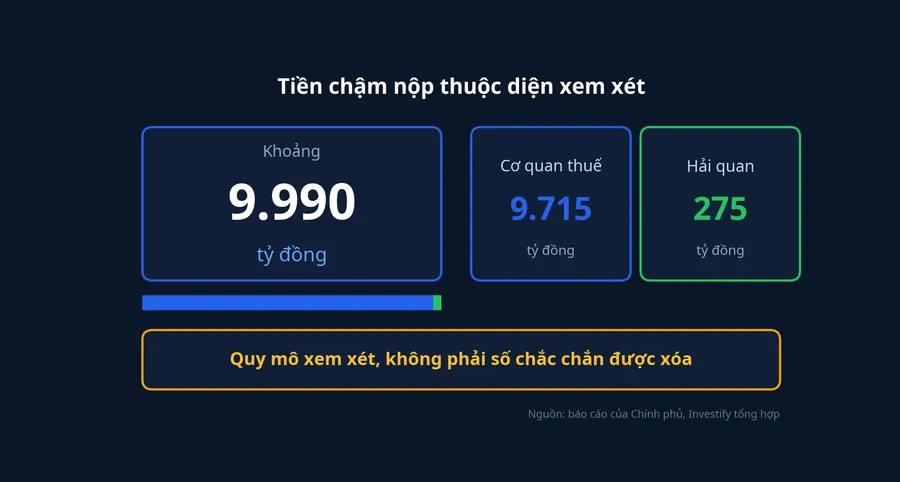
Khoản lớn hơn là tiền chậm nộp của các khoản thuế, khoản thu khác. Theo báo cáo của Chính phủ, tiền chậm nộp thuộc phạm vi xem xét khoảng 9.990 tỷ đồng, gồm 9.715 tỷ đồng do cơ quan thuế quản lý và 275 tỷ đồng do cơ quan hải quan quản lý.Dân trí Đây là quy mô thuộc diện xem xét, không phải số tiền chắc chắn được xóa.
Khoản này không tự biến mất. Theo Điều 4 của nghị quyết, người nộp thuế chỉ được xóa tiền chậm nộp khi đáp ứng đồng thời các điều kiện:Báo Nhân Dân
- Đã nộp đủ tiền thuế nợ gốc, và tiền thu từ xử phạt vi phạm hành chính nếu có.
- Đã nộp đủ hồ sơ hợp lệ đề nghị khôi phục mã số thuế hoặc chấm dứt hiệu lực mã số thuế, được cơ quan thuế tiếp nhận.
- Không thuộc các trường hợp bị loại trừ (xem phần dưới).
Hai điều kiện đầu là việc bạn tự làm. Khôi phục mã số thuế dành cho người muốn quay lại kinh doanh, chấm dứt hiệu lực dành cho người muốn đóng hẳn. Cả hai hướng đều được tính, miễn hồ sơ hợp lệ và nợ gốc đã nộp đủ chậm nhất ngày 30/6/2028.
Nghị quyết có một quy định chuyển tiếp cho người làm sát hạn. Nếu hồ sơ hợp lệ đã được tiếp nhận, nợ gốc và tiền phạt đã nộp vào ngân sách chậm nhất ngày 30/6/2028 mà cơ quan thuế chưa xử lý xong, cơ quan thuế vẫn tiếp tục giải quyết theo nghị quyết.Báo Nhân Dân Mốc quyết định vì vậy là ngày bạn hoàn tất phần việc của mình, không phải ngày cơ quan thuế xử lý xong.
Vì sao Quốc hội không chọn phương án chia mức
Trước phiên biểu quyết, Thường trực Ủy ban Kinh tế và Tài chính đề nghị cân nhắc xóa tiền chậm nộp theo thời điểm nộp đủ nợ gốc: nộp đến hết 20/11/2027 thì được xóa, nộp từ 21/11/2027 đến hết 30/6/2028 chỉ được giảm 50%.Báo Nhân Dân Lý do được nêu là cách xóa toàn bộ đến khi trả đủ nợ gốc chưa tạo động lực để người nộp thuế thanh toán sớm.Báo Công luận
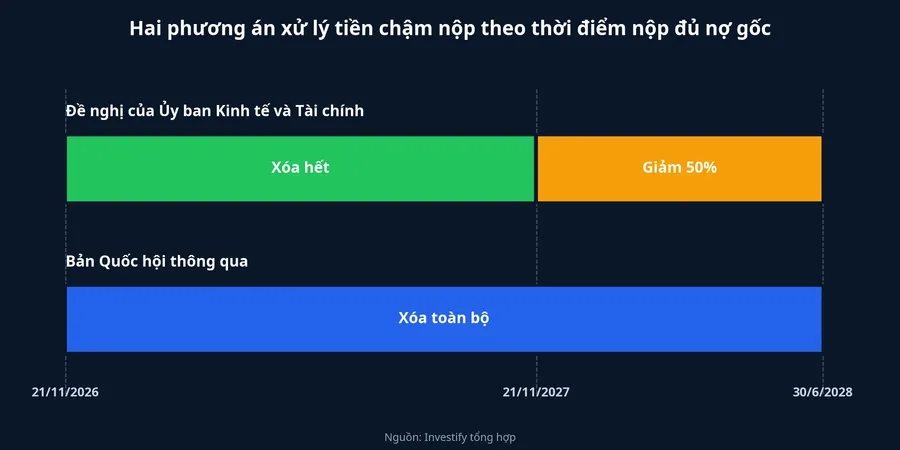
Bản thông qua giữ mức xóa toàn bộ. Ông Tuấn giải trình hai điểm. Thứ nhất, nếu chỉ giảm 50% cho người nộp ở giai đoạn sau, phần còn phải nộp có thể tiếp tục là rào cản, làm giảm hiệu quả thu hồi nợ gốc và hoàn tất thủ tục mã số thuế. Thứ hai, thời điểm hoàn thành nghĩa vụ còn phụ thuộc vào việc phục hồi hồ sơ, đối chiếu dữ liệu và xác định nghĩa vụ với các cơ quan liên quan, chứ không chỉ phụ thuộc vào khả năng tài chính hay ý chí nộp sớm của người nộp thuế.Báo Nhân Dân
Điểm thứ hai có số liệu đi kèm. Trong 10 tháng đầu năm 2026, với chiến dịch làm sạch mã số thuế, cơ quan thuế đã xử lý khoảng 777 nghìn mã số thuế, gấp khoảng 2 lần cả năm 2025.Báo Nhân Dân Đặt cạnh khoảng 2,5 triệu mã tồn đọng, tốc độ đó cho thấy khối hồ sơ cần nhiều hơn một năm để đi hết. Chính phủ cũng cho rằng việc phục vụ kỳ đánh giá của Diễn đàn toàn cầu về minh bạch và trao đổi thông tin vì mục đích thuế (GF) có thể dùng báo cáo kết quả đến cuối năm 2027, nên không cần ép mốc sớm hơn.
Ai không được xóa tiền chậm nộp
Nghị quyết loại ra ba nhóm.Báo Nhân Dân
Người có hành vi trốn thuế, gian lận thuế, sử dụng hóa đơn, chứng từ không hợp pháp hoặc sử dụng không hợp pháp hóa đơn, chứng từ.
Chi nhánh, văn phòng đại diện ngừng hoạt động hoặc không hoạt động tại địa chỉ đã đăng ký, trong khi doanh nghiệp, tổ chức chủ quản vẫn đang hoạt động hoặc chỉ tạm ngừng kinh doanh có thời hạn. Đơn vị phụ thuộc của một công ty còn hoạt động không được hưởng cơ chế này.
Người thực tế vẫn sản xuất, kinh doanh hoặc phát sinh nghĩa vụ thuế từ hoạt động đó trong thời gian bị xác định là ngừng hoạt động hay không hoạt động tại địa chỉ đăng ký. Ngoại lệ là người chỉ bán, thanh lý tài sản, hàng hóa còn lại để chấm dứt hoạt động và đã khai, nộp đủ số thuế phát sinh từ việc đó.
Ngoài ba nhóm trên, nghị quyết có hai cơ chế chặn khác. Người đã nộp hồ sơ hợp lệ chậm nhất ngày 30/6/2028 nhưng đang bị thanh tra, điều tra, truy tố, xét xử thì cơ quan thuế chưa xem xét xóa tiền chậm nộp.Báo Nhân Dân Và nếu sau khi xóa, cơ quan có thẩm quyền phát hiện người nộp thuế thực tế thuộc diện loại trừ, cơ quan quản lý thuế phải phục hồi khoản tiền đã xóa.VTV Quy định về tiếp tục giải quyết hồ sơ và phục hồi khoản đã xóa được giữ hiệu lực cả sau ngày 30/6/2028.
Xóa nợ không thay cho thủ tục mã số thuế
Phần nợ môn bài được xóa không có nghĩa mã số thuế tự đóng. Theo nghị quyết, khôi phục hay chấm dứt hiệu lực mã số thuế vẫn cần hồ sơ hợp lệ được cơ quan thuế tiếp nhận, và đây cũng chính là điều kiện để được xóa phần tiền chậm nộp lớn hơn.
Với người thiếu giấy tờ để xác định nợ gốc, ông Tuấn cho biết cơ quan thuế sẽ phối hợp với cơ quan đăng ký kinh doanh xác minh người đại diện, thông báo rõ nghĩa vụ và hướng dẫn hoàn thiện hồ sơ.Thời báo Tài chính Việt Nam Ông cũng cho biết dự thảo nghị định đề xuất cơ chế chủ động chấm dứt hiệu lực mã số thuế với trường hợp ngừng hoạt động trên 10 năm đáp ứng đủ điều kiện. Đây mới là dự thảo, chưa ban hành. Việc giải thể doanh nghiệp vẫn đi theo pháp luật về doanh nghiệp, bảo đảm quyền lợi của người lao động và chủ nợ.
Ba tình huống của người đứng tên mã số thuế
Nếu bạn không thuộc diện loại trừ và hoàn tất cả hai việc chậm nhất ngày 30/6/2028 (nộp đủ nợ gốc, tiền phạt nếu có; hồ sơ khôi phục hoặc chấm dứt mã số thuế được tiếp nhận), toàn bộ tiền chậm nộp thuộc phạm vi chính sách được xóa. Hoàn tất vào tháng nào trước hạn đó cũng cho cùng một kết quả, vì Quốc hội đã bỏ phương án giảm 50% cho người nộp muộn.
Nếu để quá ngày 30/6/2028, nghị quyết hết hiệu lực. Khi đó bạn không còn được xử lý theo cơ chế đặc thù này và phải trả nợ gốc cùng phần tiền chậm nộp cộng dồn.
Nếu thuộc diện loại trừ, phần tiền chậm nộp không được xóa, và nếu đã được xóa rồi mới bị phát hiện thì khoản đó bị phục hồi.
Phần nợ môn bài thì khác: cơ quan thuế tự xử lý trên dữ liệu, bạn không cần làm gì. Việc nên làm trước tiên là xem mã số thuế của mình có ở trạng thái 03 hay 06 tính đến 23/10/2026 không, rồi đặt số nợ gốc còn lại cạnh phần tiền chậm nộp. Tiền chậm nộp càng lớn so với nợ gốc thì hạn 30/6/2028 càng có giá trị với riêng bạn.
Chính phủ sẽ theo dõi số nợ gốc thu được, số tiền được xóa, số mã số thuế được khôi phục hoặc chấm dứt và số doanh nghiệp hoàn tất giải thể, rồi báo cáo Quốc hội tại kỳ họp cuối năm 2028.Thời báo Tài chính Việt Nam Báo cáo đó sẽ cho thấy chính sách thu hồi được bao nhiêu nợ gốc và đóng được bao nhiêu mã số thuế tồn đọng.