
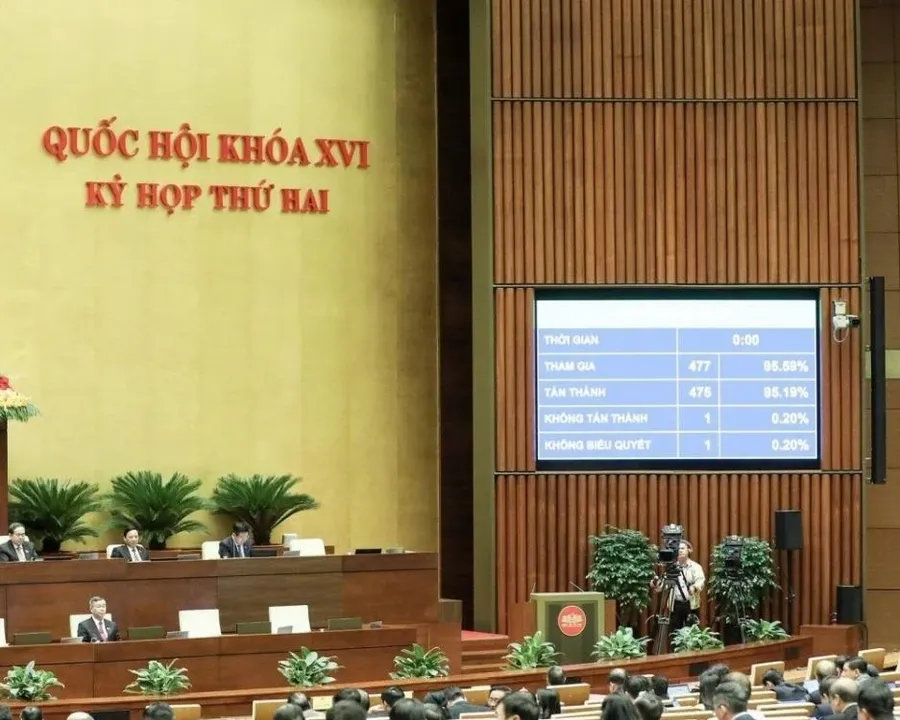
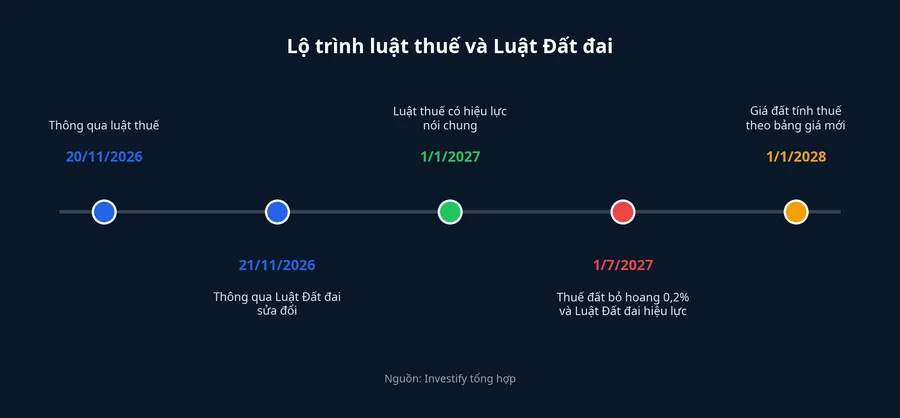
Chiều 20/11/2026, Quốc hội thông qua Luật sửa đổi, bổ sung một số điều của Luật Thuế thu nhập doanh nghiệp, Luật Thuế sử dụng đất phi nông nghiệp và Luật Thuế thu nhập cá nhân, với 475/477 đại biểu có mặt tán thành.Người Quan Sát Nội dung được nhắc nhiều nhất là mức 0,2%: thuế suất cho đất bỏ hoang, không áp dụng hạn mức, có hiệu lực từ 1/7/2027.Thời báo Tài chính Việt Nam
Con số này không mới trong hệ thống thuế đất. Từ khi Luật Thuế sử dụng đất phi nông nghiệp năm 2010 có hiệu lực vào năm 2012, mức 0,2% không áp dụng hạn mức đã nằm trong luật, nhưng chỉ dành cho đất lấn, chiếm.Luật 48/2010/QH12 Điều luật mới chuyển đất bỏ hoang sang đúng khung thuế nặng nhất ấy, đồng thời sửa cách đo phần đất phải chịu thuế. Muốn biết một mảnh đất để trống tốn bao nhiêu mỗi năm, cần nhìn cả thuế suất, diện tích tính thuế và định nghĩa thế nào là bỏ hoang.
Các mức thuế suất: chỉ một nhóm thực sự đổi
Theo luật vừa thông qua, thuế suất được đặt theo trạng thái sử dụng đất. Đất bỏ hoang chịu 0,2% và không áp dụng hạn mức. Đất sử dụng không đúng mục đích chịu 0,15%. Đất của dự án đầu tư phân kỳ theo đăng ký của nhà đầu tư, được cơ quan có thẩm quyền phê duyệt, chịu 0,03%.Thời báo Tài chính Việt Nam
Đặt cạnh luật năm 2010, các mức 0,15% và 0,03% đã có từ trước. Khoản 6 Điều 7 quy định đất sử dụng không đúng mục đích và đất chưa sử dụng theo đúng quy định cùng chịu 0,15%, còn đất dự án phân kỳ được duyệt "không coi là đất chưa sử dụng" và chịu 0,03%. Khoản 7 dành mức 0,2% cho đất lấn, chiếm.Luật 48/2010/QH12
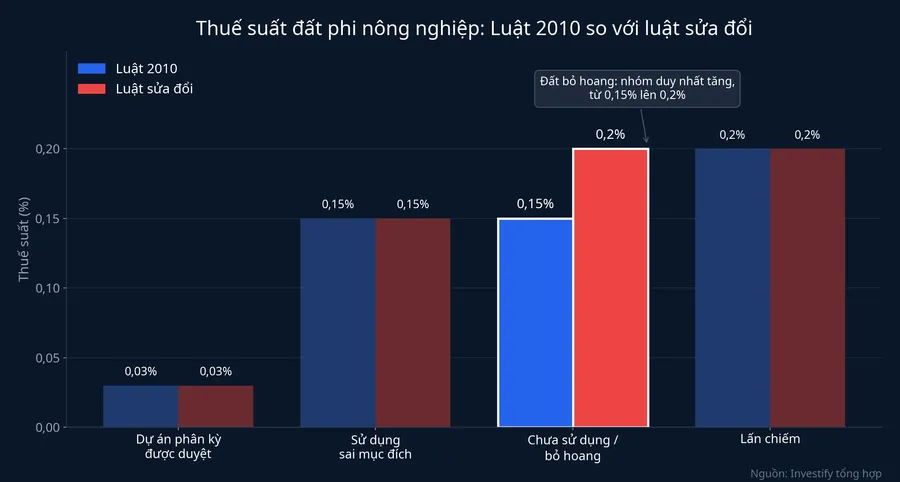
Như vậy, thay đổi thật về thuế suất nằm ở nhóm đất để trống. Trước đây nhóm này đi cùng đất sai mục đích ở mức 0,15%. Từ 1/7/2027, đất bị xác định là bỏ hoang tách ra và lên 0,2%, cao hơn khoảng một phần ba so với mức cũ. Cần lưu ý "đất chưa sử dụng theo đúng quy định" của luật cũ và "đất bỏ hoang" của luật mới do hai văn bản khác nhau định nghĩa, nên không phải mảnh đất nào từng chịu 0,15% cũng tự động chuyển sang 0,2%.
Phép so "gấp gần bảy lần" thường được nhắc là so 0,2% với 0,03%. Phép so đó đúng cho một nhóm cụ thể: dự án có phần đất chưa triển khai. Nếu phần đất nằm trong lộ trình phân kỳ đã được duyệt, nó chịu 0,03%. Nếu bị xác định là chậm tiến độ, bỏ hoang, nó chịu 0,2%.
Diện tích tính thuế mới là thay đổi lớn hơn
Luật năm 2010 quy định tại Điều 6 rằng diện tích đất tính thuế là diện tích thực tế sử dụng. Với một mảnh đất được giao mà không dùng, cách viết này khiến phần diện tích để trống khó đưa vào căn cứ tính thuế.
Luật sửa đổi viết lại: diện tích tính thuế là diện tích thực tế sử dụng hoặc bỏ hoang.Thời báo Tài chính Việt Nam Trong báo cáo tiếp thu, giải trình trước khi Quốc hội biểu quyết, Bộ trưởng Bộ Tài chính Ngô Văn Tuấn cho biết dự thảo đã rà soát, bổ sung diện tích đất bỏ hoang vào diện tích đất tính thuế để có cơ sở thực hiện.Người Quan Sát Quy định về diện tích tính thuế và thuế suất mới cùng có hiệu lực từ 1/7/2027, trong khi phần lớn các quy định khác của luật áp dụng từ 1/1/2027.
Cụm "không áp dụng hạn mức" cũng cần đọc đúng. Với đất ở, luật đang chia bậc thang: phần trong hạn mức chịu 0,03%, phần vượt không quá ba lần hạn mức chịu 0,07%, phần vượt trên ba lần chịu 0,15%.Luật 48/2010/QH12 Với đất bỏ hoang, toàn bộ diện tích chịu 0,2%, không có phần nào được hưởng mức thấp hơn.Market Times
Một phép tính giả định
Lấy một ví dụ giả định để thấy độ lớn của khoản tiền: phần đất chưa triển khai rộng 1.000 m² trong một dự án, giá đất tính thuế theo bảng giá là 10 triệu đồng/m², tức giá trị tính thuế 10 tỷ đồng. Chưa tính miễn, giảm, số thuế mỗi năm là 3 triệu đồng nếu phần đất nằm trong lộ trình phân kỳ được duyệt (0,03%), 15 triệu đồng ở mức 0,15% mà đất chưa sử dụng đúng quy định đang chịu theo luật cũ, và 20 triệu đồng nếu bị xác định là bỏ hoang (0,2%).
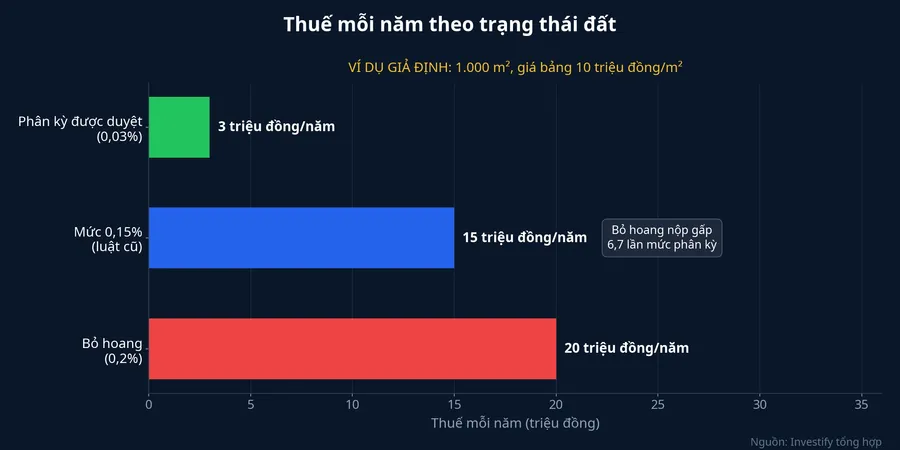
Khoản thuế này lặp lại hằng năm, chừng nào mảnh đất vẫn ở trạng thái đó. Với một dự án hàng chục hecta, các con số nhân lên hàng trăm lần. Giá đất tính thuế cũng sẽ đổi: theo luật vừa thông qua, giá 1 m² đất là giá theo bảng giá đất tương ứng mục đích sử dụng, thời gian ổn định rút từ 5 năm xuống 3 năm, áp dụng từ 1/1/2028.Người Quan Sát
So với giá trị mảnh đất, 0,2% một năm vẫn là mức thấp. Với người đầu tư đất kỳ vọng giá tăng vài phần trăm mỗi năm, riêng khoản thuế này khó đủ để buộc họ bán. Sức nặng của chính sách đến từ việc thuế đi cùng các công cụ khác, và từ việc mảnh đất có bị gọi tên là bỏ hoang hay không.
Ai bị gọi là bỏ hoang
Luật thuế không tự định nghĩa đất bỏ hoang. Việc xác định thực hiện theo pháp luật về đất đai.Market Times Sáng 21/11, Quốc hội thông qua Luật Đất đai sửa đổi với 466/479 đại biểu tán thành, có hiệu lực từ 1/7/2027, cùng ngày với thuế suất mới.Thời báo Tài chính Việt Nam
Theo Người Quan Sát, đây là lần đầu khái niệm đất bỏ hoang được định nghĩa trong luật: đất đã được Nhà nước giao, cho thuê nhưng không được đưa vào sử dụng liên tục trong một thời gian nhất định. Đất được giao để thực hiện dự án đầu tư mà chậm hoàn thành đầu tư so với tiến độ cũng bị coi là đất bỏ hoang.Người Quan Sát
Định nghĩa này chỉ ra hai nhóm chịu trực tiếp: người được Nhà nước giao đất, cho thuê đất rồi để trống, và chủ dự án chậm tiến độ so với cam kết. Ranh giới giữa dự án "phân kỳ" chịu 0,03% và dự án "chậm" chịu 0,2% vì vậy nằm ở hồ sơ: lộ trình phân kỳ có được cơ quan có thẩm quyền phê duyệt hay không, và tiến độ thực tế có bám lộ trình đó hay không.
Cụm "một thời gian nhất định" sẽ do văn bản hướng dẫn cụ thể hóa. Trong quá trình thảo luận, một số đại biểu đề nghị làm rõ tiêu chí, thời gian và cơ quan có thẩm quyền xác định đất bỏ hoang, đồng thời loại trừ trường hợp không đưa đất vào sử dụng vì bất khả kháng hoặc trở ngại khách quan. Chính phủ giải trình rằng dự thảo Luật Đất đai đã quy định trách nhiệm của Ủy ban nhân dân các cấp trong việc kiểm tra, phát hiện, ngăn chặn và xử lý hành vi bỏ hoang đất, đồng thời sẽ yêu cầu Bộ Tài chính, Bộ Nông nghiệp và Môi trường làm rõ tiêu chí cùng các trường hợp được gia hạn hoặc loại trừ.Người Quan Sát
Thuế không đứng một mình
Theo báo cáo giải trình, Chính phủ cho rằng bỏ hoang đất là hành vi bị nghiêm cấm trong lĩnh vực đất đai. Thuế sử dụng đất được đặt làm một công cụ tài chính độc lập, đi cùng công cụ kinh tế (tiền sử dụng đất, tiền thuê đất tăng thêm) và công cụ hành chính (xử phạt, thu hồi đất).Market Times
Ở phía Luật Đất đai, báo cáo giải trình nêu luật đã quy định cụ thể việc tính tiền sử dụng đất, tiền thuê đất tăng thêm với dự án không đưa đất vào sử dụng hoặc chậm đưa đất vào sử dụng. Nhà nước thu khoản tăng thêm trên phần diện tích không triển khai hoặc chậm hoàn thành đầu tư cho đến khi dự án bị chấm dứt hoạt động, trừ trường hợp bất khả kháng hoặc trở ngại khách quan.Thời báo Tài chính Việt Nam
Với chủ dự án, hai khoản này cộng lại thành chi phí nắm giữ chạy theo thời gian: thuế hằng năm theo giá trị đất, cộng tiền tăng thêm theo diện tích chậm triển khai. Cách hai khoản phối hợp trên cùng một phần diện tích, và mức cụ thể của khoản tăng thêm, sẽ do nghị định hướng dẫn quy định.
Ai ít bị ảnh hưởng
Dự án đúng lộ trình phân kỳ được duyệt vẫn ở mức 0,03%, không đổi so với luật năm 2010. Cơ sở giáo dục được miễn thuế sử dụng đất phi nông nghiệp với đất dùng cho giáo dục, đào tạo từ 1/1/2027.Người Quan Sát
Với cổ đông doanh nghiệp bất động sản và khu công nghiệp, tác động vì thế phân hóa theo tiến độ từng dự án chứ không đồng đều cả ngành. Doanh nghiệp có quỹ đất lớn nhưng triển khai theo lộ trình được duyệt ít chịu áp lực. Doanh nghiệp có dự án nằm im nhiều năm sẽ có thêm một khoản chi lặp lại, cộng với tiền sử dụng đất tăng thêm. Đất khu công nghiệp có một điểm riêng: diện tích tính thuế không bao gồm phần đất xây dựng kết cấu hạ tầng sử dụng chung.Thời báo Tài chính Việt Nam
Điều cần theo dõi trước 1/7/2027
Thuế suất đã được Quốc hội chốt. Mảnh đất nào phải nộp 0,2% còn phụ thuộc vào nghị định hướng dẫn Luật Đất đai và luật thuế: đất không đưa vào sử dụng liên tục bao lâu thì bị tính là bỏ hoang, cơ quan nào ra quyết định xác định, và những trường hợp nào được loại trừ vì nguyên nhân khách quan.
Nếu thời hạn được đặt ngắn và tiêu chí chậm tiến độ được áp chặt, nhóm chịu 0,2% sẽ rộng ngay từ năm đầu, gồm cả những dự án đang chậm vì vướng thủ tục. Nếu thời hạn dài và danh sách loại trừ rộng, khoản thuế này sẽ chủ yếu chạm các dự án treo nhiều năm, và chi phí nắm giữ thực tế với phần lớn chủ đất gần như không đổi. Văn bản hướng dẫn trước ngày 1/7/2027 sẽ cho thấy kịch bản nào đúng hơn.