
Sáng 20/11, Quốc hội thông qua Luật Phát triển doanh nghiệp nhỏ và vừa với 485/485 đại biểu tham gia biểu quyết tán thành.Vietnam+ Chiều cùng ngày, Quốc hội thông qua tiếp luật sửa đổi ba luật thuế gồm Thuế thu nhập doanh nghiệp, Thuế sử dụng đất phi nông nghiệp và Thuế thu nhập cá nhân. Đây là nơi chứa phần tiền thuế cụ thể mà luật doanh nghiệp nhỏ và vừa chỉ dẫn chiếu tới.Bnews
Đọc hai luật cạnh nhau sẽ thấy cùng mang nhãn "doanh nghiệp nhỏ và vừa", nhưng một chủ hộ kinh doanh mới lập công ty và một doanh nghiệp nhỏ đã chạy nhiều năm nhận hai gói khác nhau. Bài này đặt hai nhóm cạnh nhau trên bốn khoản: cách khai thuế và làm kế toán, thuế thu nhập doanh nghiệp, tiền thuê lại đất trong khu công nghiệp, và cửa vào gói thầu dùng ngân sách.
Ai được tính là doanh nghiệp nhỏ và vừa
Theo luật mới, doanh nghiệp phải có số lao động bình quân năm trước liền kề không quá 300 người.CafeF Ngoài ra phải đáp ứng một trong hai tiêu chí: tổng nguồn vốn năm trước không quá 150 tỷ đồng, hoặc tổng doanh thu năm trước không quá 400 tỷ đồng.Vietnam+ Nhóm này chia thành doanh nghiệp siêu nhỏ, nhỏ và vừa theo ba lĩnh vực: nông, lâm nghiệp và thủy sản; công nghiệp và xây dựng; thương mại và dịch vụ. Chính phủ sẽ quy định chi tiết từng nhóm, kể cả doanh nghiệp mới thành lập chưa có báo cáo tài chính năm trước.
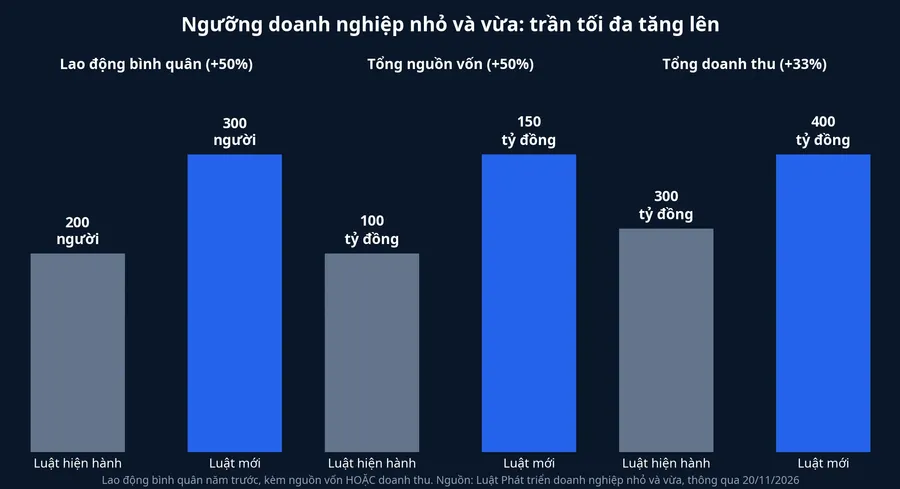
So với luật đang áp dụng, trần lao động tăng 100 người, trần nguồn vốn tăng 50 tỷ đồng và trần doanh thu cao hơn 100 tỷ đồng.Vietnam Finance Cách đếm lao động cũng đổi: luật mới tính số lao động sử dụng bình quân trong năm thay cho số người tham gia bảo hiểm xã hội. Chính phủ giải thích rằng nhiều doanh nghiệp siêu nhỏ và doanh nghiệp công nghệ đang thuê ngoài hoặc dùng lao động linh hoạt. Theo Vietnam Finance, cách đếm mới còn hạn chế việc khai số người đóng bảo hiểm thấp hơn thực tế để giữ quy mô nhỏ.
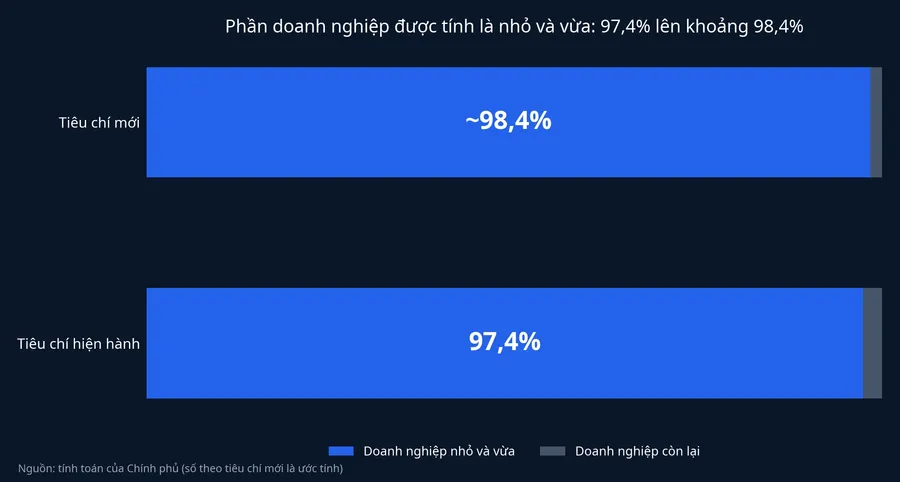
Theo tính toán của Chính phủ, ngưỡng mới đưa tỷ lệ doanh nghiệp thuộc nhóm này lên khoảng 98,4% tổng số doanh nghiệp đang hoạt động, từ mức 97,4% theo tiêu chí hiện hành.Vietnam Finance Nói cách khác, phần doanh nghiệp được kéo thêm vào diện hỗ trợ chỉ khoảng 1 điểm phần trăm.
Về mốc thời gian, luật có hiệu lực từ 1/7/2027.Vietnam+ Riêng việc dùng tiêu chí này để hưởng chính sách thuế áp dụng sớm hơn, từ kỳ tính thuế năm 2027.
Khoản thứ nhất: khai thuế và làm kế toán
Đây là chỗ hai nhóm tách xa nhau nhất.
Hộ, cá nhân kinh doanh lên doanh nghiệp có một gói riêng. Doanh nghiệp được cấp giấy chứng nhận đăng ký trong 1 ngày làm việc kể từ khi cơ quan đăng ký nhận đủ hồ sơ hợp lệ, và được miễn lệ phí đăng ký cùng phí công bố nội dung đăng ký lần đầu. Trong 36 tháng kể từ ngày được cấp giấy lần đầu, doanh nghiệp áp dụng cơ chế kê khai, nộp thuế và chế độ kế toán của doanh nghiệp siêu nhỏ. Cũng trong 36 tháng đó, doanh nghiệp được miễn phí nền tảng số, phần mềm kế toán dùng chung và được hỗ trợ chi phí dịch vụ kế toán.Vietnam+
Doanh nghiệp nhỏ và vừa đang hoạt động không có gói này. Chế độ kế toán và thủ tục thuế đơn giản chỉ dành cho doanh nghiệp siêu nhỏ, còn doanh nghiệp ở bậc cao hơn vẫn làm kế toán theo chế độ thông thường. Điểm chung của cả hai nhóm nằm ở luật thuế sửa đổi: doanh nghiệp có tổng doanh thu năm không quá 10 tỷ đồng được chọn nộp thuế thu nhập doanh nghiệp theo tỷ lệ phần trăm trên doanh thu, áp dụng từ kỳ tính thuế năm 2027.Nhân Dân
Khoản thứ hai: thuế thu nhập doanh nghiệp
Luật doanh nghiệp nhỏ và vừa chỉ đặt nguyên tắc. Doanh nghiệp siêu nhỏ và nhỏ được áp thuế suất thấp hơn mức thông thường, doanh nghiệp nhỏ và vừa được miễn thuế trong thời gian đầu mới thành lập. Đối tượng, điều kiện, mức và thời gian hưởng được chuyển sang luật thuế.Vietnam+
Luật thuế sửa đổi thông qua chiều 20/11 chốt phần miễn thuế. Theo Báo Lào Cai, doanh nghiệp nhỏ và vừa được miễn thuế thu nhập doanh nghiệp trong 3 năm kể từ khi được cấp giấy chứng nhận đăng ký doanh nghiệp lần đầu.Báo Lào Cai Luật này có hiệu lực từ 1/1/2027.Nhân Dân
Với hộ lên doanh nghiệp, mốc tính là ngày nhận giấy. Vì vậy 36 tháng khai thuế đơn giản và 3 năm miễn thuế chạy song song, cùng bắt đầu một ngày. Với doanh nghiệp đã nhận giấy từ hơn 3 năm trước, thời hạn miễn này đã qua. Ưu đãi còn lại là thuế suất thấp hơn cho bậc siêu nhỏ và nhỏ, mức cụ thể do luật thuế thu nhập doanh nghiệp quy định.
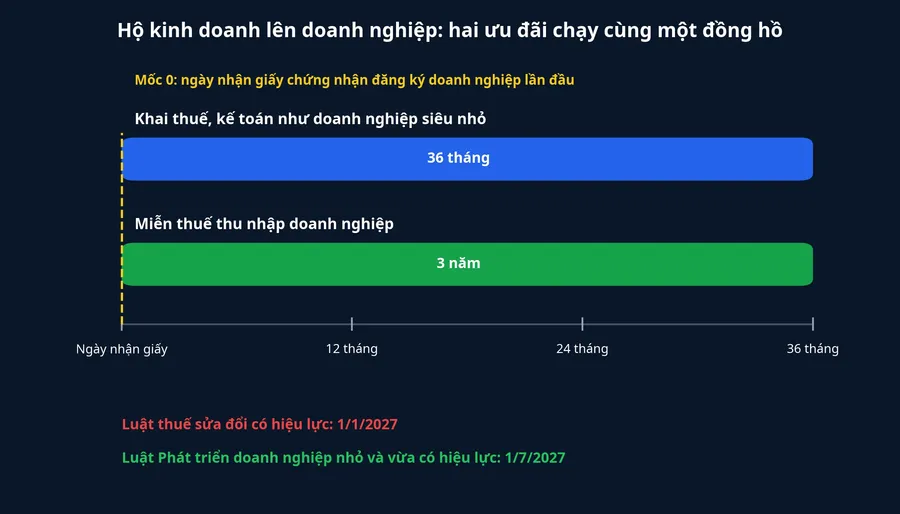
Cách tính từ ngày cấp giấy là một lựa chọn có đánh đổi. Một số đại biểu đề nghị tính 3 năm từ khi doanh nghiệp bắt đầu có lãi. Chính phủ giữ cách tính hiện tại, với lý do giai đoạn khởi sự là lúc khó khăn nhất về vốn, thị trường và dòng tiền. Theo Chính phủ, sau một năm áp dụng cách tính này, ngân sách đã hỗ trợ doanh nghiệp gần 10.000 tỷ đồng mỗi năm. Nếu đổi sang tính từ khi có lãi, số thu ngân sách giai đoạn 2027–2030 có thể giảm khoảng 60.000–70.000 tỷ đồng.Vietnam Finance Hệ quả cho người mới lập công ty: những năm đầu chưa có lãi vẫn bị tính vào thời hạn miễn.
Khoản thứ ba: tiền thuê lại đất trong khu, cụm công nghiệp
Khoản này không phân biệt hộ mới lên hay doanh nghiệp cũ. Doanh nghiệp nhỏ và vừa được giảm tối thiểu 30% tiền thuê lại đất trong 5 năm đầu kể từ ngày ký hợp đồng thuê lại với chủ đầu tư hạ tầng khu công nghiệp, cụm công nghiệp, cơ sở ươm tạo thuộc diện được hỗ trợ.Vietnam+
Điều kiện nằm ở ba chỗ. Thứ nhất, khu đó phải thuộc diện hỗ trợ. Thứ hai, các địa phương triển khai căn cứ điều kiện thực tế và khả năng cân đối ngân sách. Thứ ba, luật yêu cầu khấu trừ trực tiếp khoản hỗ trợ vào số tiền doanh nghiệp phải trả và yêu cầu địa phương công khai quỹ đất, giá thuê trước và sau hỗ trợ. Nguồn kinh phí, mức hỗ trợ tối đa, căn cứ giá thuê và trình tự hoàn trả sẽ do nghị định hướng dẫn quy định.Vietnam+
Với người cầm cổ phiếu doanh nghiệp hạ tầng khu công nghiệp, điều cần đọc trong nghị định là trình tự hoàn trả: khoản giảm được trừ ngay vào hóa đơn thuê của khách, còn phần nhà nước bù lại cho chủ đầu tư sẽ theo cách và thời hạn nào.
Khoản thứ tư: gói thầu dùng ngân sách
Khoản này cũng áp chung cho cả hai nhóm. Gói thầu xây lắp, mua sắm hàng hóa và gói thầu hỗn hợp có giá không quá 20 tỷ đồng được dành cho doanh nghiệp nhỏ và vừa tham gia. Cơ quan, tổ chức phải dành tối thiểu 20% tổng giá trị các gói thầu mua sắm từ ngân sách trong kế hoạch lựa chọn nhà thầu hằng năm cho nhóm doanh nghiệp này, không tính gói đấu thầu quốc tế.Vietnam+ Chính phủ sẽ quy định cách xử lý khi một cơ quan không đạt tỷ lệ hoặc không có gói nào dưới 20 tỷ đồng.
Khác với tiền thuê đất, khoản này không phụ thuộc khả năng ngân sách của tỉnh: cả mức 20 tỷ đồng lẫn tỷ lệ 20% đã nằm sẵn trong luật.
Ngoài bốn khoản
Luật còn đưa vào phiếu hỗ trợ do cơ quan nhà nước phát hành dạng điện tử hoặc giấy, để doanh nghiệp tự chọn hàng hóa, dịch vụ trong phạm vi và mức hỗ trợ. Phiếu không được chuyển nhượng, mua bán, và bị thu hồi kèm hoàn trả tiền đã thanh toán nếu phát hiện gian lận hay dùng sai mục đích.CafeF Chính phủ cũng phải rà soát Quỹ Phát triển doanh nghiệp nhỏ và vừa để sáp nhập hoặc giải thể trong vòng 1 năm kể từ ngày luật có hiệu lực.Người Quan Sát
Đặt hai nhóm cạnh nhau
Gói của hộ lên doanh nghiệp dồn vào 36 tháng đầu: thủ tục rẻ và nhanh, kế toán đơn giản, phần mềm miễn phí, và 3 năm miễn thuế thu nhập doanh nghiệp chạy cùng đồng hồ. Gói này có giá trị lớn nhất khi công ty có lãi ngay trong ba năm đầu. Nếu những năm đầu chưa có lãi, phần miễn thuế sẽ trôi qua mà dùng được không bao nhiêu.
Gói của doanh nghiệp nhỏ và vừa đang hoạt động nằm ở thị trường và mặt bằng: cửa vào các gói thầu ngân sách dưới 20 tỷ đồng, khoản giảm tiền thuê đất nếu thuê lại trong khu thuộc diện hỗ trợ, và thuế suất thấp hơn cho bậc siêu nhỏ và nhỏ. Trong ba khoản đó, chỉ gói thầu có con số cứng trong luật. Tiền thuê đất phụ thuộc ngân sách địa phương và nghị định, còn thuế suất phụ thuộc luật thuế.
Phần tiền cụ thể của cả hai gói còn chờ hai văn bản. Một là luật thuế sửa đổi có hiệu lực từ 1/1/2027. Hai là nghị định hướng dẫn Luật Phát triển doanh nghiệp nhỏ và vừa, văn bản sẽ quy định tiêu chí theo từng lĩnh vực, mức hỗ trợ tiền thuê đất tối đa và trình tự hoàn trả cho chủ đầu tư hạ tầng.