
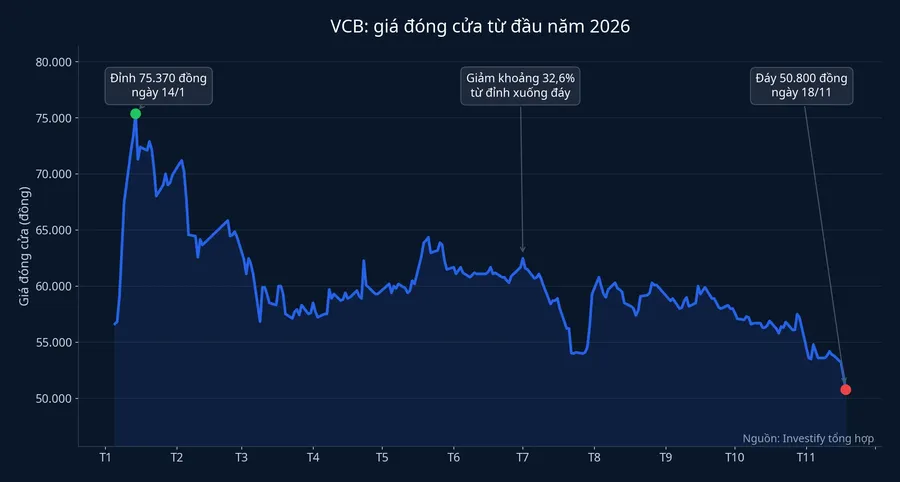
Mỗi đồng vốn chủ sở hữu của Vietcombank (VCB) hiện được thị trường trả khoảng 1,7 lần, thấp nhất hơn một thập kỷ, kể từ giai đoạn 2011–2014.FireAnt Cổ phiếu đóng cửa phiên 18/11 ở 50.800 đồng, giảm 2,5% trong phiên, thấp hơn đáy 51.690 đồng của phiên 9/4/2025 và thấp hơn khoảng 32,6% so với đỉnh đóng cửa 75.370 đồng ngày 14/1/2026 (giá đã điều chỉnh).MarketTimes
Phần kinh doanh không đi xuống theo giá. Theo báo cáo tài chính hợp nhất, lợi nhuận trước thuế 9 tháng của Vietcombank đạt khoảng 40.440 tỷ đồng, tăng hơn 22% so với cùng kỳ và là mức 9 tháng cao nhất của ngân hàng.CafeF Con số này tương đương 87,5% kế hoạch cả năm, trong khi tỷ lệ nợ xấu là 0,71% và tỷ lệ bao phủ nợ xấu là 243%.Người Quan Sát Vậy vì sao lãi tăng mà mức giá trả cho mỗi đồng vốn lại giảm? Nhìn vào con số, câu trả lời nằm ở ROE, biên lãi và dòng tiền, không nằm ở quy mô lãi tuyệt đối.
P/B đo cái gì, và Vietcombank từng đứng ở đâu
Với ngân hàng, P/B là thước đo định giá phổ biến nhất: nhà đầu tư đang trả bao nhiêu đồng cho mỗi đồng vốn chủ sở hữu ghi trên sổ sách. Ngân hàng được trả P/B cao khi thị trường tin mỗi đồng vốn đó sẽ sinh ra nhiều lãi hơn mức nhà đầu tư đòi hỏi.
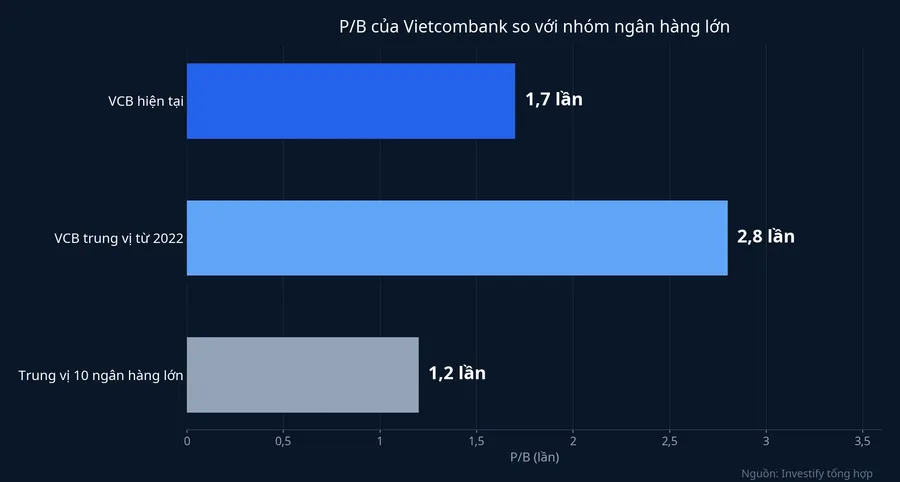
Vietcombank từ lâu nằm trong nhóm được trả cao nhất. P/B của cổ phiếu nhiều giai đoạn duy trì trên 3 lần, có thời điểm vượt 4 lần, rồi đi xuống từ giữa năm 2024.MarketTimes Theo Chứng khoán Kỹ Thương (TCBS), mức hiện tại thấp hơn 36% so với trung vị 2,8 lần của chính Vietcombank từ năm 2022.FireAnt
Cũng cần đặt con số này vào đúng chỗ. Cũng theo TCBS, định giá của Vietcombank vẫn cao hơn 53% so với trung vị 1,2 lần của nhóm 10 ngân hàng niêm yết lớn.MarketTimes Thị trường vẫn trả cho Vietcombank cao hơn mặt bằng chung nhờ nợ xấu thấp, bộ đệm dự phòng dày và tỷ lệ tiền gửi không kỳ hạn 31,8%. Điều thay đổi là khoảng chênh so với phần còn lại của ngành đã hẹp đi nhiều.
Sự thu hẹp này không bắt đầu từ năm nay. Theo dữ liệu WiData do CafeF tổng hợp, vốn hóa Vietcombank từ khoảng 463.313 tỷ đồng cuối năm 2020 xuống 449.535 tỷ đồng ngày 13/11/2026, tức giảm gần 3%, trong khi tổng vốn hóa 28 mã ngân hàng tăng gần 89%.CafeF Lợi nhuận của Vietcombank trong gần sáu năm đó tăng gần gấp đôi, nhưng giá trị thị trường gần như đứng yên.
Mỗi đồng vốn đang làm ra ít lãi hơn
Khoảng chênh giữa lãi tăng và giá đứng yên liên quan trực tiếp đến ROE, chỉ số mà thị trường dùng để định giá ngân hàng nhiều hơn lãi tuyệt đối. Theo TCBS, ROE của Vietcombank hiện ở mức 17,5%, thấp hơn trung vị nhóm ngân hàng được so sánh và thấp hơn nhiều so với 24,4% của năm 2022.MarketTimes
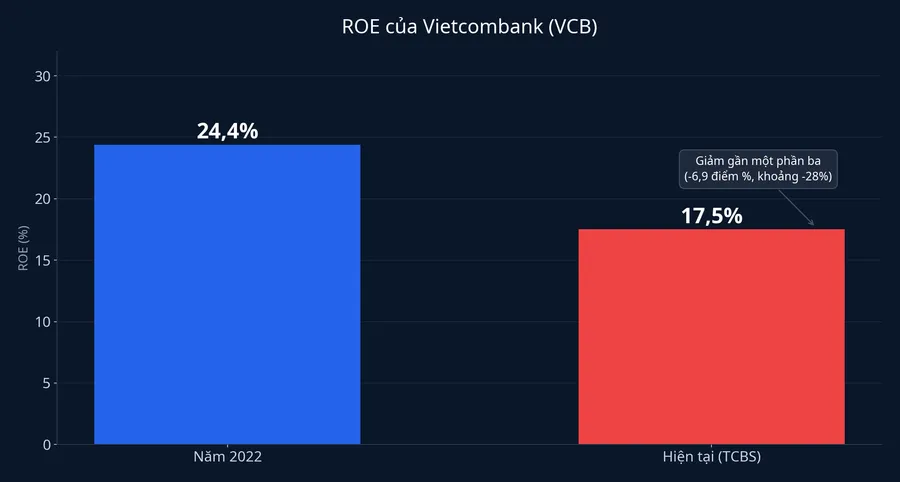
Cơ chế khá thẳng. Lợi nhuận tuyệt đối vẫn tăng, nhưng vốn chủ sở hữu tăng nhanh hơn, nên mỗi đồng vốn tạo ra ít lãi hơn trước. Năm 2022, một đồng vốn chủ của Vietcombank mang về khoảng 0,24 đồng lãi mỗi năm, nay còn khoảng 0,175 đồng, tức giảm khoảng 28%. TCBS nhận định ROE thấp hơn là yếu tố khiến thị trường thận trọng hơn với định giá của Vietcombank.FireAnt Đây là động lực chính trong các phân tích đã dẫn, nhưng không phải nguyên nhân duy nhất.
Quý III cho thấy thêm một lớp nữa. Lợi nhuận trước thuế quý III đạt khoảng 11.218 tỷ đồng, gần bằng 11.239 tỷ đồng cùng kỳ,CafeF dù lợi nhuận trước dự phòng tăng 44,8%.Tin nhanh chứng khoán Phần chênh nằm ở chi phí dự phòng 6.184 tỷ đồng, gần gấp 8 lần cùng kỳ.Doanh nhân trẻ Theo ACBS, trong đó có khoảng 5.000 tỷ đồng trích cho trái phiếu doanh nghiệp và được công ty chứng khoán này coi là khoản một lần. Nếu loại khoản đó ra, ACBS tính lợi nhuận quý III tăng khoảng 44% so với cùng kỳ.Người Quan Sát CTCK VPBank thì lưu ý chi phí tín dụng quý IV là yếu tố cần theo dõi.Tin nhanh chứng khoán Hai cách nhìn này không mâu thuẫn: một khoản dự phòng lớn có thể là khoản một lần, nhưng thị trường chỉ tin khi các quý sau xác nhận.
Biên lãi đang tốt lên, sức ép nằm ở phía trước
Một cách giải thích phổ biến cho đợt giảm giá là biên lãi ròng (NIM) đang co lại. Số liệu quý III không cho thấy điều đó. Theo ACBS, NIM quý III đạt 3,11%, tăng 12 điểm cơ bản so với quý trước và cao nhất kể từ quý I/2024, vì lợi suất tài sản sinh lãi tăng nhanh hơn chi phí vốn.Người Quan Sát Thu nhập lãi thuần quý III đạt 20.386 tỷ đồng, tăng 39% so với cùng kỳ.Doanh nhân trẻ
Sức ép là chuyện của các quý tới. ACBS dự báo NIM của Vietcombank đạt 3,06% năm 2026 rồi giảm còn 2,96% năm 2027, trong bối cảnh lãi suất cho vay hạ theo chỉ đạo của Ngân hàng Nhà nước.Người Quan Sát TCBS cũng nêu rủi ro chính là biên lãi ròng chịu áp lực lâu hơn dự kiến khi lãi suất cho vay giảm.MarketTimes Chương trình giảm lãi vay Vietcombank chạy đến cuối năm, chỉ được bù một phần bằng việc hạ lãi huy động, là một phần của bức tranh này. Với ngân hàng có ROE đã thấp hơn trước, biên lãi giảm vài điểm cơ bản cũng đủ làm việc kéo ROE đi lên trở nên khó hơn.
Khối ngoại bán ròng gần cả năm
Lớp thứ ba là dòng tiền. Theo dữ liệu WiData do CafeF dẫn, từ đầu năm đến 17/11 khối ngoại bán ròng hơn 7.318 tỷ đồng cổ phiếu VCB, khoảng 121,37 triệu đơn vị. Nhịp bán mạnh nhất là tháng 2 với gần 2.899 tỷ đồng, tiếp theo là tháng 3 và tháng 4, mỗi tháng trên 1.200 tỷ đồng. Tháng 5 là tháng mua ròng duy nhất, khoảng 1.139 tỷ đồng, rồi khối ngoại quay lại bán ròng liên tiếp từ tháng 6. Trong 12 phiên đầu tháng 11, họ bán ròng gần 786 tỷ đồng, với 11 trên 12 phiên ở trạng thái bán.CafeF
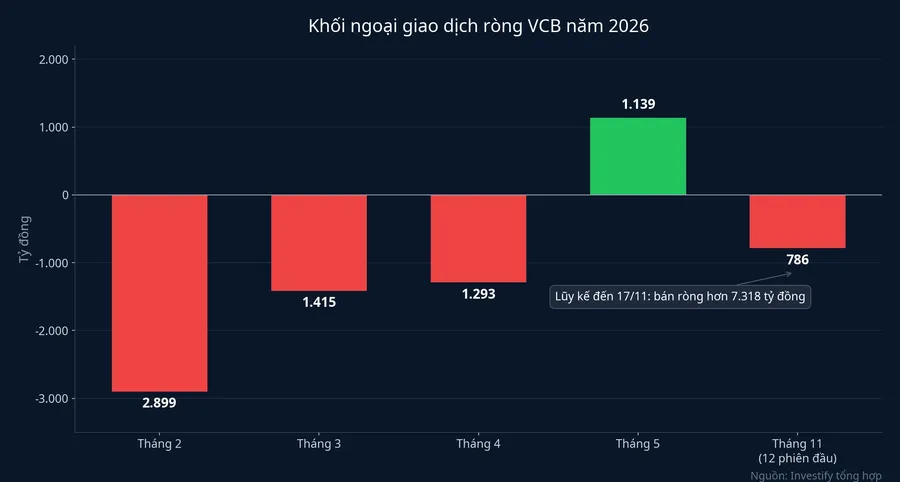
Lượng bán này không đến từ chuyện hết dư địa: theo ACBS, room sở hữu nước ngoài tại Vietcombank còn khoảng 10,2% dưới trần 30%.Doanh nhân trẻ Khối ngoại vẫn có chỗ để mua thêm nhưng đã chọn bán ra.
Cần thận trọng khi gán nhân quả. Dòng bán diễn ra cùng lúc với đợt giảm giá, và chưa có căn cứ để nói bên nào dẫn dắt bên nào. MarketTimes cũng ghi nhận hàng loạt cổ phiếu vốn hóa lớn đang về vùng đáy dài hạn dù VN-Index vẫn ở mức cao,MarketTimes nên một phần áp lực mang tính chung. Tuy vậy, vốn hóa Vietcombank đứng yên suốt gần sáu năm trong khi cả ngành tăng gần 89% cho thấy câu chuyện này dài hơn dòng bán của khối ngoại.
Hai đợt phát hành sắp tới với người đang giữ VCB
Người đang cầm VCB, trực tiếp hoặc qua chứng chỉ quỹ và ETF có mã này, sắp chịu tác động của hai đợt phát hành có tính chất khác nhau.
Đợt thứ nhất là phát hành hơn 1.068 triệu cổ phiếu từ quỹ dự trữ bổ sung vốn điều lệ, đã được cổ đông thông qua. Đây là chuyển một khoản trong vốn chủ sang vốn điều lệ nên tổng vốn chủ sở hữu không đổi. Người đang giữ có thêm cổ phiếu, giá tham chiếu điều chỉnh tương ứng và tỷ lệ sở hữu giữ nguyên.MarketTimes
Đợt thứ hai là chào bán riêng lẻ tối đa 543,1 triệu cổ phiếu, tương đương 6,5%, cho tối đa 55 nhà đầu tư. Ngày 2/11, Vietcombank nhận văn bản của Ngân hàng Nhà nước (đề ngày 30/10) chấp thuận phương án này.MarketTimes Theo ACBS, cổ đông chiến lược Mizuho dự kiến tham gia. Đợt này mang tiền mới vào ngân hàng, nên tỷ lệ sở hữu của cổ đông hiện hữu giảm một phần khi hoàn tất.
Có một chi tiết cần tính kỹ. ACBS giả định giá chào bán 55.000 đồng và tính rằng việc tăng vốn có thể làm giá trị sổ sách mỗi cổ phiếu tăng 4,6%, nhưng làm lợi nhuận trên mỗi cổ phiếu (EPS) dự phóng năm 2027 bị pha loãng khoảng 5%.Doanh nhân trẻ Bán cổ phiếu cao hơn giá trị sổ sách thì giá trị sổ sách của mỗi cổ phiếu cũ tăng lên. Nhưng vốn chủ tăng trước khi số tiền mới kịp sinh lãi, nên ROE ngắn hạn bị kéo xuống thêm. Đợt tăng vốn vì vậy đỡ được giá trị sổ sách, còn sức sinh lời trên vốn phải chờ tiền mới được cho vay ra.
Hai dữ kiện sẽ cho biết mức chiết khấu còn kéo dài hay không
Với ngân hàng quốc doanh dẫn đầu như Vietcombank, định giá đang đi theo tốc độ sinh lời trên vốn và biên lãi, không theo quy mô lãi tuyệt đối. Lãi 9 tháng cao nhất từ trước đến nay chưa đủ để giữ P/B, vì thị trường đang trả tiền cho câu hỏi mỗi đồng vốn làm ra bao nhiêu.
Dữ kiện thứ nhất là giá chào bán riêng lẻ khi được công bố. Mức giá mà Mizuho và các nhà đầu tư khác chấp nhận là thước đo trực tiếp xem những người mua lớn đang trả bao nhiêu cho mỗi đồng vốn của Vietcombank. Giá càng cách xa giá trị sổ sách, phần giá trị sổ sách cổ đông hiện hữu được hưởng thêm càng lớn.
Dữ kiện thứ hai là báo cáo tài chính quý IV/2026, dự kiến công bố cuối tháng 1/2027, với NIM và ROE cả năm. Nếu NIM giữ quanh 3% và chi phí dự phòng quay về mức thường như ACBS dự báo, ROE có cơ sở đi lên lại và mức chiết khấu so với lịch sử có lý do thu hẹp. Nếu NIM giảm nhanh hơn dự báo trong khi vốn chủ tăng thêm sau phát hành, ROE khó hồi, và mức P/B quanh 1,7 lần có thể là mặt bằng mới thay vì một vùng giá tạm thời.