
Từ 19/11 đến hết 9/12, Ngân hàng TMCP Bản Việt (BVBank, mã BVB) nhận đăng ký mua và nộp tiền cho 13 triệu trái phiếu ra công chúng, mệnh giá 100.000 đồng, tổng mệnh giá 1.300 tỷ đồng, kỳ hạn 7 năm.Tin nhanh chứng khoán Lãi năm đầu là 9,5%/năm.FireAnt Đây là con số người gửi tiết kiệm nhìn thấy đầu tiên, nhưng nó không nói hết câu chuyện.
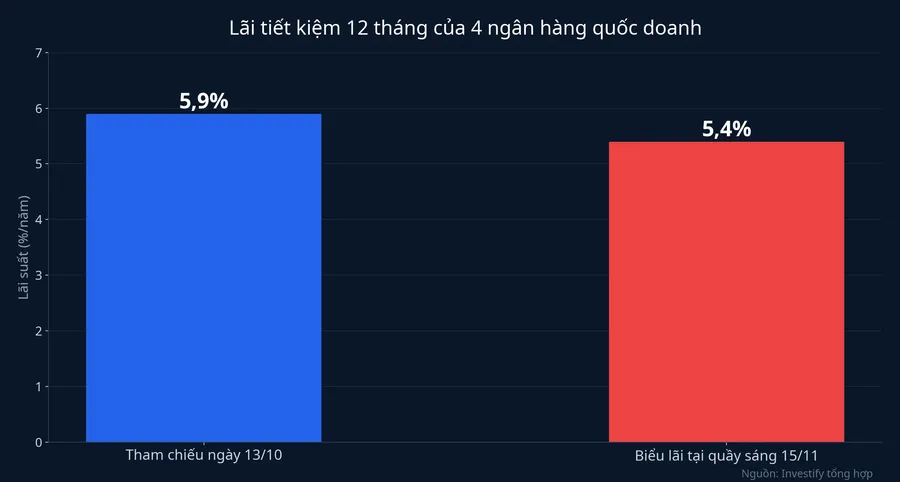
Nói đơn giản thì 9,5% không phải mức ưu đãi dành riêng cho năm đầu. Nó là kết quả của chính công thức sẽ áp dụng cho cả 7 năm, tính từ mức lãi tiết kiệm tham chiếu 5,9%/năm xác định ngày 13/10/2026.Thời báo Ngân hàng Đến sáng 15/11, biểu lãi tại quầy của bốn ngân hàng quốc doanh cho kỳ hạn 12 tháng đều ở mức 5,4%/năm.Lao Động Tức là điểm xuất phát của công thức đã thấp hơn 0,5 điểm so với lúc BVBank chốt lãi năm đầu.
Công thức tính lãi
Theo thông báo chào bán đăng trên Thời báo Ngân hàng ngày 12/11, lãi trái phiếu là lãi thả nổi:Thời báo Ngân hàng
Lãi suất = Lãi suất tham chiếu + 3,6%/năm.
Lãi suất tham chiếu là bình quân lãi tiết kiệm cá nhân bằng đồng Việt Nam, kỳ hạn 12 tháng, trả lãi cuối kỳ, công bố trên website của Vietcombank, VietinBank, BIDV và Agribank. Nếu website có nhiều khu vực, lấy mức tại địa bàn đặt hội sở chính. Biên 3,6 điểm được giữ cố định trong suốt 7 năm.
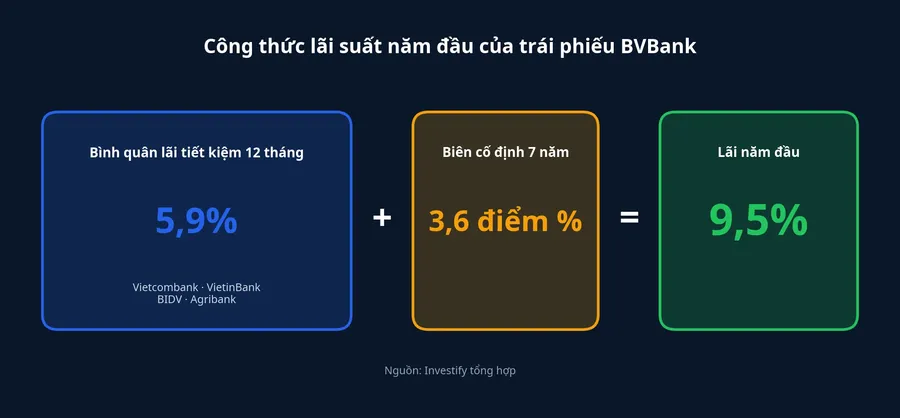
Cho kỳ tính lãi đầu tiên, BVBank lấy ngày 13/10/2026 làm ngày xác định, khi lãi tham chiếu là 5,9%/năm. Cộng 3,6 điểm ra đúng 9,5%. Từ kỳ thứ hai, ngày xác định là ngày làm việc thứ bảy trước ngày đầu tiên của mỗi kỳ tính lãi, và BVBank thông báo con số trên website trong vòng hai ngày làm việc. Mỗi kỳ tính lãi dài một năm kể từ ngày phát hành, lãi trả sau, mỗi năm một lần.
Vì vậy, mức lãi của năm thứ hai sẽ được chốt vào khoảng cuối năm 2027, khi trái phiếu gần tròn một năm tuổi. Người mua hôm nay khóa được 9,5% cho 12 tháng đầu. Sáu kỳ sau, tiền lãi đi lên hay đi xuống đúng bằng số điểm mà lãi tiết kiệm 12 tháng của nhóm bốn ngân hàng quốc doanh đi lên hay đi xuống.
Con số cụ thể cho 10 triệu đồng
Nhà đầu tư cá nhân mua tối thiểu 100 trái phiếu, tức 10 triệu đồng mệnh giá, và theo bội số 100 trái phiếu.Tin nhanh chứng khoán Tổ chức mua tối thiểu 1.000 trái phiếu, tương đương 100 triệu đồng.
Với 10 triệu đồng mệnh giá, năm đầu nhận 950.000 đồng tiền lãi (phép tính của Investify từ mức 9,5%/năm). Vì biên cố định, mỗi 0,5 điểm lãi tham chiếu thay đổi làm tiền lãi một năm của 10 triệu đồng đổi 50.000 đồng. Lãi được tính theo số ngày thực tế, một năm 365 ngày, nên số tiền thật có thể lệch vài trăm đồng.
Ba nhánh cho các năm sau
Không ai biết lãi tiết kiệm của bốn ngân hàng quốc doanh sẽ ở đâu vào cuối năm 2027. Điều tính được là mỗi nhánh dưới đây có một điều kiện rõ và một con số cụ thể.
Nhánh lãi tham chiếu đứng ở mức 5,4%. Đây là mức bốn ngân hàng cùng niêm yết tại quầy sáng 15/11. Nếu đến ngày xác định của kỳ thứ hai bình quân vẫn là 5,4%, lãi năm thứ hai là 9,0%/năm. Với 10 triệu đồng, tiền lãi năm đó là 900.000 đồng, ít hơn năm đầu 50.000 đồng.
Nhánh lãi tham chiếu giảm tiếp. Mỗi lần bình quân giảm thêm 0,5 điểm dưới 5,4%, tiền lãi một năm của 10 triệu đồng bớt thêm 50.000 đồng. Ở mức tham chiếu 4,9%, lãi trái phiếu là 8,5%/năm, tương đương 850.000 đồng.
Nhánh lãi tham chiếu tăng trở lại. Nếu bình quân quay về 5,9%, lãi năm thứ hai bằng đúng năm đầu, 9,5%/năm. Mỗi 0,5 điểm tăng thêm trên đó đem lại thêm 50.000 đồng mỗi năm cho 10 triệu đồng.
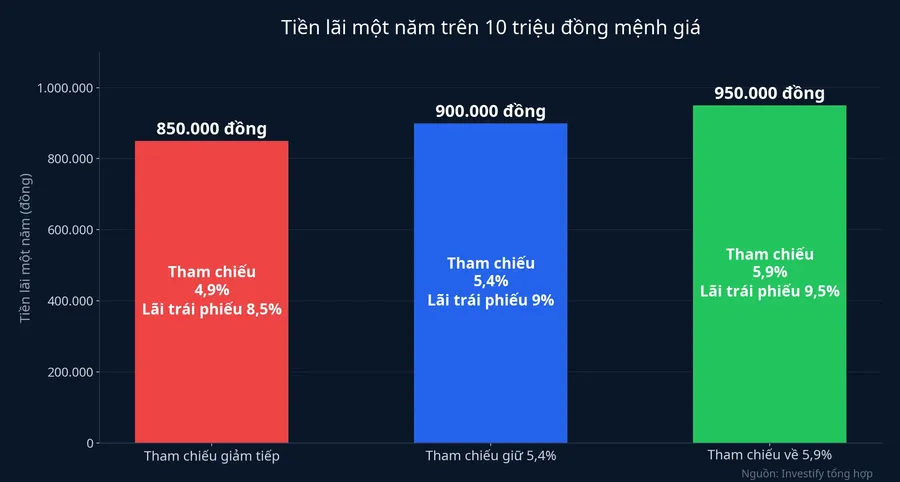
Cả ba nhánh dùng cùng một thước đo: bình quân lãi 12 tháng trả cuối kỳ của bốn ngân hàng, ở ngày xác định do BVBank thông báo. Người mua không cần dự báo lãi suất để theo dõi khoản đầu tư này. Họ chỉ cần nhìn biểu lãi kỳ hạn 12 tháng của bốn ngân hàng đó, vốn công khai trên website và thay đổi không thường xuyên.
So với gửi tiết kiệm, trái phiếu này khác ở hai điểm. Một là thời gian: tiền nằm 7 năm, lãi chỉ khóa trong năm đầu. Hai là bản chất khoản nợ: thông báo chào bán ghi đây là trái phiếu không chuyển đổi, không kèm chứng quyền, không có bảo đảm, là nợ thứ cấp và đủ điều kiện tính vào vốn cấp 2 của BVBank.Thời báo Ngân hàng Mã trái phiếu do Tổng công ty Lưu ký và Bù trừ Chứng khoán Việt Nam (VSDC) cấp sau khi ngân hàng hoàn tất đợt chào bán. Bản cáo bạch đăng trên website BVBank và Công ty TNHH Chứng khoán ACB, đơn vị tư vấn và đại diện người sở hữu trái phiếu. Đây là tài liệu người mua cần đọc về thứ tự thanh toán và các điều khoản khác ngoài lãi.
Về phía BVBank và cổ đông BVB
Theo thông báo, tiền thu về được dùng để tăng quy mô vốn hoạt động, tăng vốn cấp 2, bảo đảm các tỷ lệ an toàn hoạt động theo quy định của Ngân hàng Nhà nước và bổ sung vốn cho vay, nhất là các lĩnh vực ưu tiên.Tin nhanh chứng khoán Đại diện BVBank cho biết đợt chào bán nằm trong định hướng đa dạng hóa nguồn vốn, mở rộng dư địa tăng trưởng tín dụng, và việc phát hành thành công sẽ giúp ngân hàng cân đối cơ cấu nguồn vốn trong năm tài chính 2026.FireAnt
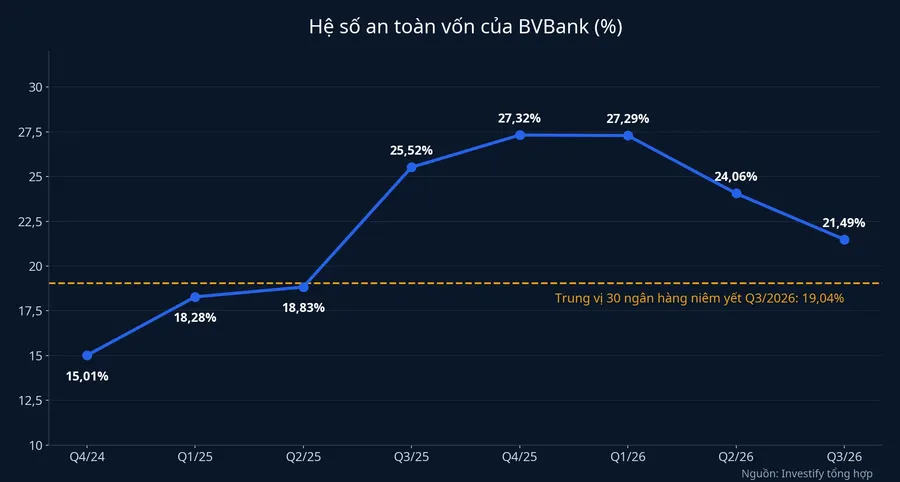
Hệ số an toàn vốn của BVBank tại 30/9/2026 là 21,49%, thấp hơn mức 24,06% cuối quý II và 27,29% cuối quý I. Mức này vẫn cao hơn trung vị 19,04% của 30 ngân hàng niêm yết có dữ liệu cùng quý. Vốn cấp 2 từ 1.300 tỷ đồng trái phiếu sẽ bổ sung thêm cho phần vốn này khi dư nợ tiếp tục tăng.
Đổi lại là chi phí lãi. Nếu bán hết 1.300 tỷ đồng, tiền lãi năm đầu BVBank phải trả khoảng 123,5 tỷ đồng (phép tính của Investify). Con số này bằng khoảng 15% lợi nhuận trước thuế 9 tháng đầu năm, hơn 825 tỷ đồng. Lợi nhuận 9 tháng đó tăng 90% so với cùng kỳ năm trước và đã bằng 118% kế hoạch cả năm. Tổng tài sản đến cuối tháng 9 đạt hơn 145.200 tỷ đồng, tăng 9,2% so với đầu năm, dư nợ tín dụng hơn 85.540 tỷ đồng, tăng 9,3%.Tin nhanh chứng khoán
Chi phí này cũng thả nổi cùng chiều với người mua. Nếu lãi tham chiếu đứng ở 5,4%, tiền lãi năm thứ hai trên 1.300 tỷ đồng còn khoảng 117 tỷ đồng (phép tính của Investify). Lãi tiết kiệm quốc doanh giảm thì gánh lãi của BVBank nhẹ đi, đúng bằng phần tiền lãi người cầm trái phiếu mất đi.
Hai mốc cần theo dõi
Mốc gần là ngày 9/12, hạn cuối nhận đăng ký và nộp tiền. Kết quả đợt chào bán sẽ cho biết BVBank thu về bao nhiêu trong 1.300 tỷ đồng dự kiến.
Mốc xa hơn là ngày xác định lãi suất cho kỳ tính lãi thứ hai, vào ngày làm việc thứ bảy trước tròn một năm kể từ ngày phát hành. Con số BVBank công bố khi đó sẽ cho biết 9,5% được giữ, hay người cầm trái phiếu bước sang năm thứ hai với mức lãi khác.
Kết luận của bài khá đơn giản: đây là trái phiếu có lãi thả nổi theo lãi tiết kiệm quốc doanh, và 9,5% chỉ chắc chắn cho năm đầu. Trong lúc chờ, biểu lãi kỳ hạn 12 tháng trả cuối kỳ trên website Vietcombank, VietinBank, BIDV và Agribank chính là bảng đo trực tiếp cho tiền lãi các năm sau.