
Nhìn vào con số 9 tháng của Sacombank (mã STB), phần việc của bộ máy mới đã hiện rõ. Tỷ lệ chi phí trên thu nhập giảm từ 46,1% cùng kỳ năm 2025 xuống 32,6%, còn lợi nhuận trước dự phòng tăng 42,6%, lên 18.741 tỷ đồng.CafeF Nhưng lợi nhuận trước thuế vẫn giảm 46,4%, còn 5.893 tỷ đồng, vì chi phí dự phòng rủi ro tín dụng tăng gần sáu lần, từ 2.152 tỷ đồng lên 12.848 tỷ đồng.Nhịp sống kinh doanh
Để công bằng với cả hai phía: con số trước thuế 9 tháng đã bằng gần 73% kế hoạch lợi nhuận cả năm, theo kết quả quý III công bố ngày 29/10.Tin nhanh chứng khoán Bài này đi qua hai động lực kéo tỷ lệ chi phí xuống, rồi đặt chúng cạnh khoản dự phòng để xem phần nào quyết định lợi nhuận về tới cổ đông STB.
Bộ máy nhỏ đi hơn một phần tư
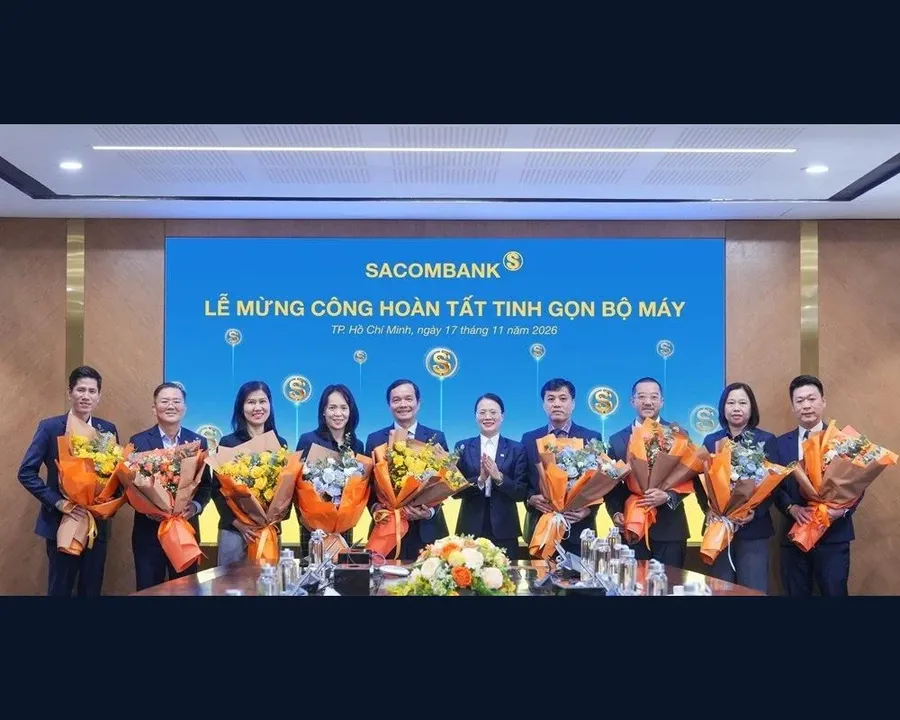
Ngày 17/11, Sacombank cho biết đã hoàn tất việc tinh gọn bộ máy. Ngân hàng chuyển sang mô hình quản lý theo ngành dọc với 9 khối nghiệp vụ, bớt các cấp quản lý trung gian và tăng tỷ trọng người làm kinh doanh trực tiếp. Hai mục tiêu đã được nêu: đưa tỷ lệ chi phí trên thu nhập về 27% khi mô hình chạy đầy đủ, và đưa thu nhập bình quân của nhân viên lên đứng đầu ngành, từ vị trí thứ 7 hiện nay.Nhịp sống kinh doanh
Theo báo cáo tài chính riêng quý III, tại 30/9/2026 riêng ngân hàng có 11.560 nhân viên, ít hơn 4.291 người so với đầu năm, tương đương mức giảm khoảng 27%. Tính cả các công ty con, số nhân viên là 12.553 người, giảm 25,4% so với cuối năm 2025.CafeF Hai con số khác nhau vì phạm vi báo cáo khác nhau.
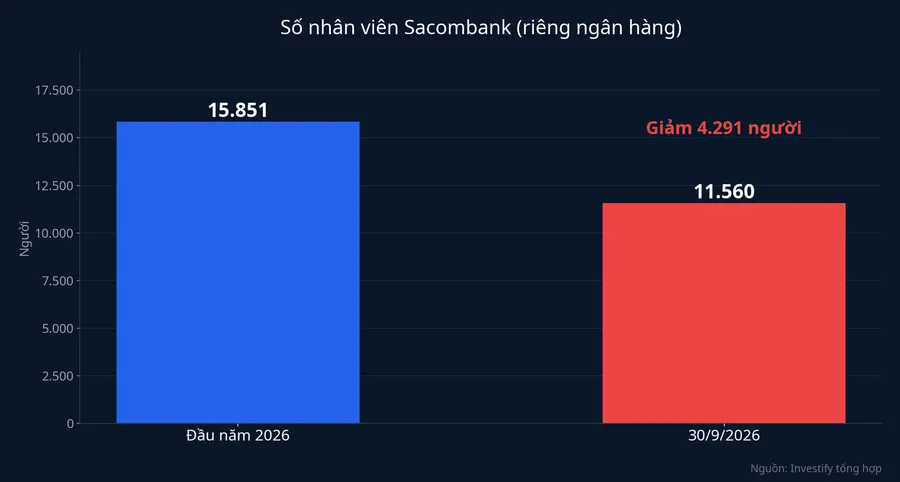
Chi phí nhân viên 9 tháng đạt khoảng 5.100 tỷ đồng, giảm 17% so với cùng kỳ, trong đó chi lương và phụ cấp hơn 4.476 tỷ đồng, giảm 19%. Tổng chi giảm chậm hơn số người nên mức chi bình quân lại tăng: tính theo lương và phụ cấp, khoảng 43 triệu đồng mỗi người mỗi tháng, so với 39 triệu cùng kỳ.VietnamNet Người ở lại được trả nhiều hơn, cũng là hướng mà mục tiêu thu nhập đứng đầu ngành nhắm tới.
Động lực thứ nhất: chi phí hoạt động giảm hơn 2.000 tỷ đồng
Chi phí hoạt động 9 tháng giảm 19,3%, còn 9.053 tỷ đồng, từ mức 11.223 tỷ đồng cùng kỳ.Nhịp sống kinh doanh Phần chi phí cắt được vào khoảng 2.170 tỷ đồng.
Nếu tổng thu nhập hoạt động đứng yên ở mức năm ngoái, riêng việc cắt chi phí đã kéo tỷ lệ chi phí trên thu nhập xuống khoảng 37%. Phân rã cả hai phía cho thấy, trong mức giảm 13,49 điểm phần trăm, chi phí giảm đóng góp 8,36 điểm, phần thu nhập tăng đóng góp 5,14 điểm. Bộ máy gọn hơn vì thế là phần lớn câu chuyện, phía thu nhập đóng vai phụ.
Động lực thứ hai: tiền phí bù cho tiền lãi
Tổng thu nhập hoạt động 9 tháng tăng 14,1%, lên 27.794 tỷ đồng, dù thu nhập lãi thuần giảm 17,8%, còn 17.517 tỷ đồng. Về phần lãi giảm, Sacombank cho biết ngân hàng chủ động thu hẹp biên lợi nhuận khi triển khai các chương trình tín dụng ưu đãi để giảm chi phí vay cho doanh nghiệp.Nhịp sống kinh doanh
Phần bù đến từ lãi thuần dịch vụ, đạt 8.206 tỷ đồng, gấp hơn 3,5 lần cùng kỳ, và lãi thuần ngoại hối đạt 1.400 tỷ đồng, tăng 92,3%. Tính bằng tiền, lãi dịch vụ tăng thêm khoảng 5.886 tỷ đồng, còn thu nhập lãi thuần hụt khoảng 3.805 tỷ đồng. Theo nhận định của Chứng khoán SHS, phần tăng của lãi dịch vụ gắn với phí thu xếp tín dụng đã thu bằng tiền. Các quý sau sẽ cho thấy mức phí này lặp lại được đến đâu.
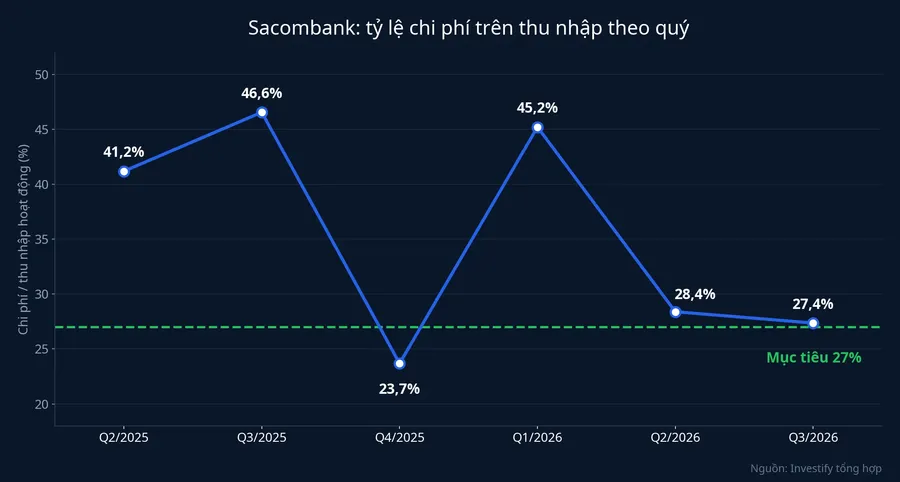
Theo từng quý, tỷ lệ chi phí trên thu nhập là 28,39% trong quý II và 27,36% trong quý III, sát mục tiêu 27%. Quý I năm nay tỷ lệ này vẫn là 45,21%, còn quý IV/2025 từng xuống 23,68% rồi bật lên lại. Hai quý thấp liền nhau chưa đủ để gọi là mức ổn định.
Đặt cạnh các ngân hàng khác, mức 32,57% của Sacombank xếp thứ 14 trong 30 ngân hàng, gần trung vị 33,76%. Mức này ngang Vietcombank (32,01%) và BIDV (32,72%), cao hơn SHB (19,21%) hay VPBank (20,99%). Mục tiêu 27% vì thế nghĩa là đưa Sacombank vào nhóm vận hành rẻ hơn mặt bằng chung.
Khoản dự phòng lớn gấp gần năm lần phần tiết kiệm
Phần chi phí cắt được cùng phần thu nhập tăng thêm đã đẩy lợi nhuận thuần từ hoạt động kinh doanh trước dự phòng lên 18.741 tỷ đồng, tăng 42,6%. Đến dòng dự phòng, bức tranh đổi chiều. Chi phí dự phòng tăng thêm gần 10.700 tỷ đồng so với cùng kỳ, gần gấp năm lần khoản chi phí vận hành tiết kiệm được.
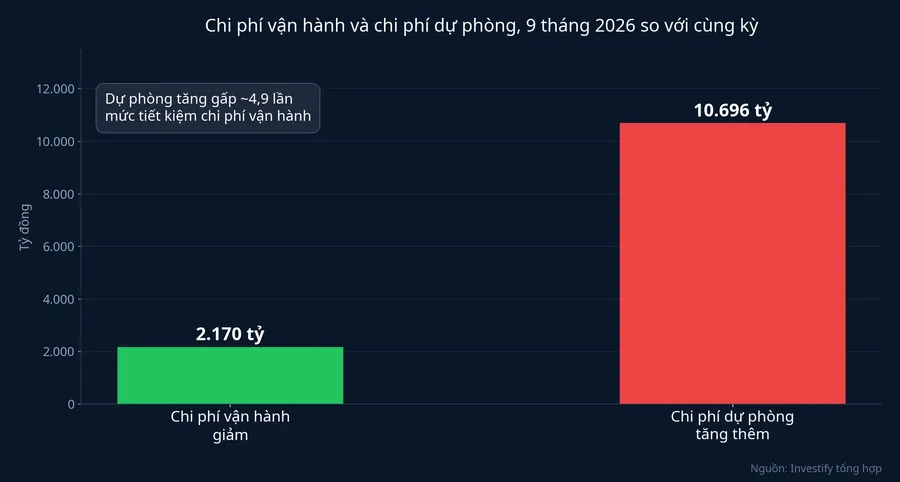
Kết quả là lợi nhuận trước thuế 9 tháng còn 5.893 tỷ đồng, giảm 46,4%, và lợi nhuận sau thuế 4.278 tỷ đồng, giảm 50,8%.Nhịp sống kinh doanh Đây là mức giảm so với cùng kỳ năm 2025. Còn so với kế hoạch, con số trước thuế đã bằng gần 73% mục tiêu cả năm.
Khoản dự phòng lớn đi cùng nợ xấu tăng. Tại 30/9, nợ xấu của Sacombank là 51.367 tỷ đồng, tăng 28% so với 40.136 tỷ đồng cuối năm 2025, tỷ lệ nợ xấu lên 7,33% từ 6,41% đầu năm. So với quý liền trước, tỷ lệ này đã giảm nhẹ từ 7,54% cuối quý II. Theo SHS, trong quý III ngân hàng đã dùng khoảng 15.575 tỷ đồng dự phòng để xử lý nợ. Vì vậy, dù trích lập nhiều, số dư dự phòng cho vay khách hàng lại giảm 10,8%, còn 17.890 tỷ đồng, và tỷ lệ bao phủ nợ xấu từ khoảng 50% cuối năm 2025 xuống gần 35%.Nhịp sống kinh doanh
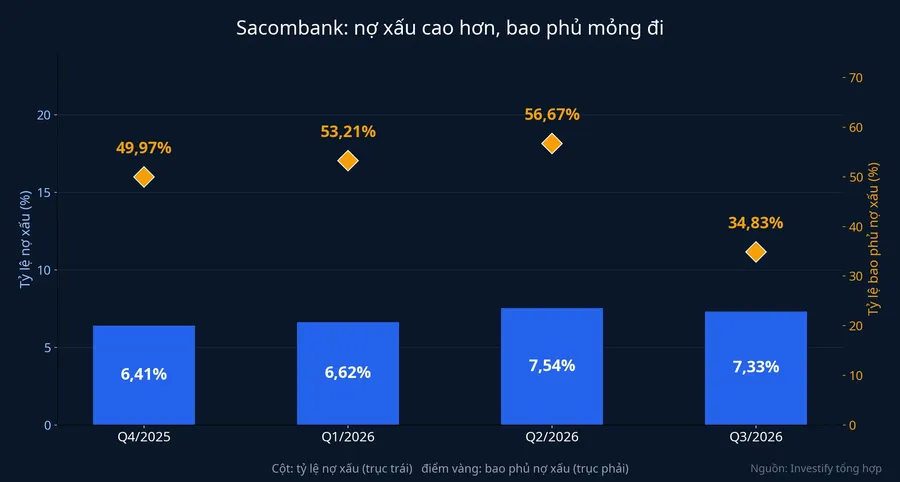
Nợ cần chú ý (nhóm 2) cũng tăng lên 17.710 tỷ đồng, bằng 2,53% dư nợ, so với 4.658 tỷ đồng và 0,74% cuối năm 2025. Đây là phần nợ chưa xấu nhưng đang được theo dõi sát.
Điều người cầm STB theo dõi ở các quý tới
Bộ máy mới đã cho ra kết quả đo được: chi phí giảm hơn 2.000 tỷ đồng, lợi nhuận trước dự phòng tăng 42,6%. Chi phí vận hành vì thế không còn là biến số lớn với lợi nhuận của Sacombank trong giai đoạn này. Lợi nhuận về tới cổ đông giờ phụ thuộc chủ yếu vào dòng dự phòng, tức vào diễn biến nợ xấu và nợ nhóm 2.
Nếu nợ nhóm 2 ổn định hoặc giảm và tỷ lệ bao phủ nhích lên lại trong báo cáo quý IV/2026, chi phí dự phòng có cơ sở hạ nhiệt, và phần lợi nhuận trước dự phòng cao hơn sẽ chảy nhiều hơn về dòng lãi trước thuế. Nếu nợ nhóm 2 tiếp tục tăng thì ở nhánh ngược lại, dự phòng nhiều khả năng còn ở mức cao và mức tiết kiệm chi phí tiếp tục bị khoản trích lập lấn át. Hai nhánh này dùng cùng một thước đo: nợ nhóm 2 và tỷ lệ bao phủ.
Với mục tiêu tỷ lệ chi phí trên thu nhập 27%, phép đo đầy đủ đầu tiên là kết quả cả năm 2026, rồi các quý của năm 2027 khi mô hình 9 khối đã chạy đủ một năm. Khi đó cũng sẽ rõ phần lãi dịch vụ tăng mạnh năm nay lặp lại được đến đâu, vì mẫu số của tỷ lệ này phụ thuộc vào chính khoản đó.