
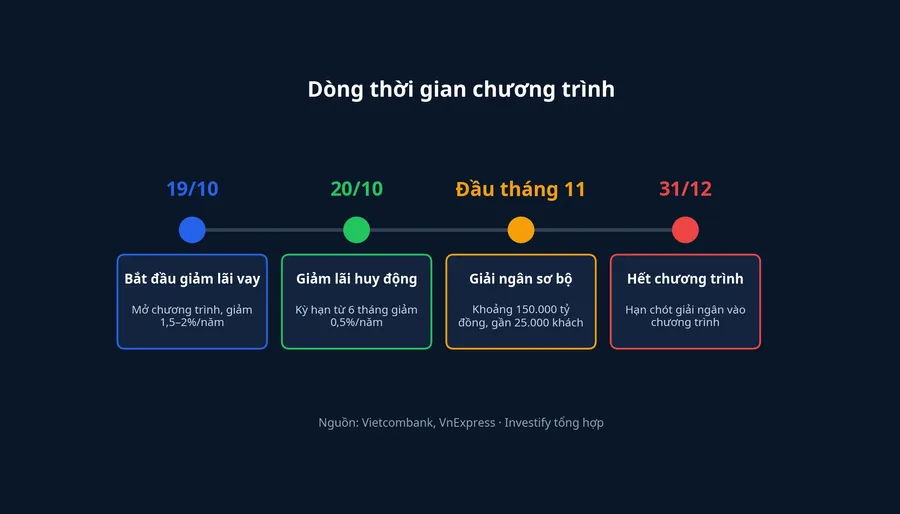
Chưa đầy một tháng sau khi mở chương trình giảm lãi vay cho sản xuất, kinh doanh, Vietcombank cho biết đã giải ngân khoảng 150.000 tỷ đồng cho gần 25.000 khách hàng.VnExpress Mức giảm lãi vay là 1,5–2%/năm. Ở phía bên kia bảng cân đối, lãi tiết kiệm niêm yết từ kỳ hạn 6 tháng trở lên đã giảm 0,5%/năm kể từ ngày 20/10.
Các con số này do ông Bạch Thành Long, Phó Tổng giám đốc Ngân hàng TMCP Ngoại thương Việt Nam (Vietcombank), nêu trong cuộc phỏng vấn đăng trên VnExpress sáng 16/11. Trước đó, ngân hàng đã đưa số liệu sơ bộ vào chiều 13/11.MarketTimes Đây là số thống kê sơ bộ của chính ngân hàng, tính đến đầu tháng 11. Nhìn vào con số, câu chuyện có hai mặt đo được bằng tiền: người vay bớt được bao nhiêu lãi, và người gửi nhận ít đi bao nhiêu.
Chương trình áp cho ai, giảm bao nhiêu
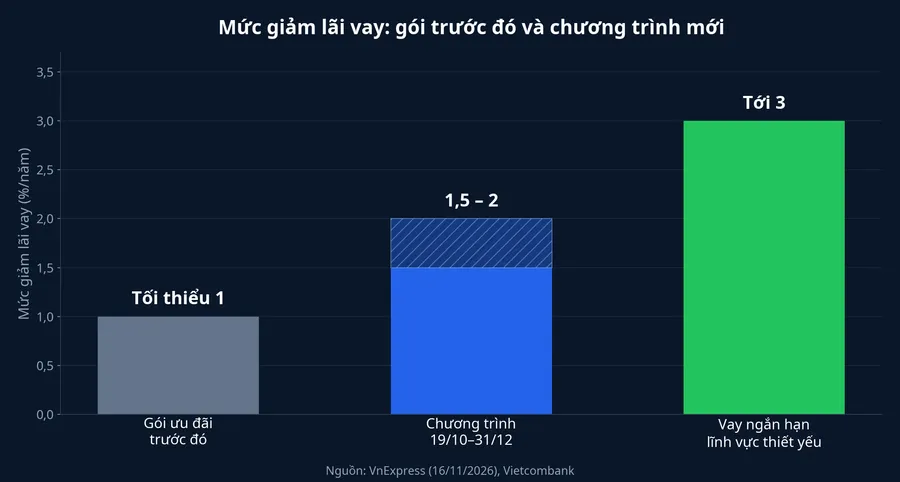
Tên đầy đủ của chương trình là "Chương trình tín dụng thúc đẩy sản xuất kinh doanh và phát triển các lĩnh vực ưu tiên", chạy từ ngày 19/10 đến hết 31/12/2026.Người Quan Sát Khách tham gia được giảm lãi vay 1,5–2%/năm so với mức hiện hành của Vietcombank. Riêng các khoản vay ngắn hạn thuộc một số lĩnh vực sản xuất, kinh doanh thiết yếu được giảm tới 3%/năm.VnExpress
Mức giảm được tính trên lãi suất hiện hành của chính Vietcombank. Vì vậy đây là phần trừ đi, không phải mức lãi cuối cùng khách phải trả. Lãi suất thực tế của từng khoản vay vẫn phụ thuộc vào kỳ hạn, lĩnh vực và hồ sơ của khách.
Theo ông Long, ngân hàng ưu tiên khoản vay ngắn hạn ở nhóm thiết yếu để doanh nghiệp duy trì hoạt động, lưu thông hàng hóa và bảo đảm nguồn cung trong giai đoạn cao điểm cuối năm, qua đó góp phần ổn định giá cả. Nhóm được hưởng gồm doanh nghiệp, cá nhân và hộ kinh doanh có nhu cầu vốn cho sản xuất, kinh doanh.
Chương trình này sâu hơn các gói trước đó của chính Vietcombank. Ông Long cho biết chương trình tín dụng cho các lĩnh vực động lực tăng trưởng và doanh nghiệp nhỏ và vừa trước đây giảm tối thiểu 1%/năm, và mặt bằng lãi của các gói ưu đãi khi đó ở mức hơn 6%/năm.VnExpress
150.000 tỷ đồng sau chưa đầy một tháng
Chia khoảng 150.000 tỷ đồng cho gần 25.000 khách, mỗi khách vay bình quân khoảng 6 tỷ đồng (phép chia từ hai con số ông Long nêu). Đây chỉ là số bình quân. Mẫu số gồm cả doanh nghiệp, cá nhân lẫn hộ kinh doanh, nên từng khoản vay có thể lớn hoặc nhỏ hơn con số 6 tỷ rất nhiều.
Để hình dung mức giảm chạm vào chi phí ra sao, hãy lấy đúng khoản vay bình quân 6 tỷ đồng. Giảm 1,5%/năm nghĩa là bớt khoảng 90 triệu đồng tiền lãi nếu giữ mức đó trọn một năm. Giảm 2%/năm là bớt khoảng 120 triệu đồng. Đây là phép tính minh họa trên mức giảm công bố. Khoản vay ngắn hạn thường đáo hạn trong vài tháng, nên số tiền thực bớt được của từng khách còn tùy thời gian khoản vay nằm trong chương trình.
Thời gian của chương trình cũng là một chi tiết quan trọng. Từ 19/10 đến đầu tháng 11 chỉ khoảng hai tuần, vậy mà số giải ngân đã lớn như trên. Mốc 31/12 là hạn chót rõ ràng cho doanh nghiệp đang cần vốn mùa cuối năm: muốn vào chương trình thì khoản vay phải được giải ngân trước ngày đó.
Cho vay dựa trên dòng tiền
Với doanh nghiệp nhỏ và vừa, lãi suất chỉ là một nửa câu chuyện. Ông Long cho biết thiếu tài sản bảo đảm, nhất là nhà đất, là một trong những rào cản khi những doanh nghiệp này tiếp cận tín dụng. Vì thế Vietcombank đang từng bước đẩy mạnh cho vay dựa trên dòng tiền.
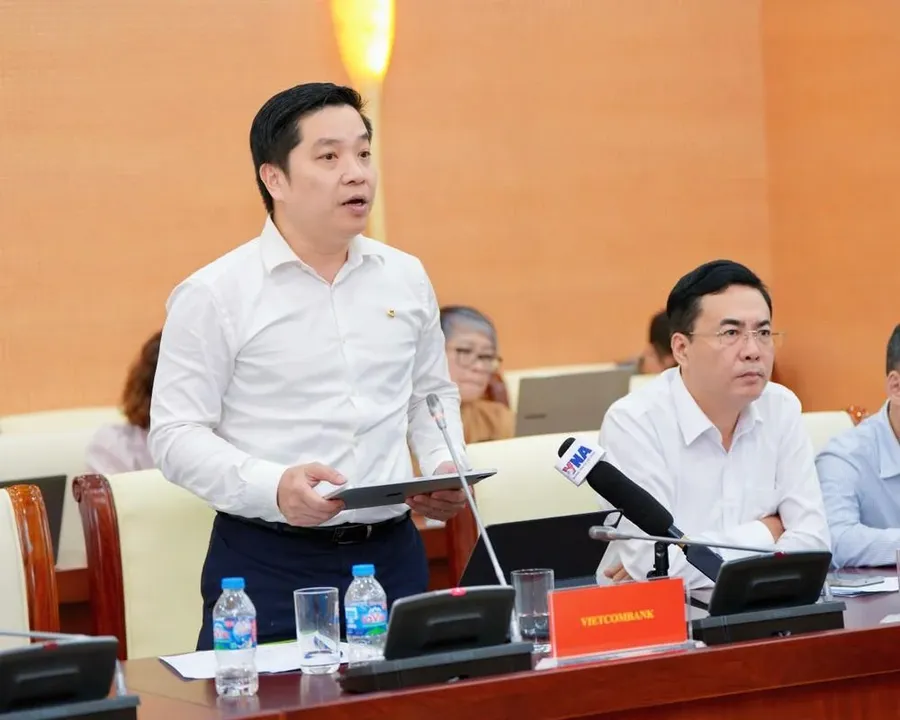
Cách làm, theo lời ông Long trên VnExpress, là dùng dữ liệu giao dịch của chính doanh nghiệp tại ngân hàng: lịch sử thanh toán, doanh thu chảy qua tài khoản và các luồng tiền phát sinh. Ngân hàng dựa vào đó để đánh giá năng lực trả nợ rồi cấp tín dụng phù hợp với dòng tiền thực tế, giảm dần sự phụ thuộc vào tài sản thế chấp.VnExpress
Với doanh nghiệp xuất khẩu, ngân hàng có thể xem xét cấp tín dụng dựa trên hợp đồng xuất khẩu, đơn hàng hoặc thư tín dụng, thông qua tài trợ trước giao hàng, chiết khấu bộ chứng từ và bao thanh toán. Với doanh nghiệp trong chuỗi sản xuất, cung ứng, ngân hàng khai thác dữ liệu thanh toán giữa các thành viên trong chuỗi, hợp đồng cung ứng và các khoản phải thu.
Cần đọc đúng điểm này: cho vay dựa trên dòng tiền là hướng đi ngân hàng đang đẩy mạnh. Mức độ giảm phụ thuộc vào tài sản bảo đảm vẫn tùy phương án tài trợ và kết quả thẩm định của từng hồ sơ, như chính ông Long nói. Doanh nghiệp đã có lịch sử giao dịch tại Vietcombank là nhóm có lợi thế rõ nhất ở cách thẩm định này.
Phía người gửi tiết kiệm
Từ ngày 20/10, Vietcombank giảm 0,5%/năm lãi huy động niêm yết cho các kỳ hạn từ 6 tháng trở lên. Theo ông Long, việc này giúp tiết giảm chi phí vốn đầu vào và tạo thêm dư địa giảm lãi suất cho vay, kể cả các khoản vay hiện hữu.VnExpress Ngân hàng cũng nhắc tới việc tiết giảm chi phí hoạt động, nên lãi huy động là một nguồn dư địa chứ không phải nguồn duy nhất.
Theo biểu lãi niêm yết trên website Vietcombank lúc 6h00 ngày 13/11, do Báo Lao Động ghi lại:Lao Động
- Kỳ hạn 6 tháng và 9 tháng: 3,0%/năm.
- Kỳ hạn 12 tháng: 5,4%/năm.
- Kỳ hạn 24 tháng, mức cao nhất trong biểu: 5,5%/năm.
- Kỳ hạn 36, 48 và 60 tháng: 4,8%/năm.
- Các kỳ hạn ngắn không thuộc diện giảm: 1 tháng và 2 tháng 2,1%/năm, 3 tháng 2,4%/năm.
Gửi trực tuyến có mức tương đương gửi tại quầy ở các kỳ hạn trùng nhau.
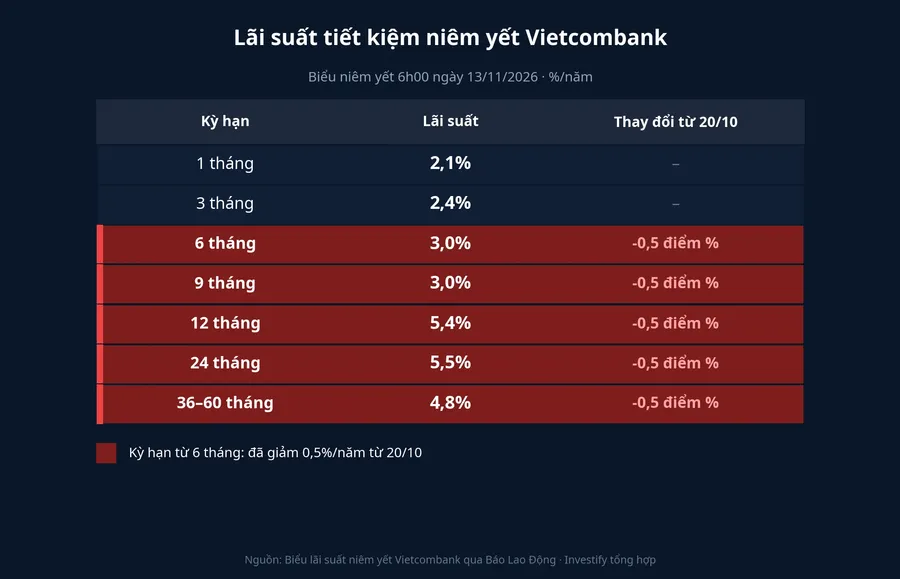
Đổi ra tiền: một sổ 100 triệu đồng kỳ hạn 12 tháng nhận khoảng 5,4 triệu đồng tiền lãi theo lãi đơn cuối kỳ. Mức giảm 0,5%/năm tương đương khoảng 500.000 đồng tiền lãi mỗi năm cho mỗi 100 triệu đồng (phép tính trên mức giảm ông Long nêu). Biểu niêm yết mới có hiệu lực từ ngày 20/10.
Giảm lãi huy động kỳ hạn dài không phải chuyện riêng của Vietcombank. Theo Vietnam+, các ngân hàng đang xử lý đồng thời hai phía là giảm chi phí huy động và nâng hiệu quả hoạt động, vì nếu chi phí vốn còn cao thì dư địa giảm lãi vay sẽ hẹp lại.Vietnam+
Cổ đông VCB nhìn vào đâu
Ngân hàng nhường lãi cho người vay thì thu nhập lãi trên mỗi đồng cho vay mỏng đi. Hạ lãi huy động thì chi phí vốn giảm theo. Hai lực này chạy ngược chiều nhau. Cổ đông sẽ thấy hợp lực của chúng trong biên lãi ròng (NIM) của báo cáo tài chính quý IV, khi chương trình đã chạy trọn hơn hai tháng. Trước thời điểm đó, bài viết này không đặt cược vào chiều nào của NIM.
Điều cần theo dõi đến 31/12
Với người đang vay hoặc định vay vốn sản xuất, kinh doanh, chương trình rõ ràng có lợi: mức giảm 1,5–2%/năm, có lĩnh vực tới 3%/năm, hạn chót là 31/12. Nhóm có lợi thế nhất là doanh nghiệp, hộ kinh doanh đã có dòng tiền đi qua tài khoản Vietcombank, vì đó là dữ liệu ngân hàng dùng để thẩm định.
Với người gửi tiết kiệm, phần ngược lại cũng rõ: từ kỳ hạn 6 tháng trở lên, mỗi 100 triệu đồng gửi mới nhận ít hơn khoảng 500.000 đồng tiền lãi mỗi năm. Hai kết quả này đo bằng cùng một thước là số tiền lãi, và cả hai đều đã có số liệu.
Mốc kế tiếp để đo chương trình là con số giải ngân Vietcombank cập nhật khi chương trình khép lại ngày 31/12, đặt cạnh mức khoảng 150.000 tỷ đồng sau hai tuần đầu. Với cổ đông, câu trả lời về hai lực lãi vay giảm và lãi huy động giảm nằm trong NIM quý IV.