
Từ ngày 16/11, một khoản tiết kiệm online mở mới tại Ngân hàng TMCP Sài Gòn (SCB) không sinh đồng lãi nào, dù người gửi chọn kỳ hạn 31 ngày hay 36 tháng. Theo biểu lãi suất mới mà Dân trí và VnExpress cùng đưa tin trong ngày, mức lãi online là 0%/năm ở mọi kỳ hạn và mọi cách nhận lãi: lĩnh lãi trước, hàng tháng hay cuối kỳ.VnExpress
Nói đơn giản thì con số 0% chỉ là phần nổi. Câu hỏi đáng giải hơn là cơ chế phía sau: một ngân hàng bình thường không thể ngừng trả lãi mà vẫn giữ được người gửi, vậy vì sao SCB làm được, và vì sao đúng hai kỳ hạn 12 và 13 tháng được giữ lại?
Biểu lãi mới: gần như không còn kỳ hạn nào sinh lãi
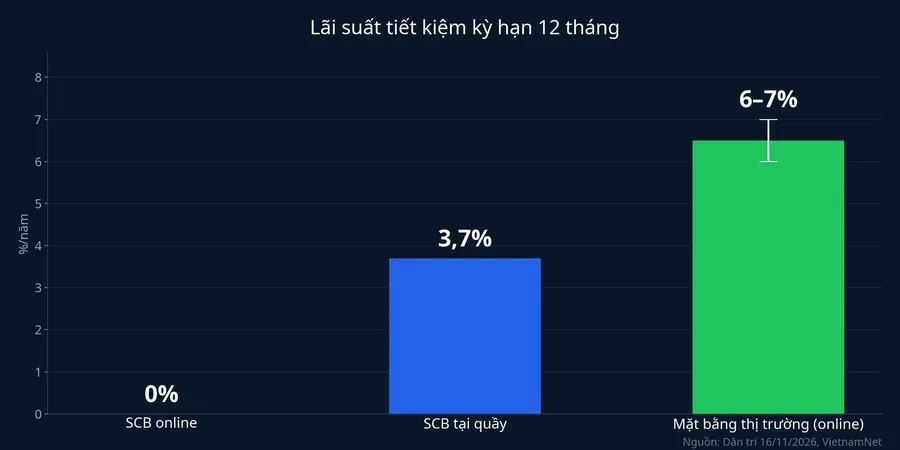
Tại quầy, bức tranh gần như giống hệt kênh online. Sản phẩm tiền gửi tiết kiệm có kỳ hạn thông thường cho khách cá nhân gửi mới cũng về 0%/năm ở các kỳ hạn từ 1 đến 36 tháng.Dân trí Chỉ hai kỳ hạn còn lãi, cả hai đều lĩnh lãi cuối kỳ: 12 tháng ở mức 3,7%/năm và 13 tháng ở mức 8,7%/năm.VietnamNet
| Kênh gửi | Kỳ hạn 12 tháng | Kỳ hạn 13 tháng | Các kỳ hạn còn lại |
|---|---|---|---|
| Online | 0% | 0% | 0% |
| Tại quầy (lĩnh lãi cuối kỳ) | 3,7%/năm | 8,7%/năm | 0% |
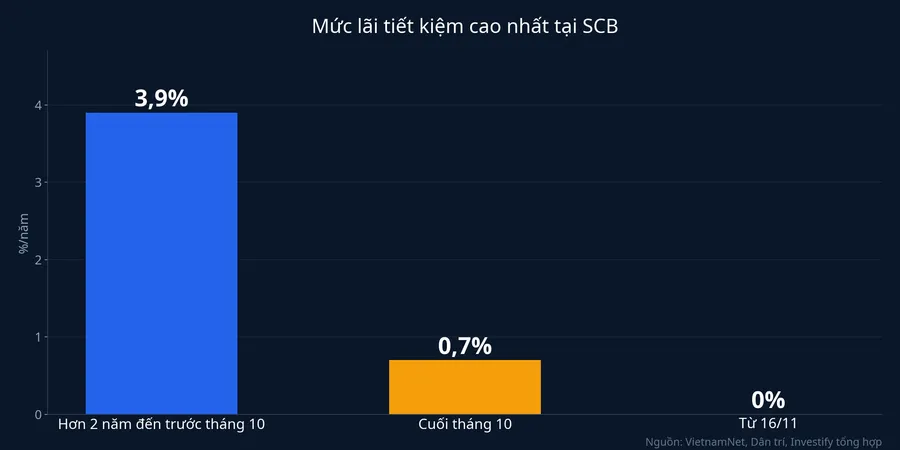
Đợt điều chỉnh này cũng không phải bước đầu tiên. Trước đó, lãi tiết kiệm online tại SCB chỉ còn khoảng 0,1–0,7%/năm tùy kỳ hạn và cách lĩnh lãi, và VnExpress gọi đây là lần giảm thứ hai trong vòng một tháng.VnExpress Theo VietnamNet, SCB đã giữ mức lãi huy động cao nhất ở 3,9%/năm trong hơn hai năm liền, rồi đưa mức cao nhất về 0,7%/năm vào cuối tháng 10. Chưa đầy một tháng sau, mức cao nhất của kênh online là 0%.VietnamNet
Người đang có sổ nên để ý thêm một chi tiết. VietnamNet ghi cột lĩnh lãi trước trong biểu có chú thích áp dụng cho các tài khoản hiện hữu tái tục, và cột này cũng ở mức 0%/năm.VietnamNet
Đây là một sự đảo chiều lớn so với hình ảnh cũ của SCB. Theo VnExpress, ngân hàng này từng thường trả lãi cao hơn khoảng 1,5–2 điểm phần trăm so với bốn ngân hàng quốc doanh (Agribank, BIDV, Vietcombank, VietinBank). Từ khi bị Ngân hàng Nhà nước đưa vào diện kiểm soát đặc biệt hồi năm 2022, biểu lãi của SCB rơi xuống nhóm thấp nhất thị trường.VnExpress
Cơ chế thứ nhất: thanh khoản không còn dựa vào lãi suất
Bạn có thể hiểu đơn giản thế này. Với một ngân hàng bình thường, lãi tiền gửi là cái giá phải trả để giữ người gửi ở lại. Nếu trả 0%, tiền sẽ chảy sang nơi khác, ngân hàng thiếu nguồn để cho vay và để trả các khoản đến hạn.
SCB đứng ngoài bài toán đó vì trạng thái pháp lý của mình. Theo phân tích của VnExpress căn cứ Luật Các tổ chức tín dụng, tổ chức tín dụng trong diện kiểm soát đặc biệt thường được Ngân hàng Nhà nước bảo đảm thanh khoản, được cấp các khoản vay đặc biệt và được miễn nộp phí bảo hiểm tiền gửi. Nhờ các hỗ trợ này, ngân hàng có thể không cần trả lãi cao để giữ chân hay hút người gửi như các nhà băng khác.VnExpress
Cơ chế thứ hai: cho vay bị hạn chế thì không cần thêm vốn
Ngân hàng huy động tiền để cho vay. Nếu đầu ra bị chặn, tiền huy động thêm chỉ nằm đó và tạo thêm chi phí.
VnExpress viết rằng ngân hàng trong diện kiểm soát đặc biệt phải tập trung xử lý nợ xấu và các vấn đề yếu kém trước đó. Hoạt động cho vay thường bị hạn chế nên ngân hàng không còn nhu cầu vốn lớn, và việc huy động thêm vốn với lãi cao chỉ làm tăng chi phí mà không cải thiện hiệu quả hoạt động.VnExpress
Cần đặt cách giải thích này đúng chỗ: đây là phân tích của VnExpress dựa trên quy định chung về diện kiểm soát đặc biệt. Mức lãi 0% tự nó cũng không phải bằng chứng cho thấy ngân hàng mất khả năng trả gốc cho người gửi.
Cơ chế thứ ba: hai kỳ hạn gắn với lãi vay thả nổi
Vì sao đúng 12 và 13 tháng còn lãi? Theo VnExpress, hai kỳ hạn này thường là mức tham chiếu để ngân hàng tính lãi suất cho vay thả nổi, nên ít được điều chỉnh.VnExpress
Mức 8,7%/năm cho kỳ hạn 13 tháng tại SCB còn cao hơn lãi online kỳ hạn 18 tháng đang phổ biến trên thị trường, ở khoảng 6,5–7,1%/năm theo Dân trí.Dân trí Một khoản gửi mới chỉ sinh lãi khi người gửi chọn đúng hai kỳ hạn này, tại quầy, lĩnh lãi cuối kỳ.
Khoảng cách với phần còn lại của thị trường
Theo Dân trí ngày 16/11, lãi tiết kiệm online kỳ hạn 6 tháng trên thị trường dao động 4,15–6,9%/năm, còn kỳ hạn 12 tháng phổ biến ở mức 6–7%/năm.Dân trí Như vậy, một khoản gửi online 12 tháng ở SCB đang nhận 0%, trong khi cùng kỳ hạn ở các ngân hàng khác phổ biến 6–7%/năm. Ngay cả gửi tại quầy 12 tháng ở mức 3,7%/năm, SCB vẫn thấp hơn mặt bằng online khoảng 2,3–3,3 điểm phần trăm.
Những thay đổi khác với khách hàng SCB
Lãi suất không phải thay đổi duy nhất. SCB vừa hạ hạn mức chuyển tiền nhanh trên ứng dụng SCB Mobile Banking và Internet Banking xuống tối đa 20 triệu đồng mỗi ngày. Ngân hàng cho biết việc này nhằm tăng cường an toàn giao dịch, bảo vệ tài khoản khách hàng trước nguy cơ gian lận và chiếm đoạt tài sản.Dân trí
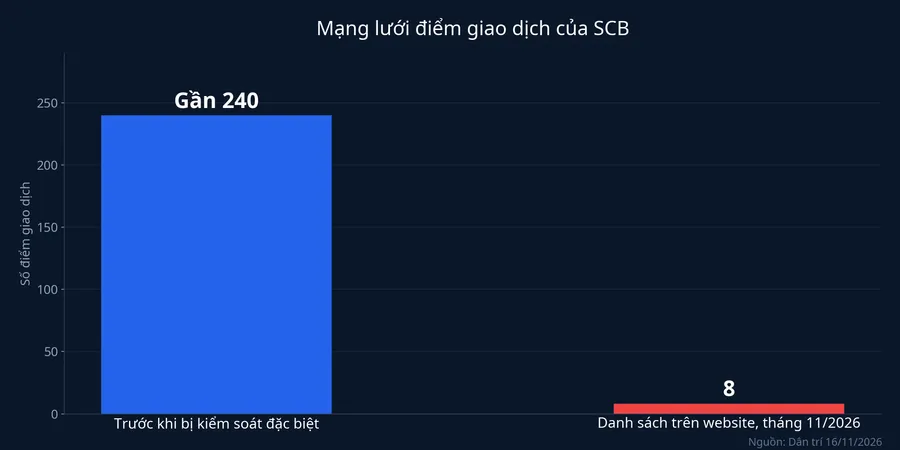
Mạng lưới giao dịch cũng thu hẹp mạnh. Trước khi vào diện kiểm soát đặc biệt, SCB có gần 240 điểm giao dịch, gồm 50 chi nhánh và 190 phòng giao dịch, ở 28 tỉnh, thành phố (trước sáp nhập).Dân trí Theo Người Quan Sát, danh sách cập nhật đến 15/11 chỉ ghi 8 điểm: 3 ở TP.HCM, 1 ở Hà Nội, còn lại ở Đà Nẵng, Gia Lai, Lâm Đồng và Vĩnh Long.Người Quan Sát VnExpress thống kê ngân hàng đã đóng gần 190 phòng giao dịch trong giai đoạn 2023–2025, và từ giữa tháng 7 đến nay có thêm 39 chi nhánh ngừng hoạt động.VnExpress
Điều người gửi cần đọc từ biểu lãi mới
Luận điểm của bài khá rõ: mức 0% của SCB không phải kết quả của cuộc đua lãi suất, mà đi theo vị thế đặc biệt của ngân hàng này, nơi thanh khoản có cơ chế hỗ trợ riêng và hoạt động cho vay bị hạn chế. Cách giải thích này là phân tích của VnExpress.
Với người định gửi tiền mới tại SCB, khung lãi đã gần như đóng lại: mọi khoản gửi online và mọi khoản gửi tại quầy dưới 12 tháng đều không sinh lãi. Với người đang vay lãi thả nổi tại SCB, hai mức 3,7% và 8,7% là chi tiết đáng theo dõi nhất trong biểu mới, vì theo phân tích của VnExpress, hai kỳ hạn này thường là mức tham chiếu để tính lãi vay thả nổi.
Tín hiệu đáng theo dõi tiếp theo là biểu lãi của chính hai kỳ hạn 12 và 13 tháng ở các lần công bố sau.