
Vinamilk (CTCP Sữa Việt Nam, HoSE: VNM) đang có một năm lãi tốt: sau 9 tháng, lợi nhuận sau thuế hợp nhất đạt 8.605 tỷ đồng, tăng 30,6% so với cùng kỳ, tức gần 88% kế hoạch cả năm là 9.828 tỷ đồng.CafeFFireAnt Câu hỏi còn lại chỉ là quý IV. Ở đó, người đang giữ cổ phiếu cầm trong tay hai con số đi ngược chiều nhau.
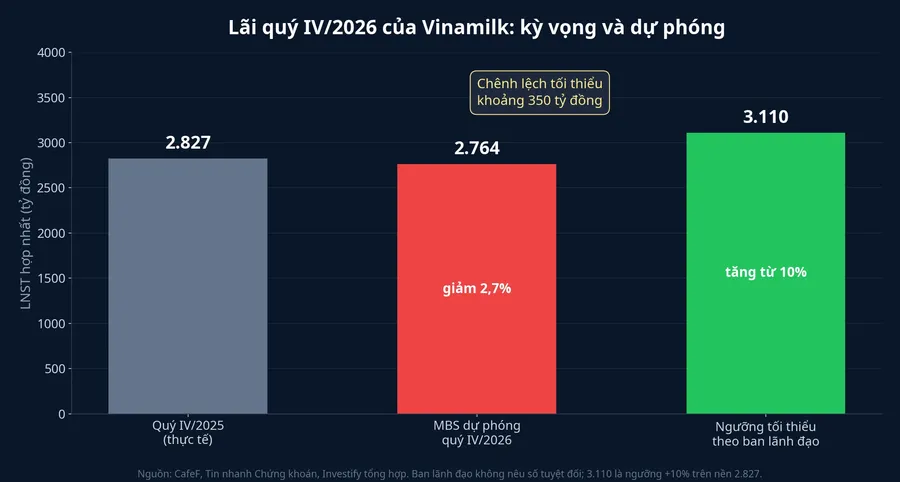
Theo báo cáo của Chứng khoán Vietcap sau buổi gặp nhà đầu tư ngày 6/11, ban lãnh đạo Vinamilk kỳ vọng lãi sau thuế quý IV tăng hai chữ số so với cùng kỳ, với tốc độ tương đương quý III.CafeF Sáu ngày sau, trong báo cáo ngày 12/11, Chứng khoán MB (MBS) dự phóng lãi quý IV khoảng 2.764 tỷ đồng, giảm 2,7%.Tin nhanh Chứng khoán Bài này đặt hai bên cạnh nhau theo cùng một bộ tiêu chí để xem mỗi bên dựa vào đâu và dữ kiện nào sẽ phân định.
Một lưu ý về cách tính: các số trong bài là số hợp nhất của Vinamilk. Dự phóng của MBS tính theo lãi sau khi trừ phần của cổ đông thiểu số. Với Vinamilk, hai cách tính chỉ chênh nhau vài chục tỷ đồng mỗi năm.
Mức lãi: chênh nhau ít nhất chừng 350 tỷ đồng
Nền so sánh là quý IV/2025, khi Vinamilk lãi sau thuế hợp nhất khoảng 2.827 tỷ đồng, tăng 31,7% so với quý IV/2024.Mekong ASEAN Phần lãi sau khi trừ cổ đông thiểu số của quý đó là khoảng 2.840 tỷ đồng, và mức giảm 2,7% của MBS khớp với nền này.
Tăng hai chữ số nghĩa là tối thiểu 10%. Trên nền khoảng 2.827 tỷ đồng, lãi quý IV/2026 theo kỳ vọng của ban lãnh đạo phải đạt ít nhất khoảng 3.110 tỷ đồng, cách dự phóng của MBS chừng 350 tỷ đồng. Nếu tốc độ tăng thật sự tương đương quý III, quý mà lãi tăng khoảng 17–18%, khoảng cách còn rộng hơn.Tin nhanh Chứng khoán Ban lãnh đạo không nêu con số tuyệt đối cho quý IV, nên 3.110 tỷ đồng chỉ là ngưỡng tối thiểu tính ra.
Nền quý IV/2025 vốn đã cao sau mức tăng hơn 31%. Dự phóng giảm 2,7% của MBS vì thế đặt trên một mặt bằng đã được đẩy lên, và 2.764 tỷ đồng vẫn cao hơn hẳn mức lãi khoảng 2.147 tỷ đồng của quý IV/2024.Mekong ASEAN
Bán hàng: số tháng 10 đối chọi với quy luật mùa vụ
Ban lãnh đạo dựa vào số bán gần nhất. Theo Vietcap, doanh số tháng 10 của Vinamilk tiếp tục tăng hai chữ số, lượng đơn hàng mới gia tăng, và ban lãnh đạo cho rằng doanh thu chậm lại ở quý III chỉ mang tính tạm thời.CafeF Doanh thu thuần quý III đạt 18.465 tỷ đồng, tăng khoảng 8,7–8,9%, chậm hơn nhịp tăng 14,5% của cả 9 tháng.Tin nhanh Chứng khoán
MBS nhìn quý IV như một mùa thấp điểm, và đó là một trong hai lý do công ty chứng khoán này nêu cho mức giảm 2,7%. MBS cũng tách quý III theo từng mảng: doanh thu nội địa tăng 9,1%, công ty con ở nước ngoài tăng 35%, còn xuất khẩu giảm 10,6%.Tin nhanh Chứng khoán
Hai bên dùng hai loại bằng chứng khác nhau. Ban lãnh đạo có số liệu một tháng đầu của quý, còn MBS dựa vào quy luật mùa vụ của nhiều năm. Một tháng tăng hai chữ số chưa đủ để kết luận cả quý sẽ như vậy, và quy luật mùa vụ cũng không loại trừ một quý bán tốt.
Chi phí đầu vào: cùng thấy sức ép, khác nhau ở mức độ
Ở tiêu chí này, hai bên gần nhau hơn người ta tưởng: ban lãnh đạo không phủ nhận áp lực giá nguyên liệu. Theo CafeF dẫn Vietcap, giá nguyên vật liệu tăng tiếp tục gây sức ép lên biên lợi nhuận, chi phí đầu vào còn ảnh hưởng tới một phần quý IV, và Vinamilk đã chốt giá nguyên vật liệu cho khoảng 3–6 tháng tới để hạn chế biến động.CafeF
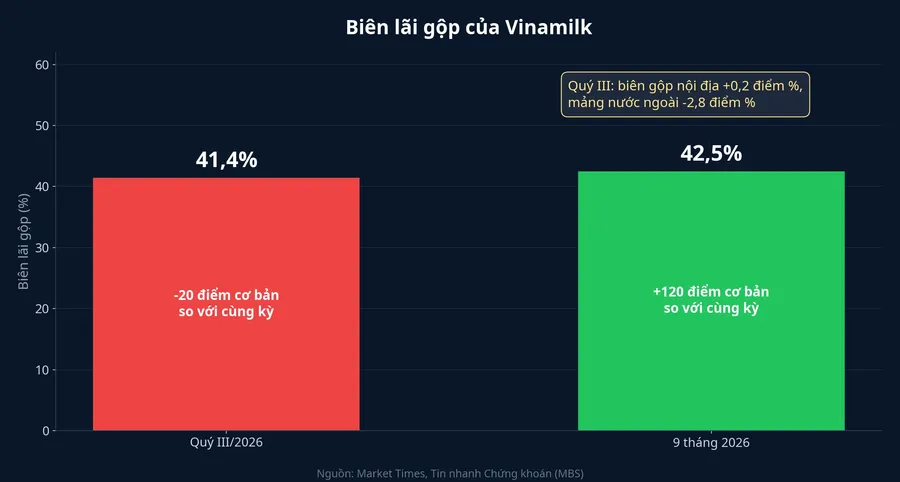
Biên lãi gộp quý III đạt 41,4%, giảm nhẹ 20 điểm cơ bản so với cùng kỳ, trong khi biên gộp 9 tháng vẫn đạt 42,5%, cao hơn cùng kỳ 120 điểm cơ bản.Market Times MBS chỉ ra sức ép rơi chủ yếu vào mảng nước ngoài: biên gộp nội địa quý III tăng 0,2 điểm phần trăm, còn mảng nước ngoài giảm 2,8 điểm phần trăm.Tin nhanh Chứng khoán
Vì sao giá nguyên liệu tác động chậm? Theo báo cáo của Chứng khoán Kỹ Thương (TCBS), sữa bột nhập khẩu chiếm khoảng 50–65% giá thành sản phẩm sữa. Giá sữa bột nguyên kem bình quân quý II/2026 đạt 3.694 USD/tấn, tăng 6,6% so với đáy quý IV/2025, và với độ trễ tồn kho khoảng một quý, biến động này bắt đầu vào giá vốn trong nửa cuối năm.Doanh Nhân Việt Nam
MBS cho rằng giá sữa bột gầy và sữa bột nguyên kem đều có xu hướng tăng trong nửa cuối năm 2026, do lo ngại nguồn cung suy giảm vì El Niño và nhu cầu bổ sung tồn kho từ Trung Quốc.Tin nhanh Chứng khoán Đó là lý do thứ hai MBS nêu cho quý IV: biên gộp thu hẹp. Chỗ hai bên khác nhau vì thế là mức độ: ban lãnh đạo cho biết đã chốt giá 3–6 tháng và vẫn kỳ vọng lãi tăng hai chữ số, còn MBS cho rằng biên gộp sẽ hẹp đủ để kéo lãi xuống dưới cùng kỳ.
Lãi cả năm 2026: cả hai kịch bản đều vượt kế hoạch
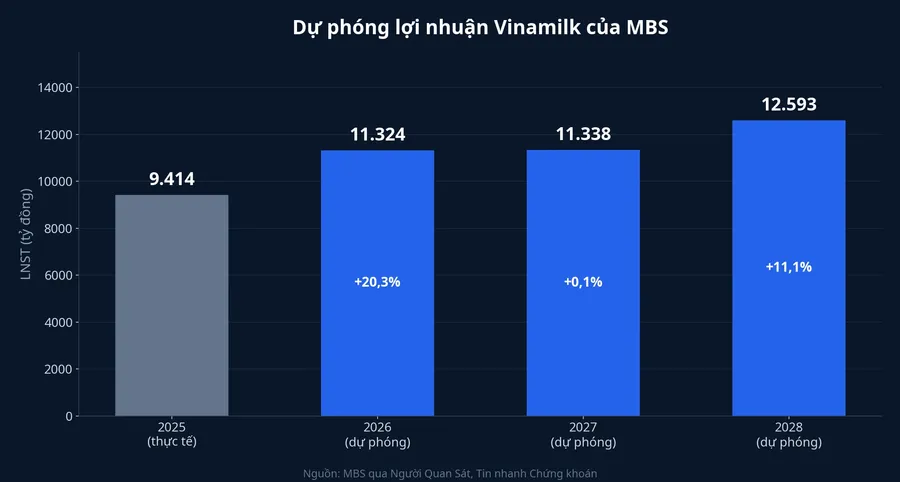
Đây là tiêu chí ít gây tranh cãi nhất. Quý IV chỉ cần lãi khoảng 1.223 tỷ đồng là đủ kế hoạch 9.828 tỷ đồng, chưa bằng một nửa mức dự phóng thấp hơn trong hai con số. Dự phóng cả năm của MBS là 11.324 tỷ đồng, tăng 20,3%, đã gồm cả quý IV giảm 2,7%.Người Quan Sát Mức so sánh là năm 2025, khi Vinamilk lãi sau thuế hợp nhất khoảng 9.414 tỷ đồng, giảm 0,4%.Mekong ASEAN Theo Người Quan Sát, đó sẽ là mức lãi cao kỷ lục của Vinamilk, và nếu ban lãnh đạo đúng thì con số cả năm còn cao hơn nữa.
Về cổ tức, đợt tạm ứng 2.500 đồng mỗi cổ phiếu, trả ngày 26/11, đã được quyết và không phụ thuộc vào kết quả quý IV. Ban lãnh đạo dự kiến cổ tức cả năm 2026 tương đương năm 2025, khi Vinamilk trả tổng cộng 4.350 đồng mỗi cổ phiếu bằng tiền mặt.CafeF Với gần 2,09 tỷ cổ phiếu đang lưu hành, mức này tương đương khoảng 9.090 tỷ đồng, thấp hơn kế hoạch lãi năm, nên ở cả hai kịch bản đều nằm trong khả năng chi trả.
Năm 2027: nơi MBS thận trọng nhất
Chênh lệch về quý IV chỉ là phần nổi, điều MBS thấy cho năm sau mới đáng theo dõi. Theo MBS, doanh thu năm 2027 của Vinamilk có thể đạt 76.303 tỷ đồng, tăng 6,4%, nhưng lãi chỉ khoảng 11.338 tỷ đồng, tăng 0,1%. Lý do được nêu gồm giá sữa bột có thể cao hơn 9–21% so với cùng kỳ, tỷ giá kém thuận lợi ở thị trường nước ngoài và chi phí bán hàng tăng. MBS dự báo biên lãi gộp năm 2027 giảm từ 41,6% xuống 41,1%.Người Quan Sát
Công ty chứng khoán này cho rằng sức ép mang tính chu kỳ. MBS kỳ vọng giá sữa bột hạ nhiệt từ nửa cuối năm 2027 khi El Niño suy yếu từ quý II/2027 và nhu cầu từ Trung Quốc trở về bình thường, rồi dự báo lãi năm 2028 tăng 11,1% lên khoảng 12.593 tỷ đồng.Tin nhanh Chứng khoán
Về quý III, Vinamilk giải trình lãi tăng nhờ thị trường nội địa phục hồi, xuất khẩu tăng và tỷ trọng sản phẩm có giá trị gia tăng cao hơn.Vietbao
Biên lãi gộp quý IV sẽ cho biết bên nào gần đúng hơn
Theo cùng bộ tiêu chí, khác biệt thực chất nằm ở một chỉ tiêu: biên lãi gộp quý IV giữ được đến đâu khi giá sữa bột đã vào giá vốn. Lãi cả năm không còn là câu hỏi, vì cả hai con số đều vượt kế hoạch.
Năm ngoái, Vinamilk công bố bản tin nhà đầu tư quý IV/2025 vào ngày 30/1/2026.Finhay Nếu lịch năm nay tương tự, kết quả quý IV/2026 sẽ có vào cuối tháng 1/2027. Khi đó, lãi quý IV vượt khoảng 3.110 tỷ đồng và biên gộp đứng vững thì ban lãnh đạo gần đúng hơn. Lãi quanh 2.800 tỷ đồng trở xuống, kèm biên gộp hẹp lại, thì MBS gần đúng hơn.