
Ngày 13/11, theo các báo, Ngân hàng Nhà nước (NHNN) gửi Công văn số 10488/NHNN-TTNH tới các NHNN chi nhánh khu vực, yêu cầu lập đoàn thanh tra, kiểm tra chuyên đề việc giảm lãi suất tại tổ chức tín dụng. Đợt kiểm tra phải triển khai ngay trong tháng 11/2026, và kết quả phải báo cáo NHNN qua Thanh tra NHNN trong chính tháng này để NHNN kịp báo cáo Thủ tướng.Tin nhanh chứng khoán
Chính sách lãi suất vì thế có thêm một thứ trước giờ còn thiếu: lịch kiểm tra. Để hiểu bước này tác động ra sao tới người vay, người gửi tiết kiệm và cổ đông ngân hàng, cần lần ngược về chuỗi văn bản bắt đầu từ giữa tháng 10.
Chuỗi văn bản từ 17/10: đo bằng hai thước khác nhau
Mốc đầu tiên là Thông báo 532/TB-VPCP ngày 17/10/2026 của Văn phòng Chính phủ, thông báo kết luận của Phó Thủ tướng Chính phủ Nguyễn Văn Thắng tại cuộc họp về điều hành chính sách tiền tệ. Công văn thanh tra tháng 11 dẫn lại văn bản này làm căn cứ. Như vậy đợt thanh tra không phải sáng kiến riêng của NHNN mà là bước thực hiện một kết luận ở cấp Chính phủ.
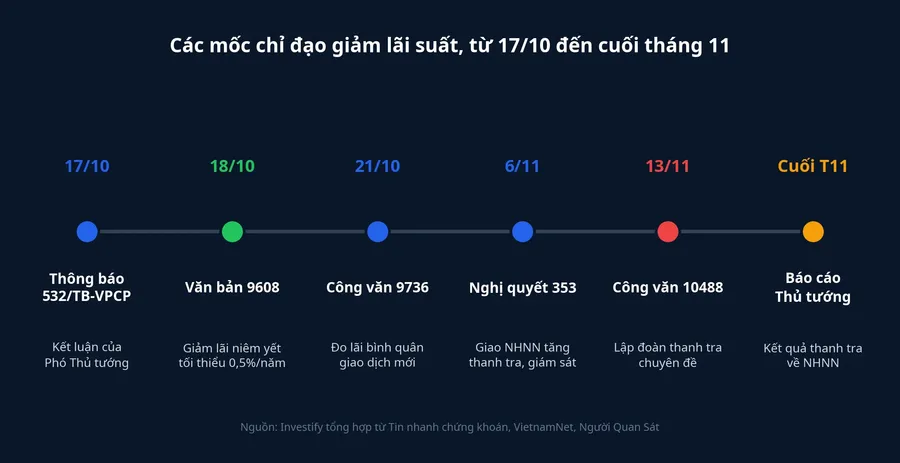
Một ngày sau, NHNN ban hành Văn bản số 9608/NHNN-CSTT. Văn bản này đặt ra ba yêu cầu. Thứ nhất, giảm lãi suất tiền gửi niêm yết tối thiểu 0,5%/năm với các kỳ hạn từ 6 tháng trở lên, không đua tăng lãi suất huy động. Thứ hai, giảm lãi suất cho vay, tập trung giảm 1,5–2%/năm với lĩnh vực sản xuất, kinh doanh và lĩnh vực ưu tiên. Thứ ba, tiết giảm chi phí hoạt động và chia sẻ lợi nhuận với khách hàng.
Ngày 21/10, NHNN ban hành tiếp Công văn số 9736/NHNN-CSTT với một thước đo khác. Công văn này yêu cầu ngân hàng thương mại giảm tối thiểu 0,5 điểm phần trăm/năm lãi suất tiền gửi bình quân của các giao dịch phát sinh mới kỳ hạn từ 6 tháng trở lên trong những tháng cuối năm 2026, so với mức lãi suất của chính ngân hàng đó, trên tất cả các kênh bán hàng.
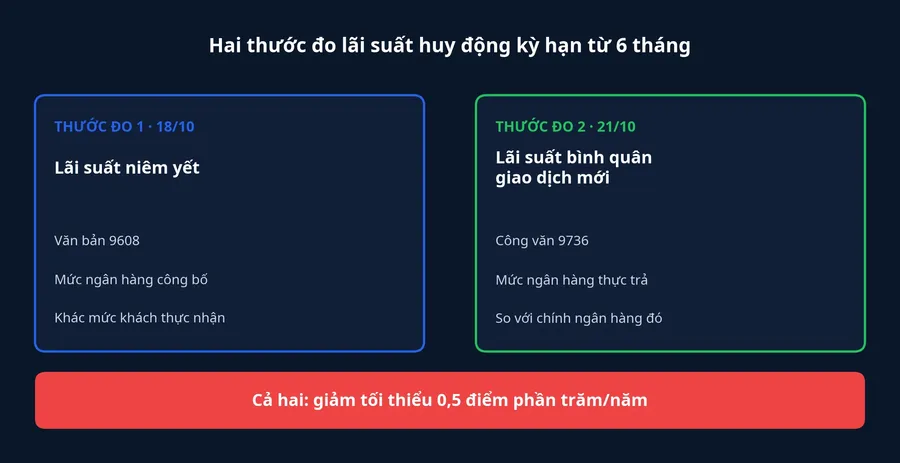
Sự khác biệt này dễ bị bỏ qua. Biểu niêm yết là mức ngân hàng công bố, còn mức khách thực nhận có thể khác tùy khoản gửi và kênh gửi. Thước đo bình quân giao dịch mới tính theo mức lãi thật sự trả trên các khoản gửi phát sinh, và mỗi ngân hàng được so với chính mình, không so với mặt bằng chung.
6/11 và 13/11: từ chỉ đạo đến lịch kiểm tra
Một tuần trước công văn thanh tra, Nghị quyết số 353/NQ-CP ngày 6/11/2026 về phiên họp Chính phủ thường kỳ tháng 10 giao NHNN tăng cường thanh tra, kiểm tra, giám sát việc chấp hành chỉ đạo về lãi suất. Tổ chức tín dụng không giảm lãi suất cho vay theo chỉ đạo, hoặc cạnh tranh lãi suất không lành mạnh, phải được chấn chỉnh và xử lý nghiêm.
Công văn 10488 biến các yêu cầu đó thành việc có thời hạn. Theo Tin nhanh chứng khoán và VietNamNet, các chi nhánh khu vực căn cứ nguồn lực, kết quả theo dõi, giám sát và tình hình thực tế để lập đoàn thanh tra tại một số tổ chức tín dụng. Nội dung kiểm tra là việc chấp hành quy định pháp luật và chỉ đạo của NHNN về giảm lãi suất. Trên cơ sở kết luận, các đơn vị phải chấn chỉnh và xử lý nghiêm vi phạm.
Đợt này không nhất thiết đi qua mọi ngân hàng. Vì chi nhánh khu vực chọn nơi kiểm tra dựa trên kết quả theo dõi, giám sát, số liệu lãi suất mỗi ngân hàng báo cáo trong những tuần qua chính là đầu vào của việc chọn đó. Mặt khác, việc giảm lãi huy động đã có chuyển động: theo Tiền Phong, từ cuối tháng 10 đến nay có 46 ngân hàng thương mại giảm lãi suất huy động, chủ yếu ở kỳ hạn từ 6 tháng trở lên. Đoàn thanh tra sẽ cho thấy mức giảm đó đã đi vào giao dịch thật hay mới dừng ở biểu niêm yết.
Chế tài gắn với chỉ tiêu tín dụng
Văn bản 9608 ghi rõ hệ quả cho đến cuối năm 2026. Với tổ chức tín dụng không thực hiện nghiêm chỉ đạo về lãi suất hoặc cạnh tranh không lành mạnh, ngoài xử lý theo quy định pháp luật, NHNN căn cứ tính chất và mức độ rủi ro để xem xét áp dụng hai nhóm biện pháp: xem lại chỉ tiêu tăng trưởng tín dụng còn lại của năm 2026 và giao chỉ tiêu thấp cho năm 2027, hoặc yêu cầu thực hiện một hay một số tỷ lệ bảo đảm an toàn cao hơn mức quy định.
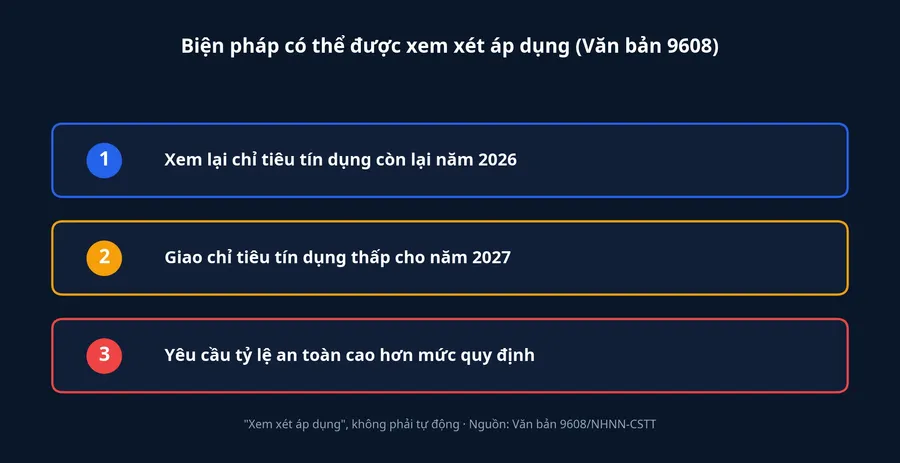
Cụm từ quan trọng là "xem xét áp dụng": đây chưa phải chế tài tự động. Nhưng hướng của chúng khá rõ. Chỉ tiêu tín dụng quyết định ngân hàng được cho vay thêm bao nhiêu, tức quy mô của nguồn thu lớn nhất. Ngân hàng bị giao chỉ tiêu thấp sẽ phải nhường phần tăng trưởng cho ngân hàng khác. Yêu cầu tỷ lệ an toàn cao hơn thì buộc ngân hàng giữ thêm vốn hoặc thanh khoản cho cùng một quy mô cho vay.
Ai chịu tác động ở từng nhóm
Người vay cho sản xuất, kinh doanh. Đây là nhóm được yêu cầu giảm nhiều nhất, 1,5–2%/năm, và từ nay mức giảm đó có đoàn kiểm tra đối chiếu. Tuy vậy văn bản dùng chữ "tập trung giảm". Người vay nên hiểu đây là áp lực lên ngân hàng, chưa phải mức giảm tự động áp cho mọi khoản vay.
Người gửi tiết kiệm kỳ hạn từ 6 tháng. Đây là phía nhận lãi thấp hơn. Với một khoản gửi mới 500 triệu đồng kỳ hạn 12 tháng, lãi suất thấp hơn 0,5 điểm phần trăm nghĩa là tiền lãi cả năm ít đi 2,5 triệu đồng. Khoản đang gửi thường giữ mức lãi đã thỏa thuận đến hết kỳ hạn, vì các văn bản nói về lãi niêm yết và khoản gửi phát sinh mới.
Cổ đông ngân hàng. Mức chỉ tiêu tín dụng năm 2027 trở thành biến số mới khi đánh giá triển vọng tăng trưởng. Hai ngân hàng cùng quy mô nhưng được giao chỉ tiêu khác nhau sẽ có quỹ đạo cho vay khác nhau.
Giới hạn của chính sách
Lãi suất không chỉ đi theo văn bản. Tín dụng tăng nhanh khiến ngân hàng cần thêm tiền gửi, và đó là lý do văn bản 9608 cấm đua tăng lãi huy động. Nếu chi phí vốn của ngân hàng không hạ, mức giảm lãi vay sẽ khó tiến gần 1,5–2%, dù có thanh tra. Kết quả thanh tra cho biết ngân hàng nào chấp hành, nhưng không tự kéo được chi phí vốn xuống.
Mốc tiếp theo
Mốc gần nhất là cuối tháng 11, khi các chi nhánh khu vực gửi kết quả về NHNN và NHNN tổng hợp báo cáo Thủ tướng. Nếu báo cáo đó gọi tên ngân hàng vi phạm hoặc kèm biện pháp xử lý, phần "xem xét áp dụng" trong văn bản 9608 bắt đầu đi vào thực tế. Nếu chỉ dừng ở chấn chỉnh chung, áp lực lên ngân hàng vẫn còn ở mốc sau, vì văn bản 9608 đã gắn chỉ tiêu tín dụng năm 2027 với việc chấp hành chỉ đạo lãi suất từ nay đến cuối năm. Mức cắt chỉ tiêu hay mức nâng tỷ lệ an toàn cụ thể sẽ chỉ rõ khi có quyết định áp dụng với từng ngân hàng.
Với người gửi, tín hiệu đáng theo dõi là biểu lãi suất kỳ hạn 6 và 12 tháng của ngân hàng mình trong tháng 12 so với giữa tháng 10. Với cổ đông ngân hàng, đó là mức chỉ tiêu tín dụng năm 2027 mà ngân hàng được giao, đặt cạnh mức của các ngân hàng cùng quy mô.