
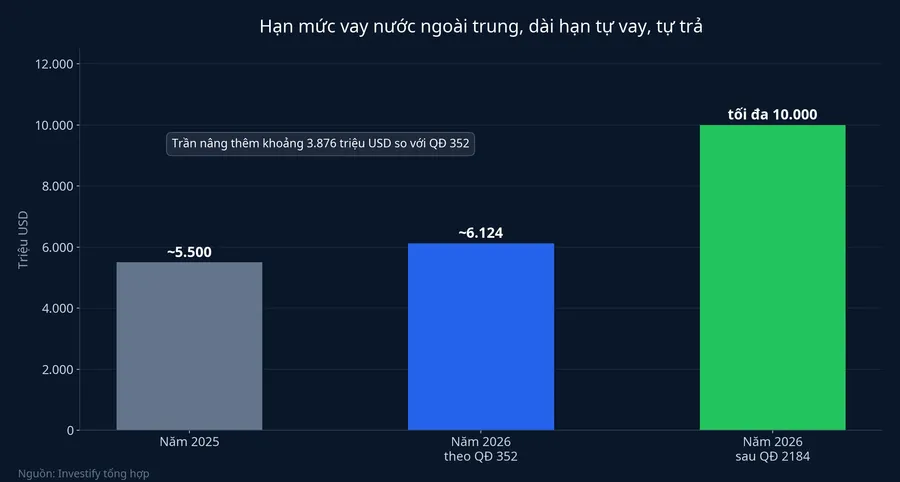
Ngày 11/11, Phó Thủ tướng Chính phủ Nguyễn Văn Thắng ký Quyết định 2184/QĐ-TTg, sửa Quyết định 352/QĐ-TTg ngày 27/2/2026 về Kế hoạch vay, trả nợ công năm 2026. Quyết định có hiệu lực ngay từ ngày ký. Hạn mức vay thương mại nước ngoài trung, dài hạn của doanh nghiệp và tổ chức tín dụng theo phương thức tự vay, tự trả lên tối đa 10 tỷ USD/năm, từ mức khoảng 6.124 triệu USD của kế hoạch hồi tháng 2.
Mức trần mới cao hơn gần 3,9 tỷ USD, tương đương tăng khoảng 63,3%. Tốc độ tăng dư nợ nước ngoài ngắn hạn được phép lên tối đa 27% so với dư nợ cuối năm 2025, thay cho mức khoảng 19–20% trước đó. Điểm đáng chú ý nằm ở tiêu đề của cả hai chỉ tiêu: đây là vay thương mại nước ngoài không được Chính phủ bảo lãnh. Với người đang cầm cổ phiếu ngân hàng hay doanh nghiệp có nợ USD, ba câu hỏi cần trả lời là hạn mức này đo cái gì, dư địa mới đến vào lúc nào, và ai trả tiền khi tỷ giá hay lãi suất USD đi ngược.
Hạn mức này đo cái gì
Mỗi năm, Kế hoạch vay, trả nợ công do Thủ tướng phê duyệt có một mục riêng cho khu vực doanh nghiệp và ngân hàng tự đi vay nước ngoài. Đó là các khoản bên vay tự ký với ngân hàng, quỹ hay định chế tài chính nước ngoài, rồi tự trả gốc và lãi. Nhà nước không đứng ra bảo lãnh, khác với nhóm khoản vay được Chính phủ bảo lãnh vốn có hạn mức riêng.
Theo Nghị định 219/2013/NĐ-CP, hạn mức trung, dài hạn là mức trần của tổng vay ròng: số tiền thực rút về trừ đi nợ gốc đã trả trong năm. Hai hệ quả theo đó. Thứ nhất, 10 tỷ USD không phải tổng giá trị hợp đồng được ký. Khoản vay ký trong năm nhưng rút vốn năm sau chưa tính vào năm nay, còn doanh nghiệp vừa vay mới vừa trả nợ cũ chỉ dùng phần chênh lệch. Thứ hai, con số đầu năm là một dự báo nhu cầu, được chốt từ cuối tháng 2, còn mức 10 tỷ USD là lần sửa vào tháng 11.
Đặt cạnh năm trước sẽ thấy bước nhảy lớn tới đâu. Kế hoạch năm 2025 tại Quyết định 1940/QĐ-TTg đặt hạn mức trung, dài hạn khoảng 5.500 triệu USD và tốc độ tăng dư nợ ngắn hạn khoảng 18–20% so với cuối năm 2024. Như vậy, trần năm 2026 sau điều chỉnh cao hơn năm 2025 khoảng 82%.
Dư địa mới đến khi năm chỉ còn bảy tuần
Quyết định 2184 có hiệu lực từ 11/11, nên năm 2026 còn khoảng bảy tuần. Gần 3,9 tỷ USD dư địa thêm vì vậy chủ yếu hợp với những khoản vay đã thu xếp xong và chờ rút vốn, hơn là các hợp đồng mới bắt đầu đàm phán. Riêng chỉ tiêu ngắn hạn, mức 27% tính trên dư nợ cuối năm 2025, nên nó nới cả phần đã vay từ đầu năm chứ không chỉ phần vay từ nay đến 31/12.
Phía ngân hàng đã có nhiều khoản như vậy. Theo VnBusiness ngày 5/11, các khoản vay hợp vốn quốc tế mà ngân hàng Việt Nam công bố trong năm 2026 gồm:
- VPBank ký khoản 1,44 tỷ USD với 15 định chế quốc tế vào cuối tháng 6.
- Techcombank chốt khoản 1 tỷ USD trong quý III.
- HDBank hoàn tất khoản 721 triệu USD cuối tháng 7, với sự tham gia của Ngân hàng Phát triển châu Á và Standard Chartered.
- ACB hoàn tất khoản 500 triệu USD kỳ hạn 3 năm trong quý III, dự kiến rút vốn trong quý IV.
- SHB công bố khoản 340 triệu USD kỳ hạn 3 năm ngày 12/10.
- VIB nhận khoản 285 triệu USD từ 9 tổ chức tài chính châu Á đầu tháng 10.
Ngày 10/11, VPBank công bố thêm khoản 730 triệu USD do IFC và SMBC thu xếp, với các kỳ hạn 3, 5 và 7 năm.
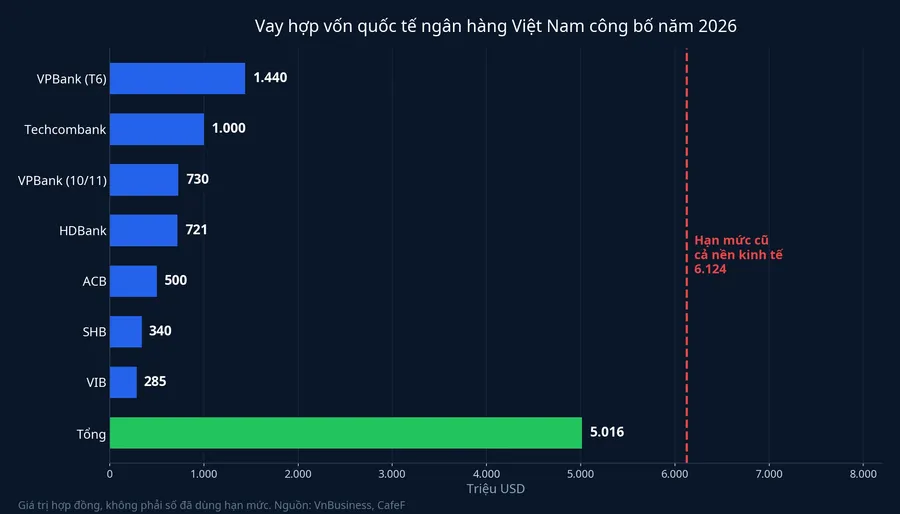
Cộng các khoản này được khoảng 5 tỷ USD, tương đương khoảng 82% hạn mức cũ 6.124 triệu USD dành cho toàn bộ doanh nghiệp và ngân hàng. Phép so này chỉ cho thấy quy mô. Đây là giá trị hợp đồng của riêng nhóm ngân hàng, chưa trừ phần trả nợ gốc của các khoản cũ, và thời điểm rút vốn mỗi khoản một khác. Hạn mức đo vay ròng còn giá trị hợp đồng là số gộp, nên hai con số này đo hai thứ khác nhau và không cho biết hạn mức cũ đã dùng tới đâu.
Điều chúng cho thấy là nhu cầu vay dài hạn bằng ngoại tệ của riêng khối ngân hàng năm nay đã ở cùng tầm với hạn mức đặt từ tháng 2. Ngân hàng tìm tới nguồn này vì kỳ hạn: khoản vay 3, 5, 7 năm từ định chế nước ngoài dài hơn phần lớn tiền gửi huy động trong nước. Theo VnBusiness, khoản vay đầu tháng 10 của VIB có chi phí vay giảm khoảng 30 điểm cơ bản.
Ai trả tiền khi tỷ giá đi ngược
Cụm "tự vay, tự trả" là phần quan trọng nhất của quyết định với cổ đông. Theo VietnamFinance, đây là các khoản vay không có bảo lãnh của Chính phủ, nên doanh nghiệp và tổ chức tín dụng tự chịu trách nhiệm về khả năng trả nợ, cũng như rủi ro từ biến động tỷ giá và lãi suất.
Với khoản vay có Chính phủ bảo lãnh, nếu bên vay không trả được thì người cho vay có quyền đòi Nhà nước, và khoản nợ tính vào nợ công. Với khoản tự vay, tự trả, người cho vay chỉ có bên vay. Toàn bộ chi phí trả nợ đi vào báo cáo kết quả kinh doanh của chính doanh nghiệp hay ngân hàng đó, tức đi vào phần lợi nhuận của cổ đông.
Vay USD thay vì tiền đồng cho doanh nghiệp hai thứ: kỳ hạn dài hơn và nguồn vốn ngoài hệ thống ngân hàng trong nước. Đổi lại, doanh nghiệp thu tiền đồng mà trả nợ bằng USD, nên mỗi lần tiền đồng yếu đi, số đồng cần để trả cùng một khoản USD lại tăng lên. Lãi suất các khoản vay quốc tế thường thả nổi theo lãi suất USD, nên khi lãi suất USD tăng, tiền lãi cũng tăng theo.
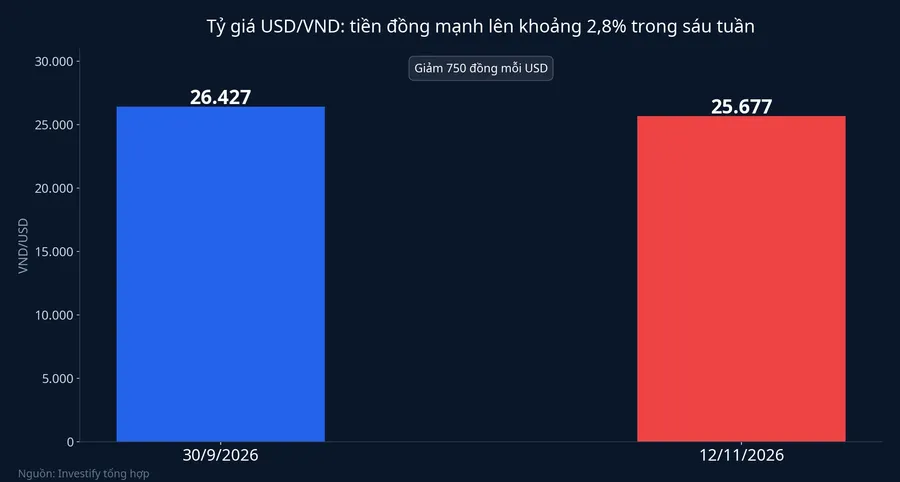
Tỷ giá những tuần gần đây cho thấy biến động này có thật, theo cả hai chiều. Tỷ giá USD/VND ở mức 26.427 đồng ngày 30/9 và 25.677 đồng ngày 12/11, tức tiền đồng mạnh lên khoảng 2,8% trong sáu tuần. Đợt này có lợi cho bên đang nợ USD. Với khoản vay 100 triệu USD, chênh lệch 750 đồng mỗi USD tương đương khoảng 75 tỷ đồng tiền phải trả. Cùng biên độ đó theo chiều ngược lại thì khoản tiền này cộng thêm vào chi phí.
Ngân hàng có công cụ phòng ngừa mà doanh nghiệp thường không có. Theo VnBusiness, phiên hoán đổi USD/VND kỳ hạn 182 ngày Ngân hàng Nhà nước tổ chức ngày 6/11 chỉ dành cho tổ chức tín dụng có dư nợ vay nước ngoài trung, dài hạn hoặc trái phiếu quốc tế còn kỳ hạn từ 12 tháng trở lên. Phòng ngừa giúp khóa trước tỷ giá, nhưng có chi phí riêng, và chi phí đó cũng đi vào kết quả kinh doanh.
Đọc con số ở đâu
Với người cầm cổ phiếu, dư địa vay thêm chưa phải là lợi nhuận thêm. Bên được lợi trực tiếp là doanh nghiệp và ngân hàng đủ uy tín để vay dài hạn từ định chế nước ngoài: họ có thêm vốn kỳ hạn dài trong những tuần cuối năm. Phần vay thêm không có Nhà nước đứng sau, nên kết quả cuối cùng phụ thuộc vào tỷ giá USD/VND và lãi suất USD trong suốt thời gian vay, thường là 3 đến 7 năm.
Chỗ thể hiện điều đó là báo cáo tài chính. Theo VnBusiness, báo cáo tài chính riêng của VPBank tại 30/9 ghi nợ vay ngoại tệ từ các tổ chức tài chính khác khoảng 161.729 tỷ đồng. Với quy mô như vậy, các dòng nợ vay ngoại tệ cùng lãi, lỗ chênh lệch tỷ giá trong thuyết minh mỗi quý cho cổ đông biết rủi ro này đang được quản lý ra sao.
Luận điểm của bài: quyết định nới thêm dư địa vốn, nhưng không chuyển rủi ro sang ngân sách. Nếu tỷ giá giữ biên độ hẹp như hai tháng qua, khoản vay USD kỳ hạn dài là nguồn vốn ổn định cho bên vay. Nếu tiền đồng yếu đi vài phần trăm trong năm tới, phần chênh lệch sẽ hiện ra ở dòng lỗ chênh lệch tỷ giá hoặc chi phí phòng ngừa, và người gánh là cổ đông của bên vay. Tín hiệu đáng theo dõi là thuyết minh về nợ vay ngoại tệ và chênh lệch tỷ giá trong báo cáo quý IV.