
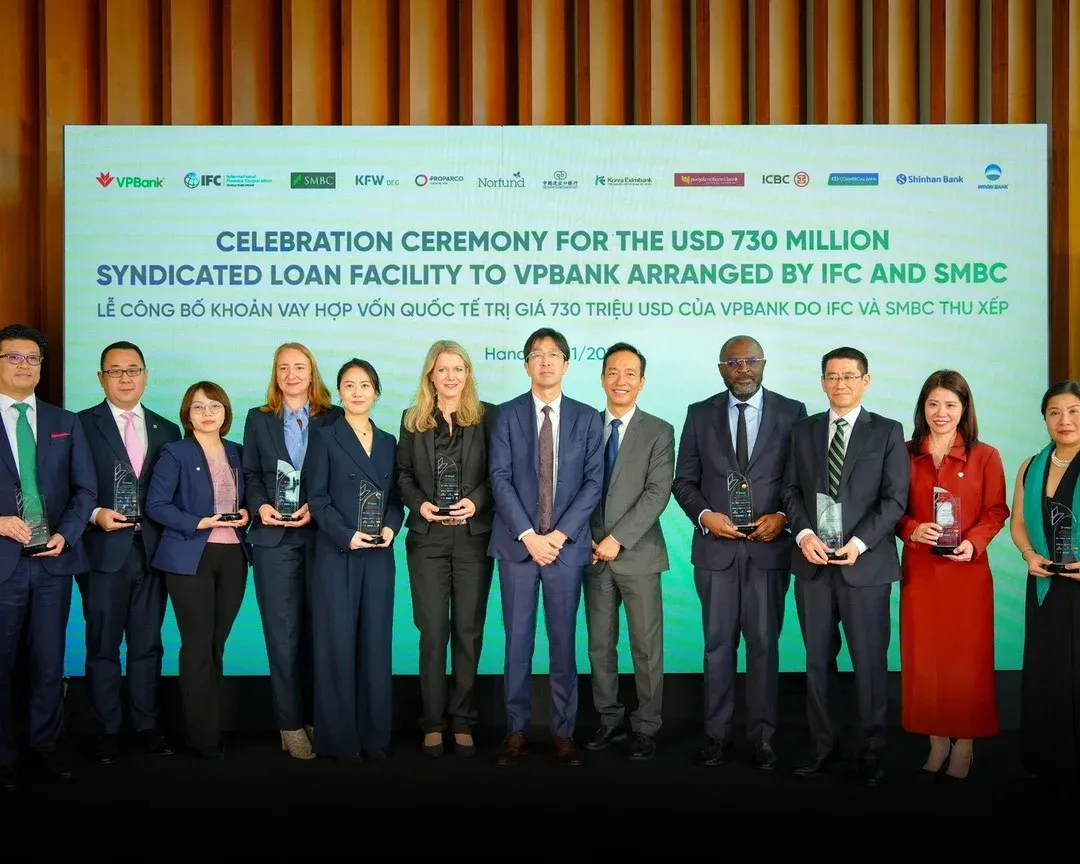
Ngày 10/11, Ngân hàng TMCP Việt Nam Thịnh Vượng (VPBank, mã VPB trên HoSE) công bố khoản vay hợp vốn quốc tế 730 triệu USD, tương đương gần 19.000 tỷ đồng.Người Quan Sát Khoản vay có ba kỳ hạn là 3 năm, 5 năm và 7 năm, giải ngân thành nhiều đợt trong năm 2026.CafeF Theo ông Allen Forlemu, Giám đốc Khối Định chế tài chính khu vực châu Á - Thái Bình Dương của Tổ chức Tài chính Quốc tế (IFC), đây là lần đầu IFC cấp khoản vay kỳ hạn 7 năm cho một ngân hàng Việt Nam.VietnamFinance
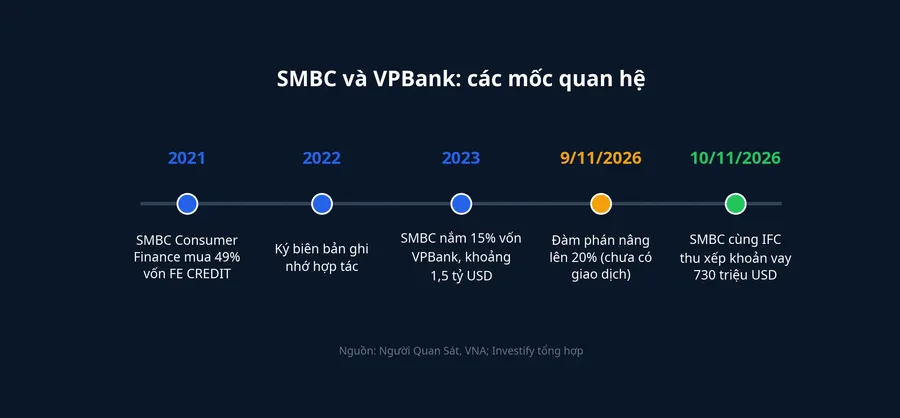
IFC và Sumitomo Mitsui Banking Corporation (SMBC) đứng ra điều phối và thu xếp. SMBC cũng là cổ đông chiến lược của VPBank, nắm 15% vốn điều lệ từ năm 2023.Người Quan Sát Chỉ một ngày trước lễ công bố, ông Ngô Chí Dũng, Chủ tịch HĐQT VPBank, cho biết hai bên đang đàm phán để nâng tỷ lệ này từ 15% lên 20%.VNA Quan hệ giữa VPBank và đối tác Nhật vì thế đang đi trên hai đường cùng lúc: tiền cho vay và vốn chủ sở hữu. Bài viết này tách hai đường đó ra, nhìn vào con số của từng đường và điều cổ đông VPB cần chờ.
Ai cho vay, tiền đi đâu
Ngoài IFC và SMBC, khoản vay gom ba nhóm bên cho vay. Nhóm định chế tài chính phát triển gồm Tổ chức Tài chính Phát triển Đức (DEG), Proparco thuộc Cơ quan Phát triển Pháp và Quỹ Đầu tư Na Uy cho các nước đang phát triển (Norfund). Nhóm ngân hàng xuất nhập khẩu gồm Ngân hàng Xuất nhập khẩu Trung Quốc và Ngân hàng Xuất nhập khẩu Hàn Quốc. Nhóm ngân hàng thương mại gồm SMBC, ICBC, Shinhan Bank, Woori Bank, Punjab National Bank, Commercial Bank of Ceylon và KEXIM Asia Limited.VietnamFinance Các bên đến từ Mỹ, Đức, Pháp, Na Uy, Trung Quốc, Hàn Quốc, Nhật Bản, Ấn Độ và Sri Lanka.
Theo VPBank, tiền vay dành cho doanh nghiệp nhỏ và vừa, đặc biệt là doanh nghiệp do phụ nữ làm chủ hoặc lãnh đạo và doanh nghiệp nông nghiệp. Mục đích được nêu là bù vốn lưu động, đầu tư nâng năng lực sản xuất và mở rộng kinh doanh.Vietnam+ Bên cạnh khoản vay, IFC cũng cam kết hỗ trợ VPBank nâng năng lực cho vay nông nghiệp.
Về lý do tham gia, ông Forlemu cho rằng nhu cầu vốn của doanh nghiệp nhỏ và vừa tại Việt Nam lớn hơn rất nhiều so với khả năng đáp ứng của bất kỳ tổ chức đơn lẻ nào.CafeF Hình thức vay hợp vốn cho phép IFC dùng phần vốn của mình để kéo thêm vốn của các ngân hàng tư nhân vào cùng một giao dịch.
Vì sao kỳ hạn 7 năm đáng chú ý
Phần lớn tiền một ngân hàng thương mại huy động là tiền gửi tiết kiệm của dân cư và doanh nghiệp. Loại tiền này thường có kỳ hạn từ vài tháng tới một năm, người gửi có thể rút khi đến hạn. Trong khi đó, một doanh nghiệp vay để mua máy móc hay mở rộng nhà xưởng cần vốn trong nhiều năm. Khi ngân hàng dùng tiền gửi ngắn để cho vay dài, ngân hàng phải liên tục huy động lại mỗi khi tiền gửi đến hạn, và chịu rủi ro lãi suất huy động thay đổi giữa chừng. Ngân hàng Nhà nước cũng đặt trần cho tỷ lệ vốn ngắn hạn được dùng để cho vay trung và dài hạn.
Một khoản vay 5 hay 7 năm thì khác. Đây là nguồn tiền ngân hàng được giữ đúng ngần ấy năm, khớp hơn với thời hạn của các khoản cho doanh nghiệp vay đầu tư. Theo thông cáo được CafeF đăng lại, VPBank cho rằng cơ cấu kỳ hạn này giúp ngân hàng chủ động hơn trong cân đối nguồn vốn để triển khai chiến lược 5 năm giai đoạn 2026-2030.
Mặt trái của nguồn vốn này cũng rõ. Đây là tiền vay bằng đô la Mỹ, nên VPBank phải trả gốc và lãi bằng đô la trong 3 đến 7 năm tới, trong khi phần lớn khoản cho vay doanh nghiệp trong nước tính bằng tiền đồng. Chi phí thật của khoản vay vì thế phụ thuộc cả vào lãi suất đã thỏa thuận lẫn cách ngân hàng xử lý rủi ro tỷ giá.
Một chuỗi đi vay đều đặn
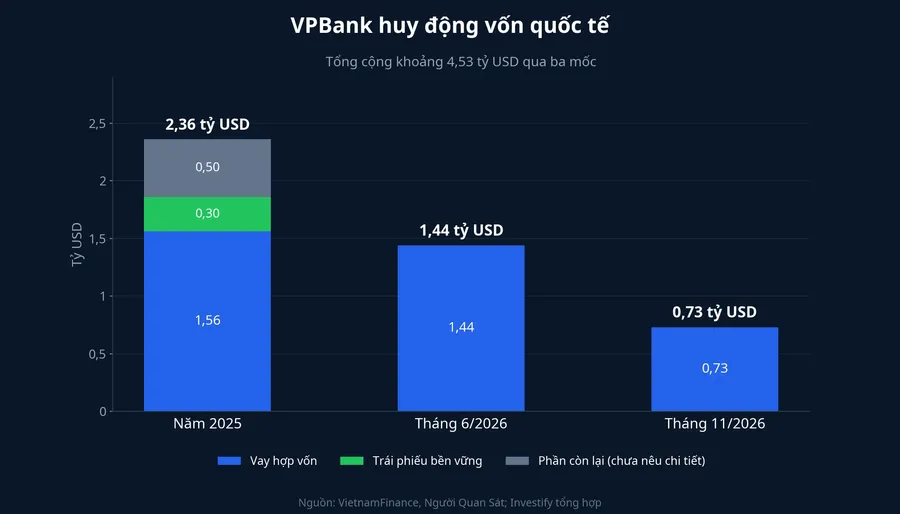
Khoản 730 triệu USD không phải lần đầu VPBank tìm vốn ở nước ngoài. Tháng 6/2026, ngân hàng ký khoản vay hợp vốn liên kết bền vững 1,44 tỷ USD với 15 định chế tài chính quốc tế.Người Quan Sát Năm 2025, VPBank huy động tổng cộng 2,36 tỷ USD từ thị trường quốc tế, gồm khoản vay hợp vốn 1,56 tỷ USD và đợt phát hành trái phiếu bền vững quốc tế 300 triệu USD.VietnamFinance
Cộng ba mốc này lại, từ đầu năm 2025 đến nay VPBank đã huy động khoảng 4,53 tỷ USD vốn quốc tế (2,36 + 1,44 + 0,73 tỷ USD). Khoản tháng 11 nhỏ hơn khoản tháng 6 về quy mô. Điểm khác của nó là kỳ hạn dài nhất lên tới 7 năm.
SMBC: từ bên cho vay sang cổ đông lớn hơn
SMBC bước vào VPBank theo từng bước. Năm 2021, SMBC Consumer Finance, thành viên của SMBC Group, mua 49% vốn điều lệ FE CREDIT, công ty tài chính tiêu dùng của VPBank. Năm 2022, hai bên ký biên bản ghi nhớ hợp tác kinh doanh. Năm 2023, VPBank phát hành riêng lẻ cổ phiếu cho SMBC với giá trị khoảng 1,5 tỷ USD, đưa ngân hàng Nhật thành cổ đông chiến lược nắm 15% vốn.Người Quan Sát
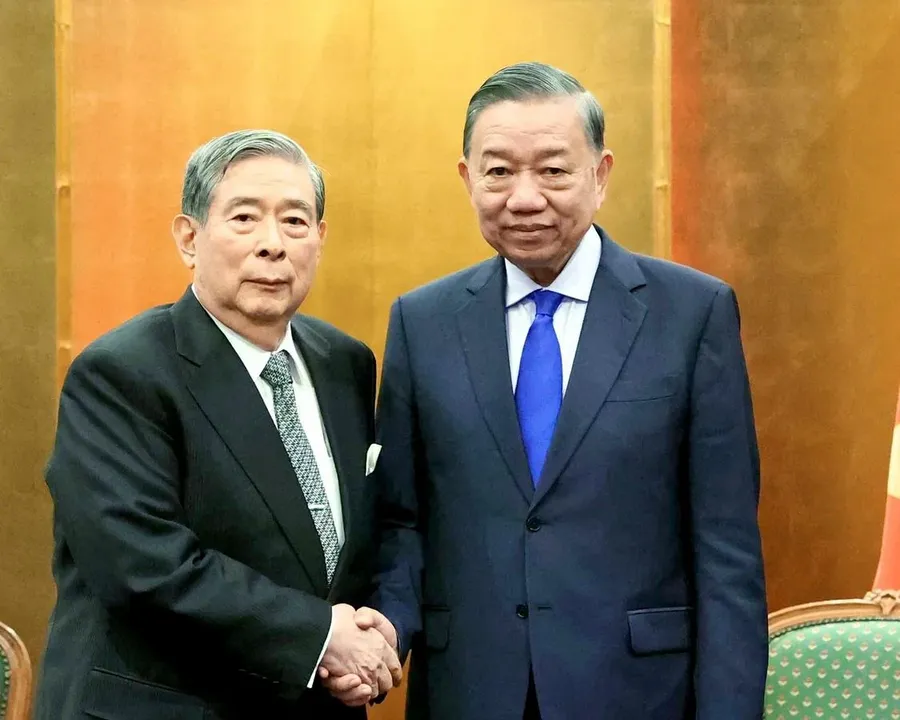
Ngày 9/11 tại Tokyo, Tổng Bí thư, Chủ tịch nước Tô Lâm tiếp ông Toru Nakashima, Chủ tịch kiêm Tổng Giám đốc điều hành Sumitomo Mitsui Financial Group (SMBC Group). Tại buổi tiếp, ông Ngô Chí Dũng cho biết VPBank và SMBC đang đàm phán để nâng tỷ lệ sở hữu của SMBC tại VPBank từ 15% lên 20%. Theo TTXVN, Tổng Bí thư, Chủ tịch nước hoan nghênh SMBC tiếp tục tăng vốn tại VPBank.VNA Đây vẫn là đàm phán, chưa có giao dịch nào được ký hay công bố.
Hôm sau, tại lễ công bố khoản vay, bà Reiko Mori, Giám đốc Điều hành, Phó Giám đốc Khối châu Á - Thái Bình Dương của SMBC, mở đầu phát biểu bằng chính vai trò ấy: "Là cổ đông chiến lược và đối tác lâu năm của VPBank".CafeF Một ngân hàng vừa đứng ra gom bên cho vay, vừa muốn nắm thêm cổ phần, cho thấy SMBC đang gắn với VPBank ở cả phía nợ lẫn phía vốn chủ.
Để hình dung quy mô: theo giá cổ phiếu VPB tính tới phiên sáng 11/11 là 22.300 đồng, vốn hóa của VPBank vào khoảng 223.000 tỷ đồng. Năm điểm phần trăm vốn tương ứng khoảng 11.150 tỷ đồng theo giá thị trường, chưa tính mức chênh mà hai bên có thể thỏa thuận.
Cổ đông đang cầm VPB cần nhìn vào đâu
Phần sở hữu của cổ đông hiện hữu thay đổi thế nào phụ thuộc vào cách SMBC đi từ 15% lên 20%.
Nếu VPBank phát hành cổ phiếu mới cho SMBC, tổng số cổ phiếu tăng lên. Tiền SMBC trả đi thẳng vào ngân hàng và làm dày vốn chủ sở hữu, nhưng tỷ lệ sở hữu của mọi cổ đông khác co lại theo. Lợi nhuận khi đó cũng chia cho nhiều cổ phiếu hơn. Trong báo cáo ngày 9/11, Chứng khoán Mirae Asset (MAS) nêu khả năng ROE bị pha loãng nếu ngân hàng tăng vốn là một rủi ro của VPB, cùng với chi phí vốn tăng gây áp lực lên NIM.MAS
Nếu SMBC mua lại cổ phiếu đang lưu hành, tổng số cổ phiếu không đổi. Tiền đi từ SMBC sang những cổ đông bán ra, ngân hàng không có thêm vốn, và tỷ lệ sở hữu của người không bán giữ nguyên.
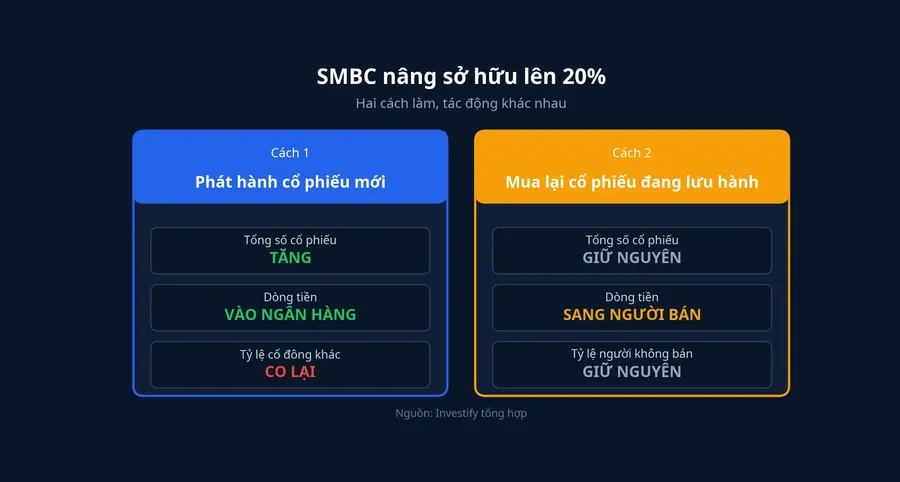
Hai cách này cho hai kết quả khác nhau với cùng một cổ đông. Văn bản VPBank công bố phương án cho SMBC, khi có, sẽ trả lời câu hỏi này.
Kết
Khoản vay 730 triệu USD cho VPBank thêm gần 19.000 tỷ đồng vốn có kỳ hạn tới 7 năm, thứ vốn mà tiền gửi tiết kiệm khó thay thế khi ngân hàng cho doanh nghiệp vay đầu tư dài hạn. Đổi lại, đây là nợ bằng đô la, phải trả bằng đô la. Với chủ doanh nghiệp nhỏ và vừa, đó là thêm một nguồn vốn trung và dài hạn ở một ngân hàng lớn.
Bên thu xếp mới là phần đáng theo dõi hơn: SMBC đang mở rộng quan hệ với VPBank từ khoản vay sang cổ phần. Với cổ đông VPB, tín hiệu đáng chờ là phương án giao dịch của SMBC. Con số cần nhìn đầu tiên trong văn bản đó là tổng số cổ phiếu sau giao dịch có tăng hay không, vì nó quyết định phần sở hữu của người đang cầm VPB có bị co lại hay không.