
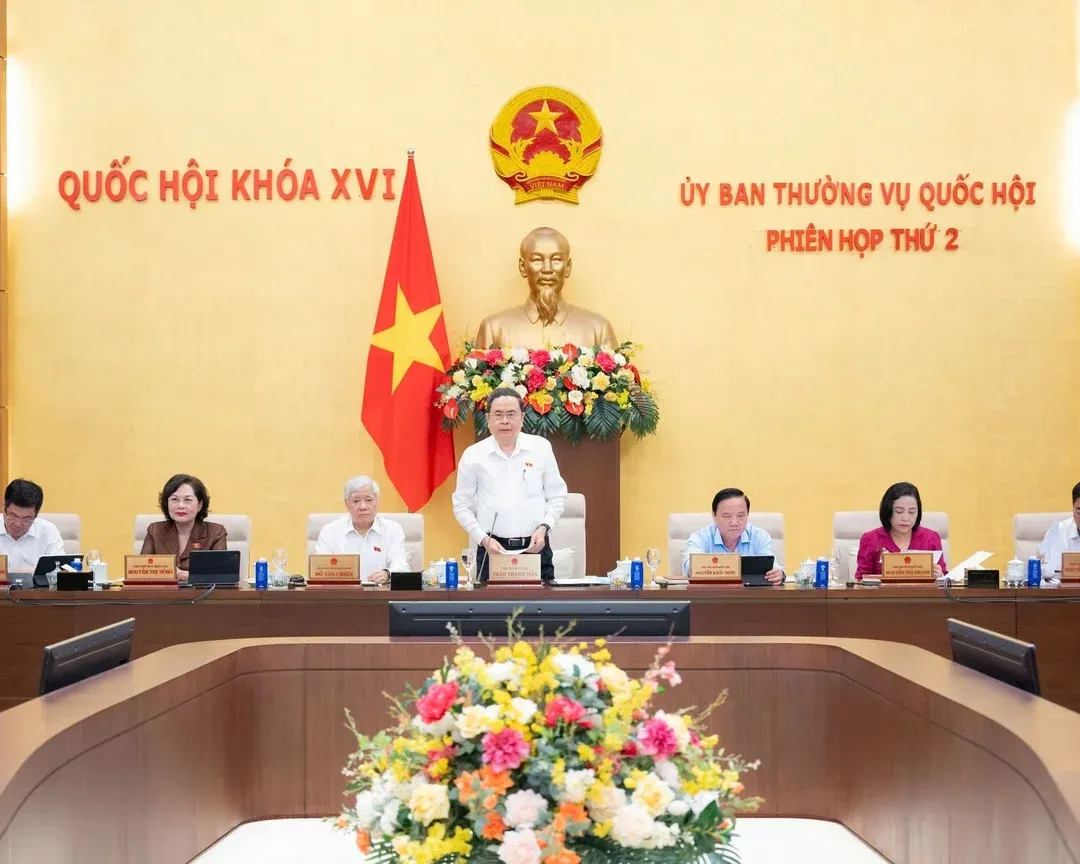
Sáng 11/11, tại kỳ họp thứ hai Quốc hội khóa XVI, Bộ trưởng Bộ Tư pháp Hoàng Thanh Tùng, thừa ủy quyền Thủ tướng, trình bày Tờ trình của Chính phủ về dự án Luật Giao dịch hàng hóa phái sinh.Hà Nội Mới Theo Tinnhanhchungkhoan, đây là lần đầu thị trường mua bán hợp đồng cà phê, dầu, kim loại, nông sản ở Việt Nam có một đạo luật chuyên biệt được trình Quốc hội.Tinnhanhchungkhoan
Đề xuất chạm trực tiếp tới người đang giao dịch là việc lập một Trung tâm thanh toán bù trừ độc lập với sở giao dịch hàng hóa, giao trung tâm này bù trừ, quản lý tiền ký quỹ và quản trị rủi ro. Cần nhấn mạnh ngay: đây là dự thảo vừa được trình, chưa được thông qua. Để hiểu vì sao đề xuất xuất hiện lúc này, hãy đi lại chặng đường của thị trường từ đầu.
Mốc 2005: thị trường lớn lên trong khung của Luật Thương mại
Hơn 20 năm qua, giao dịch hàng hóa qua sở giao dịch ở Việt Nam vận hành dựa trên Luật Thương mại năm 2005.Hà Nội Mới Luật này coi việc mua bán qua sở giao dịch là một hoạt động thương mại, chứ không phải một thị trường tài chính với hàng triệu hợp đồng mỗi năm.
Với người mới, hợp đồng phái sinh hàng hóa là thỏa thuận mua hoặc bán một lượng hàng như cà phê, đậu tương, dầu thô ở một mức giá chốt trước, cho một thời điểm trong tương lai. Người tham gia không bỏ ra toàn bộ giá trị hàng. Họ nộp một khoản ký quỹ, tức tiền đặt cọc bảo đảm thực hiện nghĩa vụ, và lãi lỗ được tính hằng ngày theo biến động giá. Vì vậy, câu hỏi tiền ký quỹ nằm ở đâu và ai quản lý nó chính là câu hỏi về sự an toàn của đồng tiền người giao dịch đã nộp.
Mốc 2019 đến 2025: khối lượng gấp khoảng 26 lần
Theo số liệu trong tờ trình, khối lượng giao dịch tập trung tăng từ khoảng 58.900 hợp đồng năm 2019 lên hơn 1,14 triệu hợp đồng năm 2024 và khoảng 1,54 triệu hợp đồng năm 2025.Hà Nội Mới Tính từ hai mốc đầu và cuối, khối lượng năm 2025 gấp khoảng 26 lần năm 2019.
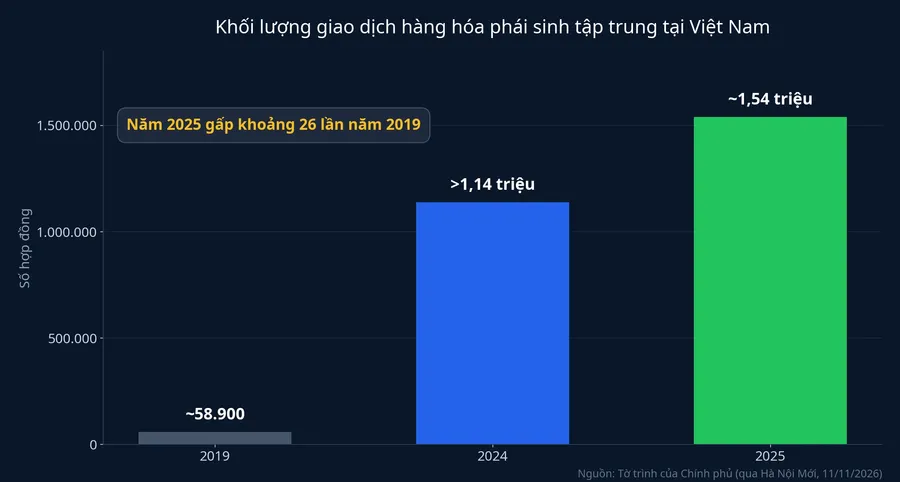
Giá trị giao dịch danh nghĩa bình quân đạt khoảng 7.500 tỷ đồng mỗi ngày, với khoảng 38 mặt hàng và hơn 40 loại hợp đồng.Hà Nội Mới Giá trị danh nghĩa là tổng giá trị lượng hàng ghi trên các hợp đồng được mua bán, không phải số tiền người giao dịch thực bỏ ra. Phần tiền thật nằm trong tài khoản là tiền ký quỹ, chỉ bằng một phần của giá trị đó. Chính đòn bẩy này khiến khâu quản lý ký quỹ trở nên quan trọng: một biến động giá mạnh có thể làm khoản lỗ vượt số tiền đã nộp, và khi đó cần một cơ chế rõ ràng để xử lý.
Tờ trình cũng tự nêu giới hạn của thị trường: quy mô, thanh khoản và hạ tầng thanh toán bù trừ còn hạn chế, số doanh nghiệp sản xuất tham gia phòng ngừa rủi ro còn ít. Phần lớn sản phẩm liên thông với sở giao dịch nước ngoài, chưa có nhiều hợp đồng dựa trên hàng hóa Việt Nam và giá tham chiếu trong nước.Hà Nội Mới Nói cách khác, người Việt chủ yếu đang giao dịch hợp đồng theo mức giá hình thành ở các sàn nước ngoài.
Chỗ hở của khung cũ: ký quỹ, bù trừ, mất khả năng thanh toán
Khi khối lượng đã vượt mốc triệu hợp đồng mỗi năm, Chính phủ đánh giá trong tờ trình rằng quy định hiện hành còn phân tán. Các quy định này chưa bao quát đầy đủ các loại hợp đồng phái sinh, thị trường giao dịch phi tập trung (OTC), cơ chế ký quỹ, thanh toán bù trừ, việc xử lý khi một bên mất khả năng thanh toán và việc giám sát thị trường theo thời gian thực.Hà Nội Mới
Theo lập luận của tờ trình, thị trường lớn nhanh trong một khung pháp lý viết cho quy mô nhỏ hơn nhiều, nên những khâu nhạy cảm nhất với tiền của người giao dịch lại chưa có quy định đầy đủ. Đây là đánh giá của cơ quan trình dự luật, không phải kết luận từ một sự cố cụ thể trên thị trường.
Mốc 30/9 và 11/11: dự luật 8 chương, 57 điều
Theo Kết luận số 283/KL-UBTVQH16 ngày 30/9/2026 của Ủy ban Thường vụ Quốc hội, dự án luật được trình Quốc hội cho ý kiến tại kỳ họp thứ hai và dự kiến xem xét, thông qua tại kỳ họp thứ ba.Tạp chí Công Thương Sáng 11/11 là bước cho ý kiến đó. Dự thảo gồm 8 chương, 57 điều, do Bộ Công Thương chủ trì soạn thảo và giao bộ này làm đầu mối quản lý tổng thể thị trường.Báo Pháp Luật Việt Nam
Với người đang ký quỹ. Dự thảo chia thị trường thành hai loại: thị trường tập trung qua sở giao dịch hàng hóa và thị trường OTC qua tổ chức trung gian. Điểm mới đáng chú ý nhất là Trung tâm thanh toán bù trừ độc lập với sở giao dịch, thực hiện thanh toán bù trừ, quản lý ký quỹ, quản trị rủi ro và bảo đảm thực hiện nghĩa vụ giao dịch.Hà Nội Mới Sở giao dịch được tổ chức đồng thời thị trường giao ngay và thị trường phái sinh, nhưng phải tách rõ sản phẩm, thành viên, tài khoản, thanh toán và quản trị rủi ro.Báo Pháp Luật Việt Nam Với giao dịch OTC, việc bù trừ qua trung tâm là tự nguyện, khi đáp ứng tiêu chí của quy chế bù trừ.Thời báo Tài chính Việt Nam
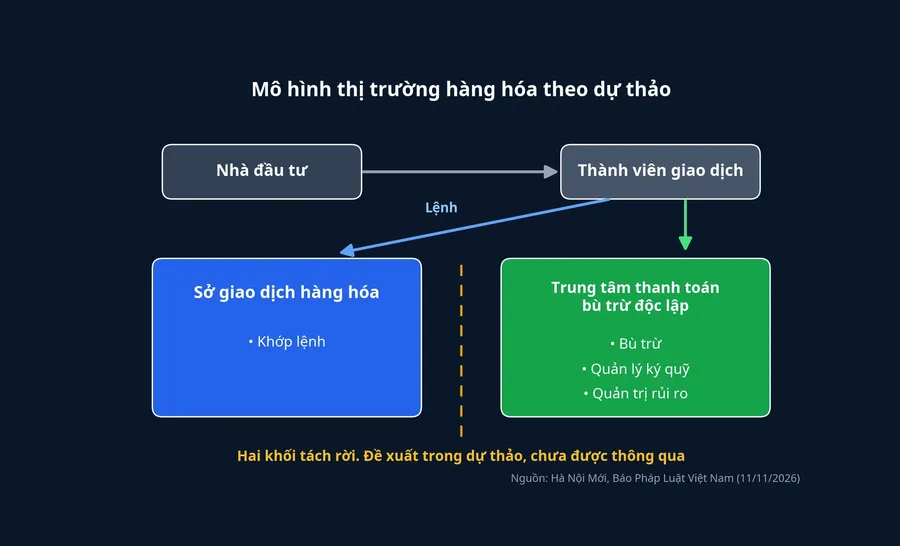
Ý nghĩa của việc tách hai thiết chế là nơi tổ chức khớp lệnh và nơi giữ tiền bảo đảm không còn là một. Dự thảo cũng đặt ra cơ chế cảnh báo sớm, kiểm tra sức chịu đựng và can thiệp khẩn cấp để bảo đảm an toàn hệ thống.Báo Pháp Luật Việt Nam
Với doanh nghiệp nhà nước. Dự thảo cho phép doanh nghiệp nhà nước giao dịch hàng hóa phái sinh để phòng ngừa, quản trị rủi ro phát sinh trực tiếp từ sản xuất, kinh doanh. Hiệu quả được đánh giá trên tổng thể công cụ phòng ngừa và rủi ro được bảo vệ, không chỉ căn cứ vào lãi, lỗ riêng của giao dịch phái sinh.Hà Nội Mới
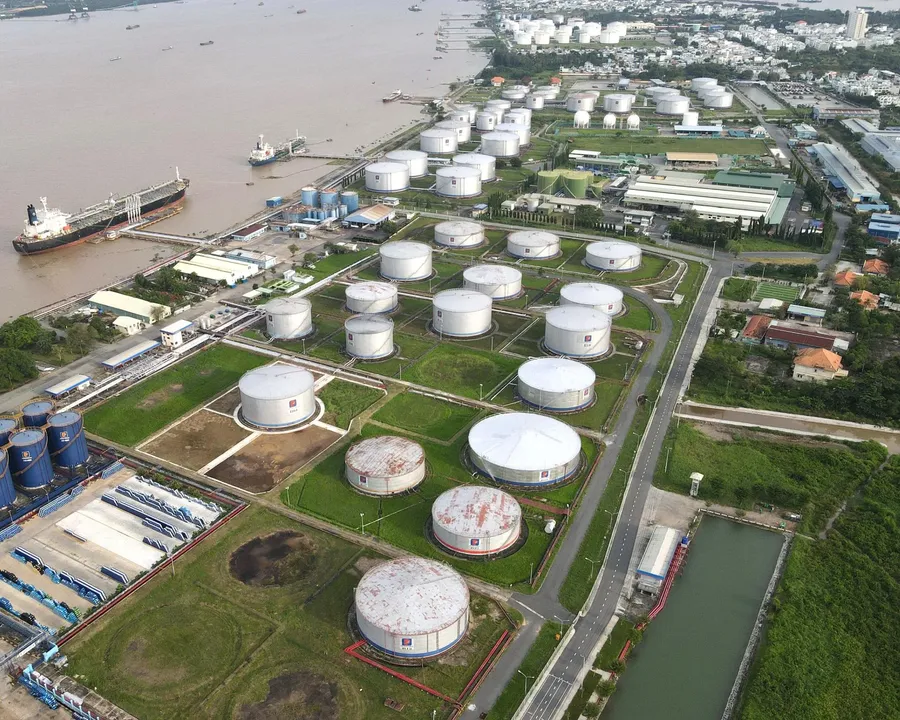
Ví dụ minh họa: một doanh nghiệp mua trước hợp đồng giá nhiên liệu để chốt chi phí. Nếu giá thế giới sau đó giảm, hợp đồng phái sinh lỗ nhưng chi phí mua hàng thật lại rẻ đi. Cách đánh giá theo tổng thể nhìn vào cả hai vế cùng lúc. Với cổ đông các doanh nghiệp nhà nước niêm yết có đầu vào hoặc đầu ra là hàng hóa, đây là quy định cần đọc kỹ khi luật được thông qua.
Với người sản xuất nông sản. Mục tiêu dự luật nêu rõ là tạo cơ sở để doanh nghiệp, hợp tác xã và người sản xuất phòng ngừa biến động giá, gắn giao dịch phái sinh với sản xuất, chế biến, xuất khẩu.Báo Pháp Luật Việt Nam Đề án phát triển thị trường giai đoạn 2026–2030 của Bộ Công Thương đặt mục tiêu đến năm 2030 đưa 10 mặt hàng sản xuất trong nước vào giao dịch, hình thành giá tham chiếu cho 3–5 mặt hàng và đạt 8–10 triệu hợp đồng mỗi năm.Báo Pháp Luật Việt Nam So với khoảng 1,54 triệu hợp đồng năm 2025, mục tiêu này đòi hỏi thị trường lớn thêm khoảng 5 đến 6,5 lần trong 5 năm.
Cơ quan thẩm tra đề nghị chỉnh gì
Chủ nhiệm Ủy ban Kinh tế và Tài chính của Quốc hội Phan Văn Mãi trình bày báo cáo thẩm tra. Ủy ban tán thành sự cần thiết ban hành luật, đồng thời đề nghị chỉnh nhiều điểm.Tạp chí Công Thương
Về bảo vệ nhà đầu tư, Ủy ban đề nghị rà soát việc phân loại nhà đầu tư theo khả năng nhận diện, chịu rủi ro và mục đích tham gia, ngăn bất cân xứng thông tin giữa bên cung cấp sản phẩm và nhà đầu tư, đồng thời quản lý tách biệt, an toàn tiền, tài sản ký quỹ và quyền lợi của khách hàng.
Về mô hình, Ủy ban đề nghị so sánh các phương án sở hữu sở giao dịch và trung tâm bù trừ, rà soát giới hạn sở hữu nước ngoài và xung đột lợi ích để bảo đảm tính độc lập giữa hai thiết chế. Ủy ban cũng nhấn mạnh việc tham gia thị trường phải tự nguyện: Nhà nước không bắt buộc giao dịch qua sở giao dịch, vì sẽ làm mất tính cạnh tranh của các phương thức khác và tăng chi phí trung gian.
Về liên thông qua biên giới, nơi phần lớn sản phẩm hiện nay đi qua, Ủy ban đề nghị rà soát cơ chế chọn đối tác nước ngoài, giám sát ngoại hối và dòng tiền ký quỹ. Với cơ chế thử nghiệm có kiểm soát, Ủy ban đề nghị quy định thẳng trong luật mức ký quỹ, phạm vi nhà đầu tư được tham gia và yêu cầu tách tài sản thử nghiệm khỏi tài sản giao dịch thông thường.
Bước tiếp theo: từ dự luật đến luật
Thị trường đang đứng ở nấc giữa: đã có dự luật, chưa có luật. Theo kế hoạch của Ủy ban Thường vụ Quốc hội, dự luật được cho ý kiến ở kỳ họp này và dự kiến xem xét thông qua ở kỳ họp thứ ba. Từ nay tới đó, cơ quan soạn thảo sẽ tiếp thu ý kiến đại biểu và báo cáo thẩm tra để chỉnh dự thảo. Chỉ khi luật được thông qua và có hiệu lực, Trung tâm thanh toán bù trừ độc lập và các quy định về ký quỹ mới áp dụng. Trước đó, người đang giao dịch vẫn nằm trong khung quy định hiện hành.
Hướng đi của dự thảo khá rõ: tách nơi khớp lệnh khỏi nơi giữ tiền bảo đảm. Mức độ bảo vệ thực tế cho người ký quỹ sẽ phụ thuộc vào bản dự thảo chỉnh lý trình ở kỳ họp sau, với hai điểm đáng đọc kỹ. Thứ nhất, đề nghị quản lý tách biệt tiền và tài sản ký quỹ của khách hàng có được viết thành điều khoản cụ thể hay không. Thứ hai, việc phân loại nhà đầu tư có kèm giới hạn sản phẩm hoặc mức ký quỹ cho cá nhân hay không. Nếu cả hai được viết rõ, người giao dịch có một điều khoản luật cụ thể để dựa vào. Nếu chỉ dừng ở nguyên tắc chung, phần chi tiết có thể phải chờ nghị định hướng dẫn và mốc cần chờ sẽ dời xa hơn.
Nhà đầu tư có thể cân nhắc: hỏi công ty thành viên nơi mình mở tài khoản rằng tiền ký quỹ đang được giữ ở tài khoản nào, và có được tách riêng khỏi tiền của công ty hay không.