
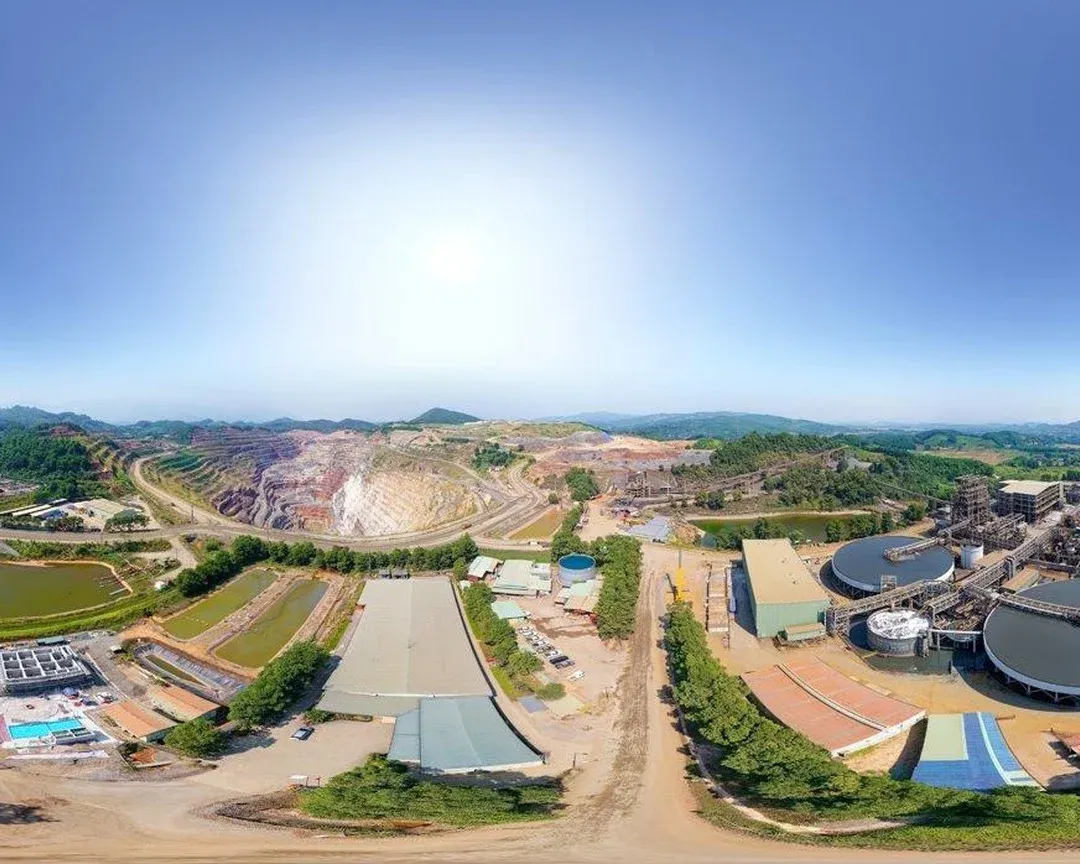
Sau Elmet ở Mỹ hồi đầu tháng 10, Masan lại chọn một cổ đông mới cho Công ty Cổ phần Masan High-Tech Materials (UPCoM: MSR) theo cùng một công thức: bán cổ phần cho chính bên sẽ đem sản phẩm của MSR đi bán. Lần này là Tập đoàn Sojitz của Nhật, dự kiến mua 5% và phân phối vonfram, florit của MSR tại thị trường Nhật. Nhìn vào con số, thương vụ chưa thay đổi quyền kiểm soát của Masan. Điều đáng chú ý là cấu trúc của nó, và hai mốc sẽ cho biết kế hoạch đi tới đâu.
Biên bản ghi nhớ ngày 9/11 gồm những gì
Ngày 9/11, tại Diễn đàn Công tư về hợp tác kinh tế và khoa học công nghệ Việt Nam – Nhật Bản ở Tokyo, Công ty Cổ phần Tập đoàn Masan (HoSE: MSN) và Tập đoàn Sojitz (sàn Tokyo, mã 2768) ký biên bản ghi nhớ.CafeF Theo thông cáo của Masan, Sojitz sẽ mua 5% cổ phần MSR từ Công ty TNHH Masan Horizon, công ty con do Masan sở hữu 100% vốn, với giá không thấp hơn giá The Elmet Group (Nasdaq: ELMT) đã trả khi đầu tư vào MSR. CafeF ước tính giá trị phần cổ phần này vào khoảng 125 triệu USD.CafeF
Phần thứ hai của biên bản là thương mại. Sojitz dự kiến ký các thỏa thuận dài hạn để phân phối vonfram và florit của MSR tại Nhật, hướng tới khách hàng trong các ngành bán dẫn, hạ tầng trí tuệ nhân tạo, hàng không vũ trụ, năng lượng, ô tô, hợp kim cứng và hóa chất.
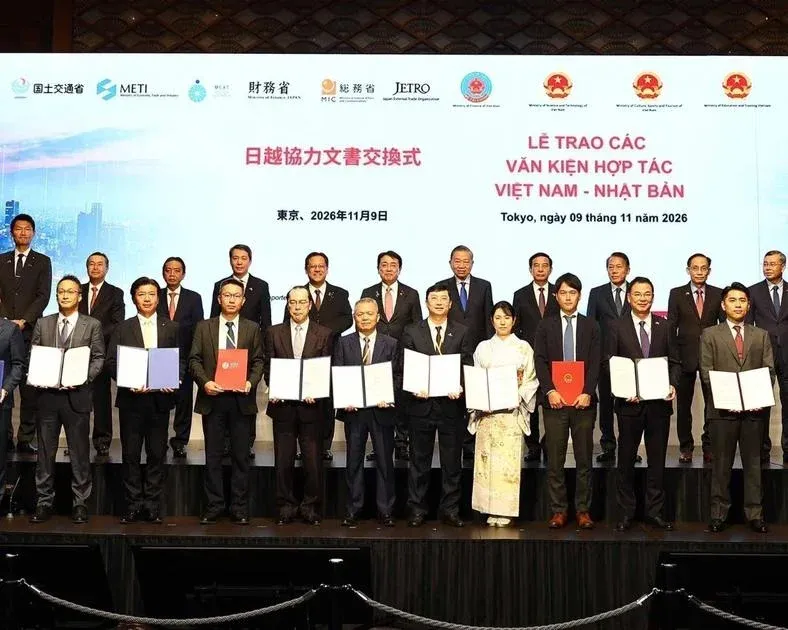
Cần đọc đúng trạng thái pháp lý. Văn bản ký ngày 9/11 là biên bản ghi nhớ, các bên đặt mục tiêu ký thỏa thuận chính thức trước cuối năm 2026, sau khi hoàn tất thẩm định và các thủ tục phê duyệt cần thiết. VietTimes, dẫn Reuters, viết rằng giao dịch cần cơ quan quản lý phê duyệt.VietTimes Cho tới khi có thỏa thuận chính thức, cả phần cổ phần lẫn phần phân phối đều ở trạng thái dự kiến.
Sojitz là tập đoàn thương mại tổng hợp của Nhật, hình thành từ việc sáp nhập Nichimen và Nissho Iwai. Theo báo cáo tài chính hợp nhất năm tài chính kết thúc 31/3/2026 mà Người Quan Sát dẫn lại, doanh thu của Sojitz là 2.757 tỷ yen, khoảng 18 tỷ USD, và đến cuối tháng 6/2026 tập đoàn có 551 công ty con và công ty liên kết.Người Quan Sát Với MSR, giá trị của Sojitz nằm ở mạng lưới khách hàng đó nhiều hơn là ở khoản tiền mua cổ phần.
Mẫu chung của hai thương vụ: mỗi cổ đông mới mang theo một thị trường
Sojitz là bước thứ hai của chương trình mở rộng cơ cấu cổ đông MSR mà Hội đồng quản trị Masan phê duyệt ngày 24/9/2026.CafeF Bước đầu tiên là Elmet, doanh nghiệp Mỹ chuyên hợp kim vonfram và đã là khách hàng của MSR hơn 12 năm. Elmet hoàn tất mua 4,99% MSR ngày 1/10/2026.VietTimes
Thương vụ Elmet đi kèm các thỏa thuận cung ứng dài hạn với sản lượng cam kết khoảng 1.250 tấn WO₃ quy đổi mỗi năm, tương ứng tổng doanh thu gộp ước tính 1,5 tỷ USD trong thời hạn hợp tác ban đầu.CafeF Con số 1,5 tỷ USD là ước tính theo giá vonfram tại thời điểm tính, không phải doanh thu được bảo đảm.
Hai đối tác đứng ở hai vị trí khác nhau trong chuỗi tiêu thụ. Elmet là người mua đã quen sản phẩm của MSR. Sojitz là nhà phân phối, được VietTimes mô tả là kỳ vọng mở rộng đầu ra cho sản phẩm của MSR tại Nhật.VietTimes Điểm chung là cả hai đều có quyền lợi khi hàng của MSR bán được: một bên vì cần nguồn cung, một bên vì hưởng từ việc phân phối.
Masan nói thẳng tiêu chí chọn cổ đông. Theo thông cáo được CafeF đăng, chương trình hướng tới củng cố quan hệ hợp tác dài hạn với các khách hàng và ngành công nghiệp đã công nhận chất lượng sản phẩm của MSR, đồng thời thu hút nhà đầu tư tổ chức có định hướng dài hạn trước khi MSR niêm yết trên HoSE.CafeF Masan cho biết Sojitz chỉ đạt thỏa thuận nguyên tắc sau khi các khách hàng Nhật của Sojitz đánh giá và công nhận năng lực cung ứng của MSR.Người Quan Sát
Chi tiết này quan trọng với ngành vonfram. Một số sản phẩm của MSR được dùng để sản xuất vonfram hexaflorua (WF₆), vật liệu cho các công đoạn chế tạo chip logic và chip nhớ. Theo Người Quan Sát, muốn vào chuỗi cung ứng của những ngành này, nhà sản xuất phải qua quy trình đánh giá chất lượng thường kéo dài nhiều năm.Người Quan Sát Khách hàng của Sojitz đã đánh giá xong trước khi ký, nên phần phân phối không bắt đầu từ con số không.
Theo thông cáo, cách ghép này giúp MSR nâng cao khả năng dự báo doanh thu dài hạn.Tinnhanhchungkhoan Lý lẽ đó có cơ sở: doanh nghiệp khai khoáng bán theo giá thế giới thường có doanh thu dao động theo chu kỳ giá, và cam kết sản lượng dài hạn làm phần sản lượng ổn định hơn. Tuy vậy, cam kết sản lượng không khóa được giá. Doanh thu của MSR vẫn phụ thuộc giá vonfram, như chính con số 1,5 tỷ USD của Elmet được ước tính theo giá tại thời điểm tính.
Giá sàn neo theo Elmet, quyền kiểm soát vẫn ở Masan
Điều khoản "không thấp hơn giá Elmet" đặt một mức sàn cho phía bán. Theo CafeF, Elmet đã trả khoảng 125 triệu USD, tương đương hơn 3.200 tỷ đồng, cho hơn 55,14 triệu cổ phiếu, qua phương thức thỏa thuận trên UPCoM.CafeF Chia hai con số đó, giá bình quân Elmet trả vào khoảng 58.000 đồng mỗi cổ phiếu. Mức này thấp hơn giá đóng cửa phiên 9/11 của MSR là 62.000 đồng, cao hơn khoảng 7%.VietTimes Vì vậy, giá sàn theo Elmet là mức thấp nhất Masan chấp nhận, không phải mức giá thương vụ Sojitz chắc chắn sẽ chốt.
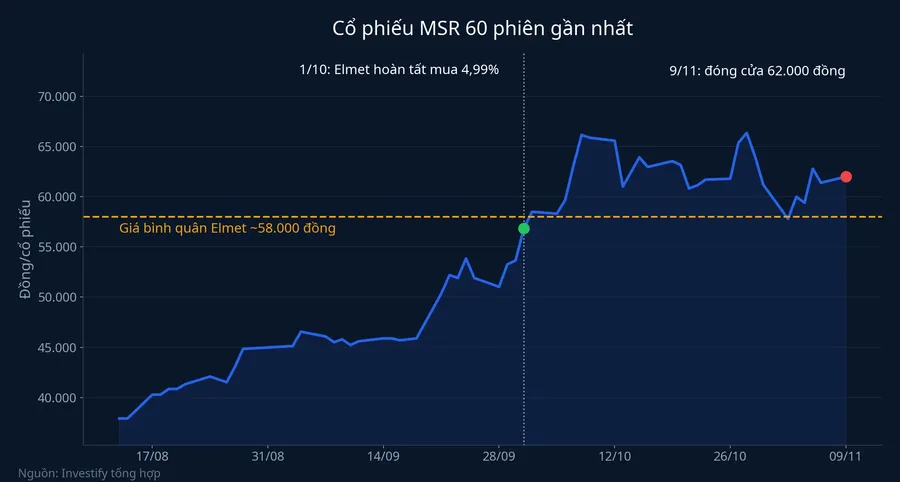
Giá trị ước tính 125 triệu USD cho 5% của CafeF cũng cho thấy hai thương vụ đang được tính quanh cùng một mức định giá vốn chủ. Masan bán phần thứ hai không rẻ hơn phần thứ nhất, và trước khi MSR nộp hồ sơ lên HoSE, hai giao dịch có tên tuổi quốc tế đã đặt sẵn một mốc tham chiếu cho giá trị công ty.
Có ba cách đọc vì sao Masan làm như vậy, và chúng không loại trừ nhau. Cách thứ nhất là lý do thương mại Masan nêu ra: cổ đông gắn với đầu ra. Cách thứ hai là chuẩn bị niêm yết: thông cáo nói rõ chương trình diễn ra trước khi MSR lên HoSE và nhắm tới nhà đầu tư nắm giữ dài hạn. Cách thứ ba là dòng tiền phía Masan: đây là chuyển nhượng cổ phần hiện hữu từ Masan Horizon, nên tiền bán thuộc về phía Masan, không vào MSR. Thông cáo chỉ nói thẳng hai lý do đầu, còn lý do thứ ba đến từ chính cấu trúc giao dịch.
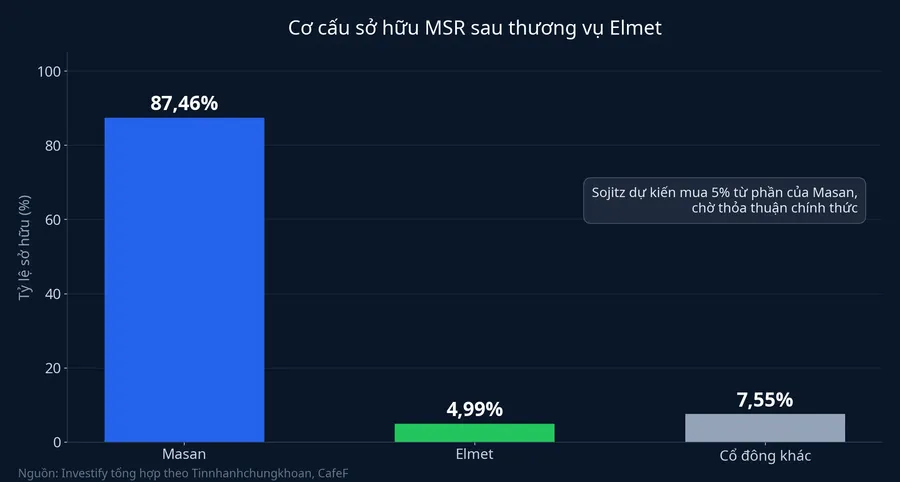
Cấu trúc chuyển nhượng cũng có nghĩa là MSR không phát hành thêm cổ phiếu, nên cổ đông nhỏ đang cầm MSR không bị pha loãng. Phần thay đổi là tỷ lệ của Masan. Sau thương vụ Elmet, Masan nắm khoảng 87,46% MSR, theo Tinnhanhchungkhoan.Tinnhanhchungkhoan Masan khẳng định sẽ tiếp tục là cổ đông nắm quyền kiểm soát tại MSR sau giao dịch với Sojitz.CafeF
Những gì người đang cầm MSR sẽ gặp
Thương vụ diễn ra khi kết quả kinh doanh của MSR đang ở mức cao. Trong 9 tháng năm 2026, theo số liệu Masan công bố, MSR ghi nhận doanh thu thuần 25.687 tỷ đồng và lợi nhuận sau thuế trước lợi ích cổ đông thiểu số 4.350 tỷ đồng.CafeF Mức lãi đó bằng khoảng 170% mức cao nhất trong kế hoạch lợi nhuận cả năm 2026. VietTimes cho biết cùng kỳ năm 2025, MSR còn lỗ 211 tỷ đồng.VietTimes
Cổ tức là phần người cầm cổ phiếu cảm nhận trực tiếp. MSR đã trả đợt tạm ứng 1.000 đồng mỗi cổ phiếu vào tháng 9/2026, và cổ đông thông qua đợt hai 5.000 đồng mỗi cổ phiếu ngày 19/10/2026.Tinnhanhchungkhoan Tổng cổ tức tiền mặt năm 2026 là 6.000 đồng mỗi cổ phiếu, khoảng 6.600 tỷ đồng.CafeF Với tỷ lệ khoảng 87,46%, phần lớn khoản tiền này chảy về phía Masan.
Từ năm tài chính 2027, MSR dự kiến trả cổ tức tiền mặt hằng năm tối thiểu 50% lợi nhuận sau thuế hợp nhất. Chính sách này cần Đại hội đồng cổ đông thường niên năm 2027 phê duyệt, nên đến lúc đó vẫn là đề xuất. Mức "tối thiểu 50%" là cam kết sàn. Số tiền thật vẫn đi theo lợi nhuận, và lợi nhuận của MSR đi theo giá vonfram.
Mốc lớn nhất là chuyển sàn. MSR đặt mục tiêu nộp hồ sơ niêm yết trên HoSE trong năm 2027. Trên UPCoM, cổ phiếu MSR đã tăng gấp 2,65 lần so với đầu năm 2026, theo VietTimes.VietTimes Như vậy, phần lớn kết quả kinh doanh nói trên đã đi vào giá trước khi biên bản với Sojitz được ký.
Hai mốc cho biết kế hoạch đi tới đâu
Biên bản ngày 9/11 cho thấy cách Masan chọn cổ đông cho MSR: bán cho bên có quyền lợi trong việc tiêu thụ vonfram, ở mức giá không thấp hơn lần trước, và giữ quyền kiểm soát. Cơ chế này giúp MSR có thêm một kênh bán hàng dài hạn ở Nhật bên cạnh Elmet ở Mỹ. Nhưng nó mới dừng ở mức ghi nhớ.
Mốc thứ nhất là thỏa thuận chính thức mà các bên hẹn ký trước cuối năm 2026. Văn bản đó sẽ cho biết giá chuyển nhượng cuối cùng so với mức sàn khoảng 58.000 đồng, và Sojitz cam kết phân phối bao nhiêu sản lượng. Nếu thỏa thuận phân phối có sản lượng cụ thể như Elmet, lập luận về khả năng dự báo doanh thu sẽ có số để kiểm chứng. Nếu chỉ dừng ở phần cổ phần, Sojitz đơn thuần là một cổ đông tổ chức mới.
Mốc thứ hai là hồ sơ niêm yết HoSE trong năm 2027, cùng chính sách cổ tức tối thiểu 50% trình đại hội cổ đông năm đó. Hai văn bản này sẽ cho biết chương trình mở rộng cổ đông có đi đúng mục tiêu Masan đặt ra hay không.