
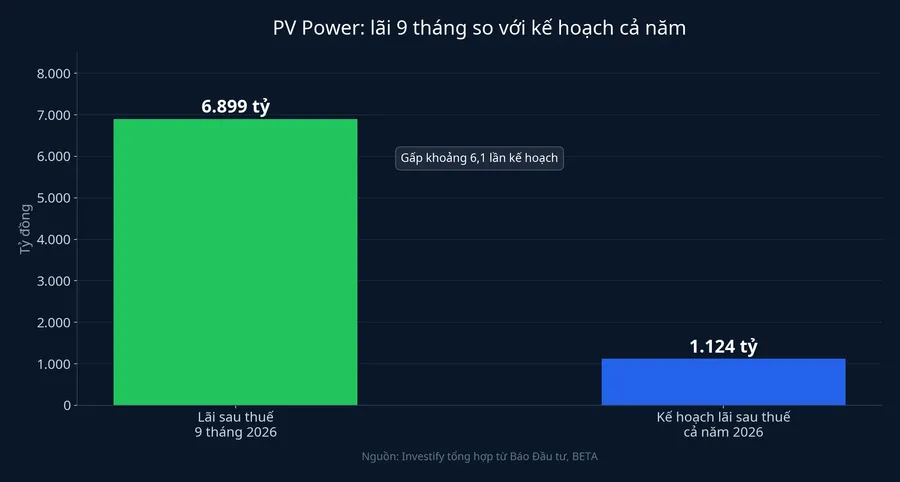
Tổng công ty Điện lực Dầu khí Việt Nam - CTCP (PV Power, mã POW) vừa công bố báo cáo tài chính hợp nhất quý III/2026. Lũy kế 9 tháng, lợi nhuận sau thuế hợp nhất đạt 6.899 tỷ đồng, gấp 3,2 lần cùng kỳ, trong đó phần thuộc cổ đông PV Power là 6.434 tỷ đồng. Theo Chứng khoán BETA, con số này bằng 614% kế hoạch lợi nhuận sau thuế cả năm 2026, tức khoảng 6,1 lần.
Con số "gấp hơn 6 lần kế hoạch" dễ gây ấn tượng. Câu hỏi hữu ích hơn là khoản lãi ấy đến từ đâu và phần nào có thể lặp lại sang năm 2027. Bóc lớp báo cáo ra, lãi 9 tháng đến từ ba nguồn có độ bền khác nhau. Một điểm cần nói ngay từ đầu: ngay cả khi loại khoản một lần, hoạt động chính vẫn có lãi lớn, nhưng mức lãi quý III đã thấp hơn quý II và chi phí lãi vay đã tăng mạnh.
Kế hoạch ban đầu được đặt thấp đến đâu
Tại ĐHĐCĐ thường niên ngày 20/5/2026, PV Power trình kế hoạch lợi nhuận sau thuế 1.124 tỷ đồng, giảm 63% so với năm 2025, còn kế hoạch doanh thu hợp nhất là mức kỷ lục 49.887 tỷ đồng. Kế hoạch dựa trên giả định giá dầu 70 USD/thùng và tỷ giá 26.500 đồng/USD. Năm nay cũng là năm đầu cụm Nhơn Trạch 3&4, hai nhà máy điện khí hóa lỏng (LNG) đầu tiên của Việt Nam, vận hành thương mại.
Sau 9 tháng, doanh thu thuần hợp nhất đạt 49.406 tỷ đồng, tăng 94,5% so với cùng kỳ, tương đương 99% kế hoạch doanh thu năm. Doanh thu đi gần đúng kế hoạch, còn lợi nhuận vượt xa, nghĩa là chi phí và các khoản thu khác đã diễn biến khác hẳn giả định.
Nguồn thứ nhất: các nhà máy sẵn có được huy động nhiều hơn
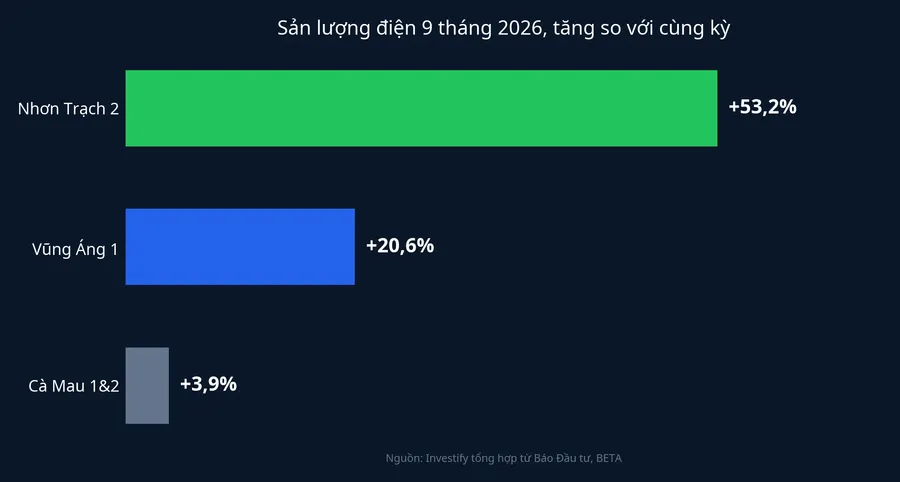
Tổng sản lượng điện 9 tháng của PV Power đạt 19,329 tỷ kWh, tăng 44% so với cùng kỳ và vượt 21% kế hoạch 9 tháng. Nhiệt điện than Vũng Áng 1 đạt 5,739 tỷ kWh, tăng 20,6%, Nhơn Trạch 2 đạt 3,302 tỷ kWh, tăng 53,2%, còn cụm Cà Mau 1&2 tăng nhẹ hơn, 3,9%.
Nguồn này là thật và đến từ hoạt động cốt lõi. Tuy vậy, nó phụ thuộc vào mức huy động của hệ thống điện. Báo Đầu tư lưu ý mùa khô và tác động của El Niño cũng ảnh hưởng tới nhu cầu huy động nguồn điện nền, nên một năm thủy văn thuận lợi hơn có thể kéo sản lượng của nhóm nhà máy này xuống.
Nguồn thứ hai: Nhơn Trạch 3&4 được trả theo sản lượng hợp đồng
Theo SHS, riêng quý III, doanh thu của cụm Nhơn Trạch 3&4 ước đạt 4.456 tỷ đồng, chiếm 26,6% doanh thu thuần hợp nhất.
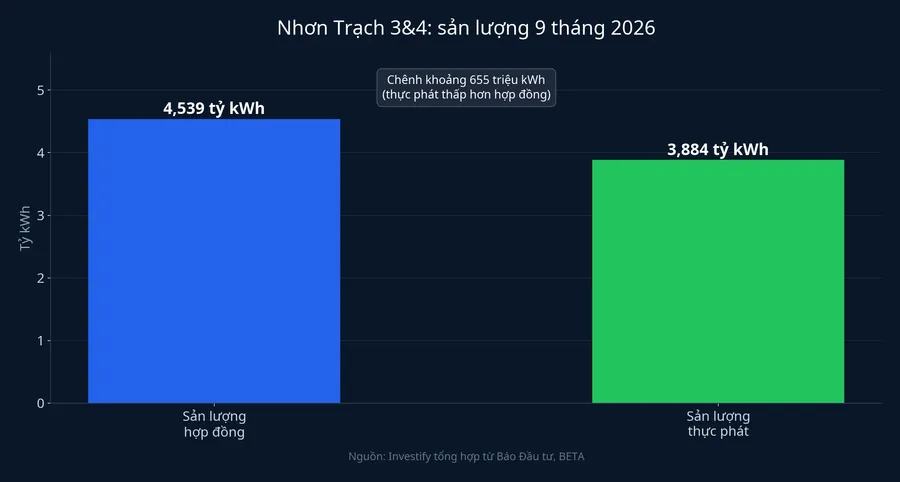
Hợp đồng mua bán điện của cụm này có một điểm khác. Nhà máy có một mức sản lượng hợp đồng (Qc). Khi hệ thống không huy động đủ mức đó, cơ chế hợp đồng cho phép nhà máy được thanh toán theo điều khoản hợp đồng cho phần thiếu. Trong 9 tháng, sản lượng hợp đồng của Nhơn Trạch 3&4 là 4,539 tỷ kWh, cao hơn sản lượng thực phát khoảng 655 triệu kWh. SHS ước khoản thanh toán cho phần không được huy động khoảng 1.463 tỷ đồng. Đây là ước tính của công ty chứng khoán, không phải một dòng số PV Power công bố riêng.
Theo các chuyên gia được Báo Đầu tư dẫn lời, LNG nhập khẩu hoàn toàn và giá đang ở mức cao, nên giá thành điện khí cao và khó được huy động khi chào giá cạnh tranh với các nguồn khác.
Nguồn tiền này bền hơn nguồn thứ nhất vì nằm trong hợp đồng. Dù vậy, khoản thanh toán theo Qc chưa phải lợi nhuận ròng: nhà máy vẫn phải trả khấu hao, lãi vay và chi phí vận hành. Mức đóng góp của nó cũng thay đổi theo chênh lệch giữa sản lượng hợp đồng và sản lượng thực phát từng kỳ.
Nguồn thứ ba: các khoản chỉ ghi nhận một lần
Theo giải trình của PV Power mà Báo Đầu tư thuật lại, chi phí quản lý doanh nghiệp trên báo cáo riêng của PV Power trong quý III giảm khoảng 313 tỷ đồng, chủ yếu do hoàn nhập dự phòng phải thu liên quan đến hoạt động vận hành, bảo dưỡng tại Cà Mau. Trên số hợp nhất, BETA và SHS cùng dùng mức khoảng 325 tỷ đồng cho khoản hoàn nhập này. Nhờ đó, tổng chi phí bán hàng và quản lý doanh nghiệp quý III ghi nhận âm 78 tỷ đồng.
Quý III còn có khoản lãi chênh lệch tỷ giá ròng khoảng 187 tỷ đồng. BETA ước tổng thu nhập không thường xuyên trong 9 tháng khoảng 2.800 tỷ đồng, cũng là ước tính của công ty chứng khoán và chưa được tách thành từng khoản.
Phần lãi này không lặp lại theo quý. Tuy nhiên, loại nó ra thì hoạt động chính vẫn có lãi lớn: SHS ước lợi nhuận thuộc cổ đông PV Power quý III từ hoạt động cốt lõi đạt khoảng 1.580 tỷ đồng sau khi trừ khoản hoàn nhập 325 tỷ đồng. Riêng một quý, mức này đã cao hơn con số 1.124 tỷ đồng của kế hoạch cả năm.
Quý III đổi gì so với quý II
So với cùng kỳ, quý III vẫn tăng mạnh: doanh thu thuần 16.772 tỷ đồng, tăng 113,5%, lợi nhuận sau thuế 2.073 tỷ đồng, tăng 118,6%. So với quý II thì khác. Theo BETA, lợi nhuận sau thuế quý III giảm 41% so với quý trước, và biên lãi gộp xuống 13,8%, từ 22,6% của quý II và 16,4% của cùng kỳ. Tính cả 9 tháng, biên lãi gộp vẫn lên 17,6% từ 12,9%.
BETA cho rằng nguyên nhân chủ yếu là tỷ trọng sản lượng điện LNG của Nhơn Trạch 3&4 tăng lên trong khi chi phí nhiên liệu cao, cùng với việc giá thị trường điện hạ nhiệt so với quý trước. SHS thì cho rằng chi phí nhiên liệu được chuyển vào giá bán đã chiếm tỷ trọng lớn hơn trong doanh thu. Cả hai cách đọc cùng chỉ về một điểm: điện LNG chiếm phần lớn hơn thì doanh thu tăng nhanh hơn lợi nhuận gộp.
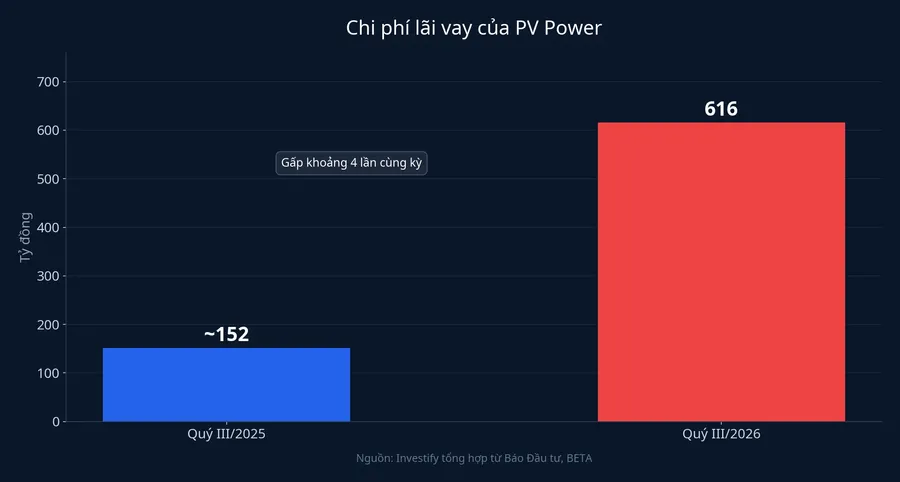
Thay đổi thứ hai nằm dưới dòng lãi gộp. Chi phí lãi vay quý III là 616 tỷ đồng, gấp 4 lần cùng kỳ, vì theo BETA, các khoản vay của Nhơn Trạch 3&4 không còn được vốn hóa vào giá trị dự án sau khi nhà máy vận hành thương mại. Lũy kế 9 tháng, chi phí lãi vay là 1.569 tỷ đồng, so với 411 tỷ đồng cùng kỳ.
Tại ngày 30/9, tổng dư nợ vay và nợ thuê tài chính của PV Power khoảng 37.505 tỷ đồng, tăng gần 30% so với đầu năm. Ở chiều ngược lại, tiền và đầu tư tài chính ngắn hạn đạt hơn 30.127 tỷ đồng.
Mức lãi nào là nền mới
Xếp ba nguồn theo độ bền, thứ tự khá rõ. Khoản thanh toán theo sản lượng hợp đồng của Nhơn Trạch 3&4 nằm trong hợp đồng nên ổn định nhất, nhưng nó đi kèm khoản lãi vay giờ đã ghi thẳng vào chi phí mỗi quý. Sản lượng của Vũng Áng 1, Nhơn Trạch 2 và Cà Mau phụ thuộc vào mức huy động, nên thay đổi theo thời tiết và nhu cầu điện. Còn hoàn nhập dự phòng và lãi tỷ giá thì không lặp lại.
Vì vậy, kế hoạch 1.124 tỷ đồng không còn là thước đo hữu ích cho năm 2026. Thước đo hữu ích hơn là mức lãi cốt lõi mỗi quý, sau khi đã trừ các khoản một lần và đã tính đủ lãi vay của Nhơn Trạch 3&4. Ước tính khoảng 1.580 tỷ đồng của SHS cho quý III đáp ứng cả hai điều kiện: đã trừ khoản hoàn nhập và đã chịu 616 tỷ đồng lãi vay của quý.
Báo cáo tài chính quý IV/2026 sẽ cho biết mức đó giữ được khi không còn khoản hoàn nhập lớn hay không. Kế hoạch năm 2027 PV Power trình cổ đông sẽ cho thấy ban lãnh đạo coi đâu là nền lãi mới. Nếu lãi cốt lõi quý IV quanh mức quý III, nền lãi một năm của PV Power đã cao hơn nhiều lần kế hoạch cũ. Nếu nó giảm rõ, sản lượng huy động của các nhà máy sẵn có và chênh lệch Qc của Nhơn Trạch 3&4 là hai con số cần đọc trong báo cáo.