
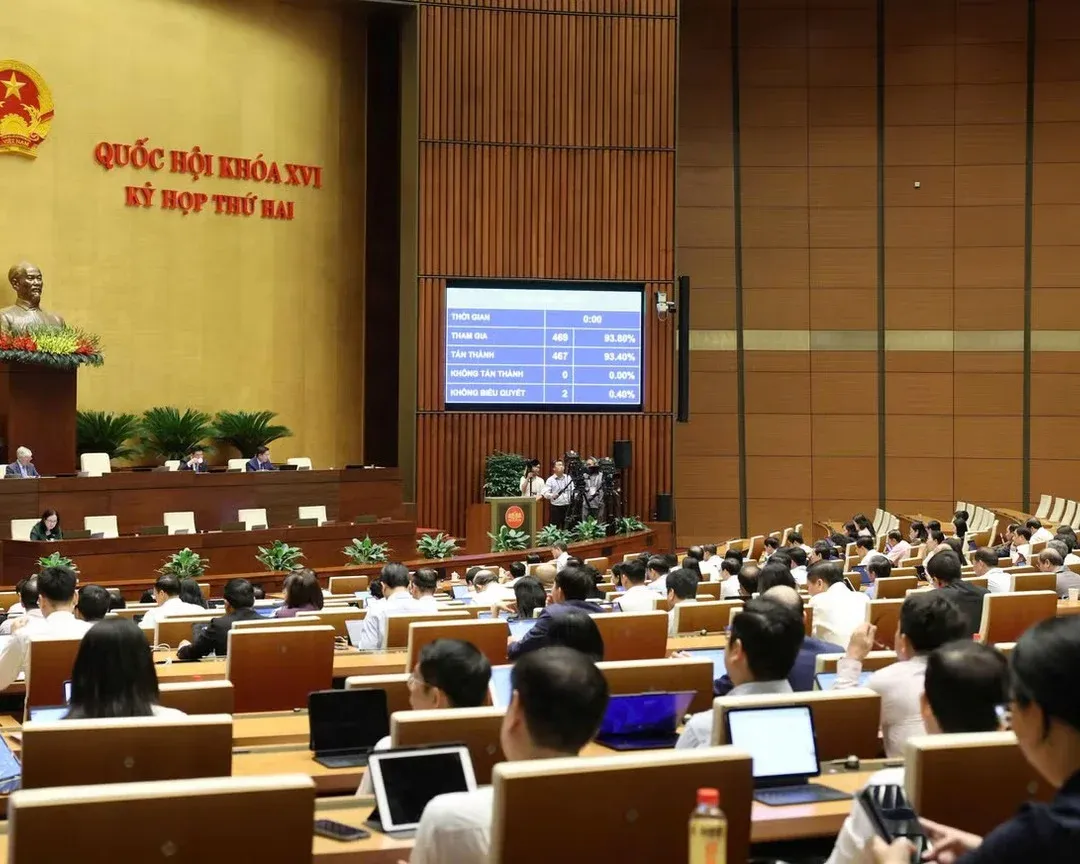
Sáng thứ Bảy 7/11, Quốc hội khóa XVI thông qua Nghị quyết về kế hoạch phát triển kinh tế - xã hội năm 2027 với 467/469 đại biểu tán thành.Người Quan Sát Ba chỉ tiêu đầu bảng gồm tăng trưởng GDP từ 10% trở lên, chỉ số giá tiêu dùng (CPI) tăng khoảng 4,5% và GDP bình quân đầu người khoảng 6.100 USD.Thời báo Tài chính
Hai trong ba con số ấy không mới. Nghị quyết kế hoạch năm 2026, do Quốc hội khóa XV thông qua ngày 13/11/2025, cũng đặt tăng trưởng từ 10% trở lên và CPI bình quân khoảng 4,5%.Nhà đầu tư Điều khác là điểm xuất phát. Năm 2026 bắt đầu khi hai mục tiêu ấy còn ở phía trước. Năm 2027 sẽ bắt đầu khi một trong hai đã bị vượt.
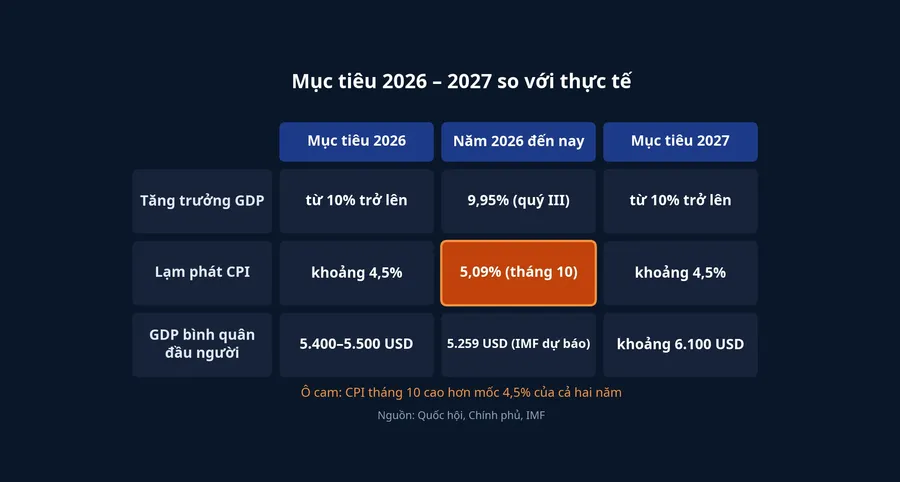
Bài viết đặt ba chỉ tiêu cạnh nhau theo ba cột: mục tiêu 2026, kết quả 2026 đến nay và mục tiêu 2027. Từ đó có thể thấy mỗi cột chạm tới ai: người gửi tiết kiệm, người vay mua nhà và người đi làm.
Tăng trưởng: quý III đã sát mốc 10%
GDP quý III/2026 tăng 9,95% so với cùng kỳ, sau mức 8,81% của quý II.FireAnt Con số này là của riêng quý III, chưa phải kết quả cả năm. Tăng trưởng cả năm còn phụ thuộc quý IV và quy mô GDP từng quý. Tại phiên họp thường kỳ tháng 10, Chính phủ vẫn yêu cầu phấn đấu hoàn thành mục tiêu tăng trưởng từ 10% trở lên cho năm nay.FireAnt
Mục tiêu năm 2027 được chia nhỏ theo ngành: nông, lâm nghiệp và thủy sản tăng 3,8% (phấn đấu 4%), công nghiệp - xây dựng tăng 12,2%, dịch vụ tăng 9,8%. Tổng vốn đầu tư toàn xã hội được đặt ở mức 36–38% GDP. Nghị quyết cũng giao chỉ tiêu cho từng địa phương, như Hà Nội 11,1%, TP. Hồ Chí Minh 10,4% và Hải Phòng 13%.Thời báo Tài chính
Ở cột tăng trưởng, khoảng cách giữa năm 2026 và mục tiêu 2027 khá nhỏ. Nền kinh tế đã chạy được ở nhịp gần 10% trong một quý. Câu hỏi của năm 2027 là giữ nhịp ấy suốt bốn quý, và đó cũng là chỗ cột tăng trưởng gặp cột lạm phát.
Lạm phát: năm 2027 bắt đầu ở phía trên mốc 4,5%
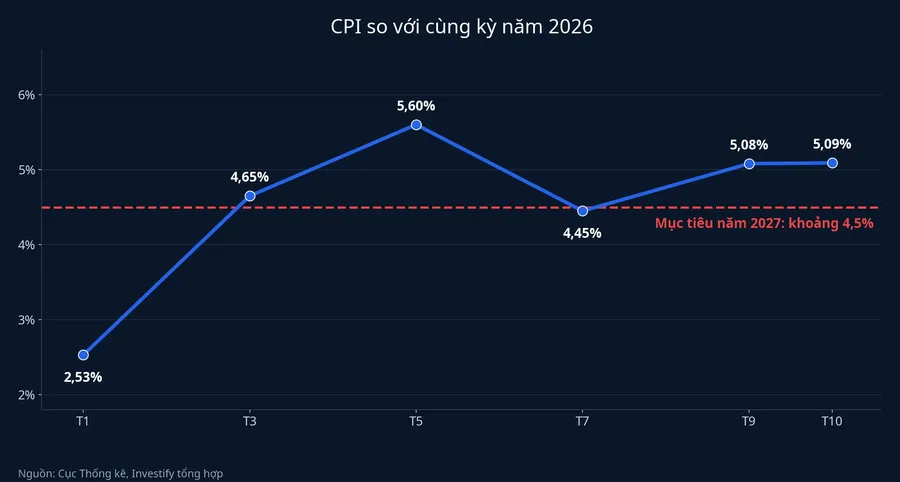
Theo báo cáo của Cục Thống kê (Bộ Tài chính) nêu tại họp báo Chính phủ trưa 4/11, CPI tháng 10/2026 tăng 5,09% so với cùng kỳ. Tính bình quân 10 tháng, CPI tăng 4,57%, cao hơn mức 3,27% của cùng kỳ năm 2025.VnEconomy
Điều đáng chú ý không phải là con số 4,57% nhỉnh hơn 4,5% bao nhiêu. Mức bình quân là con số nhìn lùi về 10 tháng đã qua. Mức tăng của riêng tháng 10 so với cùng kỳ mới là nơi năm 2027 sẽ bắt đầu, và nó cao hơn mốc 4,5% khoảng 0,6 điểm phần trăm. Nếu giá cả không hạ nhiệt trong các tháng cuối năm, năm 2027 sẽ phải kéo lạm phát từ khoảng 5% về khoảng 4,5%, chứ không chỉ giữ nguyên.
Nghị quyết đặt hai mục tiêu cạnh nhau một cách có chủ ý: tăng trưởng từ 10% trở lên gắn với giữ vững ổn định kinh tế vĩ mô, kiểm soát lạm phát, bảo đảm các cân đối lớn.Người Quan Sát Hai mục tiêu kéo về hai phía. Tăng trưởng cao cần vốn rẻ và tín dụng mở, còn kiểm soát lạm phát cần chính sách tiền tệ không quá nới.
Người gửi tiết kiệm: lãi thực còn bao nhiêu
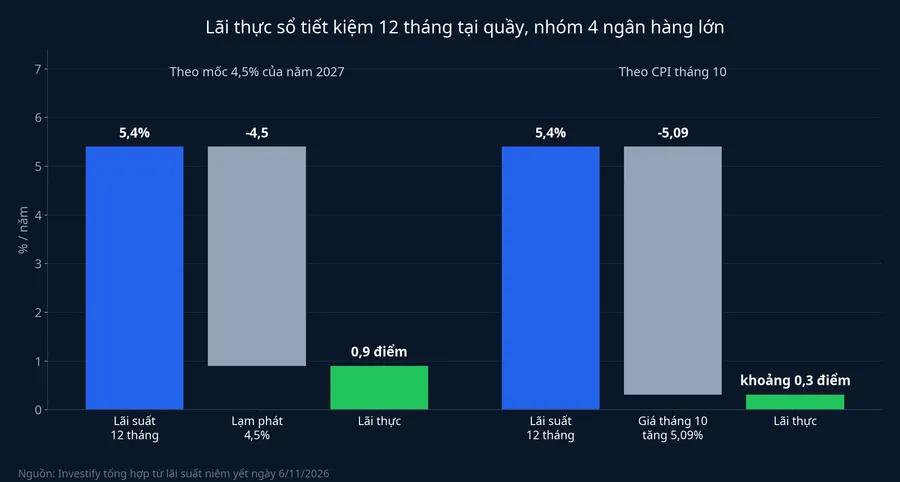
Với người gửi tiết kiệm, mốc khoảng 4,5% là thước đo hợp lý để tính lãi thực của sổ năm 2027, tức phần lãi còn lại sau khi trừ mức tăng giá. Ngày 6/11, Agribank, Vietcombank, BIDV và VietinBank cùng niêm yết lãi suất tiết kiệm tại quầy kỳ hạn 12 tháng ở mức 5,4%/năm.FireAnt Phép trừ đơn giản cho thấy hai kết quả:
- Nếu lạm phát năm 2027 đúng khoảng 4,5%, sổ 12 tháng ở nhóm ngân hàng này còn lãi thực khoảng 0,9 điểm phần trăm.
- Nếu đo theo mức tăng giá tháng 10 vừa qua (5,09%), lãi thực chỉ còn khoảng 0,3 điểm.
Lãi suất huy động cũng vừa đi xuống. Sau yêu cầu của Ngân hàng Nhà nước về tiết giảm chi phí để hạ mặt bằng lãi suất, các ngân hàng thương mại nhà nước và ngân hàng nước ngoài giảm lãi suất huy động niêm yết phổ biến 0,5 điểm phần trăm, các ngân hàng thương mại cổ phần giảm 0,5–0,7 điểm.FireAnt Như vậy, với người gửi tiền ở nhóm ngân hàng lớn, khoảng đệm giữa lãi tiết kiệm và mục tiêu lạm phát đã mỏng, chưa tới 1 điểm phần trăm. Mốc 4,5% là mục tiêu chứ không phải mức lạm phát chắc chắn xảy ra, nhưng đó là mốc hợp lý nhất hiện có để đặt cạnh lãi suất khi sổ đến hạn tái tục.
Người vay mua nhà: nghị quyết nói gì về lãi suất
Về tiền tệ, nghị quyết yêu cầu điều hành lãi suất, tỷ giá phù hợp với tình hình trong nước và quốc tế; giảm lãi suất cho vay, hướng tín dụng vào sản xuất kinh doanh và lĩnh vực ưu tiên; kiểm soát tín dụng đối với các lĩnh vực tiềm ẩn rủi ro. Nghị quyết cũng đặt mục tiêu hoàn thành hơn 176 nghìn căn nhà ở xã hội, nhà ở cho thuê và nhà ở công nhân trong năm 2027.Thời báo Tài chính
Câu chữ ấy có hai lớp với người vay mua nhà thương mại. Lớp thứ nhất là định hướng giảm lãi suất cho vay. Lớp thứ hai là địa chỉ của định hướng: sản xuất kinh doanh và lĩnh vực ưu tiên. Chỉ đạo của Chính phủ ở phiên họp tháng 10 cũng theo hướng đó, yêu cầu Ngân hàng Nhà nước đôn đốc các tổ chức tín dụng giảm lãi suất cho vay đối với sản xuất, kinh doanh, các lĩnh vực ưu tiên, xuất khẩu và doanh nghiệp nhỏ và vừa.FireAnt
Mặt bằng lãi vay mua nhà hiện phổ biến 10–11%/năm trong thời gian ưu đãi, sau đó có thể lên 12–15%/năm khi thả nổi.FireAnt TS. Cấn Văn Lực, Chuyên gia kinh tế trưởng Ngân hàng TMCP Đầu tư và Phát triển Việt Nam (BIDV), cho rằng dư địa giảm lãi suất với bất động sản hạn chế, vì đây là lĩnh vực dùng nhiều vốn tín dụng và thời gian thu hồi vốn dài. Theo ông Lực, dư nợ bất động sản chiếm khoảng 25% tổng dư nợ, và đến cuối tháng 9/2026, chênh lệch giữa tổng dư nợ tín dụng và tiền gửi tại các ngân hàng lên tới khoảng 2 triệu tỷ đồng. Ông cũng nêu điều kiện để giảm lãi suất cho vay bền vững là ngân hàng phải có nguồn vốn đầu vào với chi phí hợp lý.
Đến đây hai cột của bảng nối với nhau. Nguồn vốn đầu vào của ngân hàng là tiền gửi. Lạm phát quanh 4,5% đặt một mốc dưới cho lãi suất tiền gửi nếu ngân hàng muốn giữ người gửi, và lãi vay được xây trên chi phí đó. Vì vậy, với người vay mua nhà thương mại, định hướng giảm lãi suất trong nghị quyết là tín hiệu thuận, nhưng chưa phải lời hứa cho khoản vay của chính họ.
Vẫn có những cách đọc khác. Một là lạm phát hạ nhanh trong các tháng cuối năm nhờ điều chỉnh thuế xăng và giá điện mà Chính phủ đã nêu tại họp báo 4/11,VnEconomy mở thêm dư địa giảm lãi suất trên diện rộng. Hai là các ngân hàng lớn có chi phí vốn thấp hơn sẽ giảm lãi vay trước, như nhận định của ông Nguyễn Anh Quê, Chủ tịch Tập đoàn G6, rằng khả năng điều chỉnh giữa các ngân hàng không đồng đều. Dữ liệu hiện có nghiêng về cách đọc thận trọng: theo ông Quê, sau đợt chỉ đạo giảm lãi suất hồi tháng 5, lãi suất huy động và cho vay còn tăng.FireAnt
Thu nhập: mốc 6.100 USD so với dự báo bên ngoài
GDP bình quân đầu người là chỉ tiêu duy nhất trong ba chỉ tiêu được nâng lên rõ rệt, từ 5.400–5.500 USD của mục tiêu 2026 lên khoảng 6.100 USD cho năm 2027. Để tham khảo, Quỹ Tiền tệ Quốc tế (IMF) dự báo chỉ số này đạt 5.259 USD năm 2026 và 5.659 USD năm 2027.FireAnt Đây là dự báo của IMF, không phải số thực hiện.
Mốc 6.100 USD cao hơn dự báo năm 2027 của IMF khoảng 440 USD. Khoảng cách này không hoàn toàn do tăng trưởng, vì GDP bình quân đầu người tính bằng USD phụ thuộc cả lạm phát và tỷ giá. Một năm lạm phát cao hơn có thể đẩy con số danh nghĩa lên mà không làm thu nhập thực của người đi làm tăng tương ứng. Vì vậy, mốc 6.100 USD là con số bình quân của cả nền kinh tế, và nên đọc cùng mức lạm phát đi kèm.
Kết luận: năm 2027 lặp mục tiêu, không lặp điểm xuất phát
Trên ba cột, bảng mục tiêu 2027 gần như lặp lại năm 2026 ở tăng trưởng và lạm phát, và nâng mạnh mục tiêu thu nhập. Khác biệt thật nằm ở vị trí xuất phát: tăng trưởng quý III đã sát mốc 10%, còn lạm phát tháng 10 đã ở trên mốc 4,5%. Nghĩa là gánh nặng của năm 2027 nằm ở cột lạm phát nhiều hơn cột tăng trưởng.
Với người gửi tiết kiệm, lấy 4,5% làm mốc tính lãi thực cho năm 2027 là hợp lý. Ở mức 5,4% của nhóm ngân hàng lớn, khoảng đệm chưa tới 1 điểm phần trăm, và mỏng hơn nữa nếu đo theo mức tăng giá gần nhất. Với người vay mua nhà thương mại, định hướng giảm lãi suất trong nghị quyết nhắm vào sản xuất kinh doanh và lĩnh vực ưu tiên, nên khung tính toán thận trọng cho khoản vay là mức lãi sau ưu đãi, 12–15%/năm.
Hai dữ kiện sẽ cho biết khung này nghiêng về phía nào. Thứ nhất là CPI tháng 11, công bố đầu tháng 12: nếu hạ rõ về gần 4,5% so với cùng kỳ, dư địa giảm lãi suất năm 2027 rộng hơn; nếu vẫn quanh 5%, mục tiêu kiểm soát lạm phát sẽ là giới hạn cho việc hạ lãi suất. Thứ hai là chỉ tiêu tăng trưởng tín dụng năm 2027 do Ngân hàng Nhà nước giao, cho biết lượng vốn sẽ được nới tới đâu.