
Từ ngày 5/11/2026, Công ty Cổ phần Chứng khoán Tiên Phong (TPS, mã ORS trên HoSE) có người điều hành mới. Công ty này đang ở vị trí khá thuận lợi so với kế hoạch: sau 9 tháng, lợi nhuận trước thuế khoảng 313 tỷ đồng, đạt khoảng 73% chỉ tiêu cả năm. Nhìn vào con số, điều đáng chú ý nằm ở nguồn tạo ra lợi nhuận. Trong quý III, lãi và lỗ từ danh mục tự doanh gần như triệt tiêu nhau, còn phần tăng thêm đến từ cho vay ký quỹ, trái phiếu giữ đến ngày đáo hạn và môi giới.
Ai rời ghế, ai nhận việc
Theo CafeF, HĐQT TPS đã thông qua việc miễn nhiệm ông Nguyễn Chí Thành khỏi chức Tổng giám đốc kiêm người đại diện theo pháp luật từ ngày 5/11/2026.CafeF Cùng ngày, ông Nguyễn Trọng Thanh, Phó Tổng giám đốc, được giao giữ chức Quyền Tổng giám đốc cho đến khi HĐQT có quyết định khác. Chủ tịch HĐQT Nguyễn Hồng Quân đảm nhận vai trò người đại diện theo pháp luật.
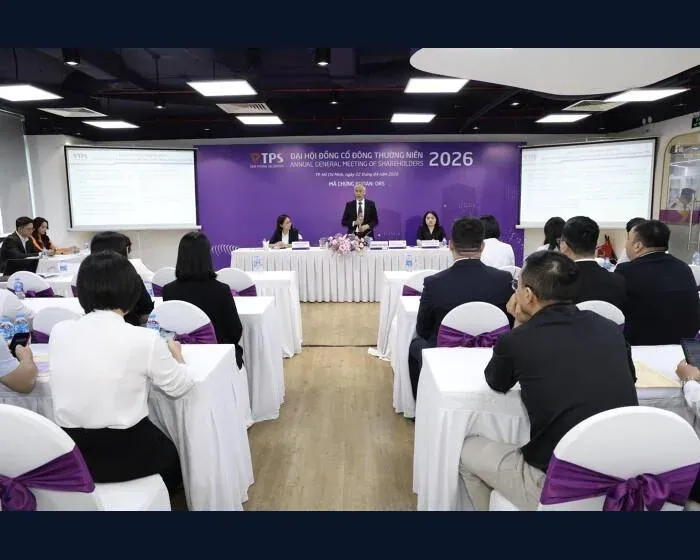
Vietnamfinance cho biết các thay đổi này căn cứ Nghị quyết HĐQT số 20.1/2026/NQ-HĐQT ban hành ngày 4/11/2026, và việc chuyển người đại diện theo pháp luật sang Chủ tịch HĐQT phù hợp với điều lệ sửa đổi mà đại hội đồng cổ đông thông qua cùng ngày.Vietnamfinance
Ông Thành, cựu Tổng giám đốc TPS, nhận chức từ ngày 23/4/2026, tức ngồi ghế này hơn 6 tháng. Ông sinh năm 1980, từng làm việc gần 12 năm tại Chứng khoán Sài Gòn – Hà Nội (SHS) và giữ chức Tổng giám đốc SHS từ tháng 2/2024 đến khi từ nhiệm đầu năm 2026.Mekong Asean Người nhận quyền điều hành, ông Thanh, sinh năm 1991, có hơn 10 năm kinh nghiệm tài chính ngân hàng với chuyên môn về thẩm định tín dụng và tài trợ vốn. Ông cũng được bổ nhiệm Phó Tổng giám đốc từ 23/4/2026 và trước đó là Giám đốc Khối Ngân hàng đầu tư Tự doanh.Báo Pháp luật Việt Nam
TPS là công ty con của Ngân hàng TMCP Tiên Phong (TPBank), đơn vị đã nâng tỷ lệ sở hữu lên 51% qua đợt chào bán riêng lẻ cuối năm 2025.Báo Pháp luật Việt Nam
Chín tháng đã làm được gần ba phần tư kế hoạch
Kết quả kinh doanh mà ban điều hành mới tiếp quản không xấu. Chín tháng đầu năm 2026, TPS đạt doanh thu hoạt động khoảng 1.125 tỷ đồng, tăng 3% so với cùng kỳ. Lợi nhuận trước thuế khoảng 313 tỷ đồng, gấp hơn 9 lần cùng kỳ, và lợi nhuận sau thuế khoảng 250 tỷ đồng, gấp gần 12 lần.CafeF Mức tăng tính bằng lần một phần đến từ nền so sánh thấp của 9 tháng đầu năm 2025.Mekong Asean
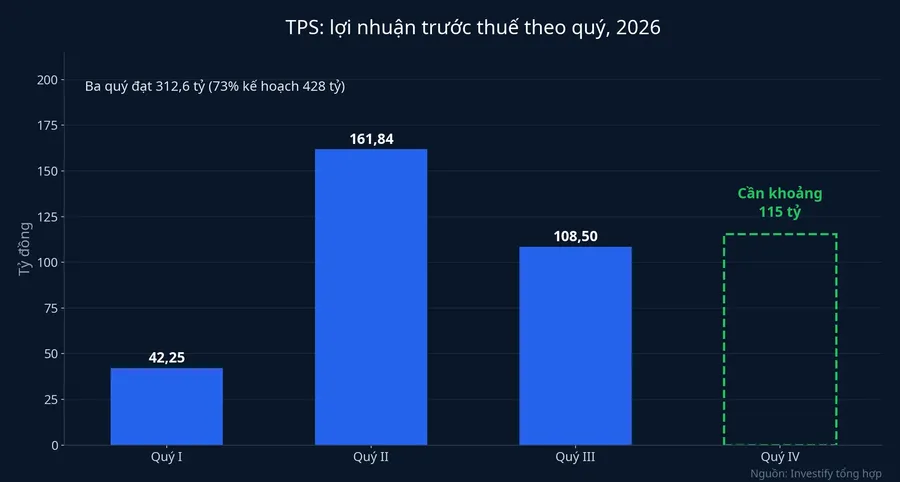
Kế hoạch năm 2026 là doanh thu 2.250 tỷ đồng và lợi nhuận trước thuế 428 tỷ đồng. Phần lợi nhuận đã đạt khoảng 73% chỉ tiêu. Doanh thu đi chậm hơn, mới ở mức khoảng một nửa mục tiêu cả năm.Báo Pháp luật Việt Nam
Tách theo quý, lợi nhuận trước thuế của TPS năm nay là 42,25 tỷ đồng ở quý I, 161,84 tỷ đồng ở quý II và 108,5 tỷ đồng ở quý III. Để đủ 428 tỷ đồng, quý IV cần thêm khoảng 115 tỷ đồng lãi trước thuế. Mức này chỉ cao hơn quý III khoảng 7 tỷ đồng và thấp hơn quý II khá xa.
Quý III: doanh thu tăng, lãi giảm vì danh mục tự doanh
Quý III là quý duy nhất trong năm lãi trước thuế đi lùi so với cùng kỳ, từ 133,88 tỷ đồng của quý III/2025. Doanh thu hoạt động quý này đạt khoảng 489 tỷ đồng, tăng 37% so với cùng kỳ, nhưng lợi nhuận trước thuế khoảng 108,5 tỷ đồng, giảm gần 19%.Mekong Asean Lợi nhuận sau thuế 86,4 tỷ đồng, giảm 35,3% so với 133,5 tỷ đồng của quý III/2025.Vietnamfinance
Lãi giảm vì danh mục tài sản tài chính ghi nhận theo giá trị hợp lý qua lãi lỗ, tức phần cổ phiếu và trái phiếu tự doanh được tính theo giá thị trường. Trong quý, nhóm này mang về khoảng 195 tỷ đồng lãi, tăng 16% so với cùng kỳ, nhưng lỗ cũng tăng 247%, lên khoảng 191 tỷ đồng.Mekong Asean Chênh lệch giữa hai khoản chỉ còn khoảng 4 tỷ đồng, so với 136,04 tỷ đồng ở quý II.
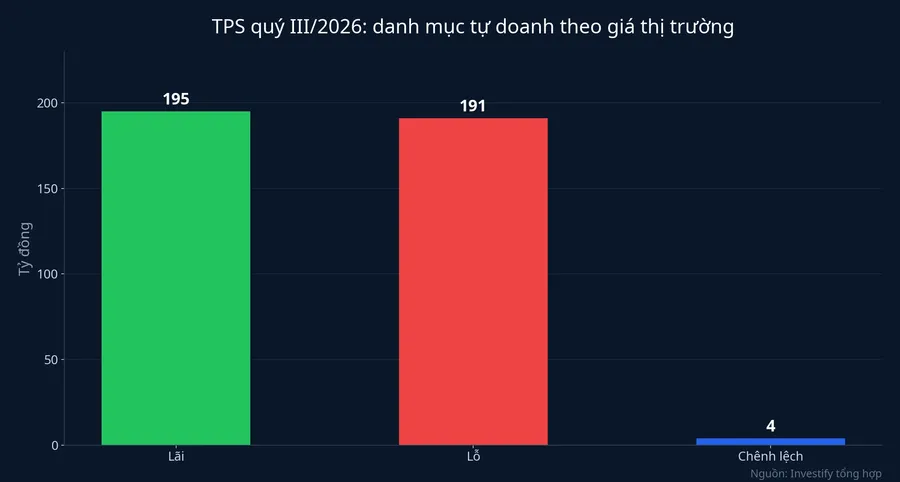
TPS đã giải trình nguyên nhân. Theo văn bản giải trình, khoảng 55% mức giảm lợi nhuận đến từ việc đánh giá lại tài sản: kết quả đánh giá lại chuyển từ lãi 2,08 tỷ đồng cùng kỳ sang lỗ 11,87 tỷ đồng. Công ty cho biết đây là khoản lỗ chưa thực hiện, phát sinh do giá thị trường cuối kỳ và có thể được hoàn nhập nếu thị trường phục hồi. Khoảng 45% còn lại đến từ việc mua bán tài sản, khi khoản lỗ bán tài sản thuộc nhóm này tăng thêm 109,62 tỷ đồng.Mekong Asean Ngày 6/11, TPS tiếp tục cho biết biến động lợi nhuận quý III chủ yếu xuất phát từ danh mục này.FireAnt
Các mảng tăng trong cùng quý
Trong khi tự doanh gần như không đóng góp, các mảng khác tăng mạnh. Lãi từ các khoản cho vay và phải thu đạt khoảng 66 tỷ đồng, tăng 141% so với cùng kỳ. Lãi từ trái phiếu và các khoản đầu tư giữ đến ngày đáo hạn đạt khoảng 45 tỷ đồng, gấp hơn 4 lần. Doanh thu môi giới đạt khoảng 25 tỷ đồng, tăng 31%.Mekong Asean
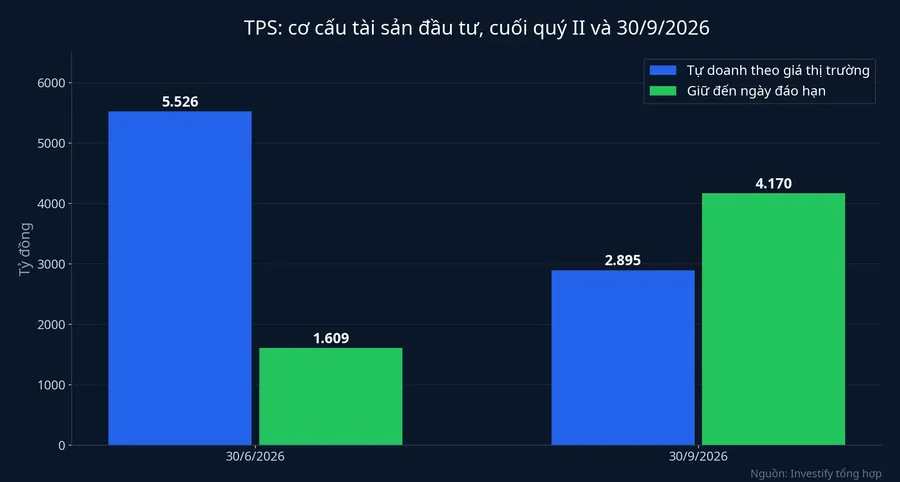
Bảng cân đối dịch chuyển theo cùng hướng. Từ cuối quý II đến 30/9, giá trị danh mục tự doanh tính theo giá thị trường giảm từ khoảng 5.526 tỷ đồng xuống 2.895 tỷ đồng, tức gần 48%. Cùng thời gian, các khoản đầu tư giữ đến ngày đáo hạn tăng từ khoảng 1.609 tỷ đồng lên hơn 4.170 tỷ đồng, gấp khoảng 2,6 lần.Mekong Asean Khoản đầu tư giữ đến hạn ghi nhận theo lãi suất, không bị đánh giá lại theo giá thị trường mỗi cuối quý. Vì vậy, nếu cơ cấu này giữ nguyên, lợi nhuận các quý tới sẽ ít dao động theo giá chứng khoán hơn.
Cho vay ký quỹ là mảng tăng nhanh nhất. Tại 30/9/2026, dư nợ cho vay ký quỹ của TPS đạt gần 2.663 tỷ đồng, tăng hơn 42% sau một quý và khoảng 86% so với đầu năm. Tổng tài sản đạt hơn 17.313 tỷ đồng, tăng 21% so với đầu năm.Mekong Asean Tính cả khoản ứng trước tiền bán, tổng dư nợ cho vay hơn 2.790 tỷ đồng.
Tiền mặt và nợ vay
Song song với đà tăng của cho vay và trái phiếu giữ đến hạn, tiền mặt của TPS giảm và nợ vay tăng. Tiền và các khoản tương đương tiền giảm từ khoảng 5.981 tỷ đồng đầu năm xuống 702 tỷ đồng tại 30/9. Vay ngắn hạn tăng từ khoảng 2.046 tỷ đồng lên 3.740 tỷ đồng, trong đó riêng quý III tăng gần 60% từ mức 2.339 tỷ đồng cuối quý II.Mekong Asean
Nợ phải trả tại 30/9 khoảng 9.426 tỷ đồng, tăng hơn 40% so với đầu năm.Vietnamfinance Vốn chủ sở hữu khoảng 7.887,6 tỷ đồng, chỉ tăng 3,27%. Tỷ lệ dư nợ cho vay trên vốn chủ (tính cả ứng trước tiền bán) tăng từ 19,12% lên 35,37%.
Vay thêm đi kèm chi phí vốn. Chi phí lãi vay quý III là 141,64 tỷ đồng, tăng từ 118,36 tỷ đồng ở quý II. Phần lãi mà mảng cho vay mang lại vì thế phụ thuộc vào chênh lệch giữa lãi suất cho khách vay và lãi suất TPS phải trả cho ngân hàng.
Người cầm ORS và khách vay ký quỹ sẽ thấy gì
Với khách hàng đang vay ký quỹ, nghị quyết ngày 4/11 chỉ thay người điều hành và người đại diện theo pháp luật. Điều đáng theo dõi là chính sách cho vay của ban điều hành mới: danh mục cổ phiếu được cho vay, tỷ lệ cho vay và lãi suất.
Với người cầm cổ phiếu, ORS đóng cửa phiên 6/11 ở 14.300 đồng, giảm 1,38%, sau phiên 5/11 giảm 2,03%. Hai phiên chưa đủ để nói thị trường đánh giá việc đổi người theo hướng nào.
Luận điểm của bài này là cấu trúc lợi nhuận. Quý III cho thấy TPS dựa vào cho vay và trái phiếu giữ đến hạn nhiều hơn, vào lãi bán chứng khoán ít hơn so với nửa đầu năm. Với cấu trúc đó, quý IV chỉ cần lãi ngang quý III cộng thêm khoảng 7 tỷ đồng là đạt kế hoạch, kể cả khi tự doanh tiếp tục gần như không đóng góp. Việc đổi người điều hành và kết quả kinh doanh diễn ra gần nhau, nhưng tài liệu có trong tay không đủ để nối chúng thành quan hệ nhân quả.
Báo cáo tài chính quý IV, hạn công bố trong tháng 1/2027, sẽ cho biết kết quả. Hai dòng cần đặt cạnh nhau là lãi từ cho vay và phải thu, so với chi phí lãi vay. Nếu khoảng cách giữa hai dòng này tiếp tục nới rộng, phần kế hoạch còn lại nằm trong tầm tay. Nếu chi phí lãi vay tăng nhanh hơn lãi cho vay, quý IV sẽ khó đạt mức 115 tỷ đồng.