
Chín tháng đầu năm 2026, Ngân hàng TMCP Quốc tế Việt Nam (VIB) báo lợi nhuận trước thuế hợp nhất 7.591,5 tỷ đồng, tăng 7,7% so với 7.046,3 tỷ đồng cùng kỳ.Kinh tế Môi trường Riêng quý III, con số này là 2.405,8 tỷ đồng, tăng 18,5% so với cùng kỳ. Với kế hoạch 11.550 tỷ đồng cho cả năm, VIB đã hoàn thành khoảng 66% sau chín tháng.Doanh Nhân VN
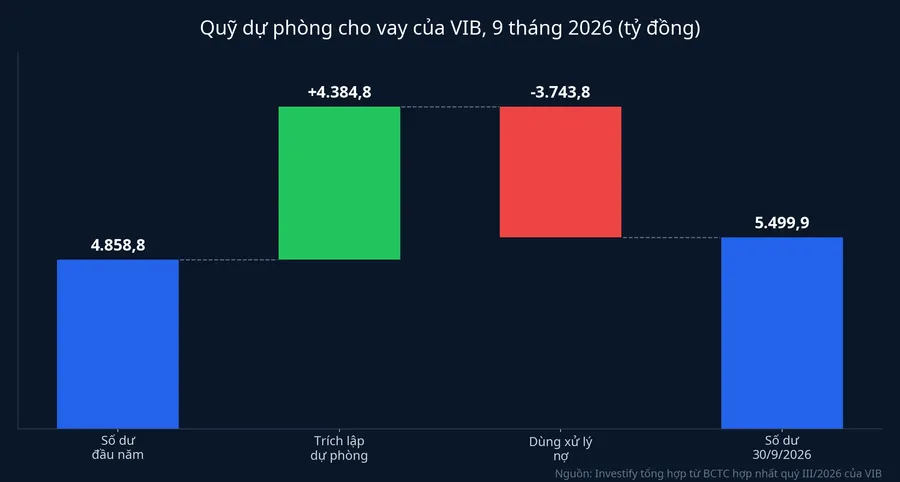
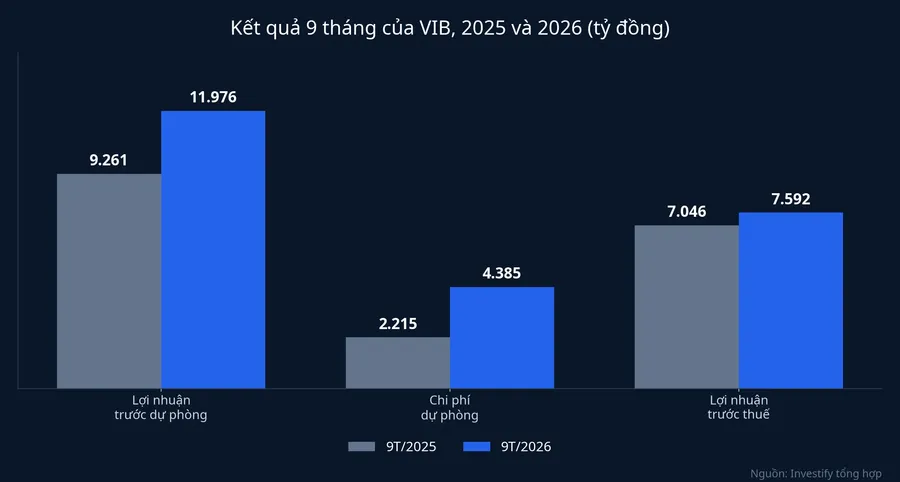
Bên dưới con số lãi ấy có một chi tiết đáng đọc kỹ. Ngân hàng trích 4.384,8 tỷ đồng chi phí dự phòng rủi ro tín dụng, gần gấp đôi mức 2.215 tỷ đồng của cùng kỳ năm 2025.Mekong ASEAN Trong cùng thời gian, VIB dùng 3.743,8 tỷ đồng dự phòng để xử lý các khoản nợ có rủi ro. Lấy số trích trừ số đã dùng, quỹ dự phòng cho vay khách hàng chỉ dày thêm khoảng 641 tỷ đồng. Nhìn vào con số, đây là câu chuyện của một ngân hàng làm ra nhiều tiền hơn hẳn, nhưng phần lớn khoản tăng thêm được giữ lại cho dự phòng.
Tiền thu thêm đến từ đâu
Tổng thu nhập hoạt động 9 tháng đạt hơn 17.329 tỷ đồng, tăng 17,7%.Doanh nhân trẻ Mảng tăng nhanh nhất là dịch vụ: lãi thuần từ hoạt động dịch vụ đạt 4.054,7 tỷ đồng, gấp 3,19 lần cùng kỳ.Điện tử & Ứng dụng Theo thuyết minh mà tạp chí này dẫn lại, thu từ dịch vụ thanh toán đạt 3.948,2 tỷ đồng, tăng 93,3% và chiếm hơn 71% tổng thu dịch vụ, trong khi chi phí cho dịch vụ thanh toán gần như đứng yên. Riêng quý III, lãi thuần dịch vụ đạt 990,3 tỷ đồng, gấp đôi cùng kỳ.Kinh tế Môi trường
Ở phía chi phí, chi phí hoạt động 9 tháng giảm 2% còn 5.352,8 tỷ đồng, và tỷ lệ chi phí trên thu nhập lùi từ 37,1% xuống 30,9%. Chi phí lãi thì tăng 45,9%. Theo Tạp chí Kinh tế Môi trường, diễn biến này đi cùng việc tiền gửi không kỳ hạn giảm và ngân hàng huy động nhiều hơn qua giấy tờ có giá.
Một mảng đi ngược chiều là kinh doanh ngoại hối. Mảng này lỗ gần 1.147 tỷ đồng sau 9 tháng, trong khi cùng kỳ lãi gần 124 tỷ đồng, riêng quý III lỗ gần 368 tỷ đồng.Doanh nhân trẻ Tạp chí Điện tử & Ứng dụng cho rằng khoản lỗ chủ yếu do chi phí công cụ phái sinh tiền tệ lên 2.898,2 tỷ đồng.
Cộng lại, lợi nhuận trước dự phòng đạt gần 11.976 tỷ đồng, tăng 29,4%.Doanh nhân trẻ Nếu chỉ nhìn dòng này, VIB đang có một năm rất tốt.
Phần lớn khoản tăng thêm đi vào dự phòng
Lợi nhuận trước dự phòng tăng thêm khoảng 2.700 tỷ đồng so với cùng kỳ, trong khi chi phí dự phòng tăng thêm khoảng 2.170 tỷ đồng (từ 2.215 tỷ lên 4.384,8 tỷ). Phần còn lại chảy xuống lợi nhuận trước thuế là khoảng 545 tỷ đồng, đúng bằng chênh lệch giữa 7.591,5 tỷ năm nay và 7.046,3 tỷ năm trước. Nói cách khác, cứ 5 đồng lợi nhuận hoạt động tăng thêm thì khoảng 4 đồng đi vào dự phòng. Lãi 9 tháng tăng không phải vì VIB trích ít đi: ngân hàng trích nhiều hơn hẳn, và lợi nhuận vẫn tăng nhờ thu nhập hoạt động tăng nhanh hơn.
Quý III cho thấy cùng một cơ chế. Chi phí dự phòng quý này lên 1.899 tỷ đồng, tăng 64% so với cùng kỳ và lấy đi 44% lợi nhuận trước dự phòng. Lợi nhuận trước dự phòng của quý tăng 35%, nên sau dự phòng, lãi vẫn tăng 18,5%.Điện tử & Ứng dụng
Về chất lượng của khoản thu quý III, Chứng khoán Rồng Việt (VDSC) ghi nhận thu hồi nợ xấu đã xử lý ngoại bảng đạt 700 tỷ đồng, tăng 61% và chiếm hơn một nửa thu nhập ngoài lãi của quý. VDSC xem đây là nguồn thu đột biến.Doanh Nhân VN Tính chung 9 tháng, khoản thu hồi nợ đã xử lý mang về 1.491 tỷ đồng, tăng 16,5%.Kinh tế Môi trường Như vậy lãi quý III có ba nguồn đỡ: phí dịch vụ, biên lãi cải thiện (VDSC ghi nhận biên lãi thuần quý III lên 3,3%, tăng 0,2 điểm phần trăm so với quý II) và tiền thu hồi từ nợ cũ. Nguồn thứ ba khó lặp lại đều đặn như hai nguồn đầu.
Trích nhiều, quỹ dày thêm ít
Số dư dự phòng cho vay khách hàng cuối tháng 9 là 5.499,9 tỷ đồng, tăng 13,2% so với đầu năm. Trong khi đó, nợ xấu (nợ nhóm 3 đến nhóm 5) lên 13.167,1 tỷ đồng, tăng 16,2% so với mức 11.334,7 tỷ đồng đầu năm.Kinh tế Môi trường Nợ xấu tăng nhanh hơn quỹ dự phòng một chút, nên tỷ lệ bao phủ nợ xấu giảm từ 42,9% xuống khoảng 41,8%. Nói đơn giản, cứ 100 đồng nợ xấu, VIB có khoảng 42 đồng dự phòng đứng sau.
Cơ cấu nợ xấu cũng đổi. Nợ nhóm 5 (có khả năng mất vốn) giảm 11,2% xuống 5.650,3 tỷ đồng, khớp với việc ngân hàng đã xử lý nợ cũ. Ngược lại, nợ nhóm 3 (dưới tiêu chuẩn) tăng 85,7% lên 3.991,1 tỷ đồng và nợ nhóm 4 tăng 24,8%. Nợ mới chuyển xấu vì vậy đến nhanh hơn nợ cũ được dọn đi.
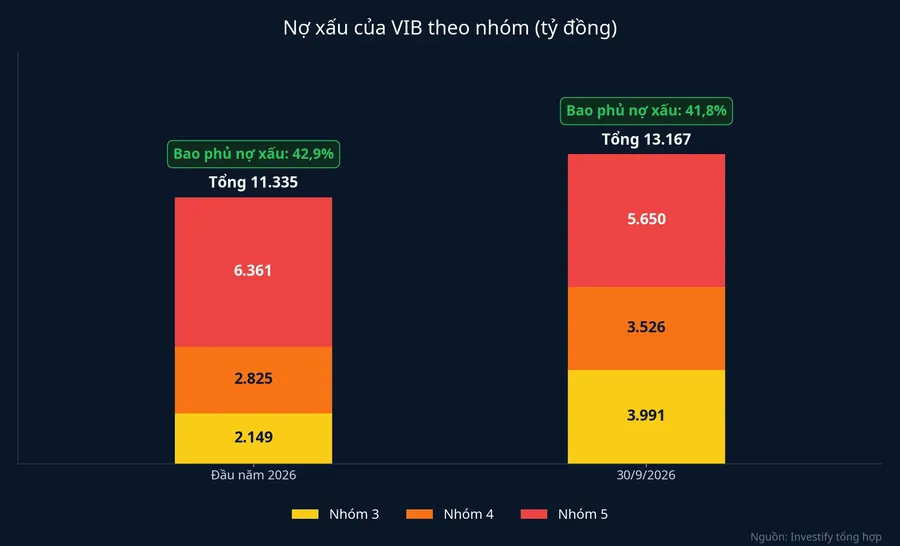
Theo VDSC, nợ xấu hình thành ròng trong quý III khoảng 3.000 tỷ đồng, mức cao nhất theo quý kể từ quý I/2023, và tỷ lệ bao phủ 42% đưa VIB vào nhóm có bộ đệm dự phòng mỏng trong hệ thống.Doanh Nhân VN
Tỷ lệ nợ xấu VIB công bố là 2,29%, so với 2,16% cuối năm 2025.Doanh nhân trẻ Phía sau con số đó, nợ cần chú ý (nhóm 2) đạt 11.466,4 tỷ đồng, tăng 25,4%.Kinh tế Môi trường Nhóm 2 gồm các khoản đã trễ hạn nhưng chưa thành nợ xấu, nên đây là chỉ báo sớm cho áp lực dự phòng của các quý tới.
Vốn và thanh khoản vẫn trong giới hạn
Bộ đệm dự phòng không dày thêm không đồng nghĩa với việc ngân hàng thiếu an toàn về vốn hay thanh khoản. Theo thông tin VIB công bố, tỷ lệ an toàn vốn theo Basel III trên 11%, so với mức tối thiểu 8%. Tỷ lệ cho vay trên tiền gửi (LDR) là 77%, dưới mức tối đa 85%, và ROE đạt 16,2%.CafeF
Tổng tài sản cuối tháng 9 đạt 599.583,8 tỷ đồng, tăng 7,8% so với đầu năm. Dư nợ cho vay khách hàng đạt 411.311,7 tỷ đồng, tăng 7,7%.Kinh tế Môi trường Trên sàn, cổ phiếu VIB đóng cửa phiên 4/11 ở 14.250 đồng, tăng 2,52% trong phiên thị trường chung đi lên.
Hai dòng cần theo dõi ở báo cáo quý IV
Số liệu 9 tháng cho thấy VIB làm ra nhiều tiền hơn hẳn trước dự phòng, nhờ phí thanh toán, biên lãi cải thiện và chi phí hoạt động giảm. Đồng thời, nợ mới chuyển xấu đang đến đủ nhanh để phần lớn dự phòng trích thêm được dùng ngay vào xử lý nợ, nên bộ đệm không dày lên tương xứng. Hai điều này cùng đúng. Luận điểm của bài là lãi 9 tháng có thật, nhưng chất lượng bộ đệm mới là thứ quyết định lãi các quý tới giữ được đà hay không.
Để đạt đủ kế hoạch năm, quý IV cần khoảng 3.958 tỷ đồng lợi nhuận trước thuế, cao hơn mức 2.405,8 tỷ của quý III. Báo cáo tài chính quý IV, thường công bố vào cuối tháng 1 năm sau, sẽ trả lời qua hai dòng. Dòng thứ nhất là nợ nhóm 2 và nhóm 3: nếu hai nhóm này ngừng tăng, chi phí dự phòng có cơ sở chững lại và phần lợi nhuận trước dự phòng sẽ chảy xuống lãi nhiều hơn. Dòng thứ hai là tỷ lệ bao phủ nợ xấu: giữ hoặc nhích lên trên mức khoảng 42% nghĩa là quỹ dự phòng đã bắt kịp tốc độ nợ xấu. Nếu tiếp tục giảm, lãi các quý tới vẫn phải chia phần lớn cho dự phòng, dù phí dịch vụ tăng nhanh đến đâu.