
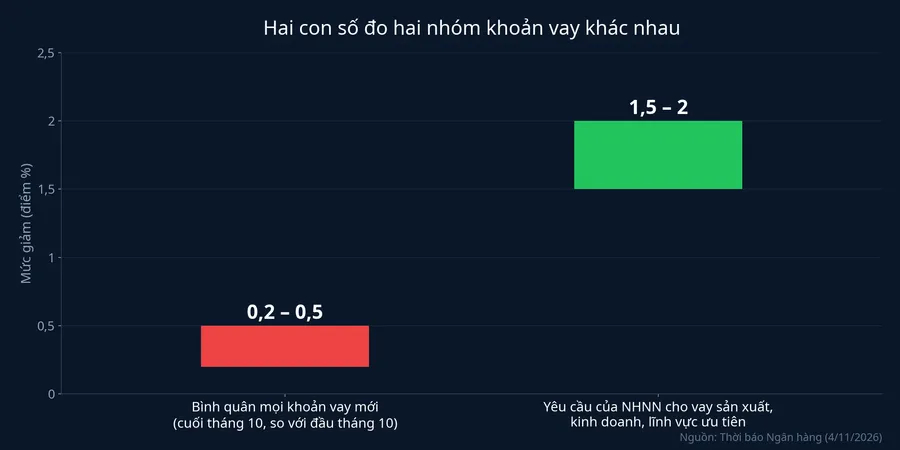
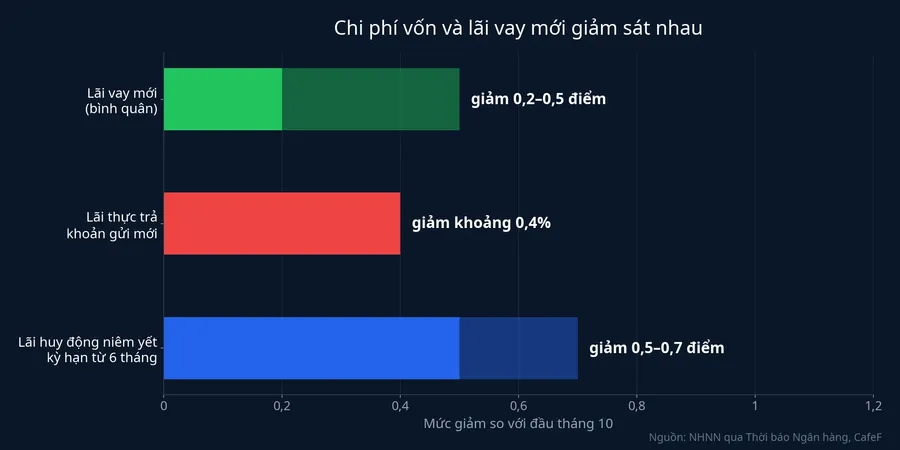
Tại họp báo Chính phủ thường kỳ ngày 4/11, Phó Thống đốc Ngân hàng Nhà nước (NHNN) Phạm Thanh Hà cho biết lãi cho vay phát sinh mới trong giai đoạn cuối tháng 10 đã giảm 0,2–0,5 điểm % so với kỳ báo cáo đầu tháng 10.Thời báo Ngân hàng Theo thống kê của NHNN được VTV dẫn lại, mức bình quân của các khoản vay mới đã về 8,88%/năm.VTV Đây là số đo đầu tiên cho cả hệ thống kể từ khi yêu cầu giảm lãi được đưa ra.
Người vay thì đã nghe về một mức giảm lớn hơn nhiều từ giữa tháng 10: 1,5–2% cho các khoản vay phục vụ sản xuất, kinh doanh và lĩnh vực ưu tiên. Hai con số này không mâu thuẫn. Chúng đo hai thứ khác nhau, và bài này đi qua từng lớp để thấy vì sao khoảng cách giữa chúng lại lớn như vậy.
Bình quân của mọi khoản vay mới, không phải mức của một chương trình
Nói đơn giản thì 0,2–0,5 điểm là mức giảm bình quân của toàn bộ khoản vay phát sinh mới trong kỳ. Còn 1,5–2% là yêu cầu dành cho một nhóm khoản vay: sản xuất, kinh doanh và các lĩnh vực ưu tiên. Một bên là mặt bằng chung, một bên là phần riêng của một nhóm.
Ngay trong nhóm ưu tiên, mức giảm cũng không đồng đều. Theo Phó Thống đốc, trên 20 ngân hàng đã công bố chương trình tín dụng ưu đãi cho sản xuất, kinh doanh và lĩnh vực ưu tiên với mức giảm từ 0,5–2%/năm.Thời báo Ngân hàng Mỗi chương trình có đối tượng, lĩnh vực và thời hạn riêng. Vietcombank chạy chương trình từ 19/10 tới hết năm 2026, giảm 1,5–2%/năm, riêng một số lĩnh vực như thương mại tiêu dùng, xăng dầu được giảm tới 3%/năm. Theo lãnh đạo ngân hàng này, gần 17.000 doanh nghiệp, cá nhân và hộ kinh doanh đã được hưởng, với dư nợ giải ngân ước khoảng 100.000 tỷ đồng.CafeF
Phép tính đơn giản giải thích phần còn lại. Nếu phần lớn khoản vay mới đều được giảm 1,5–2 điểm, mức bình quân không thể chỉ 0,2–0,5 điểm. Con số thấp như vậy chỉ xảy ra khi phần lớn khoản vay mới được giảm ít hơn nhiều, hoặc gần như chưa giảm. Đó là những khoản nằm ngoài các chương trình và ngoài nhóm lĩnh vực ưu tiên.
Cũng có một cách giải thích khác cần tính tới. Bình quân khoản vay mới còn chịu ảnh hưởng của cơ cấu: nếu trong kỳ có thêm nhiều khoản vay trung và dài hạn, vốn có lãi cao hơn khoản ngắn hạn, mức bình quân sẽ bị kéo lên dù từng khoản vay đều rẻ đi. Yếu tố này có thể làm mức giảm bình quân nhỏ đi phần nào, nhưng chưa đủ để thay lời giải chính: chương trình 1,5–2% gắn với đối tượng và hạn mức nên không thể phủ hết mặt bằng.
Chi phí vốn mới giảm khoảng 0,4%
Lãi cho vay khó giảm nhanh hơn chi phí mà ngân hàng phải trả cho nguồn tiền. NHNN coi việc giảm lãi huy động là cơ sở để giảm lãi cho vay, và đã yêu cầu giảm ít nhất 0,5 điểm %/năm lãi huy động niêm yết cho khoản gửi mới từ 6 tháng.
Trên biểu lãi niêm yết, các ngân hàng đã làm theo. Khối ngân hàng thương mại nhà nước và ngân hàng nước ngoài giảm phổ biến 0,5 điểm %/năm, khối ngân hàng thương mại cổ phần giảm 0,5–0,7 điểm %/năm.Thời báo Ngân hàng Theo CafeF dẫn số liệu NHNN, toàn bộ 46/46 ngân hàng thương mại đã giảm lãi niêm yết ở kỳ hạn từ 6 tháng.CafeF
Lãi thực trả thì giảm ít hơn biểu niêm yết. Đến cuối tháng 10, lãi huy động với khoản tiền gửi mới giảm khoảng 0,4% so với đầu tháng 10.Thời báo Ngân hàng Mức giảm của chi phí vốn mới và mức giảm của lãi vay mới đi khá sát nhau. Đây là quan sát về hai con số cùng kỳ, chưa phải phép đo nhân quả, nhưng nó khớp với cách NHNN tự đặt vấn đề: muốn lãi vay giảm sâu hơn thì nguồn tiền của ngân hàng phải rẻ hơn nữa.
Số đo này chưa tính phần giảm cho khoản vay cũ
Con số 0,2–0,5 điểm chỉ đo các khoản vay phát sinh mới, trong khi một phần lợi ích của đợt giảm lãi lại đến với khoản vay đang có. Theo CafeF, lãnh đạo Agribank cho biết đến 31/10 khoảng 200.000 tỷ đồng dư nợ cũ đã được giảm lãi, có khoản giảm tới 2,5% tùy đối tượng. Tại MB, khoản vay cũ thuộc năm lĩnh vực ưu tiên được ngân hàng chủ động giảm lãi khi đến kỳ điều chỉnh, không cần làm thủ tục.CafeF
Vì vậy, đọc 0,2–0,5 điểm thành "người vay chỉ được giảm chừng đó" là chưa đúng. Đúng hơn, đó là mức rẻ đi bình quân của một khoản vay mới ký ở cuối tháng 10.
NHNN thêm công cụ gì
Bên cạnh nghiệp vụ thị trường mở, tái cấp vốn và hoán đổi ngoại tệ kỳ hạn ngắn, ngày 3/11 NHNN thông báo triển khai hoán đổi ngoại tệ sang đồng Việt Nam kỳ hạn 6 tháng. Theo Phó Thống đốc, công cụ này nhằm hỗ trợ nguồn vốn kỳ hạn dài hơn cho các tổ chức tín dụng, tăng thanh khoản và góp phần giảm mặt bằng lãi suất.
Theo phương án được Người Quan Sát đưa tin, phiên hoán đổi dự kiến diễn ra ngày 6/11, ngày giá trị là 9/11, quy mô tối đa 2 tỷ USD, kỳ hạn 182 ngày. Ngân hàng bán USD cho NHNN để nhận đồng Việt Nam, rồi mua lại khi hợp đồng đáo hạn. Nếu dùng hết hạn mức, lượng tiền đồng cung ứng có thể gần 48.800 tỷ đồng.Người Quan Sát Khác biệt so với các đợt trước nằm ở kỳ hạn: những lần hoán đổi trước chỉ kéo dài 7–21 ngày. Nguồn vốn sáu tháng ổn định hơn cho ngân hàng khi cân nhắc cho vay với lãi thấp hơn.
Về kỷ luật, Phó Thống đốc cho biết NHNN sẽ tiếp tục chỉ đạo giảm cả lãi huy động lẫn lãi cho vay, và sẽ có biện pháp xử lý tổ chức tín dụng không thực hiện nghiêm chỉ đạo. Theo VTV, NHNN đã nêu thông điệp sẵn sàng cắt giảm chỉ tiêu tăng trưởng tín dụng với ngân hàng cố tình đua tăng lãi suất.VTV NHNN cũng cho biết sẽ theo dõi sát tín dụng trong hai tháng cuối năm để dòng vốn đi vào sản xuất, kinh doanh và lĩnh vực ưu tiên.
Con số này nghĩa là gì với từng người
Người vay mới đúng lĩnh vực, trong chương trình ưu đãi. Đây là nhóm có mức giảm rõ nhất, quanh 1,5–2% và có nơi tới 3%. Điều kiện là khoản vay phải khớp đối tượng, lĩnh vực và thời hạn của chương trình ở ngân hàng mình vay.
Người vay mới ngoài các chương trình. Với nhóm này, mức bình quân 0,2–0,5 điểm là số đo gần nhất của phần rẻ đi. Mức 1,5–2% không phải mặc định cho mọi khoản vay mới.
Người đang có khoản vay. Phần giảm phụ thuộc chính sách từng ngân hàng với dư nợ cũ. Agribank và MB là hai ví dụ đã công bố cách làm, và mốc cần biết là ngày đến kỳ điều chỉnh lãi trong hợp đồng của mình.
Người gửi tiết kiệm. Khoản gửi mới đang nhận lãi thấp hơn khoảng 0,4% so với đầu tháng 10. Đây là phía còn lại của cùng một đợt giảm.
Tín hiệu cần theo dõi
Mức 0,2–0,5 điểm mới là kỳ đo đầu tiên, khi các chương trình ưu đãi theo VTV mới triển khai được khoảng hai tuần. Số lãi cho vay phát sinh mới bình quân trong các kỳ báo cáo tháng 11 và tháng 12 sẽ cho biết khoảng cách với mức 1,5–2% có thu hẹp hay không. Nếu chi phí vốn mới tiếp tục giảm và hoán đổi sáu tháng được các ngân hàng dùng nhiều, mức bình quân có cơ sở để đi xuống sâu hơn. Nếu lãi huy động thực trả đứng lại quanh mức hiện nay, mức giảm lớn nhiều khả năng vẫn chỉ tập trung trong các chương trình có đối tượng và hạn mức.