
Sau 9 tháng, Ngân hàng TMCP Đầu tư và Phát triển Việt Nam (BIDV, mã BID) báo lãi trước thuế hợp nhất 29.484 tỷ đồng, tăng 24,8% so với cùng kỳ.CafeF Riêng quý III, lãi trước thuế đạt 10.579 tỷ đồng, tăng 39,3%, tức tăng thêm khoảng 2.985 tỷ đồng, và hơn một nửa phần tăng thêm này đến từ chi phí dự phòng rủi ro tín dụng giảm. Cùng lúc, nợ xấu tăng nhanh hơn quỹ dự phòng, nên tỷ lệ bao phủ nợ xấu đi từ 99,9% cuối năm 2025 xuống 73,4%.
Nhìn vào con số, bài viết này tách mức lãi tăng thêm ra từng phần, rồi đặt nó cạnh diễn biến của nợ xấu. Số liệu lấy từ báo cáo tài chính hợp nhất quý III/2026 của BIDV, theo các bài phân tích của CafeF và Người Quan Sát.
Con số lãi được làm từ những phần nào
Lãi trước thuế quý III là 10.579 tỷ đồng, tăng 39,3% so với cùng kỳ và nhích 2,4% so với quý II. Cùng kỳ năm trước, con số này là 7.594 tỷ đồng.Người Quan Sát
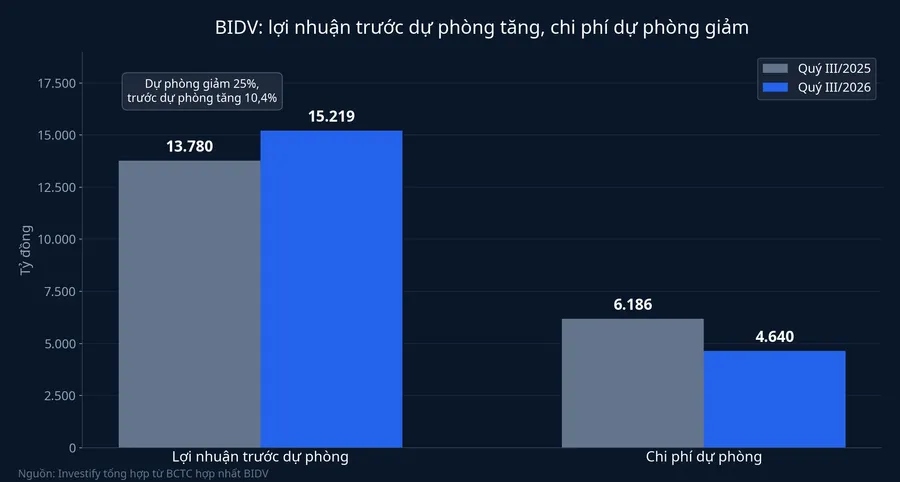
Phần thứ nhất là kinh doanh trước khi trích dự phòng. Thu nhập lãi thuần quý III đạt 17.056 tỷ đồng, tăng 12,4%. Tổng thu nhập hoạt động tăng 9,7% lên 23.206 tỷ đồng, trong khi chi phí hoạt động chỉ tăng 8,3%. Kết quả là lợi nhuận trước dự phòng đạt 15.219 tỷ đồng, tăng 10,4%.CafeF So với mức 13.780 tỷ đồng cùng kỳ, đó là khoảng 1.440 tỷ đồng tăng thêm.Người Quan Sát
Phần thứ hai là chi phí dự phòng. Khoản này giảm 25%, từ 6.186 tỷ đồng xuống 4.640 tỷ đồng, tức trích ít đi khoảng 1.545 tỷ đồng, tương đương khoảng 52% mức tăng lãi trước thuế của quý.Người Quan Sát
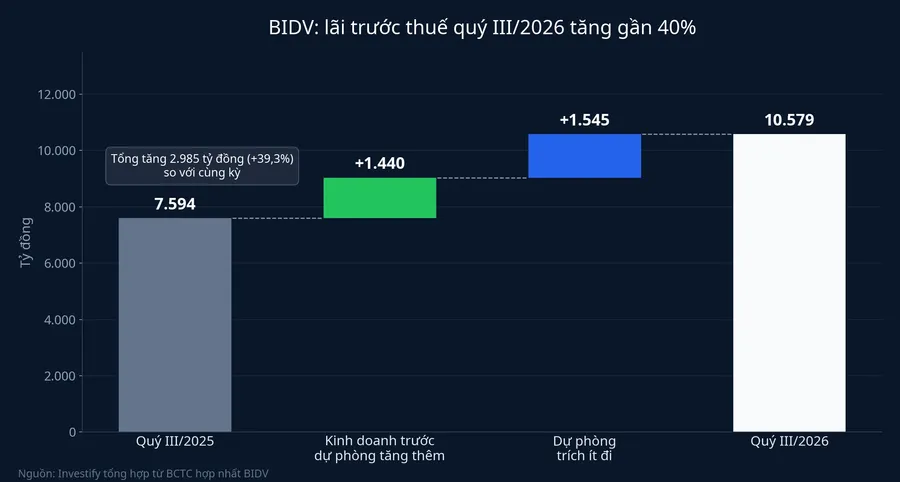
Nói cách khác, nếu quý III trích dự phòng bằng đúng mức cùng kỳ, lãi trước thuế vẫn tăng, nhưng chỉ tăng khoảng 19% thay vì 39,3%. Phép tính này dùng chính các con số trên: 7.594 tỷ đồng cộng 1.440 tỷ đồng phần kinh doanh tăng thêm.
Nhìn rộng ra 9 tháng, phần kinh doanh chiếm tỷ trọng lớn hơn
Một quý dễ bị kéo lệch bởi nhịp trích lập, nên số lũy kế 9 tháng cho bức tranh cân bằng hơn. Chi phí dự phòng 9 tháng là 15.959 tỷ đồng, chỉ giảm 5,4% so với cùng kỳ.Người Quan Sát Tỷ lệ chi phí trên thu nhập giảm từ 33,8% xuống 32,7%.CafeF Thu nhập lãi thuần 9 tháng đạt 50.594 tỷ đồng, tăng 14,7%.Người Quan Sát
Như vậy, trên quãng 9 tháng, phần lớn mức tăng lãi đến từ kinh doanh. Riêng quý III, phần dự phòng mới chiếm hơn một nửa.
Trong văn bản giải trình biến động lợi nhuận, BIDV cho biết kết quả được hỗ trợ bởi tăng trưởng thu nhập lãi thuần và việc đẩy mạnh thu hồi các khoản nợ đã xử lý rủi ro. Báo cáo lưu chuyển tiền tệ ghi nhận số tiền thu từ nợ đã xử lý trong 9 tháng là 8.296 tỷ đồng, tăng 14,1%, còn thu nhập từ hoạt động khác, dòng thường phản ánh khoản thu hồi này, đạt 10.047 tỷ đồng, tăng 19,8%.Người Quan Sát
Nợ xấu tăng nhanh hơn dư nợ
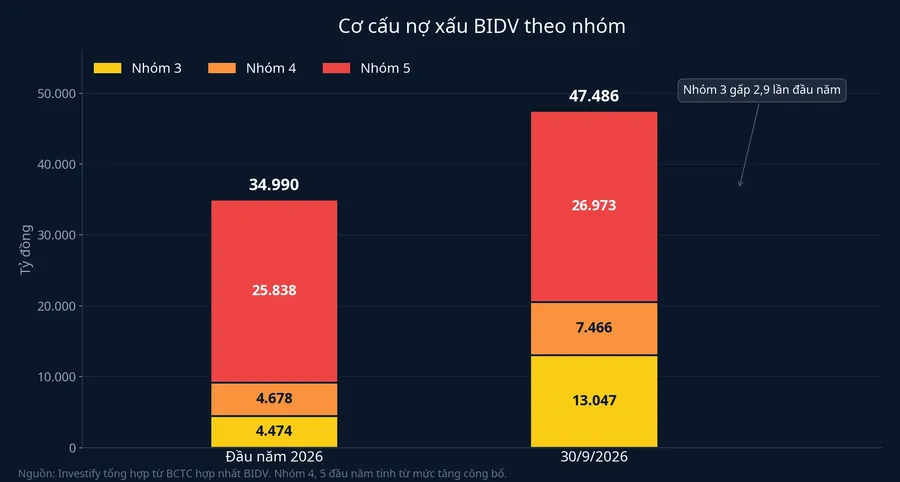
Tại ngày 30/9/2026, nợ xấu nội bảng của BIDV là 47.486 tỷ đồng, tăng 35,8% so với đầu năm, tức tăng thêm 12.509 tỷ đồng. Cùng thời gian, dư nợ cho vay khách hàng tăng 8% lên 2,56 triệu tỷ đồng.CafeF
Phần tăng nhiều nhất là nợ dưới tiêu chuẩn (nhóm 3), từ 4.474 tỷ đồng lên 13.047 tỷ đồng, gấp 2,9 lần đầu năm. Nợ nghi ngờ (nhóm 4) tăng 59,6% lên khoảng 7.466 tỷ đồng. Nợ có khả năng mất vốn (nhóm 5) tăng chậm hơn, 4,4% lên 26.973 tỷ đồng, và vẫn chiếm khoảng 56,8% tổng nợ xấu.Người Quan Sát
Ở tầng trước nợ xấu, nợ cần chú ý (nhóm 2) tăng khoảng 26% lên 39.505 tỷ đồng, bằng 1,54% tổng dư nợ.CafeF Cộng nhóm 2 với nợ xấu, tổng dư nợ từ nhóm 2 đến nhóm 5 là 86.991 tỷ đồng, khoảng 3,4% dư nợ cho vay so với 2,8% đầu năm.Người Quan Sát Nhóm 2 là phần dư nợ có thể chuyển thành nợ xấu ở các quý sau. Tuy vậy, việc so số dư ở hai thời điểm không cho biết khoản cụ thể nào đã chuyển nhóm.
Cần đặt các con số này đúng chỗ. Tỷ lệ nợ xấu cuối quý III là 1,85%, tăng so với 1,47% đầu năm nhưng gần như đi ngang so với 1,83% cuối quý II và thấp hơn mức 1,87% cùng kỳ 2025.CafeF Mức nền đầu năm thấp hơn hẳn các quý khác, nên mức tăng so với đầu năm trông lớn hơn so với khi đặt cạnh cùng kỳ.
Vì sao quỹ dự phòng đứng yên
Quỹ dự phòng rủi ro cho vay khách hàng cuối quý III là 34.871 tỷ đồng, gần như bằng mức đầu năm.CafeF Điều này không có nghĩa BIDV ngừng trích lập. Trong 9 tháng, ngân hàng trích bổ sung khoảng 15.940 tỷ đồng và sử dụng khoảng 16.013 tỷ đồng dự phòng để xử lý rủi ro tín dụng. Tiền vào quỹ và tiền ra khỏi quỹ gần bằng nhau, nên số dư không đổi.Người Quan Sát
Trong khi đó, nợ xấu còn trên sổ tăng thêm hơn 12.500 tỷ đồng. Hai chiều đó gặp nhau ở tỷ lệ bao phủ nợ xấu, tức quỹ dự phòng chia cho nợ xấu: con số này giảm từ 99,9% cuối năm 2025 xuống 73,4% ngày 30/9.Người Quan Sát Nói đơn giản, với mỗi 100 đồng nợ xấu, quỹ dự phòng hiện có khoảng 73 đồng.
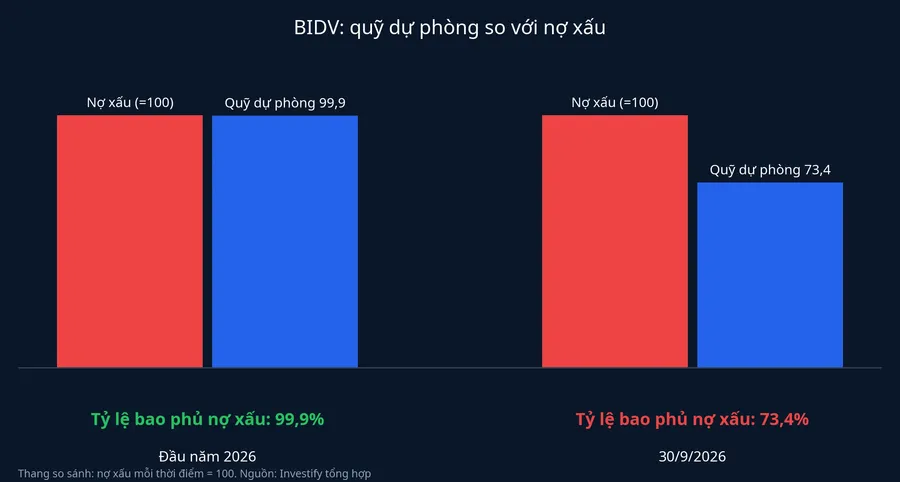
Để hình dung độ lớn, có thể làm một phép tính cơ học. Với nợ xấu 47.486 tỷ đồng, mỗi điểm phần trăm bao phủ tương ứng khoảng 475 tỷ đồng dự phòng. Muốn bao phủ trở lại 100%, BIDV cần thêm khoảng 12.600 tỷ đồng nếu nợ xấu giữ nguyên, gần gấp 2,7 lần chi phí dự phòng của riêng quý III. Đây không phải dự báo: nợ xấu có thể giảm nhờ thu hồi, và ngân hàng không có nghĩa vụ đưa bao phủ về một mức cụ thể nào.
Trong cùng quý, Vietcombank trích dự phòng mạnh cho một lô trái phiếu và có tỷ lệ bao phủ nợ xấu ở mức 243% theo Vietcap.Doanh nhân trẻ Hai ngân hàng lớn đang đi hai hướng khác nhau: BIDV trích ít hơn cùng kỳ ở quý III và để tỷ lệ bao phủ giảm, còn Vietcombank tăng trích lập.
Điều người cầm BID cần theo dõi
Phần lãi quý III đến từ kinh doanh, gồm thu nhập lãi thuần tăng, chi phí tăng chậm hơn thu nhập và thu hồi nợ đã xử lý tăng, là phần có nền tảng rõ. Phần đến từ trích dự phòng ít đi là phần dễ thay đổi nhất theo diễn biến của nợ xấu. Nếu nợ nhóm 2 chuyển dần thành nợ xấu, ngân hàng sẽ phải trích thêm, và với quỹ dự phòng quanh mức đầu năm trong khi nợ xấu đã tăng, phần trích thêm đó sẽ chạm vào lợi nhuận nhanh hơn.
Ngược lại, nếu thu hồi nợ tiếp tục tốt và nợ nhóm 3 không trượt xuống các nhóm sâu hơn, nợ xấu có thể giảm mà không cần trích nhiều, và tỷ lệ bao phủ tự cải thiện. Cả hai kịch bản đều đo bằng cùng một thước: nợ xấu và nợ nhóm 2 đi hướng nào so với quỹ dự phòng.
Báo cáo quý IV sẽ cho biết hướng nào đang thành hiện thực. Ba con số đáng đặt cạnh nhau khi báo cáo ra là chi phí dự phòng của quý, số dư nợ nhóm 2 và tỷ lệ bao phủ so với mức 73,4% hiện nay.