
Giai đoạn 2021–2025, TP.HCM được giao tổng mức vay trong nước 24.606,4 tỷ đồng, dự kiến vay bằng trái phiếu chính quyền địa phương. Thành phố đã không dùng tới. Theo UBND TP.HCM, lý do là thu ngân sách vượt dự toán và giải ngân đầu tư công không đạt kế hoạch.VTC News Từ sau sáp nhập, thành phố cũng chưa phát hành trái phiếu chính quyền địa phương và chưa vay các tổ chức tài chính trong nước.VietNamNet
Ngày 30/10/2026, tại Kỳ họp thứ 6 khóa XI, HĐND TP.HCM thông qua các cơ chế huy động vốn phục vụ đầu tư phát triển.Người Quan Sát Thành phố có thêm loại trái phiếu, có thêm người mua là nhà đầu tư nước ngoài và có thể vay bằng ngoại tệ. Còn mức vay thì tờ trình của UBND vẫn đặt ở một con số cụ thể cho cả 5 năm. Bài này nhìn TP.HCM ở vai một bên đi vay: vay bằng gì, vay bao nhiêu, ai trả và rủi ro rơi vào đâu.
Thêm công cụ: năm loại trái phiếu trong nước và một kênh tại Trung tâm tài chính quốc tế
Ở thị trường trong nước, HĐND thông qua cơ chế cho năm loại trái phiếu: chính quyền địa phương, dự án, công trình, đô thị và trái phiếu xanh. Thành phố cũng được vay từ các tổ chức tài chính trong nước.Người Quan Sát Các khoản vay theo cơ chế này phải bằng đồng Việt Nam, và phần chưa quy định thì làm theo Nghị định 93/2018/NĐ-CP.VietNamNet
Với trái phiếu chính quyền địa phương, các điều kiện chính đã rõ. Trái phiếu có kỳ hạn từ 1 năm trở lên, mệnh giá 100.000 đồng, phát hành theo phương thức đấu thầu, đăng ký và lưu ký tại Trung tâm Lưu ký Chứng khoán Việt Nam, sau đó niêm yết và giao dịch tại Sở Giao dịch Chứng khoán.VTC News Lãi suất được xác định dựa trên khung do Bộ Tài chính thông báo và điều kiện thị trường.Người Quan Sát
Kênh thứ hai mới hơn. Nghị quyết cho phép UBND TP.HCM phát hành trái phiếu đô thị và trái phiếu công trình tại Trung tâm tài chính quốc tế tại Việt Nam, cụ thể hóa thẩm quyền mà Luật Phát triển đô thị số 18/2026/QH16, có hiệu lực từ 1/10/2026, lần đầu trao cho thành phố.Vietstock Ở kênh này, trái phiếu có thể được phát hành và thanh toán bằng đồng Việt Nam hoặc ngoại tệ tự do chuyển đổi, và nhà đầu tư nước ngoài được tham gia mua. Hình thức phát hành gồm chào bán ra công chúng hoặc riêng lẻ, đấu thầu, bảo lãnh phát hành, đại lý phân phối hoặc bán trực tiếp.Người Quan Sát
Kênh này vẫn là vay trong nước. Trái phiếu được phát hành tại Trung tâm tài chính quốc tế, không phát hành ở nước ngoài.VietNamNet Cục Đầu tư nước ngoài (Bộ Tài chính) cho rằng về bản chất đây vẫn là trái phiếu chính quyền địa phương phát hành trong nước, dù được áp dụng một số cơ chế riêng về ngoại hối và nợ nước ngoài. Theo UBND TP.HCM, Bộ Tài chính và các đơn vị liên quan nhận định quy định hiện hành chưa cho phép chính quyền địa phương vay nước ngoài, nên nội dung này không có trong dự thảo.
Thêm cách vay, không thêm mức vay
Con số được nhắc nhiều nhất là 49.291 tỷ đồng. Theo tờ trình của UBND TP.HCM, giai đoạn 2026–2030, thành phố dự kiến vay tối đa 49.291 tỷ đồng để bù đắp bội chi ngân sách. Trong đó, 31.732 tỷ đồng là vay trong nước, dự kiến từ phát hành trái phiếu chính quyền địa phương, còn 17.559 tỷ đồng là vốn Chính phủ vay về cho vay lại.VTC News
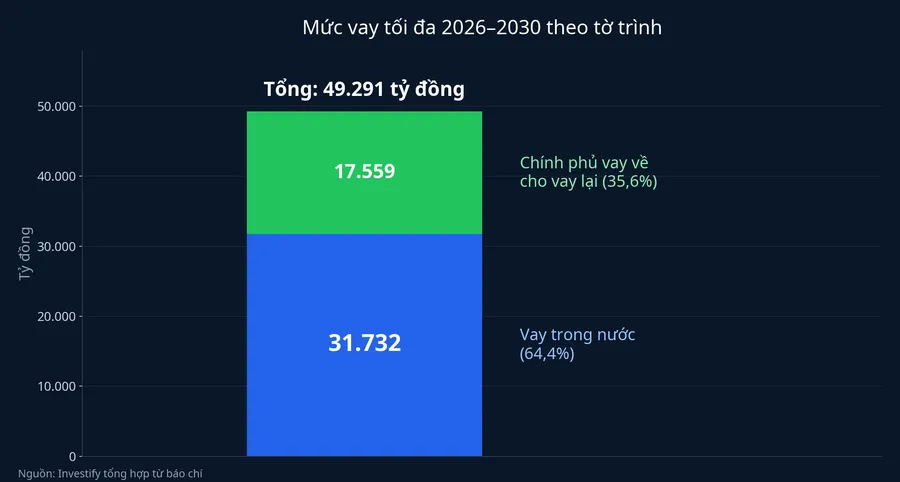
Có ba điểm cần đọc đúng ở con số này.
Thứ nhất, đây là mức tối đa của cả 5 năm, không phải một đợt phát hành sắp diễn ra. Chia đều, phần vay trong nước khoảng 6.350 tỷ đồng mỗi năm. Để so sánh, trong 18 năm 2003–2020, thành phố đã phát hành tổng cộng 30.112 tỷ đồng trái phiếu chính quyền địa phương.VietNamNet
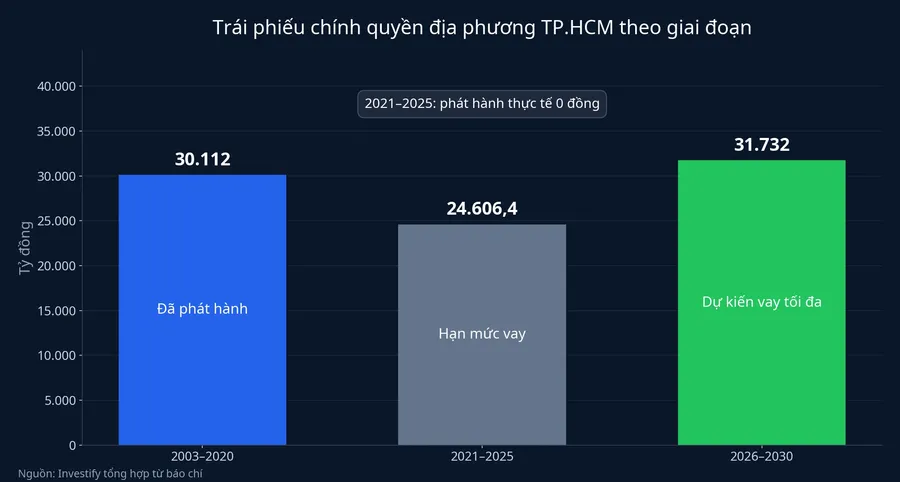
Thứ hai, đây là con số trong tờ trình. Các báo đưa tin đều dẫn nó theo thông tin từ tờ trình.Báo Bảo vệ pháp luật Theo cơ chế được thông qua, việc phát hành phải nằm trong hạn mức vay, dư nợ vay, bội chi và kế hoạch vay, trả nợ đã được phê duyệt. HĐND phê duyệt nội dung và giới hạn cơ bản, còn UBND quyết định thời điểm, khối lượng, kỳ hạn, lãi suất và hình thức chào bán của từng đợt trong phạm vi đó. Nói cách khác, nghị quyết mở rộng cách vay chứ không nới mức vay.
Thứ ba, khoản vay này có điểm dừng về dư nợ. Kế hoạch tài chính 5 năm của thành phố tính dư nợ chính quyền địa phương đến năm 2030 khoảng 74.909 tỷ đồng, bằng 3,5% thu ngân sách.VTC News Đây là con số dự kiến trong kế hoạch, không phải trần pháp lý.
49.291 tỷ đồng khác hẳn 1,27 triệu tỷ đồng
Cùng lúc, một con số lớn hơn nhiều cũng được nhắc tới: TP.HCM có danh mục 90 dự án trọng điểm kêu gọi đầu tư theo phương thức đối tác công tư giai đoạn 2026–2031, tổng mức đầu tư khoảng 1,27 triệu tỷ đồng.Người Quan Sát Hai con số dễ bị đọc lẫn nhưng thuộc hai túi tiền khác nhau.
49.291 tỷ đồng là tiền ngân sách thành phố đi vay và phải trả. 1,27 triệu tỷ đồng là tổng mức đầu tư của các dự án mà thành phố mời nhà đầu tư cùng thực hiện theo hợp đồng đối tác công tư. Đó không phải khoản nợ của ngân sách. Nếu đặt cạnh nhau, mức vay tối đa trong tờ trình chưa bằng 4% tổng mức đầu tư của 90 dự án này.
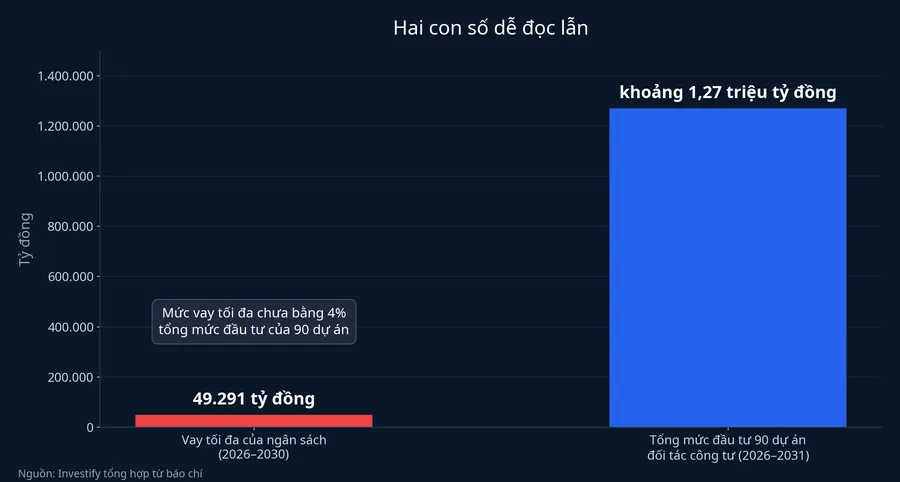
Khoảng cách còn rõ hơn khi nhìn nhu cầu đầu tư công. Theo Vietstock, giai đoạn 2026–2030, nhu cầu đầu tư công cấp thành phố ước khoảng 3,1 triệu tỷ đồng, trong khi nguồn vốn ngân sách dự kiến chỉ đáp ứng khoảng 31%.Vietstock Phần ngân sách không đáp ứng được vào khoảng 2,1 triệu tỷ đồng, nên kênh trái phiếu chỉ bù được một phần nhỏ của khoảng thiếu đó. Riêng hệ thống đường sắt đô thị, vành đai và giao thông liên vùng, UBND TP.HCM nhận định nếu chỉ dựa vào vốn đầu tư công thì khó đáp ứng tiến độ và quy mô.VietNamNet
Ai trả nợ, và rủi ro tỷ giá thuộc về ai
Với người mua trái phiếu, điểm khác biệt lớn nhất so với trái phiếu doanh nghiệp là bên trả nợ. Theo cơ chế vừa thông qua, ngân sách thành phố có trách nhiệm thanh toán đầy đủ, đúng hạn các khoản gốc, lãi và chi phí liên quan.Người Quan Sát Với trái phiếu doanh nghiệp, tiền trả nợ đến từ hoạt động của chính doanh nghiệp phát hành. Vốn huy động được quản lý tập trung, dùng cho các dự án thuộc kế hoạch đầu tư công trung hạn đã hoàn tất thủ tục đầu tư, và không dùng cho chi thường xuyên.Vietstock
Phần vay bằng ngoại tệ có thêm một lớp rủi ro. Khi trái phiếu ghi nợ bằng USD hay một ngoại tệ khác, số ngoại tệ phải trả cố định, còn nguồn thu của ngân sách thành phố là đồng Việt Nam. Nếu đồng Việt Nam mất giá trong thời gian trái phiếu còn lưu hành, ngân sách phải bỏ ra nhiều đồng hơn cho cùng một khoản gốc lãi. Người mua nhận đủ ngoại tệ theo hợp đồng, còn phần chênh do ngân sách chịu.
Đây cũng là lý do có thêm một lớp kiểm soát. Rủi ro tỷ giá là vấn đề được Bộ Tài chính lưu ý, và đề án phát hành bằng ngoại tệ phải đánh giá rủi ro tỷ giá, lãi suất và khả năng cân đối trả nợ.VietNamNet UBND TP.HCM phải lấy ý kiến Ngân hàng Nhà nước và các cơ quan liên quan về quản lý dòng tiền, tài khoản thanh toán, nghĩa vụ báo cáo và kiểm soát rủi ro, rồi báo cáo hằng năm với Bộ Tài chính, Ngân hàng Nhà nước và HĐND thành phố.Người Quan Sát
Điều cần theo dõi: kế hoạch phát hành cho năm 2027
UBND TP.HCM đề xuất triển khai trước cơ chế phát hành trái phiếu để huy động vốn cho nhu cầu đầu tư năm 2027.VietNamNet Kế hoạch phát hành từng đợt mà UBND đưa ra sẽ cho biết khối lượng, kỳ hạn, lãi suất, đồng tiền phát hành và hình thức chào bán: đấu thầu cho các tổ chức hay chào bán ra công chúng.
Với người có tiền nhàn rỗi, đó là văn bản quyết định họ có mua trực tiếp được ở đợt phát hành hay không. Với người cầm cổ phiếu xây dựng, hạ tầng tại TP.HCM, khối lượng phát hành thực tế mới là con số cho biết bao nhiêu vốn đi vào công trình, chứ không phải mức tối đa trong tờ trình.
Bài học của giai đoạn 2021–2025, khi hạn mức vay trong nước hơn 24.606 tỷ đồng không được dùng tới, là hạn mức không tự biến thành trái phiếu. Nếu năm 2027 giải ngân vẫn chậm và thu ngân sách lại vượt dự toán, phần lớn hạn mức có thể tiếp tục nằm yên như năm năm trước. Nếu đợt phát hành đầu tiên ra đúng hẹn với khối lượng đáng kể, đó là tín hiệu các dự án đường sắt đô thị, vành đai đã bước vào giai đoạn cần tiền thật.