
Chính phủ đã ký Nghị định 398/2026/NĐ-CP ngày 29/10/2026, hướng dẫn Nghị quyết 43/2026/QH16 của Quốc hội về giảm thuế thu nhập. Văn bản có hiệu lực từ ngày ký và áp dụng cho kỳ tính thuế năm 2026 và năm 2027.Cổng Chính phủ Cá nhân kinh doanh, hộ kinh doanh và doanh nghiệp có doanh thu năm không quá 10 tỷ đồng được giảm 30% số thuế thu nhập phải nộp.
Nói đơn giản thì khoản giảm này không phải chờ đến cuối năm mới xin. Bạn tự trừ ngay trên tờ khai của từng kỳ. Đổi lại, bạn cũng tự theo dõi doanh thu để nộp lại nếu cả năm vượt ngưỡng. Bài này đi qua từng bước, từ số tiền được giữ lại đến cái giá của việc vượt 10 tỷ đồng.
Một cửa hàng được giữ lại bao nhiêu
Hãy lấy một ví dụ minh họa. Một cửa hàng tạp hóa có doanh thu khoảng 4 tỷ đồng mỗi năm, mỗi quý nộp 10 triệu đồng thuế thu nhập cá nhân. Áp mức giảm 30%, cửa hàng chỉ còn nộp 7 triệu đồng mỗi quý. Cộng cả năm, chủ cửa hàng giữ lại 12 triệu đồng.
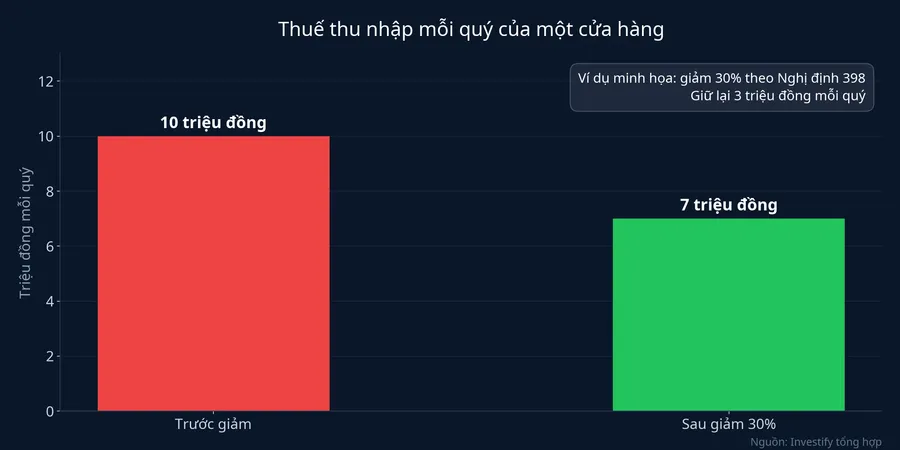
Khoản giảm tính trên số thuế phải nộp, không tính trên doanh thu hay thuế suất. Theo Nghị định 398, số được giảm tính trên thuế phát sinh từ toàn bộ thu nhập sản xuất, kinh doanh của cá nhân, không phân biệt phương pháp tính thuế.Cổng Chính phủ Hộ nộp thuế theo tỷ lệ trên doanh thu và hộ tính thuế trên thu nhập đều được giảm như nhau.
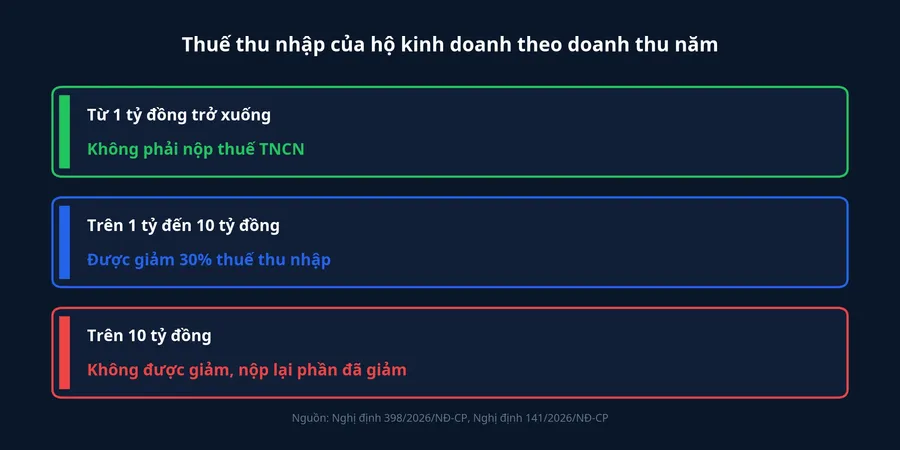
Cần phân biệt ngưỡng 10 tỷ đồng với ngưỡng miễn thuế. Nghị định 141/2026/NĐ-CP quy định hộ và cá nhân kinh doanh có doanh thu từ 1 tỷ đồng một năm trở xuống không phải nộp thuế thu nhập cá nhân.Vietstock Nhóm này vốn không có số thuế nào để giảm. Người hưởng lợi thật là những hộ có doanh thu từ trên 1 tỷ đến 10 tỷ đồng.
Mức giảm cũng chỉ áp cho thuế thu nhập. Thuế giá trị gia tăng vẫn giữ nguyên.VnExpress Với hộ nộp thuế theo tỷ lệ trên doanh thu, tờ khai thường có cả hai loại thuế, nên số tiền thực tế giảm đi nhỏ hơn 30% tổng số thuế ghi trên tờ khai.
Cá nhân, hộ kinh doanh khai thế nào ở kỳ tới
Đối tượng là cá nhân cư trú có hoạt động sản xuất, kinh doanh, gồm người đứng tên hộ kinh doanh hoặc người được các thành viên trong hộ ủy quyền làm đại diện. Doanh thu năm để xét điều kiện tính theo Điều 4 và Điều 5 của Nghị định 68/2026/NĐ-CP về thuế hộ kinh doanh.Cổng Chính phủ
Thủ tục đi theo ba bước.
Bước một, tự ước doanh thu cả năm. Nếu dự kiến doanh thu năm 2026 không quá 10 tỷ đồng, bạn kê khai khoản giảm theo Mẫu số 01 trong Phụ lục của nghị định. Mẫu này nộp cùng hồ sơ khai thuế quý, 6 tháng đầu năm, 6 tháng cuối năm hoặc năm, tùy kỳ khai bạn đang áp dụng.
Bước hai, với phần thuế do người khác nộp thay. Khi một tổ chức hay cá nhân khấu trừ, khai thay hoặc nộp thay thuế thu nhập cho người kinh doanh, ví dụ bên thuê nhà, bên đó cũng giảm 30% số thuế phải khấu trừ, theo tháng, quý hoặc từng lần phát sinh. Điều kiện là phần doanh thu thuộc phạm vi khấu trừ không quá 10 tỷ đồng. Bên khấu trừ kê khai theo Mẫu số 02, nộp cùng tờ khai thuế thu nhập cá nhân của chính họ.
Bước ba, với các kỳ đã nộp đủ trong năm 2026. Nghị quyết 43 có hiệu lực từ 24/8/2026, còn nghị định hướng dẫn đến 29/10 mới có, nên nhiều hộ đã khai và nộp đủ thuế các quý trước. Nghị định cho hai đường: khai điều chỉnh, bổ sung hồ sơ đã nộp, hoặc xác định số được giảm khi quyết toán thuế năm. Hộ nộp thuế theo tỷ lệ trên doanh thu mà nộp thừa thì cuối năm được bù trừ hoặc hoàn trả theo luật quản lý thuế.Cổng Chính phủ
Nếu sau này bạn khai bổ sung, hoặc cơ quan thuế thanh tra, kiểm tra làm tăng số thuế phải nộp, phần tăng thêm vẫn được giảm 30% khi bạn còn đủ điều kiện. Ngược lại, số thuế phải nộp giảm thì khoản được giảm cũng tính lại theo.
Doanh nghiệp tự trừ khi tạm nộp quý
Ở phía doanh nghiệp, đối tượng gồm doanh nghiệp thành lập theo pháp luật Việt Nam, hợp tác xã, liên hiệp hợp tác xã, đơn vị sự nghiệp và các tổ chức khác có hoạt động sản xuất kinh doanh có thu nhập. Doanh nghiệp dự kiến doanh thu năm không quá 10 tỷ đồng thì tự xác định số được giảm khi tạm nộp thuế thu nhập doanh nghiệp hằng quý.Cổng Chính phủ
Doanh nghiệp đang hưởng ưu đãi thuế vẫn được giảm tiếp, tính trên số thuế còn phải nộp sau ưu đãi. Theo ví dụ của VnExpress, sau ưu đãi doanh nghiệp còn phải nộp 100 triệu đồng thuế thu nhập thì được giảm thêm 30 triệu và chỉ nộp 70 triệu đồng.VnExpress
Cách tính doanh thu để xét điều kiện rộng hơn nhiều người nghĩ. Nghị định yêu cầu cộng doanh thu bán hàng, cung cấp dịch vụ (đã trừ các khoản giảm trừ doanh thu), doanh thu hoạt động tài chính và thu nhập khác. Doanh nghiệp có chi nhánh, đơn vị phụ thuộc hay địa điểm kinh doanh phải cộng cả doanh thu của các đơn vị này trên báo cáo tài chính tổng hợp năm.Cổng Chính phủ Một công ty bán hàng 9 tỷ đồng nhưng có thêm khoản thanh lý tài sản hay lãi tiền gửi lớn hoàn toàn có thể vượt ngưỡng.
Nghị định cũng chặn đường tách nhỏ công ty để lọt ngưỡng. Doanh nghiệp hình thành từ việc chia, tách sau ngày 24/8/2026 không được giảm nếu tổng doanh thu của tất cả các doanh nghiệp sau chia, tách vượt 10 tỷ đồng.
Vượt 10 tỷ đồng thì phải nộp lại
Đây là phần người làm ăn sát ngưỡng cần đọc kỹ. Quyền được giảm xét theo doanh thu thực tế của cả năm, không phải theo con số dự kiến lúc khai.
Với cá nhân kinh doanh, căn cứ là tổng doanh thu thực tế của toàn bộ hoạt động kinh doanh. Nếu tổng này vượt 10 tỷ đồng, bạn không được giảm và phải nộp bổ sung toàn bộ số thuế đã được giảm.Cổng Chính phủ Việc khai điều chỉnh làm theo Mẫu số 03, nộp cùng hồ sơ của chính kỳ mà doanh thu lũy kế từ đầu năm vượt 10 tỷ đồng. Khoản nộp bổ sung không bị tính tiền chậm nộp cho tới hạn nộp hồ sơ của kỳ đó. Nghĩa là nộp đúng hạn kỳ vượt ngưỡng thì bạn chỉ trả lại phần đã giảm, không mất thêm tiền phạt chậm nộp.
Với doanh nghiệp, nghị định viết khác. Doanh nghiệp có doanh thu thực tế vượt 10 tỷ đồng phải nộp đủ số thuế còn thiếu, và tiền chậm nộp xử lý theo khoản 3 Điều 24 Nghị định 252/2026/NĐ-CP hướng dẫn Luật Quản lý thuế. Doanh nghiệp không có câu miễn tiền chậm nộp như cá nhân.
Một ví dụ minh họa: hộ bán hàng có doanh thu lũy kế 9 tháng là 8 tỷ đồng, đã trừ 30% thuế ở các kỳ trước. Mùa cuối năm bán chạy, doanh thu quý IV đẩy tổng năm lên 10,5 tỷ đồng. Hộ này phải khai Mẫu số 03 cùng tờ khai quý IV và nộp lại toàn bộ khoản đã giảm của cả năm, chứ không chỉ phần của quý IV.
Người kinh doanh có thể cân nhắc
Với hộ có doanh thu năm dự kiến từ trên 1 tỷ đến khoảng 8 tỷ đồng, rủi ro phải nộp lại khá thấp. Việc cần làm là đính Mẫu số 01 vào tờ khai kỳ tới, rồi chọn khai bổ sung các kỳ trước hay chờ quyết toán năm.
Với hộ và doanh nghiệp có doanh thu dự kiến sát 10 tỷ đồng, khoản giảm là khoản tạm giữ. Mỗi kỳ khai, cách làm thận trọng là cộng doanh thu lũy kế từ đầu năm của mọi hoạt động: mọi cửa hàng, mọi kênh bán, và với doanh nghiệp là cả doanh thu tài chính, thu nhập khác và chi nhánh. Lũy kế còn cách ngưỡng xa thì khoản giảm an toàn. Lũy kế đã tiến gần 10 tỷ đồng khi năm còn một quý, bạn nên tính sẵn khoản có thể phải nộp lại.
Điều cần theo dõi
Nghị định đã ký và đã có hiệu lực, nên điểm quyết định với từng người nằm ở một con số: doanh thu thực tế cả năm so với 10 tỷ đồng. Dưới ngưỡng, bạn giữ 30% thuế thu nhập. Vượt ngưỡng, bạn trả lại toàn bộ phần đã giảm ở kỳ vượt. Hướng dẫn chi tiết của cơ quan thuế về kênh nộp mẫu kê khai sẽ cho biết thao tác cụ thể ở kỳ khai tới.