
Phó Thủ tướng Chính phủ Nguyễn Văn Thắng đã ký Quyết định 2054/QĐ-TTg ngày 27/10/2026, phê duyệt kế hoạch cơ cấu lại vốn nhà nước tại doanh nghiệp giai đoạn 2026–2030.Fili Văn bản này triển khai Quyết định 40/2026/QĐ-TTg về tiêu chí phân loại doanh nghiệp và Nghị định 57/2026/NĐ-CP về cơ cấu lại vốn nhà nước.
Với người đang cầm cổ phiếu, phần đáng đọc nhất nằm ở phụ lục: mỗi doanh nghiệp có một cột tỷ lệ nhà nước đang nắm và một cột tỷ lệ phải đạt vào năm 2030. Trong số các mã niêm yết lớn, GVR, HVN, CTG, VCB và BID có tên trong danh sách phải thay đổi. Đặt hai cột cạnh nhau, năm mã đi theo những hướng khác hẳn nhau, và điều đó kéo theo những thay đổi khác nhau với cổ đông nhỏ.
Hai nhóm doanh nghiệp, ba chiều dịch chuyển
Theo FireAnt, quyết định chia doanh nghiệp làm hai danh mục. Danh mục thứ nhất gồm 15 doanh nghiệp thuộc Bộ Tài chính và Ngân hàng Nhà nước (NHNN), giữ nguyên tỷ lệ vốn nhà nước đến năm 2030, trong đó có PVN, EVN, TKV, VNPT, SCIC, VEC và Agribank. Ba mã niêm yết quen thuộc cũng nằm ở nhóm này: nhà nước giữ nguyên 95,4% tại ACV, 67,98% tại Bảo Việt (BVH) và 75,87% tại Petrolimex (PLX).FireAnt Người cầm ba mã này không có thay đổi nào để theo dõi từ quyết định lần này.
Danh mục thứ hai gồm ba doanh nghiệp và ba ngân hàng phải đổi tỷ lệ. GVR giảm từ 96,77% xuống 75%. Tổng công ty Hàng hải Việt Nam (VIMC, mã MVN trên UPCoM) giảm từ 99,469% xuống 65%. Vietnam Airlines (HVN) đi từ 39,29% lên 86,42%. VietinBank (CTG) nhích từ 64,46% lên 65%. Vietcombank (VCB, đang 74,8%) và BIDV (BID, đang 76,73%) chỉ bị đặt mức sàn từ 65% trở lên.FireAnt
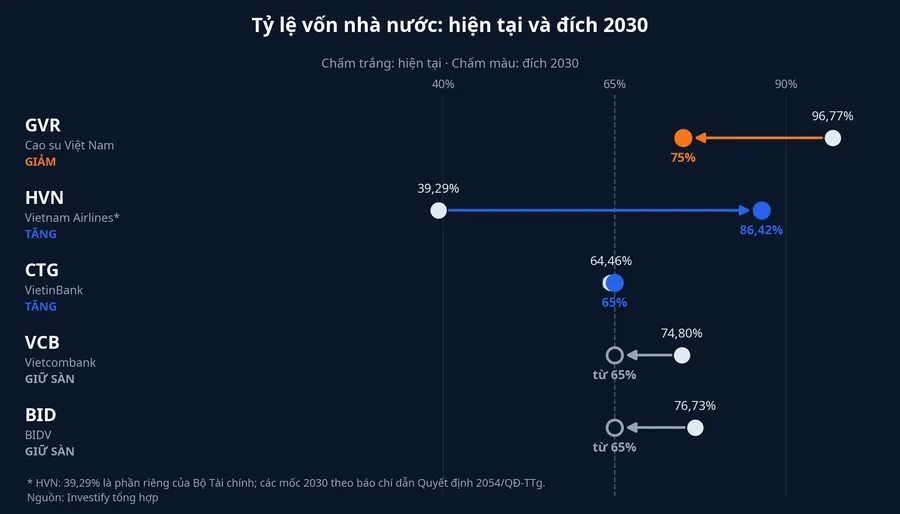
Biểu đồ cho thấy ba chiều: nhà nước giảm ở GVR, tăng ở HVN và CTG, giữ sàn ở VCB và BID. Con số của HVN trông như bước nhảy lớn nhất, nhưng cần đọc cạnh cơ cấu cổ đông thật mới hiểu đúng, như phần dưới sẽ cho thấy.
GVR: phần của cổ đông ngoài nhà nước tăng gần tám lần
GVR là mã có thay đổi lớn nhất đối với người ngoài nhà nước. Bộ Tài chính đang nắm 96,77% cổ phiếu có quyền biểu quyết, còn toàn bộ cổ đông khác chỉ có 3,23%. Tỷ lệ này thấp đến mức GVR từng được nêu là chưa đáp ứng điều kiện công ty đại chúng, vốn đòi hỏi tối thiểu 10% cổ phiếu có quyền biểu quyết do ít nhất 100 nhà đầu tư không phải cổ đông lớn nắm giữ. Theo CafeF, quy định chuyển tiếp dành cho doanh nghiệp đang thực hiện kế hoạch cơ cấu lại đã được phê duyệt giúp GVR giữ tư cách đại chúng.CafeF Quyết định 2054 là kế hoạch đó, và nó đặt đích 75%.
Đưa nhà nước từ 96,77% về 75% nghĩa là phần nằm ngoài tay nhà nước đi từ 3,23% lên 25%. GVR hiện có khoảng 4 tỷ cổ phiếu đang lưu hành, nên có hai đường để tới đích, và mỗi đường tác động khác nhau lên người đang cầm GVR.
Đường thứ nhất là nhà nước bán bớt cổ phiếu đang có. Nếu số cổ phiếu giữ nguyên, Bộ Tài chính phải bán khoảng 870 triệu cổ phiếu. Theo giá phiên sáng 29/10 là 32.150 đồng, lượng này trị giá khoảng 28.000 tỷ đồng. Cổ đông hiện hữu không bị pha loãng, nhưng thị trường phải hấp thụ một khối cổ phiếu rất lớn.
Đường thứ hai là GVR phát hành thêm cho người ngoài nhà nước. Để phần của nhà nước tự giảm về 75% mà không bán cổ phiếu nào, GVR phải phát hành thêm khoảng 1,16 tỷ cổ phiếu, tức tăng số cổ phiếu khoảng 29%. Cách này đưa tiền vào doanh nghiệp, nhưng tỷ lệ sở hữu của cổ đông hiện hữu sẽ nhỏ lại nếu họ không mua thêm.
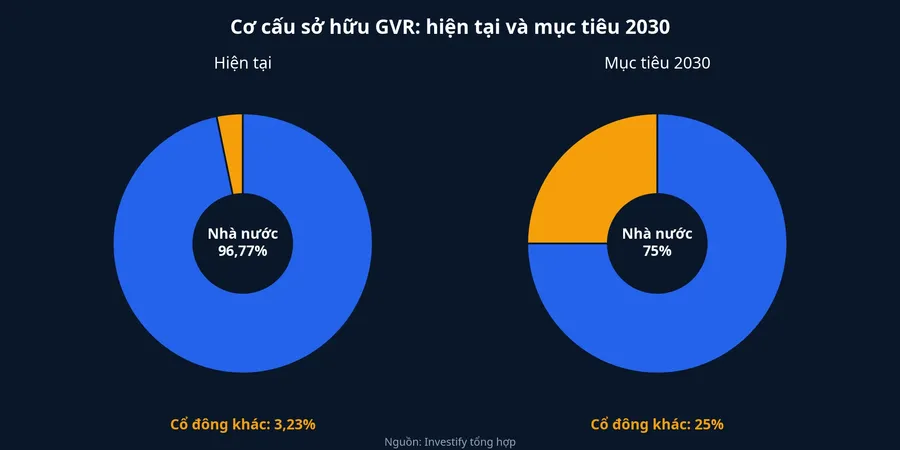
Quyết định không chọn sẵn đường nào. Văn bản giao Bộ Tài chính và NHNN chủ động lựa chọn thời điểm và hình thức.Fili
Về quyền biểu quyết, 25% là bước tiến lớn với cổ đông nhỏ nhưng chưa đổi người quyết định. Theo Luật Doanh nghiệp 2020, nhiều nghị quyết quan trọng của ĐHĐCĐ cần ít nhất 65% tổng số phiếu của cổ đông dự họp.Hệ thống pháp luật Ở mức 75%, nhà nước vẫn một mình thông qua được những nghị quyết đó. Thay đổi thật nằm ở lượng cổ phiếu có thể giao dịch ngoài tay nhà nước.
HVN: con số 86,42% đã có sẵn trong cơ cấu cổ đông
Đọc lướt, Vietnam Airlines là nơi nhà nước tăng sở hữu mạnh nhất, từ 39,29% lên 86,42%. Nếu hiểu đó là nhà nước sắp mua thêm 47 điểm phần trăm cổ phiếu HVN trên thị trường, người cầm cổ phiếu sẽ đọc sai.
Vietnam Airlines hiện có hai cổ đông nhà nước. Sau đợt chào bán cổ phiếu năm 2025, Bộ Tài chính nắm 39,29% và SCIC nắm 47,13%, vì Bộ Tài chính đã chuyển quyền mua cho SCIC nên SCIC trở thành cổ đông lớn nhất.Thị trường tài chính tiền tệ Dữ liệu sở hữu cập nhật ngày 28/10/2026 vẫn ghi đúng hai tỷ lệ này.
Cộng lại, 39,29% với 47,13% bằng đúng 86,42%, trùng với đích năm 2030. Con số 39,29% trong quyết định là phần riêng của Bộ Tài chính, còn tổng phần của hai cổ đông nhà nước đã ở mức 86,42%. Phần còn lại là khoảng 13,58%, gồm cả ANA Holdings của Nhật Bản với 5,62%.
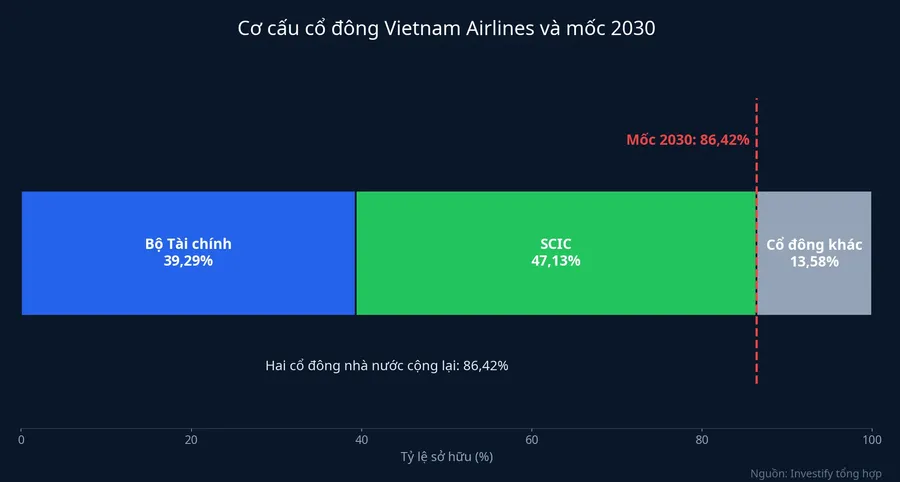
Nếu đích 86,42% được tính theo tổng của hai cổ đông nhà nước, cổ đông nhỏ ở HVN không cần thay đổi gì để kế hoạch đạt mục tiêu. Khi đó, việc quy về một đầu mối chỉ là chuyện sắp xếp giữa Bộ Tài chính và SCIC. Đường đi cụ thể sẽ rõ hơn khi Bộ Tài chính đưa ra phương án cho Vietnam Airlines.
CTG: chỉ thiếu 0,54 điểm phần trăm, nhưng là chiều đi lên
VietinBank là ngân hàng duy nhất trong ba ngân hàng mà nhà nước phải nắm nhiều hơn hiện nay, từ 64,46% lên 65%.FireAnt Khoảng cách chỉ 0,54 điểm phần trăm, nhưng chiều dịch chuyển khác hai ngân hàng còn lại.
Phép tính ở đây khá đơn giản. Cổ tức bằng cổ phiếu chia theo đúng tỷ lệ đang nắm, nên tỷ lệ của nhà nước đứng yên dù VietinBank chia bao nhiêu đợt. Tỷ lệ chỉ nhích lên khi nhà nước nhận thêm cổ phiếu mà các cổ đông khác không nhận tương ứng. Ngược lại, nếu có đợt phát hành riêng lẻ cho nhà đầu tư bên ngoài mà nhà nước không tham gia, tỷ lệ của nhà nước sẽ tụt sâu hơn dưới 65%. Với cổ đông nhỏ, chênh lệch 0,54 điểm gần như không đổi gì phần sở hữu của họ. Điều đáng theo dõi là hình thức tăng vốn mà kế hoạch này cho VietinBank dùng.
VCB và BID: một mức sàn, không phải một đích
Với Vietcombank (74,8%) và BIDV (76,73%), quyết định ghi duy trì từ 65% trở lên.FireAnt Đây là ngưỡng sàn, không buộc tỷ lệ phải giảm hay tăng.
Khoảng cách từ mức hiện tại xuống sàn là 9,8 điểm phần trăm ở Vietcombank và 11,73 điểm phần trăm ở BIDV. Về mặt số học, đó là khoảng trống để hai ngân hàng phát hành thêm cổ phiếu cho nhà đầu tư bên ngoài mà nhà nước vẫn nắm trên 65%. Nếu có đợt phát hành như vậy, phần sở hữu của cổ đông hiện hữu sẽ bị pha loãng, đổi lại ngân hàng có thêm vốn để mở rộng cho vay. Quyết định chỉ đặt mức sàn, không nêu đợt phát hành nào.
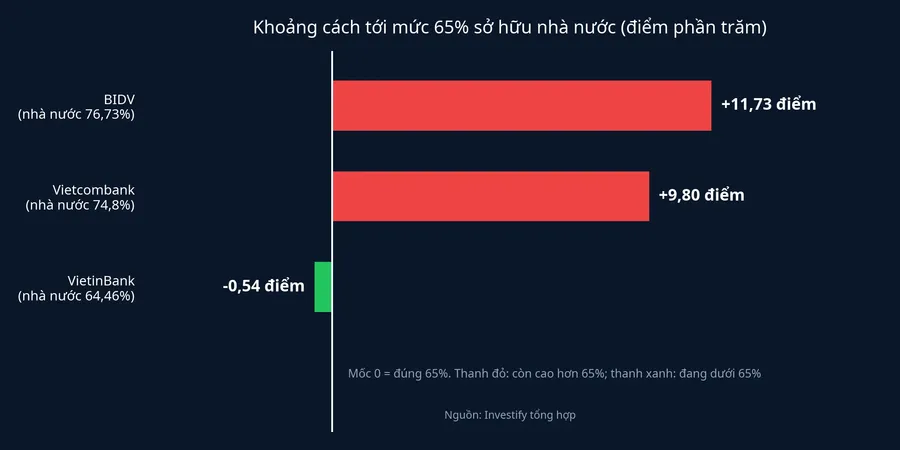
So với VietinBank, hai ngân hàng này ở vị trí thoải mái hơn nhiều: VietinBank đang ở dưới 65%, còn Vietcombank và BIDV còn gần 10 điểm phần trăm trở lên để xoay xở.
Quyết định chốt đích, lịch do Bộ Tài chính và NHNN chọn
Quyết định 2054 chốt đích đến năm 2030, chưa chốt lịch. Bộ Tài chính và NHNN được giao tổ chức thực hiện, chủ động lựa chọn thời điểm và hình thức. Văn bản cũng ghi rõ trường hợp không đạt tỷ lệ theo khung hoặc không làm được trong giai đoạn 2026–2030 thì phải làm rõ nguyên nhân và trách nhiệm của tập thể, cá nhân liên quan. Hằng năm, trước ngày 31/1, các đơn vị gửi báo cáo tình hình thực hiện về Bộ Tài chính, nên báo cáo đầu tiên rơi vào trước ngày 31/1/2027.Fili
Luận điểm của bài khá rõ: quyết định này là tấm bản đồ chiều đi của từng mã, còn tác động lên túi tiền cổ đông nhỏ phụ thuộc vào hình thức thực hiện. Nói theo từng mã:
- GVR là mã duy nhất trong năm mã mà kế hoạch cần một lượng lớn cổ phiếu ra ngoài tay nhà nước trước năm 2030. Hình thức quyết định tác động: Bộ Tài chính bán lại phần đang nắm hay GVR phát hành thêm.
- HVN có tổng phần của hai cổ đông nhà nước đã bằng đích 86,42%. Nếu đích tính theo tổng này, kế hoạch không đòi hỏi một đợt mua lớn trên thị trường.
- CTG nhích lên 65% nên cách tăng vốn cần giữ tỷ lệ nhà nước không tụt xuống dưới mức này.
- VCB và BID có dư địa gần 10 điểm phần trăm trở lên so với mức sàn.
Điều có thể kiểm chứng sớm nhất là các phương án Bộ Tài chính và NHNN đưa ra cho từng doanh nghiệp, cùng báo cáo thực hiện đầu tiên trước ngày 31/1/2027. Những văn bản đó mới cho biết đợt bán hay mua cụ thể ở mỗi mã diễn ra khi nào và dưới hình thức nào.