

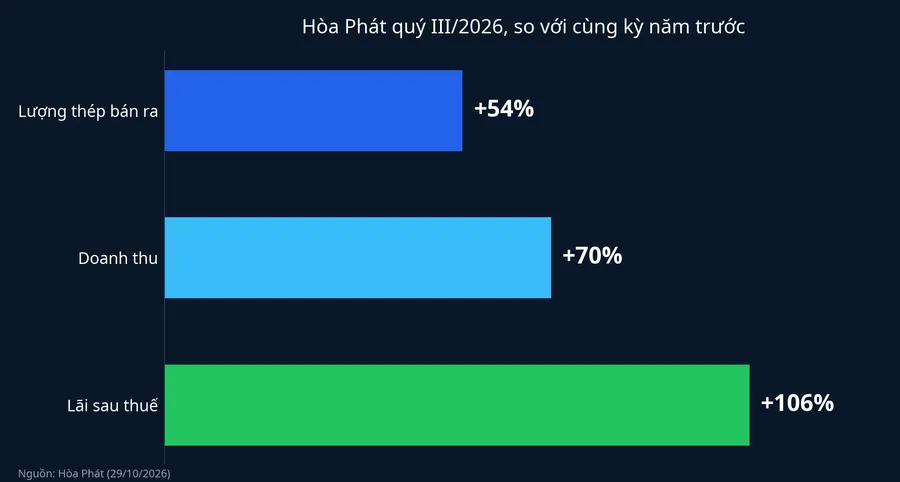
Sáng 29/10/2026, Tập đoàn Hòa Phát (HPG) công bố lãi sau thuế quý III đạt 8.265 tỷ đồng, tăng 106% so với cùng kỳ năm trước. Doanh thu cùng quý đạt 62.669 tỷ đồng, tăng 70%. Lượng thép bán ra là 3,8 triệu tấn, tăng 54%.Hòa Phát
Ba mức tăng này không bằng nhau. Sản lượng đi chậm nhất, doanh thu nhanh hơn một chút, còn lãi tăng nhanh gần gấp đôi tốc độ của lượng thép bán ra. Nhìn vào con số, khoảng cách giữa ba nhịp tăng mới là chỗ nhà đầu tư đang cầm HPG cần đọc kỹ. Nó cho biết nhà máy lớn hơn đã thành lãi nhiều hơn cho cổ đông hay chưa, và phần lãi đó dựa vào đâu.
Tính trên mỗi tấn, lãi dày hơn khoảng một phần ba
Cách đọc đơn giản nhất là chia lãi cho lượng thép bán ra. Quý III/2026, Hòa Phát bán 3,8 triệu tấn và lãi 8.265 tỷ đồng, bình quân khoảng 2,2 triệu đồng lãi trên mỗi tấn. Cùng kỳ năm ngoái, lượng bán khoảng 2,47 triệu tấn và lãi khoảng 4.010 tỷ đồng (cả hai suy ngược từ mức tăng 54% và 106% mà Hòa Phát công bố), tức khoảng 1,6 triệu đồng mỗi tấn. Mức lãi bình quân trên mỗi tấn vì thế cao hơn khoảng 34%.
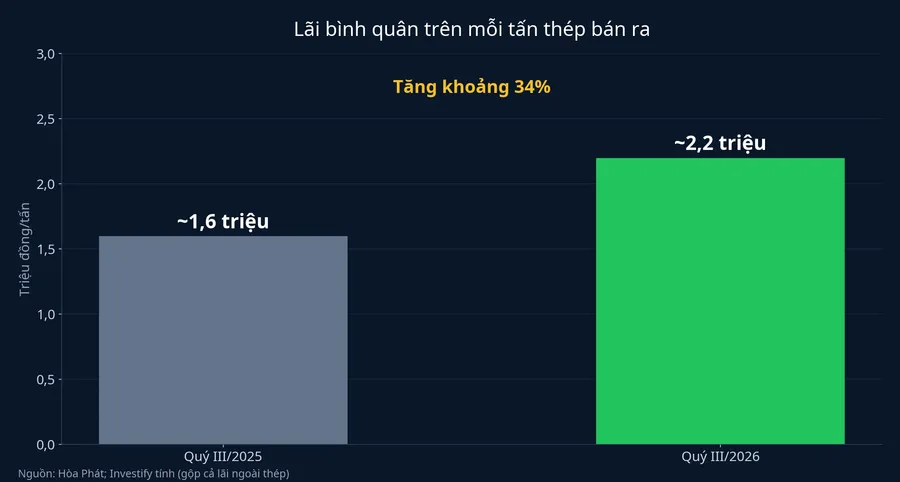
Phép chia này gộp cả phần lãi không đến từ thép, nên chỉ là thước đo thô. Tuy vậy, thép chiếm 97% doanh thu và 77% lợi nhuận 9 tháng,Hòa Phát đủ lớn để hướng đi của phép chia phản ánh đúng mảng thép.
Biên lãi ròng cho cùng một kết luận. Quý III/2026, lãi sau thuế bằng khoảng 13,2% doanh thu. Quý III/2025, tỷ lệ này khoảng 10,9% (lãi khoảng 4.010 tỷ đồng trên doanh thu khoảng 36.860 tỷ đồng, cũng suy từ mức tăng đã công bố). Trên mỗi 100 đồng doanh thu, Hòa Phát giữ lại thêm khoảng 2,3 đồng lãi so với một năm trước.
Quy mô: phần lớn bước nhảy đã có từ trước quý III
Quý III/2026, Hòa Phát sản xuất 3,7 triệu tấn thép thô, tăng 85% so với cùng kỳ nhưng chỉ tăng 3% so với quý II.Hòa Phát Hai mức tăng đặt cạnh nhau cho thấy bước nhảy về công suất đã diễn ra từ các quý trước. Sang quý III, các lò chủ yếu chạy đều hơn chứ không thêm năng lực mới.
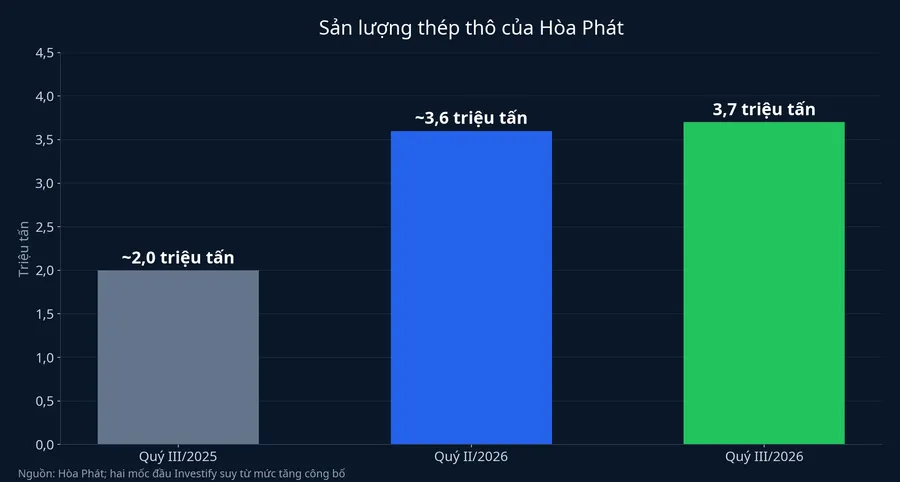
Phần năng lực tăng thêm chủ yếu gắn với khu liên hợp Dung Quất 2 ở Quảng Ngãi. Theo nhận định của VCBS, Dung Quất 2 đã vận hành đủ hai giai đoạn và hiệu suất quý III ước khoảng 95%.Tin Nhanh Chứng Khoán Đây là số ước tính của công ty chứng khoán, không phải số Hòa Phát công bố.
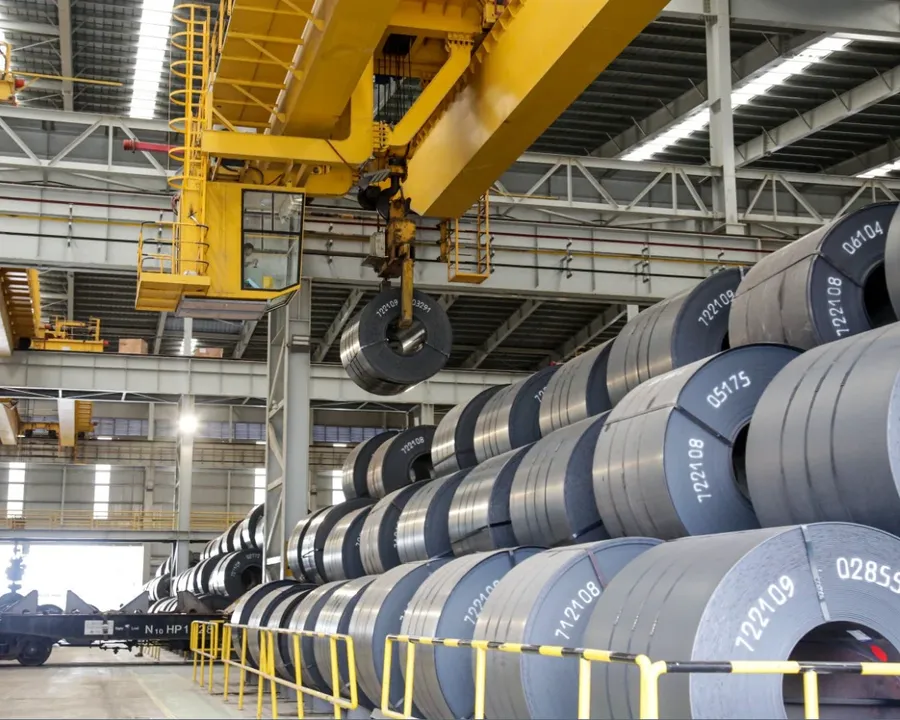
Lượng bán đi nhanh hơn sản xuất trong quý: 3,8 triệu tấn bán ra, tăng 8% so với quý II, trong khi thép thô chỉ tăng 3%. Riêng thép cuộn cán nóng đạt trên 2 triệu tấn, tăng 64% so với cùng kỳ, là dòng sản phẩm lớn nhất.Hòa Phát
Từ sản lượng sang doanh thu: thêm khoảng 10% trên mỗi tấn
Doanh thu tăng 70% trong khi lượng bán tăng 54%. Quy ra mỗi tấn thép bán ra, doanh thu cao hơn cùng kỳ khoảng 10%. Phần 10% này gộp ba thứ: giá bán bình quân, cơ cấu sản phẩm, và doanh thu của các mảng ngoài thép cùng sản phẩm hạ nguồn như ống thép (681.000 tấn trong 9 tháng) hay tôn mạ (hơn 307.000 tấn), vốn không nằm trong con số 3,8 triệu tấn.Hòa Phát
Cơ cấu sản phẩm là một lực rõ ràng. Thép cuộn cán nóng tăng 64%, nhanh hơn mức 54% của toàn bộ lượng bán, nên tỷ trọng dòng này trong rổ hàng bán ra lớn hơn cùng kỳ. Giá bán là lực thứ hai. Mức đóng góp của nó chỉ rõ khi báo cáo tài chính hợp nhất quý III công bố giá vốn, nên bài này không gán phần chênh cho giá.
Từ doanh thu sang lãi: lợi thế của nhà máy chạy gần đầy
Lãi tăng nhanh hơn doanh thu có ba cách giải thích. Thứ nhất, chi phí trên mỗi tấn giảm khi lò chạy gần hết công suất, vì khấu hao, nhân công và chi phí cố định của một khu liên hợp lớn được chia cho nhiều tấn hơn. Thứ hai, giá bán tăng nhanh hơn giá nguyên liệu. Thứ ba, các khoản ngoài sản xuất như doanh thu tài chính.
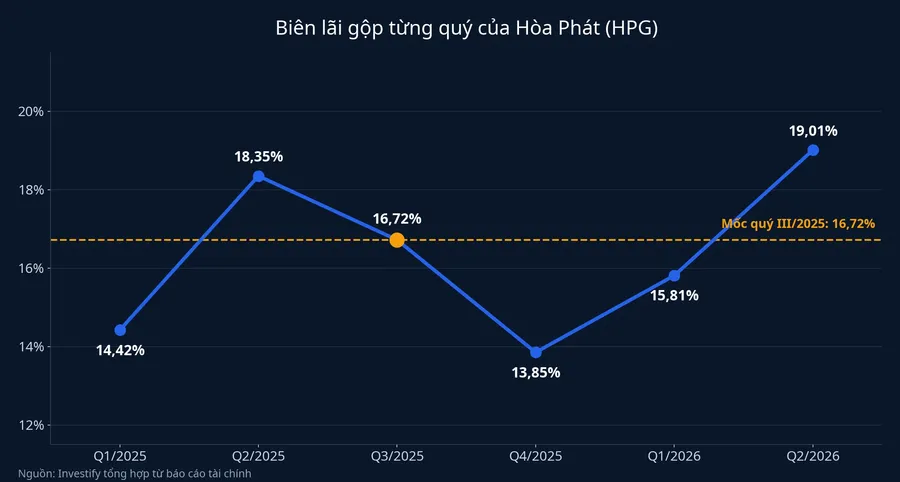
Số liệu các quý trước cho thấy biên lãi gộp của Hòa Phát dao động khá rộng. Năm 2025, biên gộp từng quý đi từ 13,85% đến 18,35%, riêng quý III/2025 là 16,72%. Năm 2026, quý I là 15,81% và quý II là 19,01%, trong khi doanh thu quý II chỉ cao hơn quý I khoảng 4% (55.159 tỷ đồng so với 52.901 tỷ đồng). Biên gộp nhảy hơn 3 điểm phần trăm trong một quý mà doanh thu không đổi nhiều cho thấy giá bán và giá nguyên liệu vẫn là lực lớn. Hiệu quả quy mô và tác động của giá cùng có mặt, và biên lãi gộp quý III sẽ cho biết lực nào nặng hơn.
Cách giải thích thứ ba cũng có mặt trong năm nay, nhưng ở quý I chứ không phải quý III. Quý I/2026, lãi sau thuế thuộc cổ đông của tập đoàn đạt 8.994 tỷ đồng, và doanh thu tài chính lên tới 5.938 tỷ đồng, trong khi quý II chỉ là 616,7 tỷ đồng. Lãi quý II thuộc cổ đông của tập đoàn là 6.371 tỷ đồng. Con số quý III là lãi hợp nhất, gồm cả phần của cổ đông không kiểm soát, nên đặt cạnh hai quý kia chỉ để thấy cỡ độ lớn. Dù vậy, hướng đi khá rõ: lãi quý III thấp hơn quý I nhưng cao hơn rõ rệt quý II, và so với quý I, quý III dựa vào hoạt động sản xuất nhiều hơn.
23% lợi nhuận không đến từ thép
Thép góp 77% lợi nhuận 9 tháng. Phần còn lại tương đương khoảng 5.460 tỷ đồng trên tổng 23.746 tỷ đồng.Hòa Phát Nông nghiệp là mảng đóng góp lớn thứ hai sau thép: Công ty Nông nghiệp Hòa Phát (HPA) lãi 948 tỷ đồng sau 9 tháng,Hòa Phát chưa tới một phần năm phần lợi nhuận ngoài thép. Phần lớn còn lại thuộc về bất động sản, điện máy gia dụng và các khoản khác, trong đó có khoản doanh thu tài chính lớn của quý I.
Điều này có nghĩa tỷ trọng 77% của thép trong lãi 9 tháng có thể thấp hơn tỷ trọng thép trong riêng quý III. Khi khoản tài chính của quý I không lặp lại, phần lãi các quý sau sẽ dựa vào thép nhiều hơn.
Kế hoạch năm đã xong, quý IV còn gì
Hòa Phát đặt kế hoạch năm 2026 là doanh thu 210.000 tỷ đồng và lãi sau thuế 22.000 tỷ đồng. Sau 9 tháng, doanh thu đạt 171.539 tỷ đồng, bằng 82% kế hoạch, còn lãi đạt 23.746 tỷ đồng, bằng 108% kế hoạch.Hòa Phát Đây là lãi sau thuế hợp nhất, gồm cả phần của cổ đông không kiểm soát tại các công ty con.
Lũy kế 9 tháng, Hòa Phát sản xuất 10,7 triệu tấn thép thô, tăng 35%, và bán 10,3 triệu tấn, tăng 39%. Dự án tiếp theo là nhà máy ray đường sắt và thép đặc biệt Dung Quất, công suất 700.000 tấn mỗi năm, đã đạt 80% tiến độ và dự kiến có sản phẩm ray từ quý II/2027. Nhà máy này chưa góp sản lượng trong năm 2026.Hòa Phát
Trên sàn, giữa phiên sáng 29/10, cổ phiếu HPG tăng 3,37% lên 21.450 đồng. Đây là giá trong phiên, chưa phải giá đóng cửa.
Phần lãi tăng thêm bền đến đâu
Phần sản lượng tăng thêm của Hòa Phát đã thành lãi, và thành lãi với biên rộng hơn cùng kỳ. Lãi trên mỗi tấn cao hơn khoảng một phần ba, biên lãi ròng rộng thêm khoảng 2,3 điểm phần trăm, và kế hoạch lãi cả năm đã vượt 8% trước khi quý IV bắt đầu.
Câu hỏi còn lại là phần biên rộng hơn ấy đến từ đâu. Phần đến từ chi phí trên mỗi tấn thấp đi khi nhà máy chạy gần đầy bền hơn phần đến từ giá bán, vì lợi thế chia chi phí cố định cho nhiều tấn hơn vẫn còn khi giá thép quay đầu. Biên gộp từng quý của Hòa Phát đã dao động từ 13,85% đến 19,01% trong gần hai năm, nên giá thép vẫn là phần không thể bỏ qua.
Khi báo cáo tài chính hợp nhất quý III được công bố, nên đặt biên lãi gộp quý III cạnh hai mốc: 16,72% của quý III/2025 và 19,01% của quý II/2026. Giá vốn trên mỗi tấn thấp hơn cùng kỳ thì phần lãi tăng thêm chủ yếu nhờ nhà máy chạy hiệu quả. Giá vốn trên mỗi tấn không giảm mà biên vẫn rộng thì lãi đang dựa nhiều hơn vào giá bán, và sẽ nhạy hơn với giá thép trong các quý tới.