

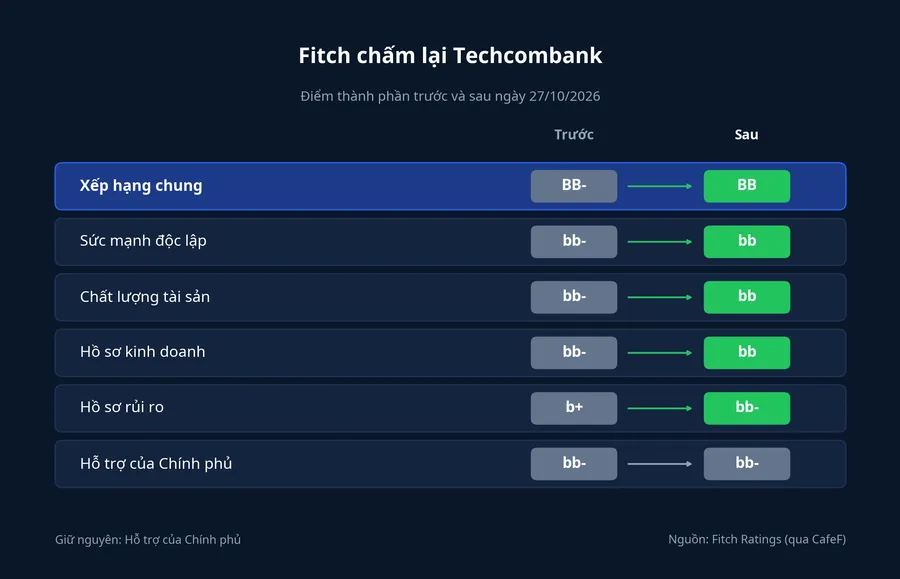
Ngày 27/10/2026, Fitch Ratings nâng xếp hạng nhà phát hành nợ dài hạn bằng ngoại tệ và nội tệ của Techcombank (HoSE: TCB) từ BB- lên BB, triển vọng Ổn định. Chi tiết đáng đọc nằm trong bảng điểm thành phần: điểm sức mạnh độc lập của ngân hàng lên từ bb- lên bb, còn điểm hỗ trợ của Chính phủ vẫn ở bb-. Theo Fitch, xếp hạng chung tăng là kết quả của việc nâng điểm sức mạnh độc lập.
Nhìn vào bảng điểm, bậc mới không đến từ việc Fitch tin Nhà nước sẽ hậu thuẫn Techcombank nhiều hơn. Nó đến từ cách ngân hàng làm ăn, quản lý rủi ro và giữ vốn. Với người cầm cổ phiếu TCB, chỗ bậc tín nhiệm chạm vào trực tiếp nhất là chi phí đi vay ở nước ngoài, cũng là chỗ ban lãnh đạo nói áp lực vẫn chưa hết.
Những điểm được chấm lại
Theo CafeF thuật lại báo cáo của Fitch, điểm chất lượng tài sản và điểm hồ sơ kinh doanh cùng lên từ bb- lên bb, còn điểm hồ sơ rủi ro lên từ b+ lên bb-.CafeF Fitch ghi rõ tiêu chuẩn thẩm định tín dụng về cơ bản không đổi, nên đây là kết quả của cách cho vay cũ đã đứng vững thêm một năm quan sát, không phải của việc đổi cách cho vay.
Hồ sơ rủi ro: danh mục bất động sản lớn vẫn được nâng điểm. Đây là điểm thấp nhất trong bảng và cũng là điểm thú vị nhất. Fitch lưu ý dư nợ bất động sản của Techcombank vẫn lớn so với các ngân hàng cùng nhóm, nhưng không coi quy mô đó là lý do để giữ điểm. Tổ chức này ghi nhận năng lực quản lý rủi ro bất động sản của ngân hàng đã được chứng minh qua chu kỳ tín dụng. Fitch kỳ vọng kỷ luật thẩm định, cách giữ tài sản bảo đảm thận trọng cùng việc chuyển dần sang cho vay bán lẻ, doanh nghiệp vừa và nhỏ, hạ tầng sẽ cân bằng danh mục theo thời gian.
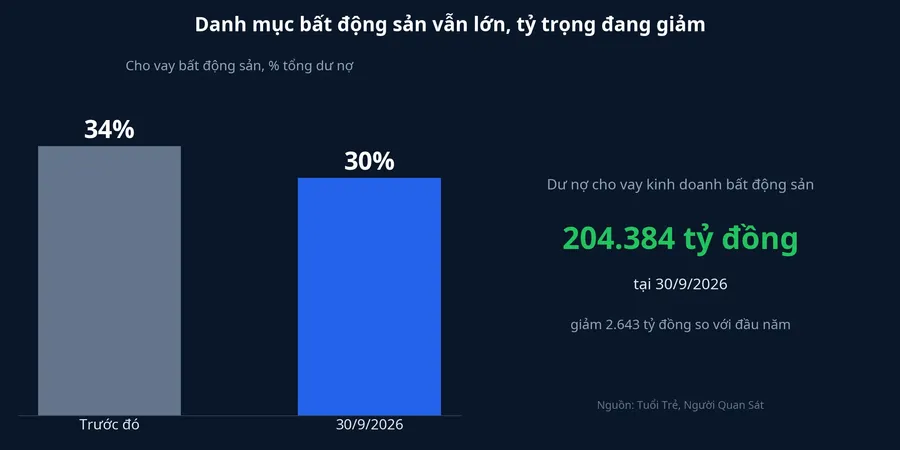
Số liệu của chính ngân hàng đi cùng hướng đó. Tại 30/9/2026, dư nợ cho vay kinh doanh bất động sản của Techcombank là 204.384 tỷ đồng, giảm 2.643 tỷ đồng so với đầu năm.Người Quan Sát Theo Tuổi Trẻ, ngân hàng đã hạ tỷ trọng cho vay bất động sản từ 34% xuống 30% tổng dư nợ, trong khi tài trợ dự án hạ tầng tăng 153% so với đầu năm.Tuổi Trẻ Điểm hồ sơ rủi ro lên bb- nhưng vẫn thấp hơn hai điểm còn lại một bậc: Fitch chưa coi quy mô danh mục này là chuyện đã qua.
Hồ sơ kinh doanh: tiền gửi không kỳ hạn và thu phí. Fitch đánh giá nền tảng ngân hàng số và ngân hàng giao dịch giúp Techcombank giữ tỷ lệ tiền gửi không kỳ hạn cao hơn các ngân hàng cùng nhóm. Mảng tạo phí giúp nguồn thu ổn định hơn qua các chu kỳ. Lợi nhuận hoạt động trên tài sản có rủi ro quy năm của Techcombank lên 2,9% trong 6 tháng đầu 2026, từ 2,6% năm 2025, nhờ thu nhập lãi thuần và thu phí từ ngân hàng giao dịch, bảo hiểm và thị trường vốn.CafeF
Chất lượng tài sản: nợ xấu cơ bản ổn định, kèm một lưu ý. Fitch dự báo tỷ lệ nợ xấu của Techcombank về cơ bản ổn định trong 12 tháng tới. Tổ chức này cũng nói tỷ lệ đó có thể chịu áp lực nhẹ từ chi phí vay tăng và từ các khoản vay mới giải ngân trong giai đoạn tăng trưởng gần đây. Lưu ý này là điều kiện quan trọng nhất của bài, sẽ quay lại ở phần cuối.
Vốn cấp 1 đứng yên dù tín dụng chạy nhanh
Vốn không nằm trong nhóm điểm được nâng lần này, nhưng Fitch gọi nó là thế mạnh tín dụng của Techcombank. Tỷ lệ vốn cấp 1 đạt 14,1% tại quý III/2026, gần như không đổi so với một năm trước.CafeF Fitch giải thích ngân hàng giữ được tỷ lệ này dù tín dụng tăng nhanh và vẫn trả cổ tức tiền mặt, nhờ khả năng tạo lợi nhuận ổn định.
Cho vay nhiều hơn thì tài sản có rủi ro phình ra, và tỷ lệ vốn sẽ tụt nếu vốn chủ không lớn theo. Ngân hàng phải bơm thêm vốn từ bên ngoài để giữ tỷ lệ thì cổ đông bị pha loãng. Techcombank giữ tỷ lệ bằng lợi nhuận giữ lại của chính mình, cùng một sợi chỉ với điểm sức mạnh độc lập: ngân hàng tự nuôi được tăng trưởng.
Một bậc tín nhiệm chạm vào đâu
Bậc tín nhiệm là thước đo các định chế nước ngoài dùng khi cho một ngân hàng Việt Nam vay. Bậc cao hơn thường đi kèm mức bù rủi ro thấp hơn và kỳ hạn dài hơn.
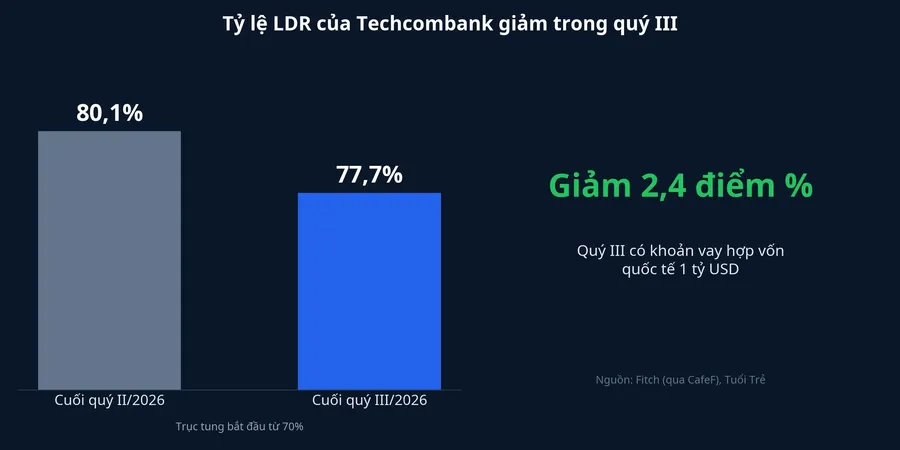
Tại buổi công bố kết quả với nhà đầu tư tổ chức, ông Alex Macaire, Giám đốc Tài chính Tập đoàn Techcombank, cho biết ngân hàng đã huy động vốn trên thị trường nước ngoài với chi phí thuộc nhóm thấp nhất ngành ngân hàng.CafeF Trong quý III, ngân hàng có một khoản vay hợp vốn quốc tế 1 tỷ USD.Tuổi Trẻ Tỷ lệ cho vay trên tiền gửi (LDR) giảm từ 80,1% cuối quý II xuống 77,7% cuối quý III/2026, và theo ông Macaire, dòng vốn nước ngoài góp phần vào mức giảm đó.
Ông Macaire cũng nói thẳng giới hạn của câu chuyện này. Theo ông, áp lực thanh khoản ngắn hạn đã giảm phần nào, nhưng áp lực với nguồn vốn dài hạn vẫn còn nguyên. Tổng Giám đốc Jens Lottner cho biết nguồn vốn của ngân hàng kết hợp tiền gửi, vốn bán buôn và vốn bằng USD. Về dài hạn, ngân hàng sẽ tìm đối tác để hợp vốn hoặc tái cấp vốn các khoản vay này, đồng thời mở rộng kết nối với các tổ chức tài chính quốc tế.
Hai lời này ghép lại cho thấy bậc BB đến đúng lúc. Vốn kỳ hạn dài là loại vốn tiền gửi dân cư khó cung cấp, còn vốn vay quốc tế làm được, và giá của nó phụ thuộc trực tiếp vào bậc tín nhiệm. Lợi ích của bậc mới vì vậy chưa nằm trên báo cáo quý III mà sẽ hiện ra ở lãi suất của các khoản vay hoặc tái cấp vốn tiếp theo.
Cần đặt bậc mới vào đúng tầm. BB vẫn nằm dưới ngưỡng đầu tư. Fitch chỉ vừa bắt kịp S&P, tổ chức đã nâng Techcombank lên BB ngày 25/8/2025, theo CafeF.CafeF
Có thể Fitch chỉ khớp lại với S&P sau hơn một năm. Nhưng nếu vậy, Fitch đã không cần chấm lại riêng hồ sơ rủi ro và chất lượng tài sản, hai điểm gắn trực tiếp với danh mục bất động sản. Bằng chứng nghiêng về việc Fitch đánh giá lại chính danh mục đó.
Điều kiện làm nhận định đổi chiều
Nhận định của bài: bậc BB phản ánh sức của chính Techcombank, và Fitch đang đặt niềm tin vào cách ngân hàng quản lý một danh mục bất động sản lớn hơn nhóm cùng ngành. Điểm yếu của nhận định nằm ở chính lưu ý của Fitch về nợ xấu.
Cuối quý III, tỷ lệ nợ xấu của ngân hàng ở 1,36%, hoặc 1,26% nếu loại trừ tác động từ CIC, còn chi phí tín dụng 12 tháng gần nhất ở 0,4%.Tuổi Trẻ Fitch dự báo nợ xấu cơ bản ổn định. Nhưng nếu nợ xấu tiếp tục nhích lên trong khi chi phí vay vẫn cao, và các khoản giải ngân mới của giai đoạn tăng nhanh bắt đầu đến kỳ trả nợ, giả định nền của điểm chất lượng tài sản bb sẽ yếu đi. Báo cáo tài chính quý IV/2026, dự kiến công bố vào cuối tháng 1/2027, là mốc đầu tiên để đối chiếu dự báo của Fitch với số thật.
Phiên 29/10: giá trên bảng điện đổi, giá trị tài khoản thì không
Hôm nay, 29/10/2026, là ngày giao dịch không hưởng quyền nhận cổ tức bằng cổ phiếu tỷ lệ 50% của TCB. Ngày đăng ký cuối cùng là 30/10/2026, với hơn 3,54 tỷ cổ phiếu dự kiến phát hành.Vietstock
TCB đóng cửa phiên 28/10 ở 33.500 đồng. Ở phiên không hưởng quyền, giá tham chiếu được điều chỉnh theo tỷ lệ chia, về quanh 22.300 đồng (33.500 chia 1,5). Người cầm 1.000 cổ phiếu trước phiên này sẽ có quyền nhận thêm 500 cổ phiếu, nên tổng giá trị theo giá tham chiếu vẫn khoảng 33,5 triệu đồng. Giá trên bảng điện giảm khoảng một phần ba không phải là khoản lỗ. Phần cổ phiếu thưởng nằm ở mục quyền chờ về cho tới khi được phân bổ vào tài khoản.
Cổ tức bằng cổ phiếu không tạo thêm giá trị kinh tế cho cổ đông, vì lợi nhuận trên mỗi cổ phiếu sẽ được chia cho số cổ phiếu lớn hơn. Bậc tín nhiệm mới của Fitch và đợt chia cổ phiếu chỉ là hai sự kiện trùng tuần, không có quan hệ nhân quả với nhau.