

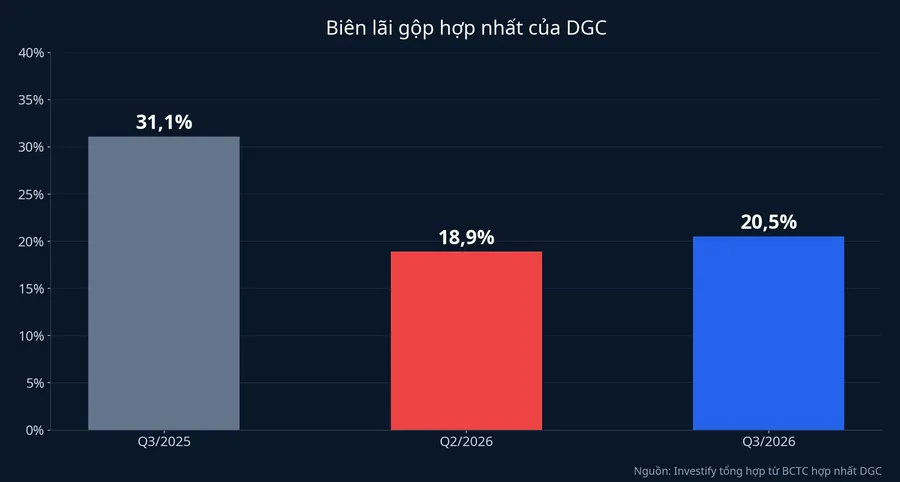
Quý III/2026, Công ty Cổ phần Tập đoàn Hóa chất Đức Giang (DGC, HoSE) báo lãi sau thuế hợp nhất 506,7 tỷ đồng, giảm 37% so với cùng kỳ. Tính chung 9 tháng, lãi sau thuế đạt 1.369,4 tỷ đồng, bằng 85,6% kế hoạch năm 1.600 tỷ đồng. Con số đáng đọc kỹ hơn nằm ở biên lãi gộp: từ 31,1% của quý III/2025 xuống 20,5%.Tinnhanhchungkhoan
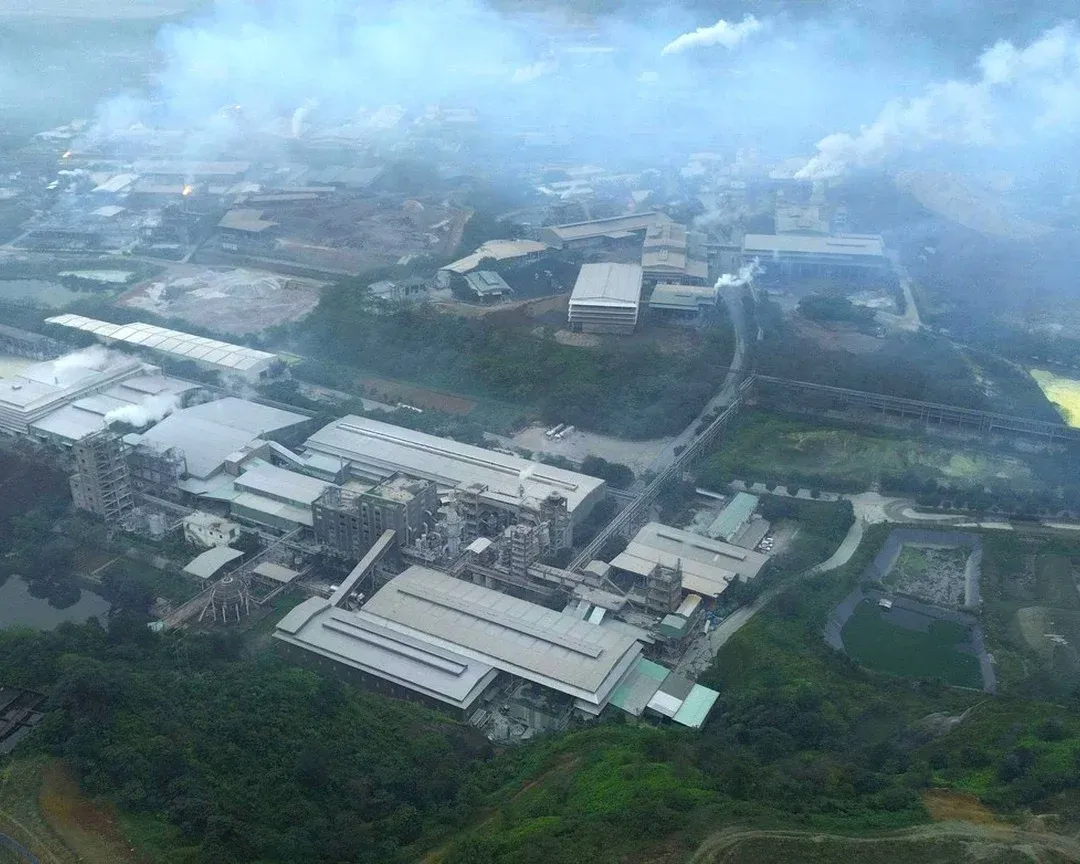
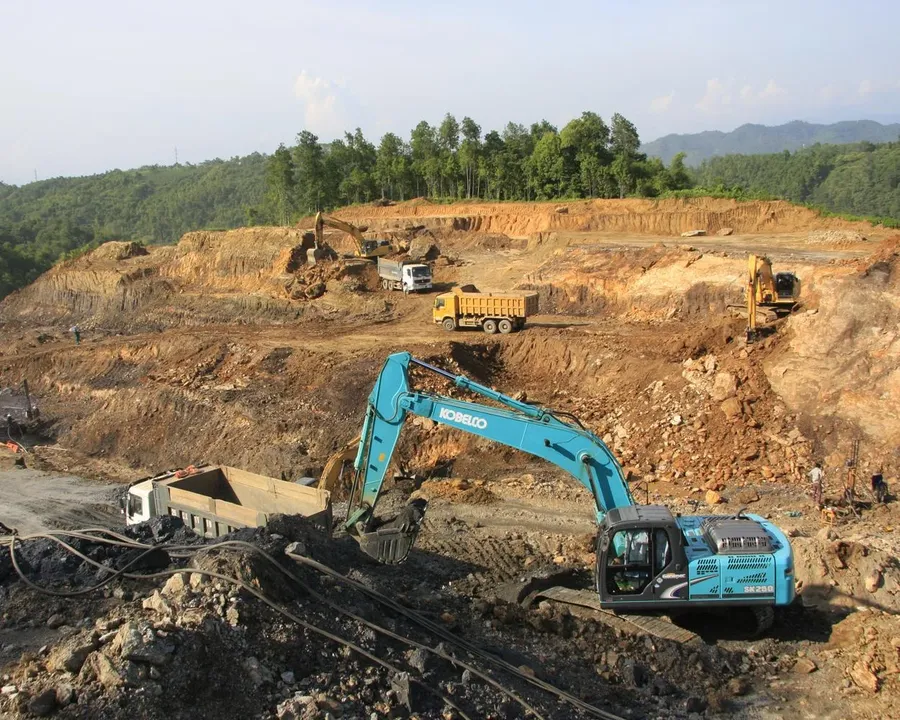
Theo giải trình của DGC, khai trường 25 tạm dừng hoạt động để phục vụ công tác điều tra, nên cả quý công ty dùng toàn bộ quặng apatit nhập khẩu và mua ngoài. Giá lưu huỳnh, điện, than cốc, amoniac cũng tăng mạnh. Vậy phần lãi gộp mất đi đến từ giá nguyên liệu chung của ngành hay từ việc mất lợi thế quặng tự khai thác? Theo giải trình của DGC, là cả hai.
Doanh thu giảm 12%, lãi gộp giảm 42%
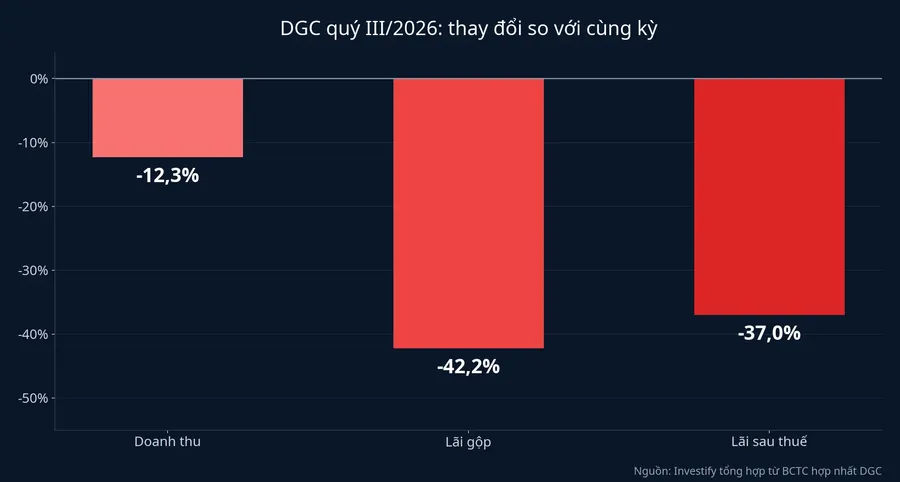
Theo báo cáo kết quả kinh doanh hợp nhất quý III/2026, DGC đạt doanh thu thuần 2.469,5 tỷ đồng, thấp hơn mức 2.816,7 tỷ đồng của quý III/2025, tức giảm khoảng 12%.Người Quan Sát Nếu chỉ nhìn doanh thu, đây là một quý đi xuống vừa phải.
Lãi gộp thì giảm mạnh hơn nhiều: còn 506,35 tỷ đồng, giảm 42,2%, tương ứng mất 369,16 tỷ đồng.Tinnhanhchungkhoan Lãi gộp giảm nhanh gấp hơn ba lần doanh thu, nên phần chênh nằm ở giá vốn: mỗi đồng doanh thu năm nay tốn nhiều chi phí sản xuất hơn năm ngoái.
DGC giải thích bằng hai nhóm nguyên nhân.Tinnhanhchungkhoan Nhóm thứ nhất là giá nguyên vật liệu đầu vào tăng mạnh. Nhóm thứ hai là chuyện quặng: khai trường 25 dừng, công ty dùng toàn bộ quặng mua ngoài, nên giá vốn phốt pho vàng cao hơn cùng kỳ. Hai nhóm này khác nhau về bản chất. Giá điện, than cốc hay lưu huỳnh tăng thì các nhà sản xuất phốt pho vàng khác cũng chịu. Mất nguồn quặng tự khai thác là chuyện riêng của DGC. Vì DGC không tách riêng mỗi nhóm chiếm bao nhiêu trong 369 tỷ đồng, bài này không quy toàn bộ mức giảm cho khai trường 25.
Quặng tự khai thác từng là lợi thế giá thành
Quặng apatit là một trong những đầu vào chính để sản xuất phốt pho vàng, mặt hàng quan trọng nhất trong cơ cấu kinh doanh của DGC. Ngoài quặng, quá trình sản xuất còn tiêu tốn nhiều điện, than cốc và một số hóa chất khác.
Theo báo cáo của Chứng khoán Vietcap, DGC tự cung cấp quặng từ hai khai trường 25 và 19B, với chi phí thấp hơn đáng kể giá quặng trên thị trường. Khai trường 25 khai thác từ năm 2022, trữ lượng được phê duyệt khoảng 2 triệu tấn quy đổi theo quặng loại 1. Khai trường 19B khai thác từ năm 2023, trữ lượng khoảng 1,6 triệu tấn. Vietcap đánh giá mỗi khai trường đáp ứng khoảng 5 năm khai thác theo công suất giấy phép hiện tại.Tinnhanhchungkhoan
Cơ chế khá thẳng. Khi tự khai thác, DGC chỉ trả chi phí đào và chở quặng về nhà máy. Khi mua quặng ngoài, DGC trả theo giá thị trường, trong đó có phần lãi của người bán và chi phí nhập khẩu. Cùng một tấn phốt pho vàng bán ra, giá vốn vì thế cao hơn. Lợi thế này từng giúp biên lãi gộp trên 30% ở quý III/2025, và nó co lại khi nguồn quặng nội bộ không còn.
Việc khai trường tạm dừng gắn với một biến cố pháp lý. DGC công bố thông tin ngày 17/3/2026 và 23/7/2026 rằng một số thành viên ban lãnh đạo chủ chốt bị khởi tố, đang trong quá trình phục vụ công tác điều tra liên quan đến khai thác tài nguyên, môi trường và kế toán. Công ty Kiểm toán UHY đã đưa ý kiến ngoại trừ trên báo cáo tài chính bán niên 2026 của DGC vì nội dung này.Tinnhanhchungkhoan
Quý III cao hơn quý II
So với cùng kỳ, kết quả giảm sâu. So với quý liền trước, bức tranh khác. Biên lãi gộp quý II/2026 của DGC chỉ khoảng 18,9%, với lãi gộp 456,18 tỷ đồng trên doanh thu 2.415,41 tỷ đồng. Sang quý III, biên lãi gộp lên 20,5% và lãi gộp tăng lên 506,35 tỷ đồng.
Mức nhích này chưa đủ để nói lợi thế cũ đã trở lại, vì quý III vẫn dùng toàn bộ quặng mua ngoài. Nó cho thấy biên lãi gộp đã ngừng đi xuống trong quý vừa qua, dù nguồn quặng đầu vào không đổi.
Lãi sau thuế giảm chậm hơn lãi gộp
Lãi sau thuế hợp nhất quý III đạt 506,7 tỷ đồng, giảm 37% so với 804,4 tỷ đồng cùng kỳ.Người Quan Sát Mức giảm này nhẹ hơn mức giảm 42,2% của lãi gộp nhờ hai dòng đi ngược chiều.
Dòng thứ nhất là doanh thu tài chính, đạt 209,64 tỷ đồng, tăng 9,1% so với cùng kỳ, chủ yếu từ lãi tiền gửi ngân hàng. Dòng thứ hai là chi phí bán hàng và quản lý doanh nghiệp giảm 13,3%, còn 125,14 tỷ đồng. Chi phí tài chính tăng 32,3% lên 24,89 tỷ đồng, nhưng quy mô nhỏ nên không đổi được hướng chung.Tinnhanhchungkhoan
Lũy kế 9 tháng, doanh thu hợp nhất đạt 7.009,5 tỷ đồng, giảm 17,7%. Lãi sau thuế đạt 1.369,4 tỷ đồng, giảm 45,9% so với 2.532 tỷ đồng cùng kỳ năm trước.Người Quan Sát
Kế hoạch năm đã đặt thấp từ tháng 8
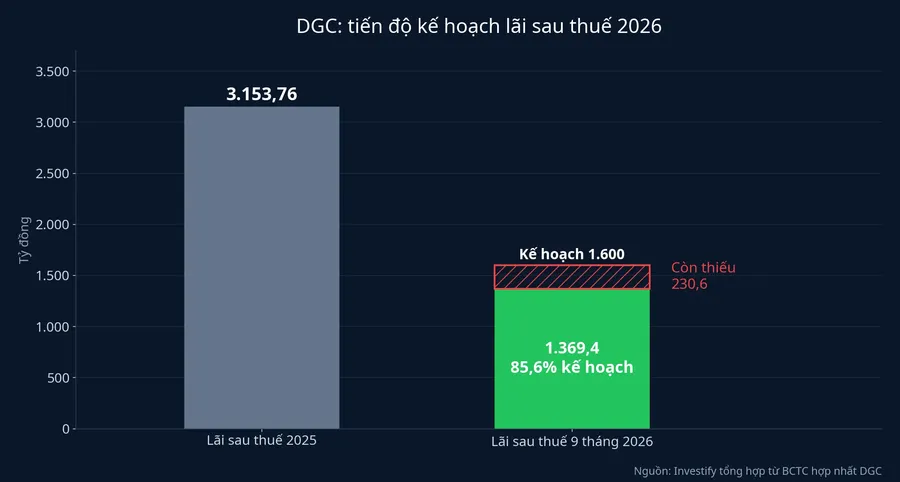
Kế hoạch lãi sau thuế cả năm là 1.600 tỷ đồng,Tinnhanhchungkhoan do ĐHĐCĐ thường niên ngày 13/8 thông qua.Người Quan Sát Con số này thấp hơn khoảng 49% so với lãi sau thuế năm 2025 là 3.153,76 tỷ đồng, nên sau 9 tháng DGC đã hoàn thành 85,6%.
Phép tính cho quý IV khá nhẹ. DGC cần thêm khoảng 230,6 tỷ đồng lãi sau thuế, chưa bằng một nửa lãi quý III vừa qua. Để so sánh, quý IV/2025 DGC lãi khoảng 621,8 tỷ đồng. Tỷ lệ hoàn thành cao phản ánh mục tiêu đã được đặt thấp, chứ chưa phản ánh lợi nhuận trở lại mức năm 2025.
Tiền và tiền gửi thấp hơn đầu năm
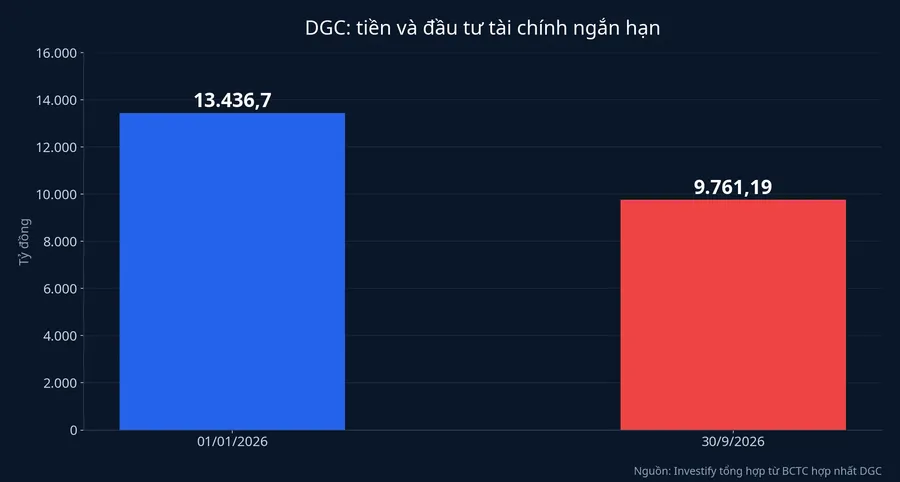
Tại ngày 30/9/2026, tiền và đầu tư tài chính ngắn hạn của DGC là 9.761,19 tỷ đồng, chiếm 59,1% tổng tài sản, giảm 3.675,51 tỷ đồng so với đầu năm. Tổng tài sản giảm 15,5% về 16.513,9 tỷ đồng.Tinnhanhchungkhoan
Tiền gửi có kỳ hạn giảm từ 12.396,2 tỷ đồng xuống 9.531 tỷ đồng. Cùng giai đoạn, bảng cân đối có ba chuyển động khác. Lợi nhuận sau thuế chưa phân phối giảm từ 8.490,3 tỷ đồng xuống 6.252,6 tỷ đồng sau khi DGC hoàn tất chi trả cổ tức. Chi phí xây dựng cơ bản dở dang tăng từ 804,8 tỷ đồng lên 1.452,8 tỷ đồng, trong đó dự án Tổ hợp Hóa chất Đức Giang Nghi Sơn chiếm 1.408,8 tỷ đồng. Tổng nợ phải trả giảm từ 4.167,3 tỷ đồng xuống 3.039,2 tỷ đồng.Người Quan Sát
Khối tiền gửi vẫn lớn và lãi tiền gửi góp phần khiến lãi sau thuế giảm chậm hơn lãi gộp. Khi số dư thấp hơn đầu năm, phần đóng góp này cũng có giới hạn. Biên lãi gộp của mảng sản xuất vẫn là biến số quyết định lợi nhuận các quý tới.
Quý IV: đọc phần giải trình trước
Cổ phiếu DGC đóng cửa phiên 29/10 ở mức 33.300 đồng, tăng 1,22%.
Hai lực đang cùng đẩy giá vốn của DGC lên: giá nguyên liệu chung và việc mất nguồn quặng tự khai thác. Lực thứ nhất đi theo thị trường hàng hóa. Lực thứ hai phụ thuộc vào thời điểm khai trường 25 được khai thác trở lại.
Khi báo cáo tài chính quý IV/2026 ra, dòng đáng đọc đầu tiên là văn bản giải trình đi kèm. Nếu giải trình cho biết công ty đã dùng lại quặng tự khai thác và biên lãi gộp vượt rõ mức 20,5%, lợi thế giá thành đang quay về. Nếu giải trình vẫn ghi dùng toàn bộ quặng mua ngoài và biên lãi gộp đứng quanh 20%, mức 20,5% của quý III là mặt bằng hiện tại của DGC chừng nào khai trường còn dừng.