
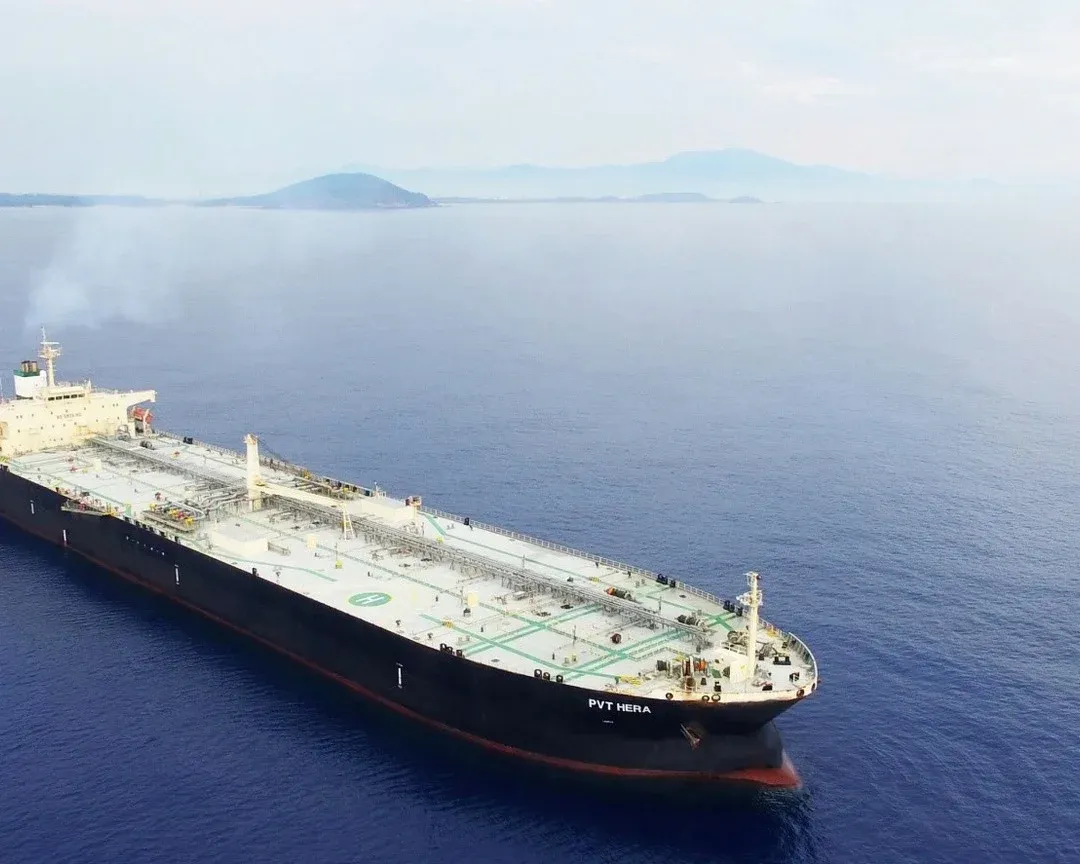

Ngày 29/10, Tổng Công ty Cổ phần Vận tải Dầu khí (PVTrans, mã PVT trên HoSE) công bố báo cáo tài chính hợp nhất quý III/2026. Lãi sau thuế hợp nhất quý III đạt 489 tỷ đồng, tăng 40%. Lũy kế 9 tháng, con số này là 1.582 tỷ đồng, tăng 61% so với cùng kỳ và đã cao hơn mức kế hoạch lãi cả năm 1.200 tỷ đồng.MarketTimes Nhìn vào con số, câu hỏi đáng đặt ra là phần lãi tăng thêm đến từ đâu và nó bền đến mức nào.
Báo cáo quý III nói gì
Trong quý, doanh thu thuần đạt 5.610 tỷ đồng, tăng 27% so với quý III/2025. Giá vốn tăng chậm hơn một chút, 26%, lên 4.816 tỷ đồng, nên lãi gộp đạt 794 tỷ đồng, tăng 36%. Biên lãi gộp nhích từ 13,22% lên 14,15%.MarketTimes
Sau chi phí, lãi trước thuế là 613 tỷ đồng, tăng 41%. Phần lãi thuộc về cổ đông của PVTrans, tức lãi ròng sau khi trừ phần của cổ đông thiểu số ở các đơn vị thành viên, đạt 375 tỷ đồng, tăng hơn 42%.Vietstock
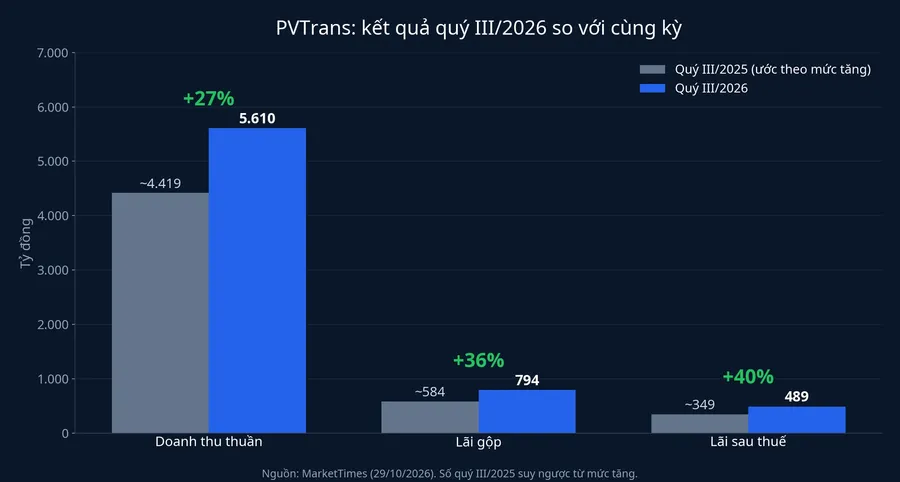
Có một chi tiết làm mức tăng này đáng tin hơn con số bề ngoài. Theo Vietstock, quý III năm nay PVTrans không ghi nhận khoản thu nhập khác cao như cùng kỳ.Vietstock Doanh thu tài chính chỉ đạt 105 tỷ đồng, tăng 15 tỷ đồng.MarketTimes Nghĩa là phần lãi tăng thêm không đến từ khoản bất thường hay tiền gửi, mà đến từ hoạt động chính.
Phần lãi tăng đến từ đâu
Trong văn bản giải trình gửi kèm báo cáo, PVTrans cho biết lãi sau thuế quý III và 9 tháng tăng chủ yếu nhờ lợi nhuận tăng thêm từ các tàu mới đầu tư trong năm 2025 và 2026, cùng việc gia tăng hiệu quả khai thác đội tàu.MarketTimes
Số liệu theo mảng khớp với lời giải thích đó. Mảng dịch vụ vận tải đạt doanh thu trên 3.500 tỷ đồng, cao hơn cùng kỳ 40%, tức tăng nhanh hơn hẳn mức 27% của tổng doanh thu. Riêng mảng này mang về lãi gộp 728 tỷ đồng, tăng 38%, và đóng góp xấp xỉ 92% lãi gộp toàn công ty.Vietstock Các mảng còn lại như kho nổi, thương mại và dịch vụ chiếm phần nhỏ trong lãi gộp.
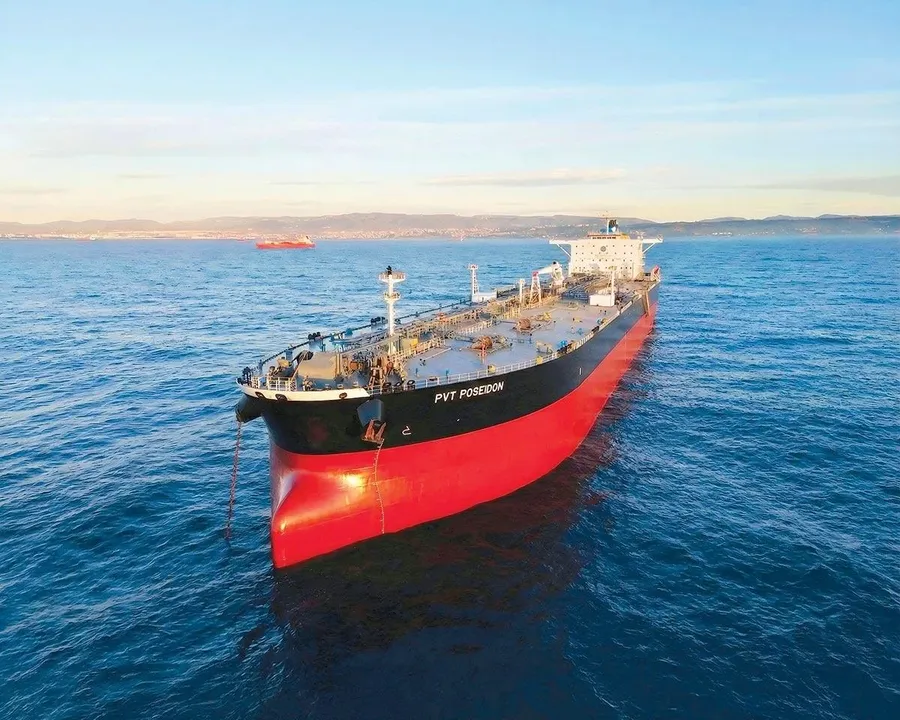
Đội tàu là thứ đã thay đổi. Theo báo cáo của Chứng khoán Vietcap do Doanh nhân Pháp luật đăng ngày 29/10, PVTrans đầu tư thêm 7 tàu trong năm 2025, giúp tổng trọng tải tăng 22%. Đến cuối tháng 9/2026, đội tàu có 59 chiếc với tổng trọng tải 1.802 nghìn DWT.Doanh nhân Pháp luật Một ví dụ là PVT Poseidon, tàu chở dầu thô cỡ Aframax nhận từ tháng 11/2025, hiện cho thuê ở thị trường quốc tế.Vietstock
Tàu mới không phải yếu tố duy nhất. Giải trình nhắc tới "hiệu quả khai thác", và Vietstock nói rõ hơn rằng hiệu quả ấy tăng khi mặt bằng giá cước thuận lợi.Vietstock Theo số liệu Vietcap, giá thuê định hạn bình quân của tàu dầu thô cỡ Aframax đạt 57,7 nghìn USD mỗi ngày, tăng 89% so với cùng kỳ.Doanh nhân Pháp luật Có thêm tàu để cho thuê, và mỗi tàu được thuê với giá cao hơn: hai lực này cùng tác động lên lãi, nhưng báo cáo không chia riêng phần của từng lực nên không nên gán tỷ lệ cho riêng ai. Điều chắc chắn là phần tăng đến từ hoạt động vận tải, đúng như PVTrans giải thích.
Kết quả 9 tháng so với kế hoạch
Lũy kế 9 tháng, PVTrans đạt doanh thu thuần 15.525 tỷ đồng, tăng 34%, và lãi sau thuế hợp nhất 1.582 tỷ đồng, tăng 61%.MarketTimes Theo Vietstock, doanh nghiệp đã thực hiện 94% kế hoạch doanh thu và vượt 32% chỉ tiêu lãi sau thuế hợp nhất cả năm.Vietstock Mức kế hoạch lãi năm là 1.200 tỷ đồng.Mekong ASEAN
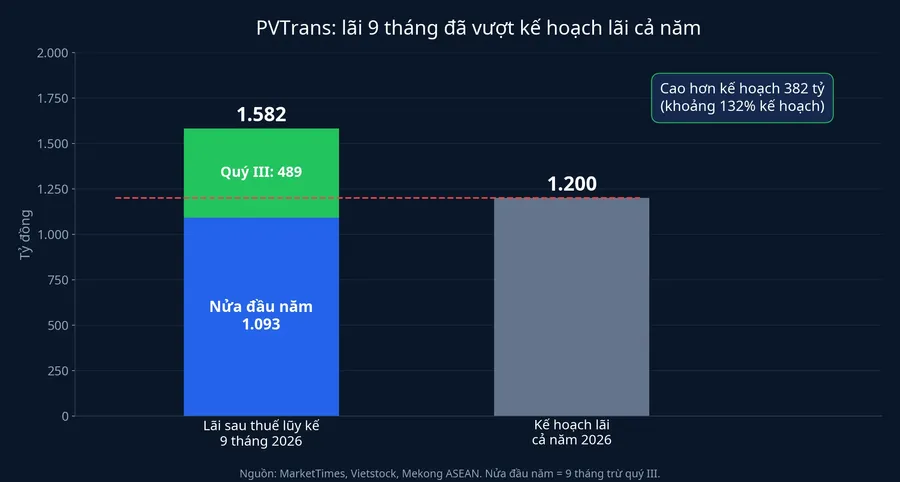
Có một phép trừ cần đọc kèm. Lấy 1.582 tỷ đồng của 9 tháng trừ 489 tỷ đồng của quý III, nửa đầu năm PVTrans lãi khoảng 1.093 tỷ đồng, bình quân hơn 540 tỷ đồng mỗi quý. Quý III vẫn tăng mạnh so với cùng kỳ nhưng thấp hơn mức bình quân của hai quý trước. Vì vậy, kết quả 9 tháng không có nghĩa lãi đi lên đều qua từng quý, và đây là điểm người đang cầm PVT nên giữ trong đầu khi chờ quý IV.
Bảng cân đối cuối quý III
Tại ngày 30/9/2026, tổng tài sản của PVTrans đạt 23.681 tỷ đồng, tăng 6% so với đầu năm. Tiền, tương đương tiền và tiền gửi ngắn hạn là 6.345 tỷ đồng, tăng 28%. Dư nợ vay còn 6.964 tỷ đồng, giảm 675 tỷ đồng, tương ứng 9% so với cuối năm 2025, trong khi vốn chủ sở hữu tăng lên 12.863 tỷ đồng.MarketTimes
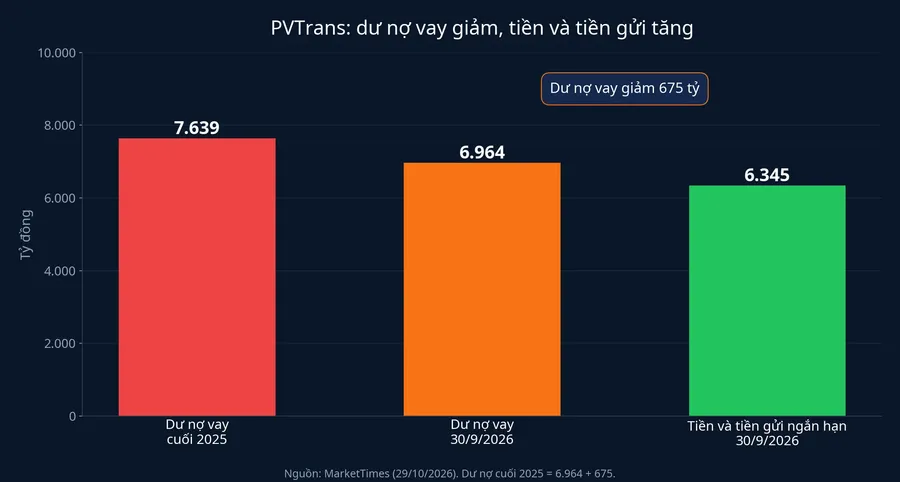
Đặt hai con số cạnh nhau, dư nợ vay bằng khoảng 54% vốn chủ, thấp hơn mức khoảng 66% hồi đầu năm (tính từ dư nợ 7.639 tỷ đồng và vốn chủ 11.490 tỷ đồng đầu năm).MarketTimes Lượng tiền và tiền gửi gần bằng toàn bộ dư nợ vay. Với một doanh nghiệp vừa mua thêm tàu, đây là bảng cân đối nhẹ hơn đầu năm: có tàu mới khai thác, trả bớt nợ và tích thêm tiền. Chi phí lãi vay quý III ở mức 117 tỷ đồng, chưa bằng một phần sáu lãi gộp.
Phiên giảm sàn 29/10 đặt cạnh nhóm dầu khí
Cùng ngày công bố báo cáo, cổ phiếu PVT giảm sàn 1.550 đồng, tương ứng 6,78%, đóng cửa ở 21.300 đồng. Hơn 21 triệu cổ phiếu được giao dịch, gấp khoảng bốn lần phiên 28/10. Vốn hóa của doanh nghiệp giảm hơn 800 tỷ đồng trong một phiên.MarketTimes
PVT không giảm một mình. Cùng phiên, PVP của Vận tải Dầu khí Thái Bình Dương giảm sàn 6,95%, còn BSR của Lọc hóa dầu Bình Sơn giảm 3,83%. VN-Index cả phiên chỉ giảm 0,62% về 1.755,61 điểm. Giá dầu Brent ngày 29/10 lùi 0,75% về 114,45 USD/thùng, vẫn cao hơn khoảng 19% so với một tháng trước.
Điều quan sát được là PVT và PVP cùng nằm sàn trong khi chỉ số chung giảm nhẹ, tức áp lực tập trung vào nhóm vận tải dầu khí. Số liệu hiện có chưa đủ để nói phiên giảm đến từ báo cáo, từ giá dầu hay từ dòng tiền ngắn hạn, nên bài không gán nguyên nhân. Với người đang cầm PVT, phiên này làm giá trị tài khoản giảm gần 7%, nhưng không thay đổi con số nào trong báo cáo: lãi quý III vẫn tăng 40%, dư nợ vay vẫn giảm, lượng tiền vẫn tăng.
Tín hiệu cần theo dõi
Luận điểm của bài khá rõ: phần lãi tăng thêm của PVTrans đến từ hoạt động vận tải, nơi có thêm tàu và giá cước cao hơn. Còn lại là câu hỏi phần lãi từ đội tàu mới đã vào gần đủ hay còn tăng thêm, và hai mốc sẽ trả lời. Báo cáo quý IV/2026, công bố vào đầu năm 2027, cho biết biên lãi gộp có giữ được mức 14,15% của quý III hay không. Kế hoạch năm 2027 trình đại hội cổ đông cho biết doanh nghiệp tự đặt mức lãi bao nhiêu khi giá cước có thể hạ nhiệt.
Về giá cước, đầu quý IV vẫn thuận lợi: Vietcap ghi nhận giá cước bình quân tàu Aframax lên 90 nghìn USD mỗi ngày tính đến ngày 8/10, cao hơn 152% so với cùng kỳ. Cũng theo Vietcap, năm 2027 giá cước có thể giảm khoảng 15% nhưng vẫn cao gấp 1,7 đến 2,3 lần trước xung đột.Doanh nhân Pháp luật Đây là dự báo của một công ty chứng khoán, không phải cam kết của doanh nghiệp.
Cách đọc đơn giản nhất: biên lãi gộp quý IV giữ trên 14% thì lợi thế từ đội tàu mới và giá cước vẫn đang chuyển thành lãi. Biên lùi về quanh 13,22% như quý III/2025 thì phần cộng thêm từ năm nay đã mỏng đi, và kế hoạch 2027 sẽ phải dựa nhiều hơn vào số tàu mua thêm.