

Ngày 28/10, Công ty CP Đầu tư Thế Giới Di Động (MWG) công bố báo cáo tài chính quý III/2026. Lãi sau thuế hợp nhất 9 tháng đạt 9.633,6 tỷ đồng, tăng 93% so với 4.989 tỷ đồng của cùng kỳ năm 2025. Con số này vượt kế hoạch lợi nhuận sau thuế cả năm là 9.200 tỷ đồng, tức đạt khoảng 104,7% kế hoạch. Theo VnExpress, đây cũng là mục tiêu lợi nhuận cao nhất doanh nghiệp từng đề ra.
Với người đang cầm cổ phiếu MWG, mốc này dẫn tới ba câu hỏi: lãi đến từ đâu, phần nào thật sự thuộc về cổ đông MWG, và quý IV cần theo dõi điều gì. Bài viết đi lần lượt qua từng câu.
Quý III lập đỉnh lãi mới
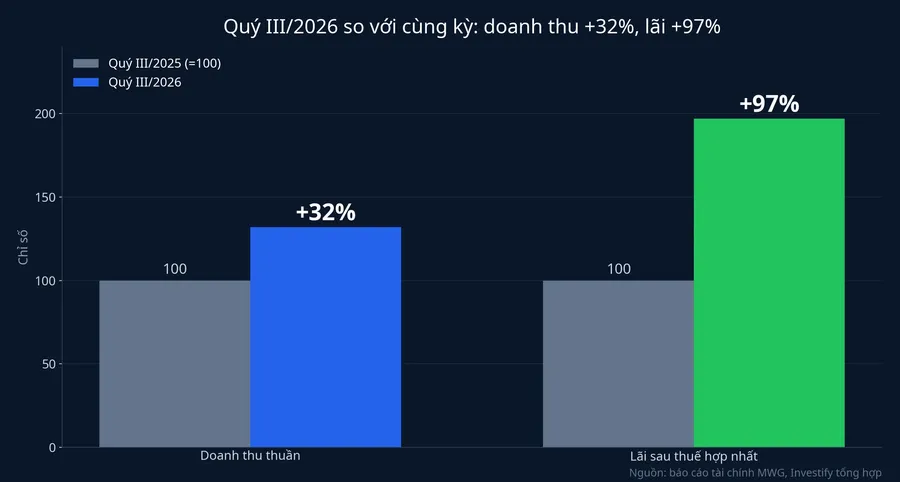
Riêng quý III, MWG có doanh thu thuần 52.614 tỷ đồng, tăng 32% so với cùng kỳ. Lãi sau thuế hợp nhất đạt 3.521,1 tỷ đồng, tăng 97% so với 1.783,7 tỷ đồng của quý III/2025 và cao hơn mức 3.355 tỷ đồng của quý II. Đây là quý lãi cao nhất của doanh nghiệp từ trước đến nay.
Lũy kế 9 tháng, doanh thu thuần đạt 147.827 tỷ đồng, tăng 30% và bằng khoảng 79,9% kế hoạch 185.000 tỷ đồng. Như vậy kế hoạch lợi nhuận đã xong, còn kế hoạch doanh thu cần thêm khoảng 37.173 tỷ đồng trong quý IV, thấp hơn doanh thu quý III vừa qua. Kết quả này cũng khớp với phát biểu của ông Vũ Đăng Linh, Tổng Giám đốc Công ty CP Đầu tư Thế Giới Di Động (MWG), tại buổi gặp nhà đầu tư hồi tháng 8: doanh nghiệp có thể hoàn thành kế hoạch sớm hơn dự kiến 2 đến 3 tháng.
Lãi tăng gần gấp ba nhịp doanh thu: tiền đến từ đâu
Doanh thu quý III tăng 32%, lãi sau thuế tăng 97%. Khoảng cách này không đến từ một nguồn duy nhất.
Cửa hàng Điện Máy Xanh bán được nhiều hơn. Nhóm công ty thuộc CTCP Đầu tư Điện Máy Xanh, gồm các chuỗi Thế Giới Di Động, Điện Máy Xanh, TopZone, EraBlue và Thợ Điện Máy Xanh, có doanh thu 9 tháng gần 99.200 tỷ đồng, tăng 29% sau khi loại trừ doanh thu nội bộ. Theo giải trình của MWG, doanh thu trên mỗi cửa hàng hiện hữu của khối này tăng 30%, và tăng trưởng chủ yếu đến từ hệ thống sẵn có chứ không phải mở thêm điểm bán. Nói đơn giản, cùng một mặt bằng và cùng một đội nhân viên, mỗi cửa hàng bán thêm gần một phần ba so với năm ngoái. Kiểu tăng trưởng này làm lãi đi nhanh hơn doanh thu, vì tiền thuê và khấu hao cửa hàng không tăng theo lượng hàng bán ra.
Mua trả chậm gánh một phần lớn sức bán đó. Doanh thu từ hình thức mua trả chậm của khối Điện Máy Xanh tăng 50% so với cùng kỳ và chiếm khoảng 38% doanh thu của nhóm. Mức tăng này nhanh hơn hẳn mức 29% chung của khối, nghĩa là một phần đáng kể sức bán thêm ở cửa hàng hiện hữu đến từ khách mua bằng trả góp, trả sau.
Bách Hóa Xanh đã thành nguồn lãi. Doanh thu 9 tháng của chuỗi đạt khoảng 45.900 tỷ đồng, tăng gần 34%, chủ yếu nhờ thực phẩm tươi sống và hàng tiêu dùng nhanh. Theo thuyết minh báo cáo tài chính, CTCP Thương mại Bách Hóa Xanh lãi 1.469 tỷ đồng trong 9 tháng, riêng quý III lãi 536 tỷ đồng. Khác với khối Điện Máy Xanh, chuỗi này vẫn mở thêm cửa hàng, với 3.904 điểm bán tại cuối tháng 9.
Biên lãi rộng ra, cộng thêm khoản thu từ tiền nhàn rỗi. Trong quý III, giá vốn tăng 27%, chậm hơn doanh thu, nên biên lợi nhuận gộp lên 21,7% từ mức 18,8% của cùng kỳ. Chi phí không đứng yên: chi phí bán hàng quý III lên 6.887 tỷ đồng, tăng 50,7%, gần ngang mức tăng của lợi nhuận gộp. Phần bù lại nằm ở chi phí quản lý doanh nghiệp giảm 11,4% xuống 992 tỷ đồng, và ở thu nhập từ tiền gửi, cho vay, đầu tư, gần 2.615 tỷ đồng trong 9 tháng, tăng 77,3%.
MWG tự giải thích động lực chính là doanh thu tăng làm quy mô lợi nhuận gộp lớn hơn, cùng với việc giữ mô hình vận hành tinh gọn. Số liệu ủng hộ cách đọc này: biên gộp rộng thêm khoảng 3 điểm phần trăm trên nền doanh thu hơn 52.000 tỷ đồng mỗi quý có sức nặng lớn hơn khoản thu tài chính. Thu nhập từ tiền nhàn rỗi là phần cộng thêm đáng kể, nhưng không phải trục chính.
Phần nào thuộc về cổ đông MWG
Con số 9.633,6 tỷ đồng là lãi sau thuế hợp nhất, cũng là chỉ tiêu mà kế hoạch 9.200 tỷ đồng dùng để đo. Trong đó, phần thuộc về cổ đông MWG đạt 9.111 tỷ đồng, tăng 83,5%. Phần chênh hơn 520 tỷ đồng thuộc về cổ đông không kiểm soát, tức những cổ đông khác cùng góp vốn trong các công ty con của MWG, trong đó có Điện Máy Xanh, công ty đã niêm yết trên HOSE.
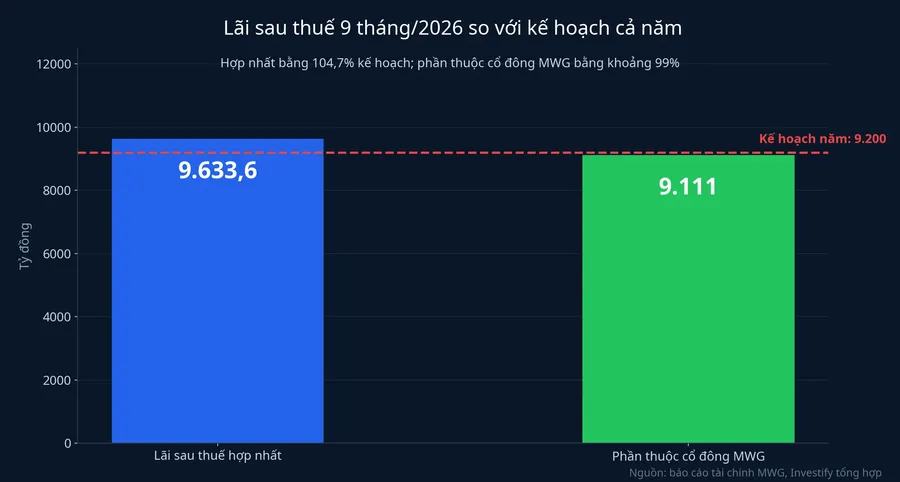
Đó là lý do phần lãi của cổ đông MWG tăng 83,5%, chậm hơn mức 93% của lãi hợp nhất. Hai mức tăng không mâu thuẫn, vì chúng đo hai chỉ tiêu khác nhau. Với người cầm cổ phiếu MWG, chỉ tiêu sát nhất là phần thuộc cổ đông và lãi trên mỗi cổ phiếu. EPS lũy kế 9 tháng đạt 6.196 đồng, tăng 83,6% so với 3.374 đồng cùng kỳ. Phần lãi này hiện bằng khoảng 99% mốc 9.200 tỷ đồng, nên chỉ cần quý IV có lãi dương là vượt qua.
Vì sao lãi quý III trên báo cáo riêng của MWG lớn hơn lãi hợp nhất
Trên báo cáo tài chính riêng, MWG lãi sau thuế quý III 4.452,5 tỷ đồng, tăng 118% so với 2.044,5 tỷ đồng cùng kỳ. Theo giải trình, MWG có thu nhập từ cổ tức trong quý. Báo cáo riêng chỉ phản ánh pháp nhân MWG: khi các công ty con trả cổ tức, tiền đi từ công ty con lên MWG và được ghi là thu nhập. Vì vậy lãi riêng quý III vượt cả lãi hợp nhất 3.521,1 tỷ đồng của toàn hệ thống.
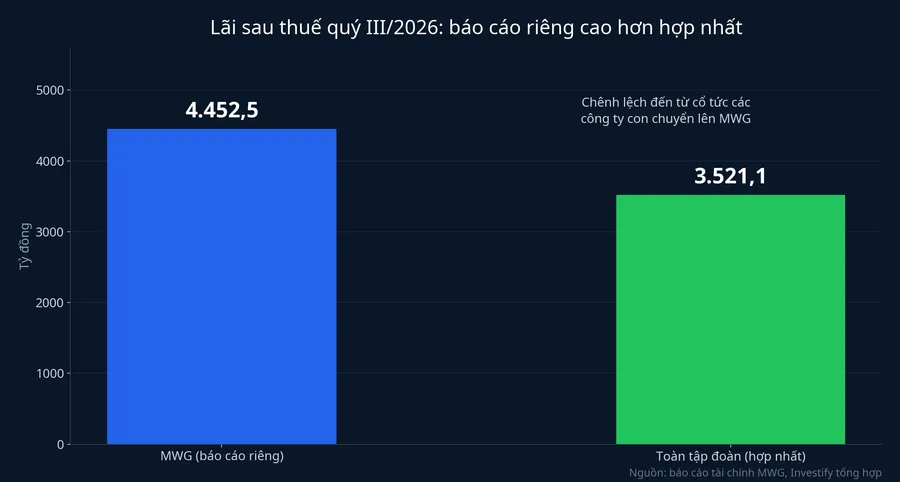
Khoản cổ tức này không làm lãi hợp nhất tăng thêm. Khi hợp nhất, giao dịch trong nội bộ tập đoàn bị loại trừ, nên 9.633,6 tỷ đồng vẫn là lãi từ hoạt động kinh doanh của cả hệ thống. Ý nghĩa của cổ tức nằm ở chỗ khác: lãi do các chuỗi tạo ra đã chuyển một phần thành tiền tại pháp nhân niêm yết. Đây là nguồn để MWG trả cổ tức cho chính cổ đông của mình. Doanh nghiệp đã chi khoảng 1.476 tỷ đồng cho đợt 2 cổ tức tiền mặt năm 2025, tỷ lệ 10%, với ngày thanh toán dự kiến 16/10/2026.
Ba điểm cần theo dõi
Mua trả chậm. Khi khoảng 38% doanh thu khối Điện Máy Xanh đi qua hình thức trả chậm và phần này tăng 50%, sức bán ở cửa hàng hiện hữu phụ thuộc một phần vào việc các đối tác tài chính tiếp tục cho người mua vay. Nếu điều kiện cho vay tiêu dùng siết lại, phần tăng trưởng này sẽ chịu ảnh hưởng trước.
Bách Hóa Xanh tháng 9 chững lại. Doanh thu tháng 9 của chuỗi ước khoảng 5.800 tỷ đồng, giảm nhẹ so với mức cao nhất của tháng 8. Một tháng chưa đủ thành xu hướng. Tuy nhiên chuỗi còn đang mở thêm cửa hàng, nên doanh thu đi ngang trong khi số điểm bán tăng sẽ kéo doanh thu bình quân mỗi cửa hàng xuống.
Dòng tiền và hàng tồn kho. Dòng tiền thuần từ hoạt động kinh doanh 9 tháng đạt khoảng 3.044 tỷ đồng, giảm so với 6.708 tỷ đồng cùng kỳ, trong khi hàng tồn kho tăng thêm khoảng 7.953 tỷ đồng so với đầu năm, lên 35.829 tỷ đồng. Doanh nghiệp đang chuẩn bị hàng cho mùa mua sắm cuối năm và kỳ vọng sản phẩm Apple thế hệ mới hỗ trợ sức bán. Lượng hàng đó bán hết trong quý IV hay không sẽ quyết định dòng tiền cả năm.
Kết luận
Ở khối Điện Máy Xanh, tăng trưởng năm nay dựa vào sức bán của cửa hàng sẵn có chứ không dựa vào mở mới, và đó là lý do lãi đi nhanh hơn doanh thu. Bách Hóa Xanh vừa mở thêm cửa hàng vừa bán nhiều hơn, và đã có lãi. Kế hoạch lợi nhuận năm đã đạt, phần thuộc cổ đông MWG cũng đã bằng khoảng 99% mốc 9.200 tỷ đồng. Luận điểm của bài là chất lượng lãi năm nay tốt, nhưng dòng tiền chưa theo kịp.
Dữ kiện đầu tiên cho quý IV là báo cáo doanh thu tháng 10: doanh thu Bách Hóa Xanh có quay lại mức tháng 8 hay không, và sức bán của khối Điện Máy Xanh có giữ được mức tăng khoảng 30% hay không. Dữ kiện thứ hai là quyết định của HĐQT với kế hoạch năm sau khi đã vượt. Dữ kiện thứ ba nằm trong báo cáo quý IV: tồn kho có giảm và dòng tiền kinh doanh có bắt kịp lợi nhuận hay không.