

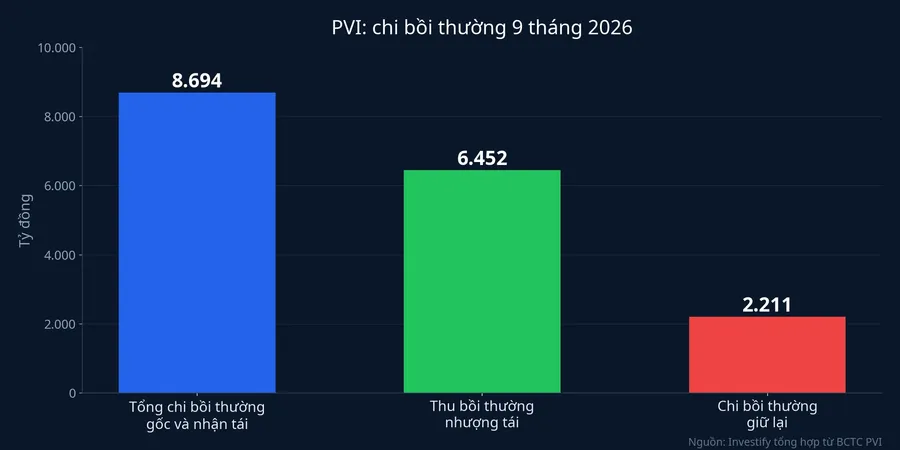
Chín tháng đầu năm 2026, Tổng công ty Cổ phần PVI (mã PVI, sàn HNX) chi bồi thường bảo hiểm gốc và nhận tái bảo hiểm tổng cộng 8.694 tỷ đồng, tăng 79,3% so với cùng kỳ.Người Quan Sát Phần bồi thường PVI thực sự giữ lại cho mình chỉ là 2.211 tỷ đồng, tăng khoảng 13%. Khoảng cách giữa hai con số này là chìa khóa để đọc báo cáo quý III vừa công bố: vì sao lãi đi lùi dù doanh thu vẫn tăng, và lãi của một doanh nghiệp bảo hiểm thật ra dựa vào đâu.
Nhìn vào con số, câu trả lời gồm ba phần: giá vốn bảo hiểm tăng nhanh hơn doanh thu, tái bảo hiểm đỡ phần lớn gánh nặng, và lãi từ tiền gửi đang chiếm tỷ trọng lớn trong lợi nhuận.
Quý III: doanh thu tăng, lãi gộp giảm
Theo BCTC hợp nhất quý III/2026, PVI lãi trước thuế 507,3 tỷ đồng, giảm 7,2% so với cùng kỳ. Lãi sau thuế đạt 388 tỷ đồng, giảm 3,7%. Đây là quý đầu tiên trong năm 2026 doanh nghiệp có lãi thấp hơn cùng kỳ.Người Quan Sát
Doanh thu thuần quý III vẫn tăng 13,5%, lên hơn 2.751 tỷ đồng. Tuy nhiên giá vốn dịch vụ tăng nhanh hơn, ở mức 20,1%, lên gần 2.336 tỷ đồng. Lãi gộp vì thế giảm 13,2%, còn khoảng 415,5 tỷ đồng, và biên lãi gộp thu hẹp từ khoảng 19,7% xuống 15,1%.Mekong ASEAN
Với doanh nghiệp bảo hiểm, "giá vốn" chủ yếu là tiền bồi thường cùng các chi phí đi kèm hợp đồng. Trong quý III, hai nhóm khoản này tăng rất mạnh.
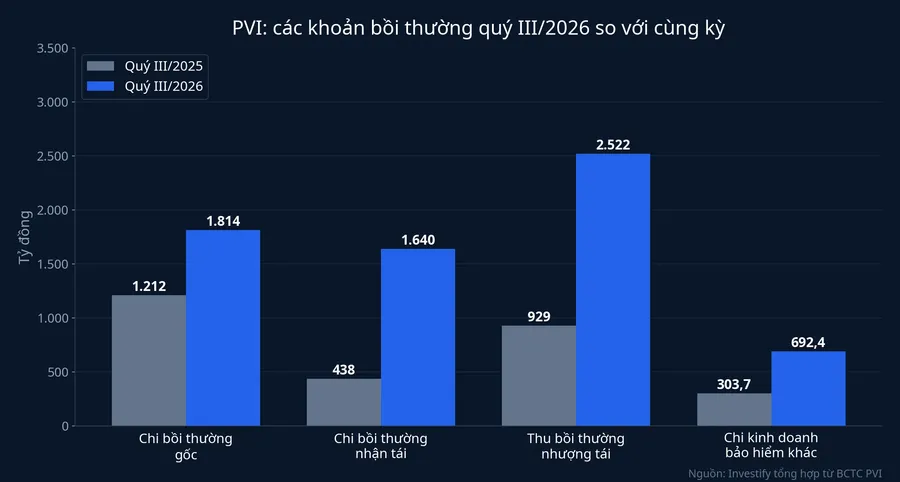
Nhóm thứ nhất là bồi thường. Chi bồi thường bảo hiểm gốc lên hơn 1.814 tỷ đồng, so với gần 1.212 tỷ đồng cùng kỳ. Chi bồi thường nhận tái bảo hiểm, tức phần PVI trả thay cho các công ty bảo hiểm khác đã chuyển bớt rủi ro sang PVI, tăng từ hơn 438 tỷ lên hơn 1.640 tỷ đồng, gần gấp bốn lần.Mekong ASEAN Trong khi đó phí thu về không tăng tương xứng: phí bảo hiểm gốc quý III chỉ tăng 5,9%, phí nhận tái bảo hiểm tăng 23%.Người Quan Sát
Nhóm thứ hai ít được nhắc tới hơn. Theo thuyết minh báo cáo, chi hoạt động kinh doanh bảo hiểm khác tăng từ 303,7 tỷ lên 692,4 tỷ đồng, gấp hơn 2 lần cùng kỳ.Người Quan Sát Mức tăng thêm khoảng 389 tỷ đồng này là khoản tăng lớn nhất có thể thấy trong cơ cấu giá vốn quý III, lớn hơn cả phần lãi gộp bị mất.
Các báo đưa tin chưa nêu vụ tổn thất cụ thể nào đứng sau mức tăng bồi thường, cũng chưa giải thích vì sao chi kinh doanh bảo hiểm khác tăng gấp đôi. Có ít nhất ba cách đọc. Một là quý III rơi vào một hoặc vài vụ bồi thường lớn, kiểu tổn thất hay gặp ở mảng bảo hiểm công nghiệp và năng lượng. Hai là mảng nhận tái bảo hiểm phình nhanh, kéo theo cả bồi thường lẫn chi phí đi kèm. Ba là yếu tố thời điểm ghi nhận giữa các quý. Phí nhận tái tăng 23% ủng hộ cách đọc thứ hai một phần. Nhưng mức tăng này không đủ giải thích chi bồi thường nhận tái tăng gần gấp bốn, nên khả năng có tổn thất lớn trong quý vẫn để ngỏ.
Tái bảo hiểm: tấm đệm đỡ phần lớn số bồi thường
Nếu chỉ nhìn chi bồi thường gộp, quý III của PVI trông nặng nề hơn thực tế. Lý do nằm ở cơ chế tái bảo hiểm.
Khi bán một hợp đồng lớn, chẳng hạn bảo hiểm cho một nhà máy hay một giàn khoan, doanh nghiệp bảo hiểm thường chuyển một phần rủi ro sang các công ty tái bảo hiểm và trả cho họ một phần phí. Khi tổn thất xảy ra, PVI chi bồi thường cho khách trước, rồi thu lại phần tương ứng từ các nhà nhận tái. Khoản thu lại đó được ghi là thu bồi thường nhượng tái bảo hiểm.
Trong quý III, khoản thu này tăng từ hơn 929 tỷ lên hơn 2.522 tỷ đồng.Mekong ASEAN Theo phép tính từ các số liệu trên, tổng chi bồi thường gốc và nhận tái quý III vào khoảng 3.454 tỷ đồng, và PVI thu lại được khoảng 73% từ nhà nhận tái. Cùng kỳ năm 2025, tỷ lệ này chỉ khoảng 56%. Nói cách khác, phần lớn tiền bồi thường quý này chảy qua sổ sách của PVI rồi đi tiếp sang các công ty tái bảo hiểm.
Lũy kế 9 tháng cho thấy đúng cơ chế đó. Thu bồi thường nhượng tái bảo hiểm đạt 6.452 tỷ đồng, và chi bồi thường giữ lại còn 2.211 tỷ đồng.Người Quan Sát Cần lưu ý phép trừ đơn giản giữa tổng chi và khoản thu lại không ra đúng 2.211 tỷ, vì còn các khoản giảm trừ khác mà báo chí chưa tách. Các tỷ lệ thu lại ở trên vì vậy chỉ nên đọc như thước đo gần đúng.
Tấm đệm này có giá của nó. Muốn thu lại được bồi thường, PVI phải nhường bớt phí cho nhà nhận tái. Vì thế doanh thu cung cấp dịch vụ 9 tháng lên tới 24.791,8 tỷ đồng, nhưng sau khi trừ phí nhượng tái và các khoản giảm trừ khác, doanh thu thuần chỉ còn 8.488,6 tỷ đồng.Người Quan Sát Hai con số này đo hai thứ khác nhau, nên khi so với kế hoạch hay với doanh nghiệp khác, cần biết mình đang dùng con số nào.
Ngoài ra, tái bảo hiểm chỉ chia sẻ rủi ro chứ không xóa rủi ro. Tại 30/9/2026, PVI ghi nhận dự phòng bồi thường nhượng tái bảo hiểm hơn 18.765 tỷ đồng trong các khoản phải thu.Mekong ASEAN Đây là phần PVI kỳ vọng đòi được từ các nhà nhận tái, nên chất lượng của các đối tác tái bảo hiểm cũng là một phần chất lượng lãi của PVI.
Lãi tài chính: gần một nửa lãi 9 tháng
Phần còn lại của câu chuyện nằm ngoài hoạt động bán bảo hiểm. Doanh nghiệp bảo hiểm thu phí trước, chi bồi thường sau, và trong khoảng thời gian ở giữa, khoản tiền đó được gửi ngân hàng hoặc đầu tư. Tại 30/9/2026, tiền gửi có kỳ hạn của PVI đạt gần 15.673 tỷ đồng, tăng 33,2% so với đầu năm, trong đó tiền gửi ngắn hạn chiếm hơn 13.713 tỷ đồng. Danh mục trái phiếu giảm 40,1%, còn khoảng 2.047 tỷ đồng, trong khi giá gốc danh mục cổ phiếu kinh doanh tăng 33,4%, lên gần 2.019 tỷ đồng.Mekong ASEAN
Khối tiền gửi đó đang sinh lãi đáng kể. Trong quý III, lãi tiền gửi và tiền cho vay mang về hơn 282 tỷ đồng, tăng 38,2%, còn lãi đầu tư trái phiếu và giấy tờ có giá giảm từ gần 100 tỷ xuống hơn 59 tỷ đồng. Doanh thu tài chính quý III tăng 31,4%, lên khoảng 482,4 tỷ đồng.Mekong ASEAN
Tỷ giá đi theo cả hai chiều. Lãi chênh lệch tỷ giá đã thực hiện quý III đạt gần 128 tỷ đồng, so với gần 51 tỷ cùng kỳ.Mekong ASEAN Ở chiều ngược lại, chi phí tài chính tăng 82,7%, chủ yếu do lỗ chênh lệch tỷ giá.Người Quan Sát Điều này hợp lý với doanh nghiệp nhận tái bảo hiểm quốc tế, có cả khoản phải thu lẫn khoản phải trả bằng ngoại tệ. Báo chí chưa tách riêng số lỗ tỷ giá, nên chưa thể nói tỷ giá đã lấy đi bao nhiêu phần trăm lãi. Sau khi trừ chi phí, lãi tài chính thuần quý III vẫn đạt gần 289 tỷ đồng.
Đặt các số liệu cạnh nhau sẽ thấy cấu trúc lãi của PVI. Lũy kế 9 tháng, lãi tài chính thuần khoảng 793 tỷ đồng, tương đương 45,4% lãi trước thuế 1.748,8 tỷ đồng.Người Quan Sát Riêng quý III, lãi gộp khoảng 415,5 tỷ trừ chi phí quản lý doanh nghiệp 195 tỷ đồngMekong ASEAN còn khoảng 220 tỷ đồng. Theo phép tính này, lãi tài chính 289 tỷ đã lớn hơn phần lãi từ bảo hiểm sau chi phí quản lý, và chiếm khoảng 57% lãi trước thuế quý.
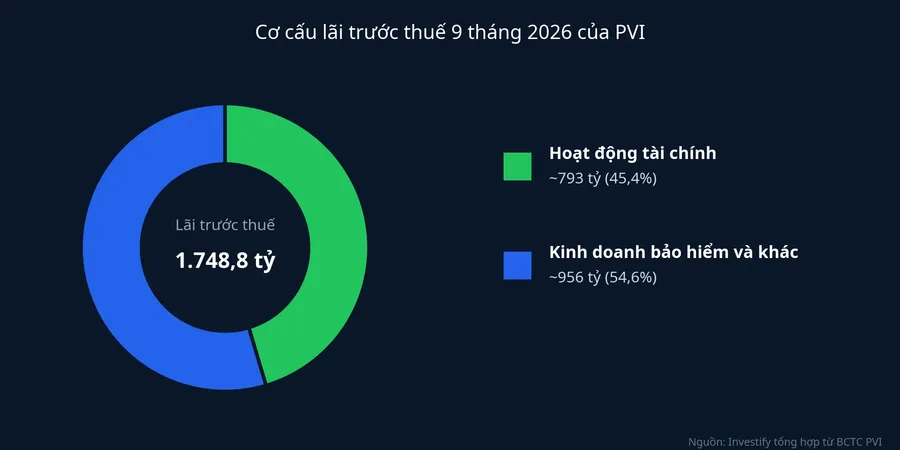
Lãi 9 tháng vẫn tăng 17,6%,Người Quan Sát nhưng trong quý III, phần đỡ cho lợi nhuận đến từ khối tiền gửi nhiều hơn từ hợp đồng bảo hiểm.
Vì sao lãi suất tiền gửi và tỷ giá quan trọng với PVI
Cấu trúc này khiến lãi của PVI nhạy với hai biến số mà nhiều người cầm cổ phiếu bảo hiểm ít để tâm: lãi suất tiền gửi và tỷ giá.
Lãi suất tiền gửi đang đi xuống. Trong tuần từ 19 đến 24/10/2026, hàng loạt ngân hàng giảm lãi suất huy động theo định hướng của Ngân hàng Nhà nước, mức giảm phổ biến là 0,5 điểm phần trăm/năm, tập trung ở các kỳ hạn từ 6 tháng trở lên.Tạp chí Kinh tế Tài chính
Phần lớn tiền gửi của PVI là ngắn hạn, nên khi các khoản này đáo hạn và được gửi lại, chúng có thể nhận mức lãi thấp hơn. Tác động sẽ không đến ngay trong quý IV, vì các khoản đã gửi vẫn hưởng lãi cũ đến hết kỳ hạn. Nhưng nếu mặt bằng lãi mới giữ nguyên sang năm 2027, phần lãi chiếm gần một nửa lợi nhuận 9 tháng sẽ khó tăng nhanh như năm nay.
Tỷ giá là biến số thứ hai, khó đoán hơn. Quý III cho thấy cùng một biến động tỷ giá vừa mang về lãi ở một số khoản, vừa gây lỗ ở khoản khác. Khi mảng nhận tái bảo hiểm quốc tế lớn dần, độ nhạy này cũng tăng theo.
Kế hoạch năm và cách đọc con số vượt kế hoạch
Tại ĐHĐCĐ ngày 17/4, PVI đặt kế hoạch lãi trước thuế năm 2026 là 1.243 tỷ đồng, thấp hơn gần 15% so với thực hiện năm 2025. Sau 9 tháng, doanh nghiệp đã đạt khoảng 140,7% kế hoạch này.Người Quan Sát Tỷ lệ này nói nhiều về mức đặt kế hoạch thận trọng, ít hơn về hiệu quả của quý vừa qua.
Điều cần theo dõi ở quý IV
Lãi của PVI hiện đứng trên hai chân: bán bảo hiểm có tái bảo hiểm làm đệm, và lãi từ khối tiền gửi hơn 15.000 tỷ đồng. Quý III cho thấy chân thứ nhất có thể yếu đi nhanh khi bồi thường và chi phí đi kèm tăng mạnh, dù tái bảo hiểm đã đỡ phần lớn. Chân thứ hai đang vững, nhưng mặt bằng lãi suất huy động mới sẽ dần làm nó tăng chậm lại.
BCTC quý IV, dự kiến công bố vào khoảng cuối tháng 1/2027, sẽ cho biết quý III là một quý bồi thường bất thường hay là khởi đầu của một xu hướng. Dòng đáng xem trước tiên là chi hoạt động kinh doanh bảo hiểm khác. Nếu khoản này quay về gần mức 303,7 tỷ đồng của quý III/2025 và lãi gộp hồi lại, quý III nhiều khả năng chỉ là một quý tổn thất nặng. Nếu khoản này tiếp tục quanh mức 700 tỷ đồng, phần lãi bán bảo hiểm đang mỏng đi theo cấu trúc, và PVI sẽ phải trông vào khối tiền gửi đúng lúc lãi suất huy động đang giảm.