
Mọi khoản tiền bán cổ phiếu hay cổ tức bạn nhận được đều chảy về một tài khoản ngân hàng thương mại. Với Bộ Tài chính, đó là lý do đủ để miễn kiểm soát rửa tiền cho hai khoản rút này. Ngân hàng Nhà nước (NHNN) đọc cùng dòng tiền ấy theo hướng ngược lại: chính lúc tiền được rút ra mới là lúc cần soát.
Hai cách đọc cùng xuất hiện trong bản tổng hợp tiếp thu, giải trình ý kiến các bộ, ngành mà NHNN vừa công bố, đối với dự thảo nghị định sửa đổi, bổ sung Nghị định 19/2023/NĐ-CP hướng dẫn Luật Phòng, chống rửa tiền.VietNamNet Văn bản vẫn đang là dự thảo. Bài này đi vào câu hỏi vì sao NHNN không theo đề nghị miễn trừ, và điều đó có ý nghĩa gì với người đang rút tiền từ tài khoản chứng khoán.
Lập luận của Bộ Tài chính: tiền đã đi qua ngân hàng
Khi góp ý về phạm vi điều chỉnh của dự thảo, Bộ Tài chính cho biết pháp luật chứng khoán buộc các giao dịch tiền của nhà đầu tư phải thực hiện qua ngân hàng thương mại. Từ đó, Bộ đề nghị cân nhắc miễn trừ cho hai loại giao dịch: rút tiền bán chứng khoán và rút cổ tức từ hoạt động đầu tư chứng khoán tại công ty chứng khoán.VietNamNet
Logic này khá dễ hiểu. Tiền vào thị trường đã đi qua ngân hàng, tiền ra cũng đi qua ngân hàng, nên mỗi đầu của dòng tiền đều có một tổ chức tín dụng đứng giữa. Thêm một lớp kiểm soát ở khâu rút tiền có thể bị xem là trùng lặp với những gì hệ thống đã làm.
Cách NHNN đọc khâu rút tiền: bước hợp thức hóa
NHNN trả lời rằng giao dịch rút tiền bán chứng khoán và rút cổ tức vẫn thuộc phạm vi điều chỉnh của pháp luật phòng, chống rửa tiền. Lý do nêu trong bản giải trình: việc rút tiền có thể liên quan đến giai đoạn hợp thức hóa, khâu cuối của hành vi rửa tiền.VietNamNet
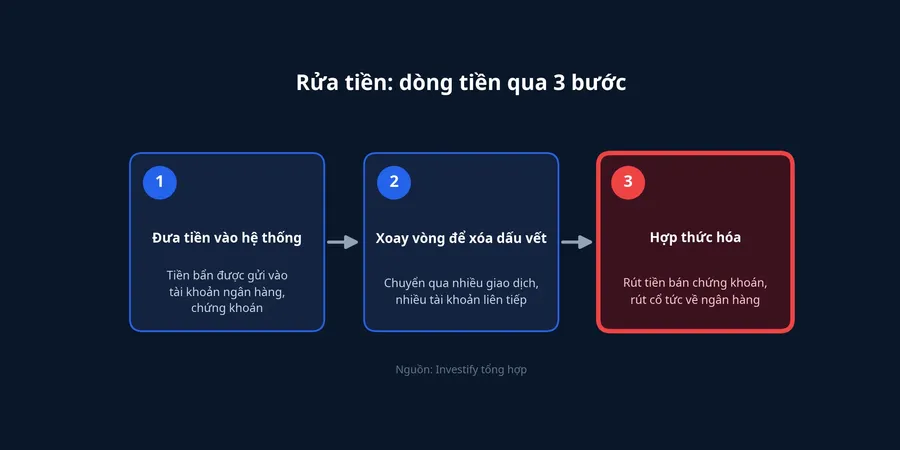
Để thấy vì sao khâu này quan trọng, hãy nhìn cách một khoản tiền bẩn được làm sạch. Ở bước đầu, tiền có nguồn gốc bất hợp pháp được đưa vào hệ thống tài chính. Sau đó nó được xoay qua nhiều giao dịch để xóa dấu vết. Bước cuối là hợp thức hóa: tiền quay về tay chủ sở hữu dưới một cái tên nghe hoàn toàn hợp pháp.
Thị trường chứng khoán cung cấp sẵn những cái tên như vậy. Khoản tiền đã mua cổ phiếu rồi bán ra, khi rút về ngân hàng, mang nhãn "tiền bán chứng khoán". Một khoản cổ tức chia theo số cổ phần đang nắm cũng là thu nhập có giấy tờ rõ ràng. Với người rửa tiền, giá trị của hai nhãn này nằm đúng ở chỗ chúng trông sạch.
Vì vậy, hai lập luận không thật sự đối chọi nhau về sự kiện. Cả hai đều thừa nhận dòng tiền đi qua ngân hàng. Điểm khác nhau là cách hiểu việc đi qua đó: Bộ Tài chính coi nó là bằng chứng của minh bạch, còn NHNN coi đường ra khỏi thị trường là chỗ khoản tiền đã được rửa xuất hiện lần cuối với tư cách tiền hợp pháp. Nếu miễn kiểm soát đúng ở bước đó, quy trình chống rửa tiền sẽ có một lỗ hổng ở khâu cuối cùng.
Cũng cần nói rõ giới hạn của thông tin. Bản giải trình mà báo thuật lại chỉ nêu lý do hợp thức hóa. Một cách giải thích khác có thể là dự thảo đang được soạn theo chuẩn quốc tế: ở phần tài sản mã hóa, NHNN có viện dẫn Khuyến nghị 15 của Lực lượng Đặc nhiệm Tài chính quốc tế (FATF).Người Quan Sát Tuy nhiên báo không thuật NHNN dùng lý do này cho phần chứng khoán, nên căn cứ trực tiếp được nêu vẫn là khâu hợp thức hóa.
Cái đang áp dụng và cái nằm trong dự thảo
Điều quan trọng với nhà đầu tư là tách rõ quy định đang có hiệu lực với nội dung mới ở dạng dự thảo.
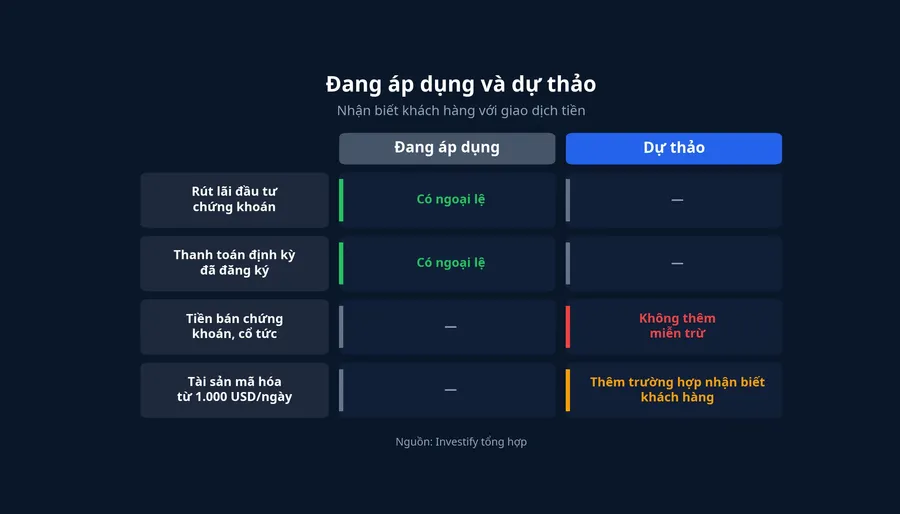
Theo quy định hiện hành mà VietNamNet dẫn lại, việc nhận biết khách hàng đã được loại trừ với giao dịch rút lãi từ hoạt động đầu tư chứng khoán và khoản thanh toán định kỳ đã đăng ký. Mức loại trừ này căn cứ vào mức độ rủi ro rửa tiền của các hoạt động đó. Giao dịch không thuộc trường hợp loại trừ phải thực hiện nghĩa vụ nhận biết khách hàng như quy định.VietNamNet
Nhận biết khách hàng cũng không có nghĩa là mỗi lần rút tiền đều bị hỏi lại giấy tờ. Khoản 1 Điều 6 Nghị định 19/2023 liệt kê các trường hợp tổ chức tài chính phải nhận biết khách hàng: lần đầu thiết lập quan hệ, phát sinh giao dịch đáp ứng điều kiện theo quy định, có dấu hiệu đáng ngờ liên quan đến rửa tiền, hoặc nghi ngờ thông tin đã thu thập thiếu chính xác.Người Quan Sát Người mở tài khoản chứng khoán và tài khoản ngân hàng đã đi qua trường hợp đầu tiên ngay từ lúc mở tài khoản.
Như vậy, điều bản giải trình làm là không thêm miễn trừ mới cho tiền bán chứng khoán và tiền cổ tức. Trong phần báo đưa, cũng không có nghĩa vụ mới nào đặt riêng cho hai loại giao dịch này. Người đang rút tiền bán cổ phiếu hay cổ tức về ngân hàng hiện vẫn theo đúng khung đang áp dụng.
Phần mới rõ nhất: ngưỡng 1.000 USD cho tài sản mã hóa
Điểm mới cụ thể nhất của dự thảo nằm ở giao dịch tài sản mã hóa. NHNN đề xuất bổ sung điểm đ vào khoản 1 Điều 6. Theo đó, phải nhận biết khách hàng khi khách không có tài khoản, ví tài sản mã hóa, hoặc có nhưng không giao dịch trong 6 tháng liên tục trước đó, rồi thực hiện một hoặc nhiều giao dịch tài sản mã hóa có tổng giá trị quy đổi từ 1.000 USD trở lên trong một ngày.Người Quan Sát
BIDV và Vietcombank cùng góp ý về phạm vi áp dụng. Hai ngân hàng đề nghị làm rõ nghĩa vụ này chỉ dành cho tổ chức cung cấp dịch vụ tài sản mã hóa, không áp chung cho các đối tượng báo cáo khác, trong đó có tổ chức tín dụng. Lý do là ngân hàng vốn đã phải nhận biết khách hàng với một số giao dịch nộp, rút, chuyển khoản. Nếu không xác định rõ chủ thể, ngân hàng có thể phải làm thêm một lớp nhận biết theo ngưỡng 1.000 USD, dẫn tới chồng chéo.
NHNN trả lời rằng quy định dự kiến bổ sung chỉ áp dụng với tổ chức cung cấp dịch vụ tài sản mã hóa, không áp chung cho tổ chức tín dụng. Đây là đối tượng báo cáo mới được bổ sung theo Luật số 23/2026/QH16. Cơ quan này cho biết ngưỡng 1.000 USD phù hợp với đặc thù giao dịch nhanh, xuyên biên giới, và thống nhất với Nghị quyết 05/2025/NQ-CP.Người Quan Sát
Hai góp ý nữa cho thấy NHNN giữ nguyên cấu trúc dự thảo. First Commercial Bank, Chi nhánh Hà Nội, đề nghị kéo mốc không giao dịch từ 6 tháng lên 12 tháng. NHNN giữ mốc 6 tháng, với lý do FATF yêu cầu nhận biết khách hàng với giao dịch không thường xuyên từ 1.000 USD/EUR nhưng không quy định khoảng thời gian, nên dự thảo chọn 6 tháng để thống nhất với cách xác định giao dịch không thường xuyên trong các quy định chống rửa tiền khác. Sàn giao dịch tài sản mã hóa CAEX thì đề nghị làm rõ ngưỡng này không buộc nhận biết lại những khách đã hoàn tất thủ tục và đang duy trì quan hệ. NHNN cho biết quy định mới chỉ xác định khi nào phát sinh nghĩa vụ, còn việc xác minh và cập nhật thông tin sau đó vẫn theo quy định chung.Người Quan Sát
Văn bản đang ở đâu trong quy trình
Mọi nội dung trên đều thuộc một dự thảo, đang trong quá trình hoàn thiện, chưa phải quy định có hiệu lực.Người Quan Sát NHNN mới đi đến bước tổng hợp, tiếp thu và giải trình ý kiến. Các bước còn lại gồm hoàn thiện dự thảo, trình Chính phủ, ký ban hành và có hiệu lực. Hiện chưa có ngày ban hành được công bố.
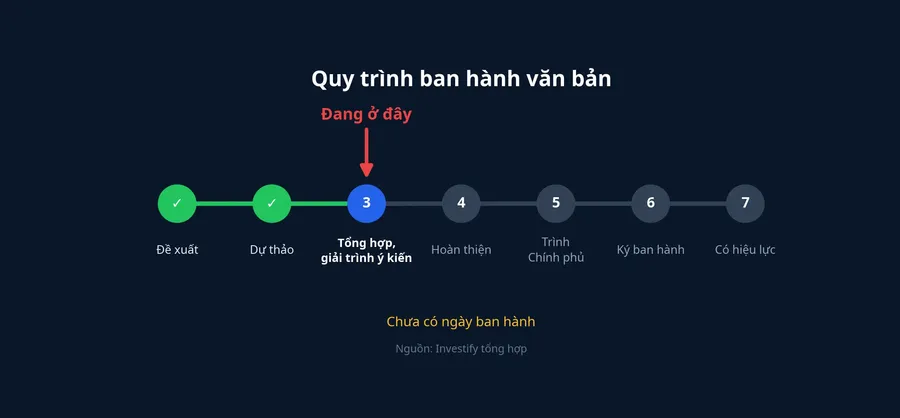
Điều đó cũng có nghĩa lập trường của NHNN trong bản giải trình chưa phải câu chữ cuối cùng. Bộ Tài chính đã nêu đề nghị bằng văn bản, còn văn bản được ký ban hành mới là căn cứ cuối cùng cho danh sách giao dịch được miễn.
Người rút tiền nên đọc chuyện này thế nào
Với tiền bán cổ phiếu và tiền cổ tức, dự thảo giữ nguyên hướng hiện hành: không có miễn trừ mới, và báo cũng không nêu thủ tục mới nào cho riêng hai khoản này. Ngoại lệ cho tiền lãi đầu tư chứng khoán và khoản thanh toán định kỳ đã đăng ký vẫn được nhắc lại như quy định đang áp dụng. Phần thay đổi rõ nhất rơi vào người mua bán tài sản mã hóa, với ngưỡng 1.000 USD trong một ngày, và nghĩa vụ đó thuộc về sàn, không thuộc về ngân hàng.
Kết luận từ những gì báo đưa là thủ tục rút tiền từ tài khoản chứng khoán chưa có lý do để đổi so với hiện nay. Tín hiệu cần theo dõi là bản nghị định được ký. Nếu khoản 1 Điều 6 giữ nguyên danh sách loại trừ hiện nay, việc rút tiền sẽ không khác gì bây giờ. Nếu đề nghị của Bộ Tài chính được tiếp thu ở vòng hoàn thiện cuối, danh sách đó sẽ dài thêm hai dòng.