

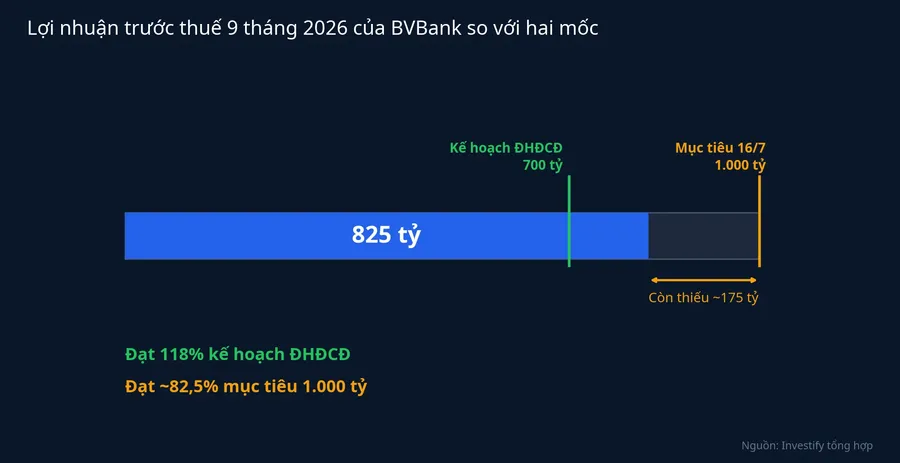
Ngân hàng TMCP Bản Việt (BVBank, mã BVB) vừa công bố báo cáo tài chính quý III/2026 với lợi nhuận trước thuế lũy kế 9 tháng hơn 825 tỷ đồng, tăng 90% so với cùng kỳ.CafeF Báo chí ngày 27/10 đồng loạt đưa tin ngân hàng đã vượt kế hoạch năm. Nhìn vào con số, nhận định ấy đúng, nhưng chỉ đúng với một trong hai mốc mà BVBank từng đặt cho năm 2026.
Mốc thứ nhất là 700 tỷ đồng do Đại hội đồng cổ đông (ĐHĐCĐ) thông qua đầu năm, và BVBank đã đạt 118%. Mốc thứ hai là 1.000 tỷ đồng, mục tiêu ban điều hành nêu với nhà đầu tư chiều 16/7, ngay trước khi cổ phiếu BVB chuyển sang HoSE. Với mốc này, ngân hàng mới đi được khoảng 82,5% và còn thiếu khoảng 175 tỷ đồng.
Tiền lãi đến từ đâu
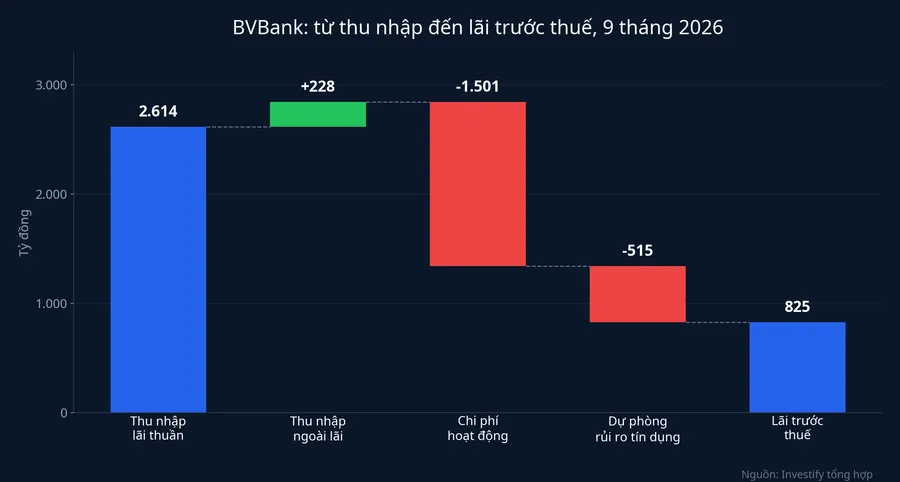
Nguồn thu chính của BVBank vẫn là cho vay. Lũy kế 9 tháng, thu nhập lãi thuần đạt 2.614 tỷ đồng, tăng 40% so với cùng kỳ.Fili Tổng thu nhập hoạt động đạt hơn 2.800 tỷ đồng, tăng 36%.CafeF Nói cách khác, gần như toàn bộ thu nhập đến từ chênh lệch giữa lãi cho vay và lãi trả cho người gửi tiền.
Thu nhập ngoài lãi đạt 228 tỷ đồng, tăng 28%, nhưng bên trong khoản này kém đồng đều hơn. Theo số liệu Vietstock tổng hợp từ báo cáo tài chính, lãi từ ngoại hối tăng 20% lên 90 tỷ đồng, còn lãi từ hoạt động khác tăng 23% lên hơn 143 tỷ đồng nhờ thu hồi gần 152 tỷ đồng nợ đã xử lý bằng quỹ dự phòng.Fili Ở chiều ngược lại, mảng dịch vụ chuyển từ lãi sang lỗ hơn 11 tỷ đồng vì chi cho dịch vụ thanh toán lên hơn 217 tỷ đồng. Như vậy, phần thu ngoài lãi tăng chủ yếu nhờ tiền thu hồi nợ cũ, một khoản khó lặp lại đều đặn qua từng quý.
Về chi phí, ngân hàng chi 1.501 tỷ đồng cho hoạt động, tăng 23%. Mức tăng này thấp hơn mức tăng thu nhập nên tỷ lệ chi phí trên thu nhập giảm 5,8 điểm phần trăm.CafeF Sau cùng, BVBank dành gần 515 tỷ đồng dự phòng rủi ro tín dụng, tăng 21%, và phần còn lại là hơn 825 tỷ đồng lợi nhuận trước thuế.
Hai mốc kế hoạch khác nhau ở chỗ nào
Mốc 700 tỷ đồng là kế hoạch chính thức, được ĐHĐCĐ biểu quyết thông qua. Đây cũng là thước đo mà thông cáo của BVBank dùng khi nói ngân hàng đã hoàn thành 118% kế hoạch năm, và gọi mình là ngân hàng đầu tiên trong hệ thống hoàn thành kế hoạch cả năm 2026, theo lời CafeF dẫn lại.CafeF
Mốc 1.000 tỷ đồng có nguồn gốc khác. Tại buổi trao đổi với nhà đầu tư chiều 16/7, ông Nguyễn Hoàng Sơn, Phó Tổng giám đốc phụ trách Khối tài chính BVBank, cho biết ban điều hành đã nâng mục tiêu lợi nhuận trước thuế năm 2026 lên 1.000 tỷ đồng.Doanh nhân Pháp luật Các nguồn hiện có không cho thấy mục tiêu này đã được ĐHĐCĐ thông qua lại, nên nó là cam kết ban điều hành nêu với thị trường, không phải kế hoạch có giá trị biểu quyết.
Sự khác biệt này quan trọng với người đọc tin. Khi một ngân hàng báo "vượt kế hoạch", câu hỏi đầu tiên là kế hoạch nào và ai duyệt. Với BVBank, kế hoạch cổ đông duyệt đã đạt, còn mục tiêu ban điều hành tự nâng thì chưa.
Quý III thấp hơn quý II
Riêng quý III/2026, BVBank lãi trước thuế gần 278 tỷ đồng, giảm 19% so với cùng kỳ năm trước.Fili Con số này cũng thấp hơn quý II, khi ngân hàng lãi trước thuế gần 332 tỷ đồng,CafeF tức quý III giảm khoảng 16% so với quý liền trước. Theo Vietstock, lợi nhuận quý III đi xuống do ngân hàng tăng mạnh trích lập dự phòng rủi ro tín dụng. Các nguồn hiện có chưa tách được chi phí dự phòng riêng của quý III, nên chưa thể nói khoản trích lập tăng chính xác bao nhiêu so với quý II.
Chất lượng nợ cho tín hiệu hai chiều. Tỷ lệ nợ xấu trên dư nợ giảm từ 3,01% đầu năm xuống 2,08% tại ngày 30/9/2026. Tuy nhiên, tổng nợ xấu tính bằng tiền vẫn ở mức 2.452 tỷ đồng, tăng 5% so với đầu năm.Fili Tỷ lệ đi xuống trong khi số tuyệt đối đi lên cho thấy ngân hàng vẫn phát sinh thêm nợ xấu mới, chỉ là dư nợ phình nhanh hơn.
Điều đáng chú ý là phép tính cho quý IV. Muốn đạt 1.000 tỷ đồng, BVBank cần lãi trước thuế khoảng 175 tỷ đồng trong ba tháng cuối năm. Mức này thấp hơn cả ba quý đầu năm: quý I khoảng 216 tỷ đồng,Đại biểu Nhân dân quý II gần 332 tỷ đồng và quý III gần 278 tỷ đồng.
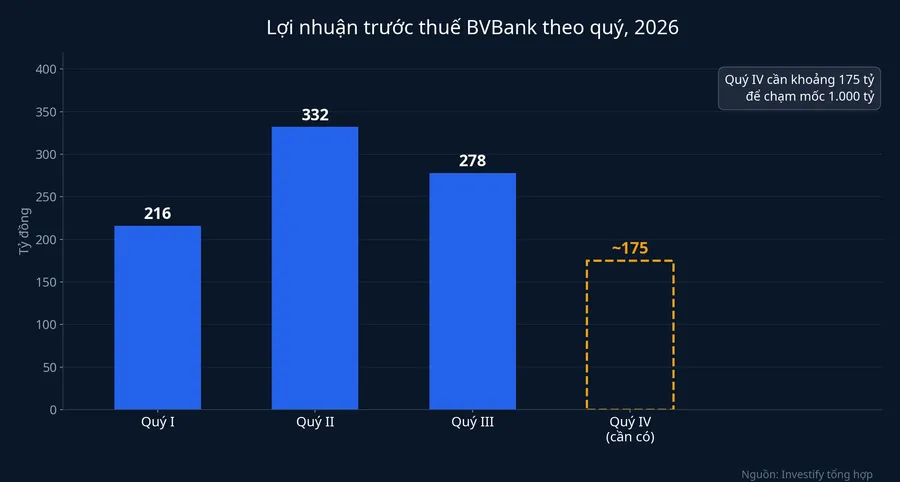
Với nhịp đã đi, mục tiêu nâng không đòi hỏi quý IV phải tăng tốc. Biến số quyết định là chi phí dự phòng: nếu khoản trích lập quý IV tiếp tục tăng mạnh như quý III, khoảng cách tới 1.000 tỷ sẽ hẹp lại đáng kể.
Đợt tăng vốn đã đi tới đâu
Tình hình đã tiến xa hơn so với cách thông cáo ngày 27/10 mô tả là "đang hoàn tất phương án". BVBank đã chốt danh sách cổ đông được mua cổ phiếu phát hành thêm vào ngày 24/9/2026, với tỷ lệ 2:1, tức cổ đông có hai cổ phiếu được mua thêm một cổ phiếu mới. Giá chào bán là 10.000 đồng mỗi cổ phiếu, thời gian đăng ký và nộp tiền từ 29/9 đến 19/10.Tin nhanh chứng khoán
Theo kết quả chào bán ngân hàng vừa công bố, trong 320,4 triệu cổ phiếu chào bán, cổ đông đăng ký và nộp tiền mua 232,58 triệu cổ phiếu, tương đương khoảng 72,6%. Còn lại 87,8 triệu cổ phiếu không được mua. BVBank sẽ bán tiếp 87,5 triệu cổ phiếu trong số này cho 10 cá nhân, cùng giá 10.000 đồng, hạn nộp tiền đến hết ngày 2/11. Lượng cổ phiếu phân phối lại này bị hạn chế chuyển nhượng một năm.FireAnt
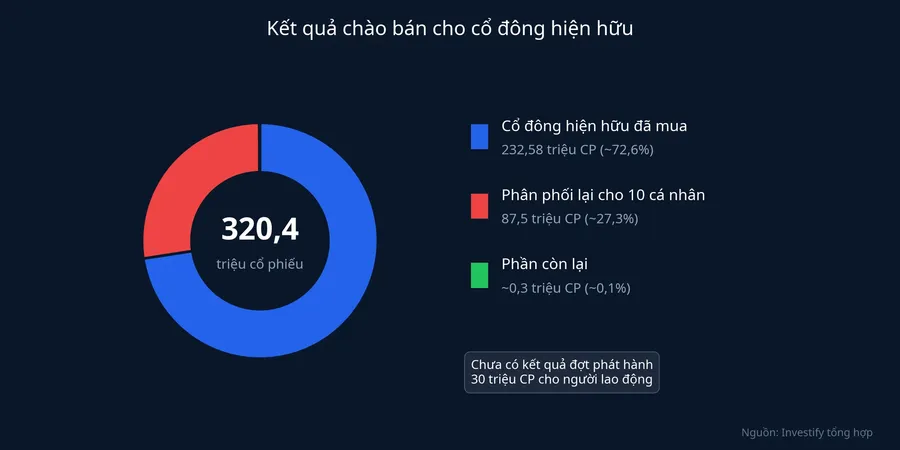
Song song, ngân hàng phát hành 30 triệu cổ phiếu cho người lao động cũng ở giá 10.000 đồng, nộp tiền từ 12 đến 23/10, hạn chế chuyển nhượng một năm. Kết quả đợt này chưa có trong các nguồn hiện có. Nếu cả hai đợt hoàn tất, vốn điều lệ tăng từ 6.408 tỷ đồng lên 9.912 tỷ đồng.FireAnt
Khoảng 27% quyền mua không được thực hiện, còn nguồn tin không nêu lý do. Một chi tiết có liên quan là khoảng chênh giữa giá thị trường và giá chào bán khá mỏng: phiên 27/10, cổ phiếu BVB đóng cửa ở 10.450 đồng, chỉ cao hơn giá chào bán khoảng 4,5%. Khi giá thị trường sát giá mua quyền, động lực bỏ thêm tiền giảm đi. Đây chỉ là một cách giải thích; nhu cầu vốn của từng cổ đông và việc quyền mua không được chuyển nhượng cũng có thể đóng vai trò.
Tài khoản của người cầm BVB thay đổi thế nào
Với người đã nắm BVB tại ngày chốt quyền 24/9, tác động cơ học phụ thuộc vào việc có mua hay không. Nếu đã mua theo quyền, cứ hai cổ phiếu cũ thành ba cổ phiếu, với số tiền bỏ thêm 10.000 đồng cho mỗi cổ phiếu mới. Các nguồn hiện có chưa nêu ngày cổ phiếu mới về tài khoản và được giao dịch.
Nếu không mua, số cổ phiếu giữ nguyên nhưng tỷ lệ sở hữu bị pha loãng. Vốn điều lệ 6.408 tỷ đồng tương ứng khoảng 640,8 triệu cổ phiếu. Khi cả đợt chào bán cho cổ đông hiện hữu (kể cả phần phân phối lại) và đợt phát hành cho người lao động hoàn tất, tổng số cổ phiếu lên khoảng 991,2 triệu. Người không mua chỉ còn giữ khoảng 65% tỷ lệ sở hữu ban đầu, còn người mua đủ quyền vẫn bị pha loãng nhẹ, còn khoảng 97%, do phần phát hành cho người lao động.
Tác động thứ hai nằm ở lợi nhuận trên mỗi cổ phiếu. Số cổ phiếu tăng khoảng 55%, nên từ năm 2027 lợi nhuận của BVBank sẽ được chia cho nhiều cổ phiếu hơn hẳn. Để chỉ tiêu này không đi xuống, phần vốn mới khoảng 3.500 tỷ đồng phải được đưa vào cho vay và sinh lời đủ nhanh. Ngân hàng cho biết tiền thu được dùng để bổ sung vốn cho vay.FireAnt
Cuối cùng, 117,5 triệu cổ phiếu (87,5 triệu phân phối lại và 30 triệu cho người lao động, nếu bán hết) chưa được bán ra trong một năm. Phần cổ đông mua theo quyền không chịu hạn chế này.
Những tín hiệu cần theo dõi
Bức tranh hiện tại của BVBank khá rõ: lợi nhuận tăng thật, chủ yếu nhờ thu nhập lãi thuần, và kế hoạch cổ đông duyệt đã đạt. Mục tiêu 1.000 tỷ đồng không đòi hỏi quý IV phải bứt lên, nên rủi ro chính với mục tiêu này là chi phí dự phòng chứ không phải tốc độ tăng thu nhập.
Mốc gần nhất là ngày 2/11, hạn nộp tiền của 10 cá nhân mua phần cổ phiếu dư. Sau đó, ngân hàng sẽ báo cáo kết quả cuối cùng của hai đợt phát hành và cho biết vốn điều lệ thực tăng bao nhiêu.
Mốc tiếp theo là báo cáo tài chính quý IV, dự kiến cuối tháng 1/2027. Lợi nhuận trước thuế quý IV từ khoảng 175 tỷ đồng trở lên sẽ xác nhận mục tiêu ban điều hành nêu hồi tháng 7. Dòng chi phí dự phòng trong cùng báo cáo sẽ cho biết quý III là một lần tăng trích lập hay là khởi đầu của một nhịp mới.