

Thông cáo kết quả kinh doanh 9 tháng của Ngân hàng TMCP Á Châu (ACB) ngày 27/10/2026 đặt hai thông tin cạnh nhau. Thứ nhất, Fitch Ratings nâng xếp hạng tín nhiệm của ACB một bậc, từ BB- lên BB, triển vọng Ổn định.FireAnt Thứ hai, ngân hàng tự đưa ra một cách đo nợ xấu khắt khe hơn, và theo cách đo đó, tiền dự phòng không còn phủ hết nợ xấu.
Nhìn vào con số, hai tin này cần đọc cùng nhau. Bậc tín nhiệm nói về nền tảng dài hạn. Tỷ lệ bao phủ nói về chi phí dự phòng ngân hàng sẽ phải gánh trong ba tháng cuối năm, tức là phần lãi còn lại của kế hoạch 2026.
Fitch nâng hạng dựa trên những gì
ACB không nêu ngày Fitch ra quyết định, chỉ viết "vừa qua", và Investify chưa tìm thấy thông cáo gốc của Fitch. Vì vậy mọi nội dung về lý do nâng hạng dưới đây là phần ACB thuật lại từ báo cáo của Fitch, chưa phải lời của chính Fitch.
Theo phần thuật lại đó, Fitch đánh giá ACB có chất lượng tài sản tốt hơn bình quân ngành, tỷ lệ nợ xấu thấp và ổn định nhiều năm, danh mục cho vay có tỷ lệ tài sản bảo đảm cao. Điểm ACB nhấn mạnh nhất là khẩu vị rủi ro của ngân hàng được xếp vào nhóm thận trọng nhất hệ thống ngân hàng Việt Nam. Theo ACB, việc nâng hạng xuất phát từ sức mạnh tài chính độc lập được cải thiện, tức là năng lực tự thân chứ không phải khả năng được Nhà nước hỗ trợ. Trước đó, vào tháng 5/2026, Moody's đã nâng triển vọng tín nhiệm của ACB lên Tích cực.FireAnt
Bậc BB đứng ở đâu? Fitch đang xếp Việt Nam ở mức BB+, dưới ngưỡng đầu tư một bậc.FireAnt Như vậy ACB thấp hơn xếp hạng quốc gia một bậc và cách ngưỡng đầu tư (BBB-) hai bậc. Đây vẫn là vùng dưới mức đầu tư, nhưng khoảng cách với trần quốc gia đã hẹp lại.
Một bậc cao hơn có ý nghĩa thực tế nhất khi ngân hàng đi vay ở nước ngoài. Trong quý III, ACB đã huy động khoản vay hợp vốn quốc tế 500 triệu USD.FireAnt Xếp hạng của tổ chức nước ngoài là một trong những căn cứ bên cho vay dùng để định lãi suất và hạn mức, nên bậc cao hơn thường giúp chi phí vay rẻ hơn hoặc dễ mở thêm hạn mức ở lần sau. ACB chưa công bố mức tiết kiệm cụ thể, nên đây mới là tác động theo hướng, chưa đo được bằng tiền.
Hai cách đo nợ xấu, hai bộ đệm khác nhau
Phần đáng đọc kỹ nhất của thông cáo nằm ở chất lượng tài sản. Cuối quý III, nợ xấu riêng của ACB khoảng 1,04%. Khi tính thêm phần nợ xấu chịu ảnh hưởng từ CIC (Trung tâm Thông tin tín dụng Quốc gia), tỷ lệ này lên 1,18%.FireAnt
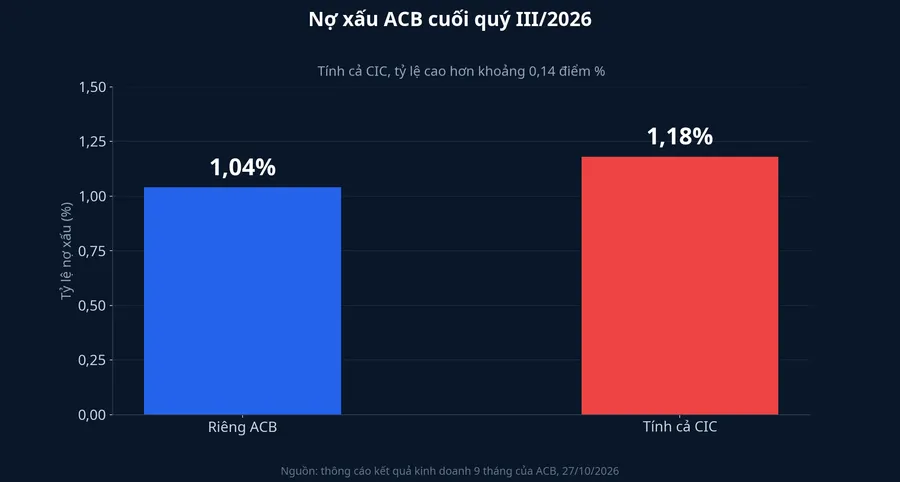
ACB không công bố công thức chi tiết của phần chênh lệch. Theo cách các ngân hàng thường trình bày, nợ xấu "ảnh hưởng từ CIC" là những khoản vay bị xếp vào nhóm xấu hơn sau khi đối chiếu với dữ liệu tín dụng chung của toàn hệ thống, kể cả khi khách hàng chưa quá hạn tại chính ngân hàng đó. Nói cách khác, 1,04% là bức tranh ACB tự nhìn vào sổ của mình, còn 1,18% là bức tranh khi đặt khách hàng của ACB vào toàn bộ lịch sử vay của họ.
Phần nợ xấu này đang tăng nhanh. Theo thông cáo, nợ xấu ảnh hưởng từ CIC tăng hơn 40% chỉ trong riêng quý III. ACB giải thích nguyên nhân là áp lực thanh khoản và mặt bằng lãi suất cao kéo dài trong năm 2026.FireAnt
Đổi cách đo thì bộ đệm dự phòng cũng đổi. Tỷ lệ bao phủ nợ xấu riêng của ACB là 104%, còn khi tính cả nợ xấu theo phân loại CIC là 91%.FireAnt Cơ chế khá đơn giản: tỷ lệ bao phủ là tiền dự phòng chia cho nợ xấu. Tiền dự phòng không đổi, nhưng mẫu số tăng từ 1,04% lên 1,18% dư nợ, nên tỷ lệ tụt từ trên 100% xuống dưới 100%. Phép thử ngược cho thấy hai con số khớp nhau: 104% nhân 1,04% ra khoảng 1,08% dư nợ là tiền dự phòng, đem chia cho 1,18% thì được khoảng 91%.
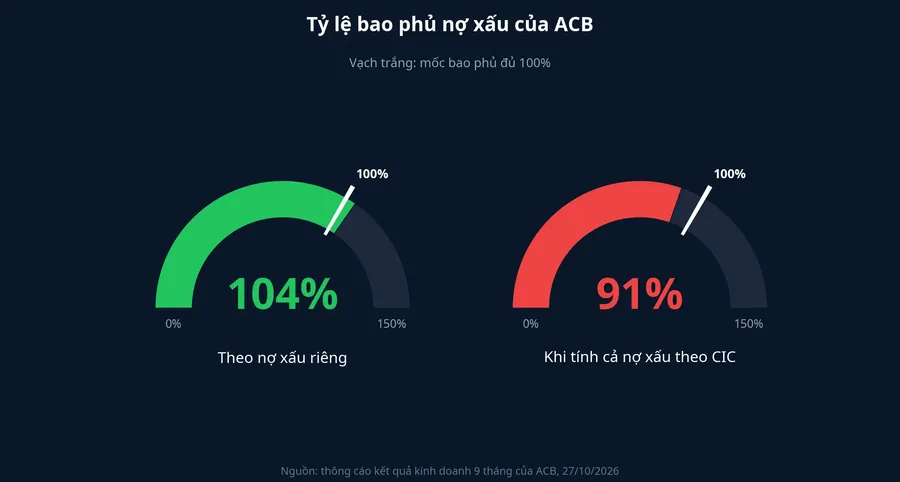
Dưới 100% nghĩa là theo cách đo khắt khe hơn, tiền dự phòng chưa phủ hết nợ xấu. Nếu tính thô trên dư nợ cho vay khách hàng 765 nghìn tỷ đồng,FireAnt muốn đưa tỷ lệ bao phủ tính cả CIC về 100%, ACB cần trích thêm khoảng 750 đến 800 tỷ đồng. Đây là ước tính của Investify từ các con số làm tròn trong thông cáo, không phải số ACB công bố, và ngân hàng cũng không có nghĩa vụ phải đưa tỷ lệ này về 100%.
Điều đáng ghi nhận là chính ACB đưa con số 1,18% và 91% vào thông cáo, ngay cạnh tin được nâng hạng. Ngân hàng hoàn toàn có thể chỉ báo 1,04% và 104%, vốn đẹp hơn. Cách trình bày này khớp với điều ACB thuật lại từ Fitch về khẩu vị rủi ro thận trọng, và cũng là lời báo trước cho cổ đông về chi phí sắp tới.
Phần lãi còn lại của kế hoạch phụ thuộc vào dự phòng quý IV
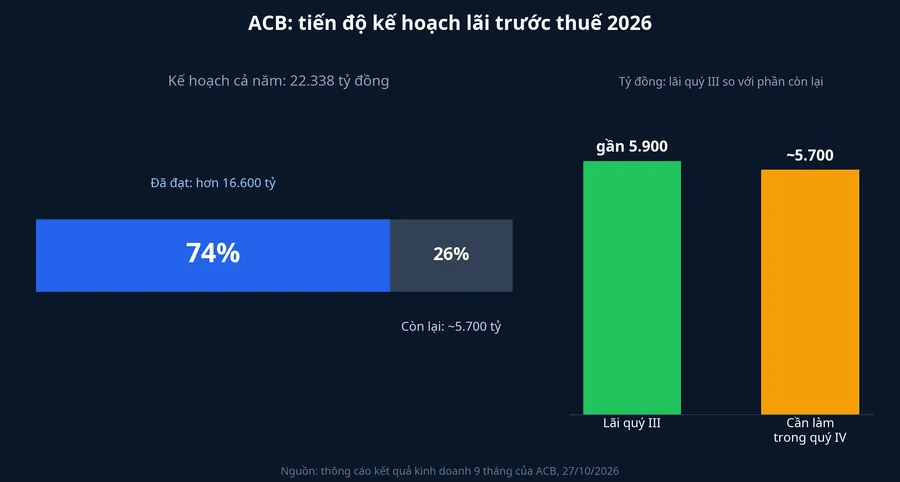
Sau 9 tháng, ACB lãi trước thuế hơn 16.600 tỷ đồng, đạt 74% kế hoạch năm.FireAnt Kế hoạch được ĐHĐCĐ thường niên tháng 4 thông qua là 22.338 tỷ đồng.Báo Pháp luật Như vậy quý IV ACB còn phải làm khoảng 5.700 tỷ đồng lãi trước thuế, xấp xỉ mức lãi gần 5.900 tỷ đồng của riêng quý III. Nói cách khác, ngân hàng cần một quý IV gần ngang quý III.
Nền thu nhập của ACB đang đi lên. Thu nhập lãi thuần 9 tháng hơn 23.000 tỷ đồng, tăng hơn 16% so với cùng kỳ; thu nhập dịch vụ hơn 2.600 tỷ đồng, tăng 16%. NIM quý III đạt 3,08%, tỷ lệ chi phí trên thu nhập 31%, cho vay khách hàng tăng khoảng 11,5% so với đầu năm.FireAnt
Biến số khó đoán hơn là chi phí dự phòng. Trong quý III, chi phí trích lập giảm gần 12% so với quý II, góp vào mức lãi quý III cùng với thu nhập lãi tăng. Tuy nhiên ban lãnh đạo ACB cho biết ngân hàng sẽ tiếp tục duy trì quan điểm thận trọng trong quý IV, chủ động trích lập dự phòng để củng cố bộ đệm rủi ro.FireAnt
Đặt hai điều này cạnh nhau, quý IV có thể đi theo hai hướng. Nếu nợ xấu tính cả CIC chững lại, ACB có thể trích ở mức vừa phải mà vẫn đủ lãi để về đích kế hoạch. Nếu phần nợ xấu từ CIC tiếp tục tăng với tốc độ như quý III, ngân hàng sẽ phải trích nhiều hơn để giữ bộ đệm, và khoản trích thêm này cạnh tranh trực tiếp với phần lãi 5.700 tỷ đồng còn thiếu. Ngay khoản ước tính 750 đến 800 tỷ đồng để đưa bao phủ tính CIC về 100% cũng tương đương khoảng 13 đến 14% phần lãi quý IV cần làm.
Người gửi tiền đọc gì từ các chỉ số an toàn
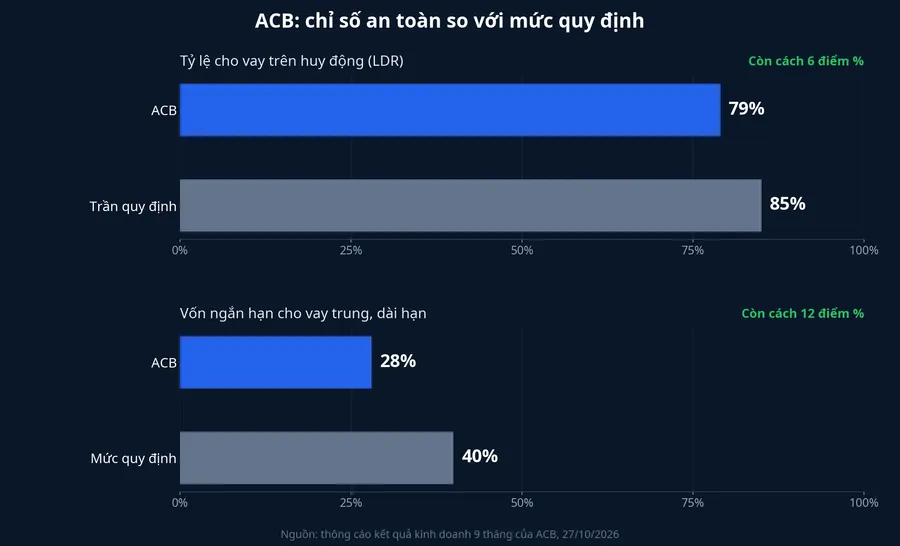
Với người đang gửi tiết kiệm tại ACB, các chỉ số thanh khoản cho thấy ngân hàng còn cách khá xa các mức quy định. Tỷ lệ cho vay trên huy động (LDR) theo Thông tư 25 khoảng 79%, thấp hơn trần 85%. Tỷ lệ vốn ngắn hạn dùng cho vay trung và dài hạn khoảng 28%, thấp hơn mức 40% theo quy định mới của NHNN. Tỷ lệ an toàn vốn hợp nhất theo Thông tư 14 khoảng 12%.FireAnt
Nguồn tiền cũng tăng đều: tổng huy động hơn 807 nghìn tỷ đồng, tăng 12,3% so với đầu năm; tiền gửi khách hàng hơn 596 nghìn tỷ đồng, tăng 3,4% trong riêng quý III.FireAnt
Câu chuyện nợ xấu ở trên vì vậy chủ yếu là chuyện của cổ đông. Trích lập nhiều hơn làm giảm lợi nhuận, nhưng làm dày thêm lớp đệm bảo vệ ngân hàng, tức là có lợi cho người gửi tiền. Với người gửi, một ngân hàng chủ động trích lập khi nợ xấu tăng là tín hiệu tốt hơn một ngân hàng giữ lãi đẹp bằng cách trích ít.
Điều cần theo dõi trong báo cáo quý IV
Bậc BB phản ánh nền tảng ACB xây qua nhiều năm, và các chỉ số thanh khoản xác nhận nền tảng đó trong ngắn hạn. Điều chưa có lời đáp là chi phí giữ nền tảng ấy trong quý IV lớn đến đâu.
Báo cáo tài chính quý IV, dự kiến công bố cuối tháng 1/2027, sẽ trả lời qua ba con số đọc cùng nhau: tỷ lệ nợ xấu tính cả CIC so với mức 1,18%, tỷ lệ bao phủ tính cả CIC so với mức 91%, và chi phí dự phòng quý IV so với quý III. Nếu bao phủ tính CIC nhích lên trong khi lãi cả năm vẫn sát kế hoạch, ACB đã trả được chi phí thận trọng bằng chính nền thu nhập của mình. Nếu lãi về đích nhưng bao phủ tiếp tục giảm, lợi nhuận đang được giữ bằng cách hoãn trích lập. Còn nếu ngân hàng trích mạnh và hụt kế hoạch, cổ đông nên đọc đó là lựa chọn ưu tiên bộ đệm hơn con số năm, đúng như ban lãnh đạo đã nói trước.