

Lũy kế 9 tháng, OCB lãi trước thuế 4.123 tỷ đồng, tăng 20,2% so với cùng kỳ, tương đương 59% kế hoạch 6.960 tỷ đồng của cả năm.Bnews Nghe qua thì ổn. Nhưng nhìn vào con số, phần còn lại là khoảng 2.837 tỷ đồng trong ba tháng cuối năm, lớn hơn lãi của bất kỳ quý nào đã qua. Cùng lúc, nợ xấu lên 3,99% và tiền gửi của khách hàng thấp hơn cuối quý II. Bài này đặt các số của báo cáo tài chính quý III/2026 cạnh nhau để xem chất lượng của khoản lãi đang nằm ở đâu.
Báo cáo ra đúng lúc ông Dương Đức Hùng, Tổng Giám đốc Ngân hàng TMCP Phương Đông (OCB), nhận chức từ 26/10 theo quyết định bổ nhiệm công bố ngày 21/10.CafeF Đây là một thông tin bối cảnh. Nguồn chưa nói ban điều hành mới sẽ làm gì khác, nên bài không suy đoán về chiến lược.
Quý IV phải làm gì để về kế hoạch
Kế hoạch lãi trước thuế 6.960 tỷ đồng cao hơn 39% so với kết quả năm 2025.Vietstock Trừ đi 4.123 tỷ đồng đã đạt, OCB còn khoảng 2.837 tỷ đồng phải làm.
Đặt cạnh các quý trước: quý I khoảng 1.224 tỷ đồng (suy ra từ lãi quý II 1.246 tỷ đồng, tăng 1,9% so với quý I), quý II 1.246 tỷ đồng,Tạp chí Kinh tế Tài chính quý III hơn 1.653 tỷ đồng, tăng 7,5% so với cùng kỳ.Bnews Quý IV vì thế phải lãi gấp khoảng 1,7 lần quý tốt nhất từ đầu năm.
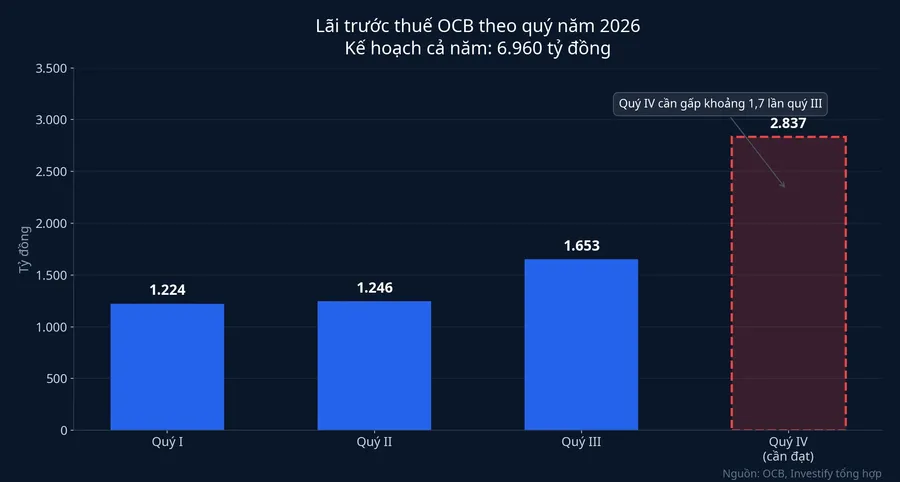
Một cách đo khác: 2.837 tỷ đồng bằng khoảng 56% lãi trước thuế cả năm 2025, vốn là 5.046 tỷ đồng.Nhà đầu tư Nói cách khác, ba tháng cuối năm phải làm ra hơn một nửa số lãi mà cả năm ngoái mới làm được.
Quý III tăng lãi nhờ đâu
Thông cáo của ngân hàng nhấn mạnh phần tăng trưởng. Thu nhập lãi thuần quý III đạt 2.768 tỷ đồng, tăng 14,2% so với cùng kỳ, còn tổng thu nhập hoạt động đạt 3.291 tỷ đồng, tăng 12,3%.Bnews Lãi thuần từ dịch vụ tăng khoảng 62%, lên 300,9 tỷ đồng.Nông nghiệp và Môi trường
Một số mảng khác đi lùi. Lãi từ mua bán chứng khoán kinh doanh giảm 80,2% xuống 13,3 tỷ đồng, chứng khoán đầu tư lỗ 12,2 tỷ đồng, lãi từ hoạt động khác giảm 44% xuống 145,4 tỷ đồng. Vì vậy lãi trước thuế quý III chỉ tăng 7,5% so với cùng kỳ, chậm hơn nhiều mức 20,2% của cả 9 tháng.Nông nghiệp và Môi trường
So với quý II, lãi trước thuế quý III cao hơn khoảng 407 tỷ đồng (1.653 so với 1.246). Trong cùng khoảng thời gian, chi phí dự phòng rủi ro đi từ 905 tỷ đồng xuống 494,6 tỷ đồng, tức ít hơn khoảng 410 tỷ đồng.Tạp chí Kinh tế Tài chính Hai con số gần bằng nhau, nên phần lãi tăng thêm so với quý trước gần như trùng khớp với phần tiền ngân hàng trích ít đi.
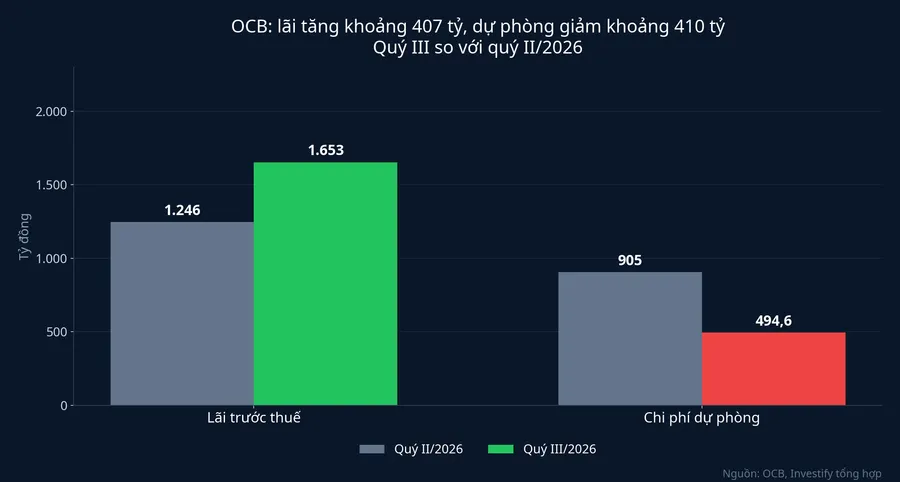
Cần đọc con số này cho công bằng. Thu nhập lãi và dịch vụ vẫn tăng so với cùng kỳ, nên phần kinh doanh lõi không đứng yên. Cũng có khả năng một phần dự phòng đã được trích trước ở quý II, khi khoản này tăng 85% so với quý I, nên quý III nhẹ hơn là hợp lý. Tuy nhiên, khi nợ xấu còn tăng trong quý III, mức dự phòng thấp như vậy khó lặp lại lâu dài.
Nợ xấu đi xa mục tiêu dưới 3%
Tại 30/9/2026, nợ xấu của OCB là 8.767 tỷ đồng, tăng 38,2% so với cùng kỳ, tương đương 3,99% dư nợ cho vay. Mục tiêu cả năm của ngân hàng là dưới 3%.Nông nghiệp và Môi trường Cuối quý II, tỷ lệ này là 3,5%.Tạp chí Kinh tế Tài chính
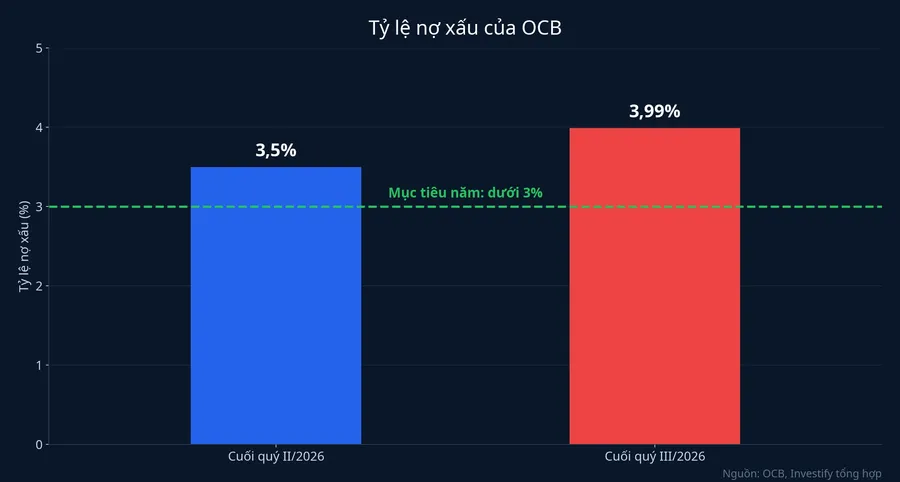
Trong 8.767 tỷ đồng, nợ dưới tiêu chuẩn là 1.408 tỷ đồng, nợ nghi ngờ 1.508 tỷ đồng, còn nợ có khả năng mất vốn 5.851 tỷ đồng, chiếm khoảng hai phần ba. Nhóm này là nhóm phải trích dự phòng cao nhất. So với 5.438 tỷ đồng cuối quý II, nó tăng thêm khoảng 413 tỷ đồng trong quý III.
Số dư dự phòng rủi ro cho vay khách hàng tại 30/9 là 5.096 tỷ đồng.Nông nghiệp và Môi trường Chia cho nợ xấu, mức bao phủ vào khoảng 58%, thấp hơn mức 59,4% cuối quý II.Tạp chí Kinh tế Tài chính Nghĩa là nợ xấu tăng nhanh hơn tiền dự phòng. Nếu ngân hàng muốn giữ mức bao phủ quanh 60% khi nợ xấu còn tăng, chi phí dự phòng quý IV khó thấp như quý III, và khoản đó sẽ trừ thẳng vào 2.837 tỷ đồng lãi phải làm.
Một lưu ý về nguồn: số nợ xấu quý III hiện mới thấy ở một tờ báo, còn thông cáo của ngân hàng không nêu tỷ lệ này. Nên đối chiếu lại khi thuyết minh báo cáo tài chính được đăng đầy đủ.
Tiền gửi khách hàng giảm trong quý III
Tại 30/9/2026, tiền gửi khách hàng là 152.005 tỷ đồng, tăng 1,3% so với đầu năm.Nông nghiệp và Môi trường Con số 9 tháng che đi diễn biến trong quý: cuối quý II, tiền gửi khách hàng là 159.695 tỷ đồng.Tạp chí Kinh tế Tài chính Như vậy trong quý III, khoản này giảm khoảng 7.690 tỷ đồng, tương đương khoảng 4,8%.
Phần vốn tăng mạnh nhất đến từ ngân hàng khác. Tiền gửi của các tổ chức tín dụng khác tại OCB lên 87.155 tỷ đồng, tăng 59% so với đầu năm, trong khi giấy tờ có giá chỉ tăng 3,34%. Cần đọc con số này ở cả hai chiều: OCB cũng gửi tại các tổ chức tín dụng khác 74.805 tỷ đồng, tăng 41%.Nông nghiệp và Môi trường Phần nhận về nhiều hơn phần gửi đi khoảng 12.350 tỷ đồng. Mức phụ thuộc thuần vào ngân hàng khác vì vậy vẫn nhỏ so với gần 152.000 tỷ đồng tiền gửi khách hàng, nhưng đã tăng nhanh trong năm.
Vốn liên ngân hàng thường có kỳ hạn ngắn và chi phí thay đổi theo từng thời điểm, còn tiền gửi dân cư ổn định hơn. Theo thông cáo của OCB, các chỉ tiêu an toàn thanh khoản, gồm tỷ lệ cho vay trên huy động (LDR), đều được kiểm soát trong ngưỡng quy định.Bnews Đây là đánh giá của ngân hàng, báo cáo không kèm con số cụ thể.
Chất lượng tăng trưởng và mốc cần theo dõi
Gộp lại, lãi 9 tháng của OCB tăng hơn 20% nhờ thu nhập lãi và phí dịch vụ, tức phần kinh doanh lõi vẫn đi lên. Tuy nhiên, bước nhảy của quý III so với quý II chủ yếu đi cùng việc trích dự phòng ít hơn, trong lúc nợ xấu tăng lên 3,99% và mức bao phủ giảm nhẹ. Nguồn vốn tăng thêm cũng nghiêng về ngân hàng khác thay vì tiền gửi của dân.
Làm ra 2.837 tỷ đồng trong quý IV đòi hỏi hai điều cùng lúc: thu nhập hoạt động tăng mạnh hơn hẳn các quý trước, và chi phí dự phòng không tăng trở lại. Hai điều kiện này kéo ngược chiều nhau khi nợ có khả năng mất vốn vẫn đang tăng. Một khoản thu bất thường, như bán nợ hay thu hồi nợ đã xử lý, có thể thu hẹp khoảng cách, nhưng ngân hàng chưa công bố khoản nào như vậy. Vì thế, nếu lãi quý IV về được kế hoạch trong khi chi phí dự phòng giảm tiếp và nợ xấu vẫn tăng, con số lãi sẽ đẹp hơn chất lượng thật của nó.
Báo cáo tài chính quý IV/2026, công bố đầu năm 2027, sẽ cho biết kế hoạch 6.960 tỷ đồng có đạt hay không. Ba tín hiệu đáng đọc kỹ trong báo cáo đó: chi phí dự phòng quý IV, tỷ lệ nợ xấu so với mốc 3,99%, và tiền gửi khách hàng có quay lại trên mức 159.695 tỷ đồng của cuối quý II hay không.