
Nếu Bách Hóa Xanh không trả được khoản vay ngân hàng, người bị đòi tiền sẽ là Thế giới Di động (MWG). HĐQT MWG vừa thông qua việc bảo lãnh cho CTCP Thương mại Bách Hóa Xanh với hạn mức tối đa 2.000 tỷ đồng, theo hình thức vô điều kiện và không hủy ngang, thời hạn đến hết ngày 31/12/2027.Báo Đầu tư Chứng khoán
Nói đơn giản thì tiền chưa rời khỏi két MWG. Điều thay đổi là ai phải chịu khi khoản vay của chuỗi bán lẻ thực phẩm này gặp trục trặc. Bài viết đi qua nội dung nghị quyết, cơ chế bảo lãnh và điều cổ đông MWG nên theo dõi.
Nghị quyết nói gì và chưa nói gì
MWG công bố thông tin về khoản bảo lãnh này ngày 22/10. Hạn mức tối đa là 2.000 tỷ đồng, thời hạn đến hết 31/12/2027, gắn với hợp đồng cấp tín dụng giữa Bách Hóa Xanh và ngân hàng. HĐQT giao ông Vũ Đăng Linh, Tổng Giám đốc Công ty CP Đầu tư Thế giới Di động (MWG), thay mặt công ty ký cam kết hỗ trợ tài chính và các tài liệu liên quan.Người Quan Sát
Các nguồn báo chí hiện có không nêu tên ngân hàng nhận bảo lãnh. Cũng chưa có thông tin công khai về số tiền Bách Hóa Xanh đã vay hay sẽ vay, lãi suất, phí bảo lãnh, hay việc bảo lãnh gồm cả gốc lẫn lãi hay không. Vì vậy, con số 2.000 tỷ đồng cần được đọc đúng tên gọi của nó: một hạn mức, tức mức trần mà MWG có thể phải trả thay. Đây không phải số tiền MWG đã cho vay hay đã góp vào công ty con.
Bảo lãnh khác cho vay và góp vốn ở đâu
Khi công ty mẹ góp vốn hoặc cho công ty con vay, tiền ra khỏi tài khoản ngay lúc giao dịch. Bảo lãnh thì khác. Theo Điều 335 Bộ luật Dân sự 2015, bên bảo lãnh cam kết với bên có quyền, ở đây là ngân hàng, sẽ thực hiện nghĩa vụ thay cho bên được bảo lãnh nếu đến hạn mà bên này không thực hiện hoặc thực hiện không đúng. Như vậy MWG chưa chi đồng nào. Tiền chỉ đi ra khi Bách Hóa Xanh không tự trả được.
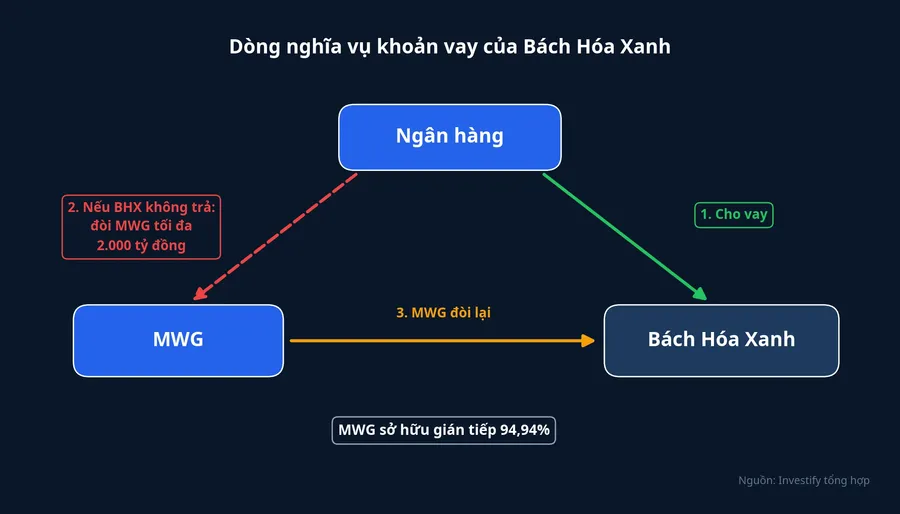
Hai chữ đi kèm trong nghị quyết làm cam kết này chặt hơn. "Không hủy ngang" nghĩa là MWG không thể đơn phương rút lại lời bảo đảm trước hạn, kể cả khi tình hình của chính MWG thay đổi. "Vô điều kiện" thường được hiểu là ngân hàng không cần chứng minh Bách Hóa Xanh đã hết khả năng trả nợ rồi mới được đòi MWG. Bộ luật Dân sự cho phép các bên thỏa thuận theo hướng ngược lại, tức bên bảo lãnh chỉ phải trả thay khi bên vay không có khả năng. Bảo lãnh vô điều kiện bỏ qua lớp đệm đó. Tuy nhiên, toàn văn cam kết chưa được công bố, nên điều kiện cụ thể để ngân hàng gọi bảo lãnh vẫn chưa rõ.
Nếu phải trả thay, MWG có quyền đòi lại phần đã trả từ Bách Hóa Xanh theo Điều 340 của cùng bộ luật. Nhưng quyền đòi này chỉ có giá trị khi công ty con có tiền để hoàn lại, mà đó lại chính là tình huống khiến bảo lãnh bị gọi.
Khoản này nằm ở đâu trên báo cáo tài chính
Bách Hóa Xanh là công ty con, nên kết quả và nợ vay của chuỗi đã được cộng vào báo cáo hợp nhất của MWG. Khoản bảo lãnh vì thế không làm phình thêm nợ vay hợp nhất. Nó là nghĩa vụ tiềm tàng, thường nằm ở phần thuyết minh thay vì bảng cân đối kế toán, chừng nào MWG chưa phải trả thay.
Điều thực sự thay đổi là ranh giới giữa các pháp nhân. Bình thường, cổ đông chỉ chịu trách nhiệm trong phạm vi vốn đã góp. Khi MWG đứng ra bảo lãnh, ranh giới đó được mở ra đến mức 2.000 tỷ đồng: chủ nợ của Bách Hóa Xanh có thêm quyền đòi trực tiếp công ty mẹ.
Có thêm một chi tiết về tỷ lệ. Tại 30/6/2026, MWG sở hữu gián tiếp 94,94% vốn của CTCP Thương mại Bách Hóa Xanh.Báo Đầu tư Chứng khoán Các nguồn hiện có không nhắc tới việc cổ đông nào khác của Bách Hóa Xanh cùng đứng ra bảo lãnh. Nếu đúng như vậy, MWG hưởng khoảng 95% lợi ích từ công ty con nhưng một mình đảm nhận nghĩa vụ bảo lãnh.
Bách Hóa Xanh đang ở đâu
Chuỗi đang lớn nhanh. Trong 9 tháng năm 2026, Bách Hóa Xanh đạt doanh thu 45.900 tỷ đồng, tăng gần 34% so với cùng kỳ. Đến cuối tháng 9, hệ thống có 3.904 cửa hàng, tăng thêm 292 điểm bán so với cuối tháng 8. Cùng nguồn này cho biết các cửa hàng mở mới trong năm 2026 đã có lợi nhuận hoạt động dương ở cấp cửa hàng, sau khi trừ cả chi phí khấu hao và kho vận.Người Quan Sát
Mở thêm gần 300 cửa hàng trong một tháng cần nhiều vốn cho mặt bằng, thiết bị và hàng tồn kho. Người Quan Sát đặt khoản bảo lãnh trong bối cảnh chuỗi cần nguồn lực để mở rộng. Báo Pháp Luật thì nhận định bảo lãnh của công ty mẹ giúp chuỗi tiếp cận vốn vay tốt hơn.Báo Pháp Luật Đây là nhận định của hai tờ báo, không phải nội dung nghị quyết.
Mặt còn lại là quá khứ. Tại 30/6/2026, CTCP Thương mại Bách Hóa Xanh còn lỗ lũy kế 4.972,9 tỷ đồng theo báo cáo bán niên.Báo Đầu tư Chứng khoán Khoản lỗ dồn từ giai đoạn mở rộng trước chưa được bù hết, làm vốn chủ sở hữu mỏng đi, và ngân hàng nhìn vào đó khi quyết định cho vay. Các nguồn không nói ngân hàng có yêu cầu bảo lãnh hay không. Có thể đó là đòi hỏi của bên cho vay, cũng có thể là cách để Bách Hóa Xanh vay với lãi suất thấp hơn nhờ uy tín của MWG. Với dữ liệu hiện có, chưa thể chọn một trong hai cách giải thích.
2.000 tỷ đồng lớn cỡ nào với MWG
Đặt cạnh kết quả của công ty mẹ, hạn mức này không nhỏ. Nửa đầu năm 2026, MWG có doanh thu hợp nhất 95.213,2 tỷ đồng, tăng 29,1%, và lợi nhuận sau thuế 6.112,5 tỷ đồng, tăng 90,7% so với cùng kỳ. Hạn mức 2.000 tỷ đồng bằng khoảng 33% lợi nhuận sau thuế của sáu tháng đó. Riêng quý II, MWG lãi sau thuế 3.354,9 tỷ đồng, nên hạn mức bằng khoảng 60% lợi nhuận một quý gần nhất.Báo Đầu tư Chứng khoán
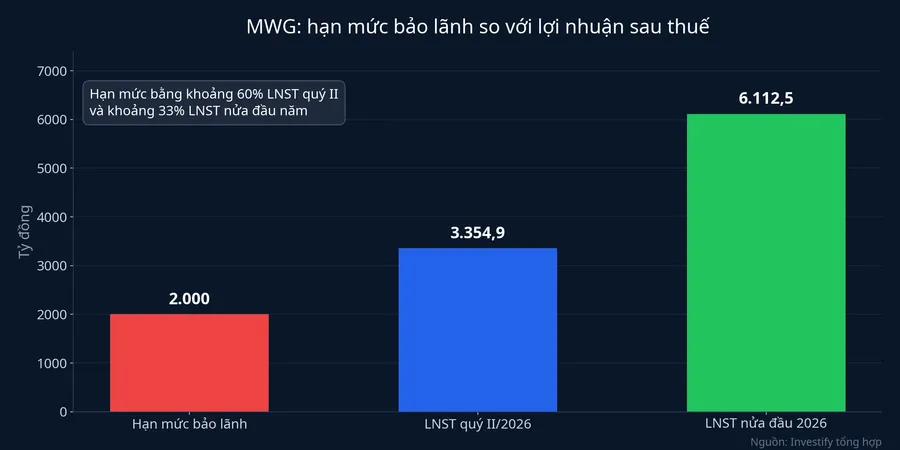
Những tỷ lệ này cho biết độ nặng của cam kết nếu bị gọi trả đủ, không cho biết khả năng nó bị gọi. Với chuỗi có doanh thu tăng gần 34% và cửa hàng mới đã có lãi ở cấp điểm bán, kịch bản MWG phải trả thay toàn bộ chưa phải kịch bản cơ sở. Nhưng điều đó không đổi bản chất của cam kết: đến hết năm 2027, một phần sức khỏe tài chính của Bách Hóa Xanh được gắn trực tiếp vào bảng cân đối của công ty mẹ.
Mốc 2027 và kế hoạch đưa chuỗi lên sàn
Thời hạn bảo lãnh kết thúc ngày 31/12/2027. Tại ĐHĐCĐ thường niên ngày 18/4/2026, ban điều hành nêu định hướng IPO Bách Hóa Xanh vào năm 2028, với trọng tâm là tăng lợi nhuận để bù lỗ lũy kế.MarketTimes Đây mới là mục tiêu nêu từ tháng 4, chưa phải phương án chào bán chính thức với giá, tỷ lệ bán vốn hay sàn niêm yết cụ thể.
Hai mốc này đứng sát nhau, nhưng không nguồn nào nói chúng có liên hệ, nên bài chỉ đặt chúng cạnh nhau. Có điều, một chuỗi tự vay được bằng sức mình sẽ được nhà đầu tư nhìn khác với một chuỗi vay nhờ chữ ký của công ty mẹ.
Cổ đông MWG nên đọc khoản này thế nào
Nhận định của bài: Bách Hóa Xanh đang dùng uy tín tín dụng của MWG làm bảo đảm cho nghĩa vụ vay trong giai đoạn mở rộng mạnh và trước kế hoạch IPO. Với cổ đông MWG, đây chưa phải một khoản chi, cũng chưa phải tín hiệu chuỗi gặp khó về trả nợ. Đây là nghĩa vụ tiềm tàng tối đa 2.000 tỷ đồng, MWG không rút lại được, và nằm lại trên công ty mẹ đến hết năm 2027.
Hạn mức được dùng tới đâu là câu hỏi nghị quyết chưa trả lời. Phần thuyết minh về bảo lãnh và nợ vay của công ty con trong các báo cáo tài chính tới của MWG, nhất là báo cáo năm 2026 đã kiểm toán, sẽ cho biết dư nợ thực tế của Bách Hóa Xanh theo hợp đồng này. Nếu dư nợ thấp so với hạn mức và lỗ lũy kế tiếp tục thu hẹp, bảo lãnh chủ yếu là công cụ giúp chuỗi vay rẻ và nhanh hơn. Nếu dư nợ tiến sát 2.000 tỷ đồng trong khi lỗ lũy kế không giảm, mức phụ thuộc của Bách Hóa Xanh vào công ty mẹ đang tăng lên, và cổ đông MWG gánh phần rủi ro đó nhiều hơn.