
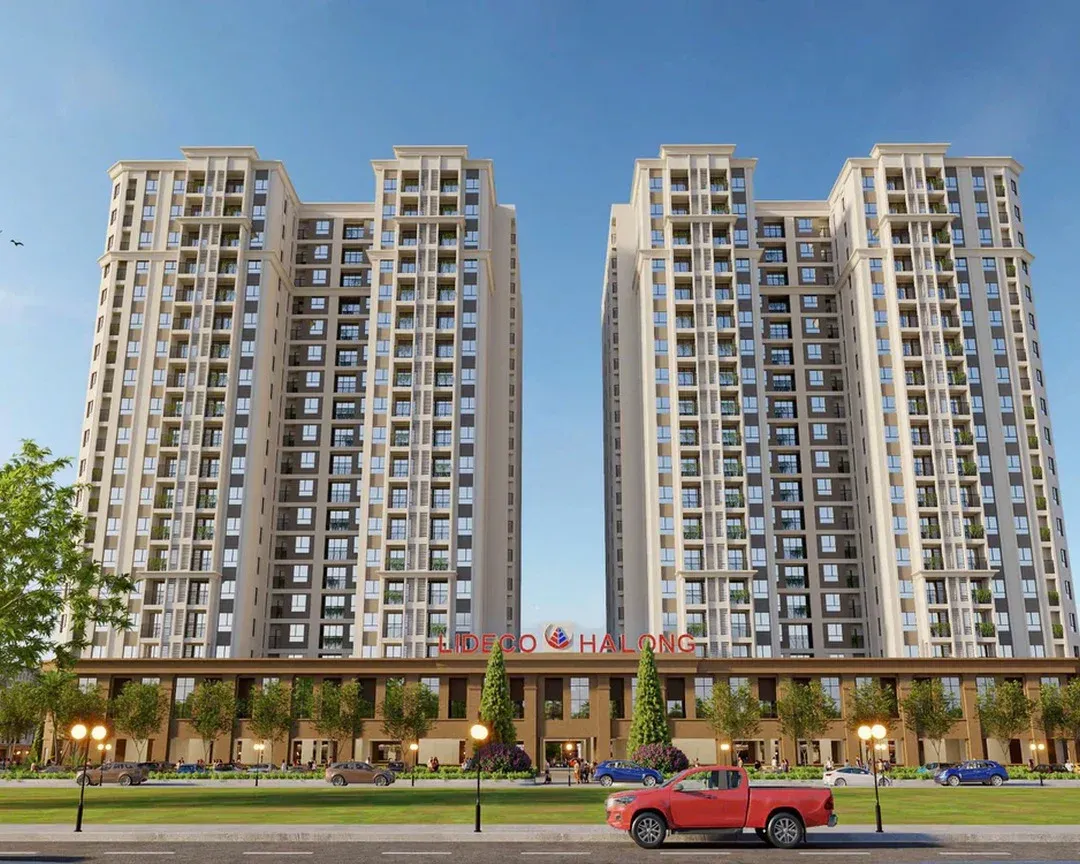

Công ty cổ phần Phát triển đô thị Từ Liêm (Lideco, mã NTL trên HoSE) là một chủ đầu tư nhà ở. Thế nhưng khoản lỗ quý III/2026 của công ty không đến từ việc bán nhà. Theo báo cáo tài chính công bố ngày 26/10, Lideco lỗ sau thuế 76,61 tỷ đồng, trong khi cùng kỳ năm trước lãi 12,7 tỷ đồng.ĐTCK Hoạt động chính vẫn có lãi gộp. Phần kéo kết quả xuống nằm ở chi phí tài chính, mà theo CafeF là do trích lập dự phòng đầu tư chứng khoán.CafeF
Câu chuyện đáng đọc kỹ vì nó xảy ra đúng lúc quỹ tiền mặt của công ty đã mỏng đi rất nhiều. Tiền của Lideco đang nằm ở danh mục cổ phiếu, công trường khu đô thị Dịch Vọng ở Hà Nội và tòa nhà ở xã hội OXH-01 ở Hạ Long. Mỗi nơi ảnh hưởng tới lãi lỗ theo một cách khác nhau.
Lãi gộp dương, nhưng chi phí tài chính nuốt trọn kết quả quý
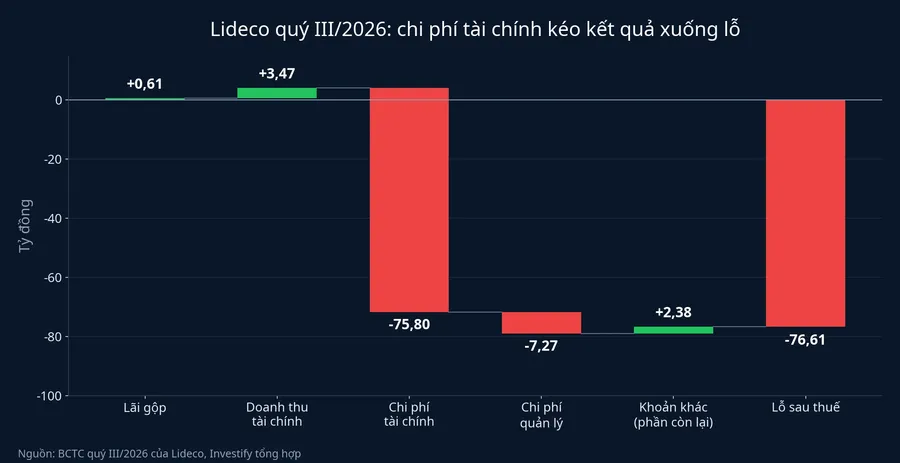
Nhìn vào con số, doanh thu thuần quý III đạt 4,45 tỷ đồng, cao hơn mức 3,86 tỷ đồng của quý III/2025. Giá vốn giảm từ 4,49 tỷ xuống 3,84 tỷ đồng, nên công ty có lãi gộp khoảng 610 triệu đồng, trong khi cùng kỳ năm ngoái còn lỗ gộp gần 629 triệu đồng.ĐTCK
Những con số này nhỏ so với quy mô công ty. Phần quyết định kết quả nằm ở hai dòng tài chính. Doanh thu tài chính chỉ còn gần 3,47 tỷ đồng, so với 57,65 tỷ đồng cùng kỳ. Chi phí tài chính lên hơn 75,8 tỷ đồng, gần bằng toàn bộ khoản lỗ sau thuế của quý.ĐTCK Cộng thêm chi phí quản lý doanh nghiệp 7,27 tỷ đồng, công ty chuyển từ lãi sang lỗ.
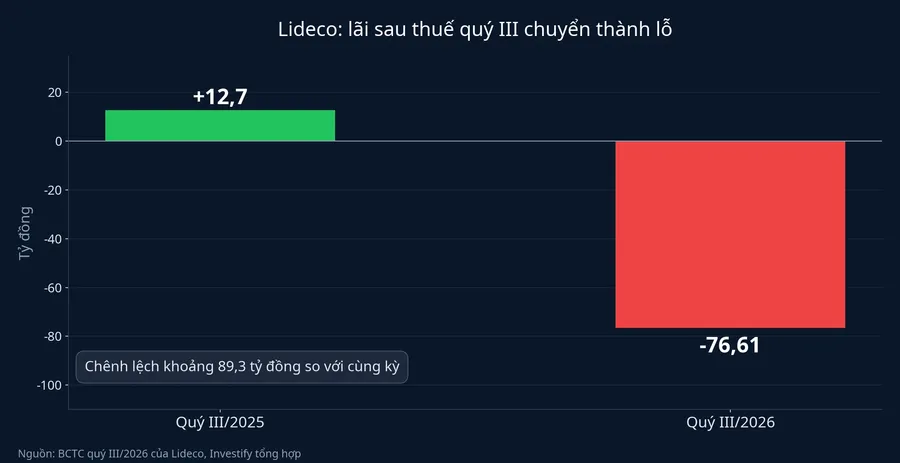
Tính chung chín tháng, Lideco lỗ sau thuế 55,55 tỷ đồng, cùng kỳ năm trước lãi hơn 20,5 tỷ đồng. Chi phí tài chính chín tháng là 76,76 tỷ đồng, nghĩa là gần như toàn bộ chi phí tài chính của năm nay dồn vào quý III.ĐTCK
Cần lưu ý một điểm: trích lập dự phòng là khoản ghi giảm trên sổ sách theo giá thị trường cuối kỳ. Công ty chưa bán số cổ phiếu đó và chưa mất tiền mặt vì khoản này. Nếu giá các mã trong danh mục hồi lại ở các quý sau, phần dự phòng có thể được hoàn nhập và quay về thành lãi. Điều ngược lại cũng đúng: giá giảm tiếp thì dự phòng tăng thêm.
Danh mục cổ phiếu: chưa biết mã nào gây ra khoản dự phòng
Hai bài báo đưa tin quý III chưa cho biết mã nào gây ra khoản dự phòng trong quý. Báo cáo quý II từng cho thấy danh mục chứng khoán kinh doanh chiếm tỷ trọng lớn trong tổng tài sản, nhưng đó là số tại 30/6, không phải vị thế tại 30/9. Vì vậy bài này không quy khoản dự phòng quý III cho một mã cụ thể nào, và cũng không nhận định giá của bất kỳ mã nào trong danh mục.
Điều đọc được chắc chắn là sự chênh lệch về quy mô. Doanh thu thuần một quý của Lideco chỉ khoảng 4 tỷ đồng, còn chi phí tài chính riêng quý III đã hơn 75,8 tỷ đồng. Biến động của danh mục đầu tư vì thế lấn át hoàn toàn mảng kinh doanh chính trên báo cáo lãi lỗ. Chi tiết từng mã chỉ có trong thuyết minh báo cáo quý III.
Tiền mặt từ hơn 512 tỷ xuống gần 83 tỷ đồng
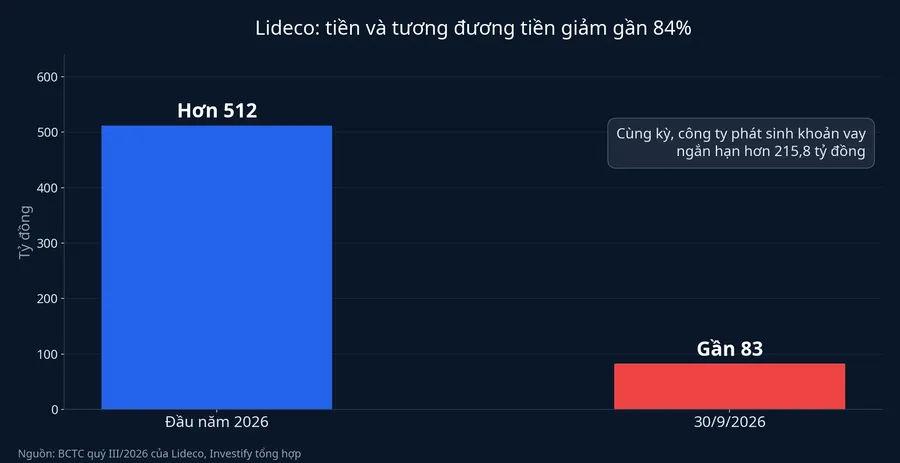
Cuối quý III, Lideco còn gần 83 tỷ đồng tiền và tương đương tiền, so với hơn 512 tỷ đồng đầu năm. Mức giảm khoảng 429 tỷ đồng trong chín tháng. Cùng lúc, công ty phát sinh khoản vay ngắn hạn hơn 215,8 tỷ đồng để thi công nhà ở xã hội ở Cao Xanh, Hà Lầm (Quảng Ninh), với lãi suất 6,1%/năm trong nửa đầu năm và 7%/năm từ 1/7/2026.ĐTCK
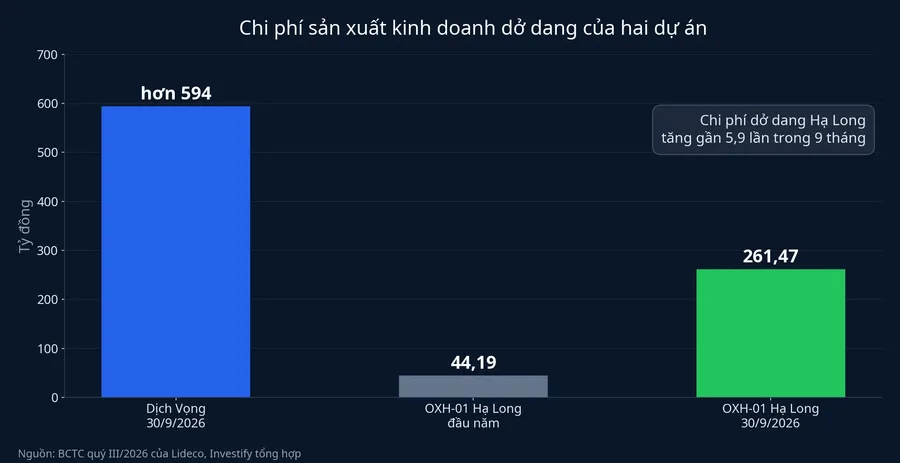
Phần tiền đi ra hiện rõ nhất trên hàng tồn kho. Tại 30/9/2026, hàng tồn kho đạt hơn 888,4 tỷ đồng, tăng khoảng 56,6% so với đầu năm. Trong đó chi phí sản xuất kinh doanh dở dang là 860,35 tỷ đồng, so với 539,17 tỷ đồng đầu năm, và được chia cho hai công trường.ĐTCK
Khu đô thị mới Dịch Vọng (Hà Nội) giữ hơn 594 tỷ đồng chi phí dở dang. Theo thuyết minh báo cáo tài chính, tổng mức đầu tư của dự án đã được điều chỉnh lên 5.124,8 tỷ đồng, thời gian hoàn thành kéo đến quý I/2029. Chi phí dở dang hiện mới bằng khoảng 12% tổng mức đầu tư, nghĩa là phần lớn vốn còn lại vẫn chưa được rót.
Nhà ở xã hội OXH-01 (Hạ Long) có chi phí dở dang tăng từ 44,19 tỷ đồng đầu năm lên 261,47 tỷ đồng, gần 5,9 lần sau chín tháng. Dự án được giao theo Quyết định 2962/QĐ-UBND ngày 29/7/2025, gồm một tòa 19 tầng với 850 căn hộ, tổng mức đầu tư được phê duyệt khoảng 967 tỷ đồng.ĐTCK
Đặt các con số cạnh nhau sẽ thấy một khoảng hở. Chi phí dở dang của toàn công ty tăng khoảng 321 tỷ đồng trong chín tháng, trong khi tiền mặt giảm khoảng 429 tỷ đồng và công ty vay thêm 215,8 tỷ đồng. Như vậy chi phí dở dang mới hấp thụ chừng một nửa số tiền đi ra. Phần còn lại có thể nằm ở các khoản khác như tiền gửi kỳ hạn trên ba tháng (không tính là tương đương tiền), tiền trả trước cho nhà thầu hoặc cho giải phóng mặt bằng, hay khoản mua thêm cổ phiếu. Các bài báo hiện có chưa tách rõ, và chỉ thuyết minh báo cáo quý III mới trả lời được.
Nguồn thu đầu tiên đến từ Hạ Long, không phải Hà Nội
Theo công ty, dự án OXH-01 đã nhận 556 hồ sơ đủ điều kiện mua nhà ở xã hội trong đợt 1 và đang nhận hồ sơ đợt 2 cho hơn 200 căn còn lại. Lideco cho biết dự án bắt đầu có nguồn thu từ quý IV/2026.CafeF
Chữ "nguồn thu" cần được đọc đúng. Tiền người mua nộp theo hợp đồng trong lúc tòa nhà còn đang xây thường được ghi là khoản người mua trả tiền trước. Đó là tiền mặt về tài khoản, giúp công ty bớt phụ thuộc vào khoản vay 7%/năm, nhưng chưa phải doanh thu trên báo cáo lãi lỗ. Như Báo Đầu tư Chứng khoán lưu ý, chi phí tích lũy ở các dự án không tự động chuyển thành doanh thu hay lợi nhuận, mà còn phụ thuộc tiến độ hoàn thành, bàn giao và điều kiện ghi nhận theo quy định kế toán.ĐTCK
Với cổ đông NTL, quý IV vì thế có thể cải thiện dòng tiền trước khi cải thiện lợi nhuận. Dịch Vọng thì xa hơn nhiều: khi thời gian hoàn thành kéo tới quý I/2029, phần lớn tiền bỏ vào công trường Hà Nội chưa có lịch quay về trong năm nay hay năm sau theo những gì báo cáo đã nêu.
Báo cáo quý IV nên đọc qua hai dòng
Lãi lỗ của Lideco trong vài quý tới chịu hai lực tách biệt. Lực thứ nhất là giá của những cổ phiếu mà công ty đang nắm. Chừng nào danh mục còn lớn so với doanh thu bán nhà, mỗi cuối quý giá các mã trong đó sẽ quyết định công ty trích thêm hay hoàn nhập dự phòng, theo cả hai chiều. Lực thứ hai là nhà ở xã hội Hạ Long, nơi tiền người mua bắt đầu về từ quý IV nhưng sẽ hiện trên dòng trả tiền trước và lượng tiền mặt trước khi thành doanh thu.
Vì vậy, báo cáo quý IV nên được đọc qua hai dòng. Dòng dự phòng giảm giá chứng khoán kinh doanh cho biết danh mục còn kéo lãi lỗ bao nhiêu. Dòng người mua trả tiền trước, đặt cạnh số tiền mặt, cho biết tiền nhà ở xã hội đã về tới đâu. Nếu tiền mặt tiếp tục giảm trong khi vay ngắn hạn tăng, công trường đang đi nhanh hơn tiền về. Nếu tiền mặt nhích lên nhờ khoản trả trước, nhà ở xã hội đã bắt đầu tự nuôi phần thi công của chính nó.