

Nông nghiệp Hòa Phát (HoSE: HPA) báo lãi sau thuế quý III/2026 đạt 300 tỷ đồng. Sau 9 tháng, doanh nghiệp có 948 tỷ đồng lãi, bằng 94% kế hoạch 1.005 tỷ đồng của cả năm.Người Quan Sát Như vậy quý IV chỉ cần thêm khoảng 57 tỷ đồng là đủ chỉ tiêu, chưa bằng một phần năm số lãi quý vừa qua.
Kết quả này đến khi giá heo hơi vẫn đang đi xuống. Ngày 25/10, giá heo hơi miền Bắc còn 46.000–48.000 đồng/kg.FireAnt Sáu ngày trước đó, mặt bằng cả nước ở 50.000–53.000 đồng/kg.Báo Văn hóa Cùng một quý giá thấp, HPA và Dabaco (DBC) cho ra hai kết quả rất khác nhau. Bài viết đặt hai doanh nghiệp cạnh nhau theo cùng bộ tiêu chí để xem lãi của mỗi bên đang dựa vào đâu.
HPA: bán ít hơn cùng kỳ, giữ lại nhiều hơn trên mỗi đồng doanh thu
Nhìn vào con số, doanh thu hợp nhất quý III của HPA đạt 1.685 tỷ đồng, giảm 19% so với cùng kỳ. Lãi sau thuế giảm 16%, chậm hơn mức giảm doanh thu. Theo công bố của doanh nghiệp, doanh thu đi xuống chủ yếu vì lượng heo và bò xuất bán thấp hơn cùng kỳ.Người Quan Sát
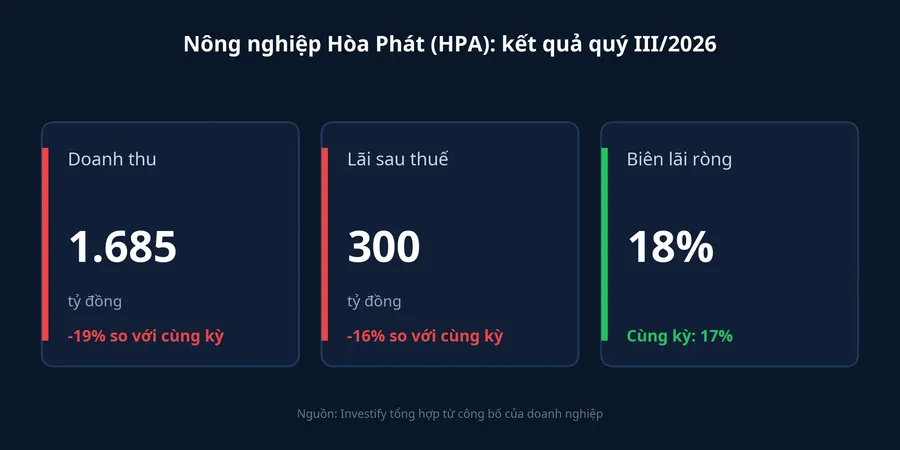
Vì lãi giảm chậm hơn doanh thu, biên lãi ròng nhích lên. Biên lãi gộp quý III đạt 25%, biên lãi ròng đạt 18%, cao hơn mức 17% của quý III/2025.Người Quan Sát Nói cách khác, HPA bán ra ít hơn nhưng giữ lại nhiều hơn trên mỗi đồng doanh thu.
Doanh nghiệp tự nêu hai nền tảng chi phí. Thứ nhất là con giống: HPA cho biết đang vận hành 8 trang trại với đàn nái 25.000 con và chủ động hoàn toàn nguồn giống DanBred, từ cấp cụ kỵ, bố mẹ đến heo thương phẩm, với năng suất 33–34 heo cai sữa mỗi nái mỗi năm.Người Quan Sát Thứ hai là thức ăn tự làm: trong gần 98.000 tấn cám tiêu thụ quý III, hơn 46.000 tấn được dùng cho trang trại nội bộ.Vietstock Đây là lời giải thích từ phía doanh nghiệp. Báo cáo tài chính chi tiết mới cho biết giá vốn mỗi kg heo thực tế thấp hơn bao nhiêu.
So với quý II: bán thêm nhiều heo, doanh thu tăng ít
So với quý liền trước, câu chuyện đi theo chiều khác. HPA xuất bán hơn 151.000 con heo trong quý III, tăng 47% so với quý II. Heo thịt thương phẩm gần 107.000 con, tăng 41%, còn heo cai sữa hơn 44.000 con, tăng 67%. Thế nhưng doanh thu chỉ tăng 8% so với quý II.Người Quan Sát Lãi 6 tháng đầu năm tính ra khoảng 648 tỷ đồng (948 tỷ đồng của 9 tháng trừ 300 tỷ đồng của quý III), nên lãi mỗi quý gần như không đổi dù số heo bán ra tăng mạnh.
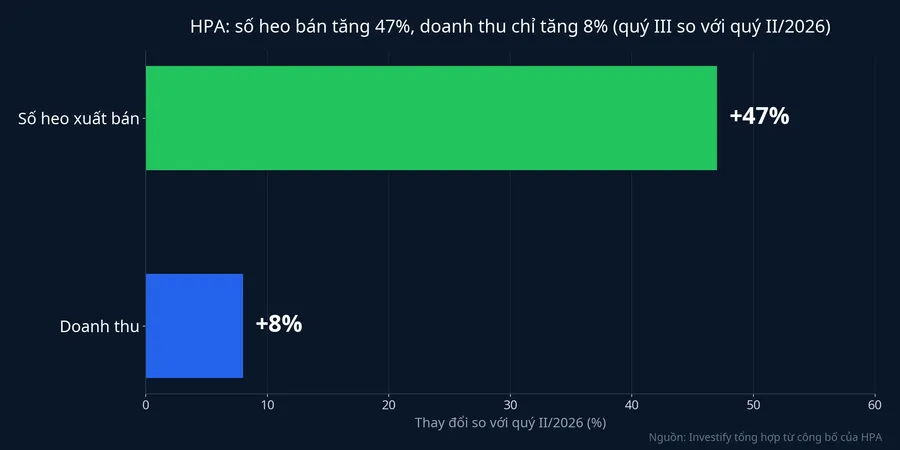
Khoảng cách giữa số con và doanh thu có thể đến từ nhiều phía. Giá heo hơi thấp hơn kéo giá bán bình quân mỗi con xuống. Heo cai sữa tăng nhanh nhất, mà mỗi con heo cai sữa có giá thấp hơn nhiều so với một con heo thịt. Doanh thu còn gồm mảng bò, cám bán ra ngoài và trứng. Doanh nghiệp chưa công bố giá bán bình quân từng loại heo, nên chưa tách được phần nào nặng hơn. Thuyết minh doanh thu theo mảng trong báo cáo tài chính sẽ trả lời câu hỏi này.
Dabaco: bán nhiều hơn, biên lãi co lại
Dabaco đi chiều ngược lại. Doanh thu thuần quý III/2026 đạt hơn 5.138 tỷ đồng, lớn gấp ba lần HPA. Tuy nhiên biên lãi gộp chỉ còn 11,4%, và lãi ròng còn khoảng 200,2 tỷ đồng.FireAnt Tính ra biên lãi ròng của Dabaco khoảng 3,9%, so với 18% của HPA.
Phía dưới dòng lãi gộp, Dabaco còn chịu thêm chi phí vốn. Chi phí tài chính quý III lên gần 102,2 tỷ đồng, còn vay và nợ thuê tài chính cuối quý ở mức hơn 7.622 tỷ đồng. Theo giải trình của doanh nghiệp, giá lợn hơi giảm làm doanh thu và lãi của các công ty chăn nuôi trong tập đoàn đều đi xuống, phần tăng từ thức ăn chăn nuôi và dầu thực vật không bù được. Sau 9 tháng, Dabaco hoàn thành 77,3% kế hoạch lợi nhuận năm, thấp hơn nhiều mức 94% của HPA.FireAnt
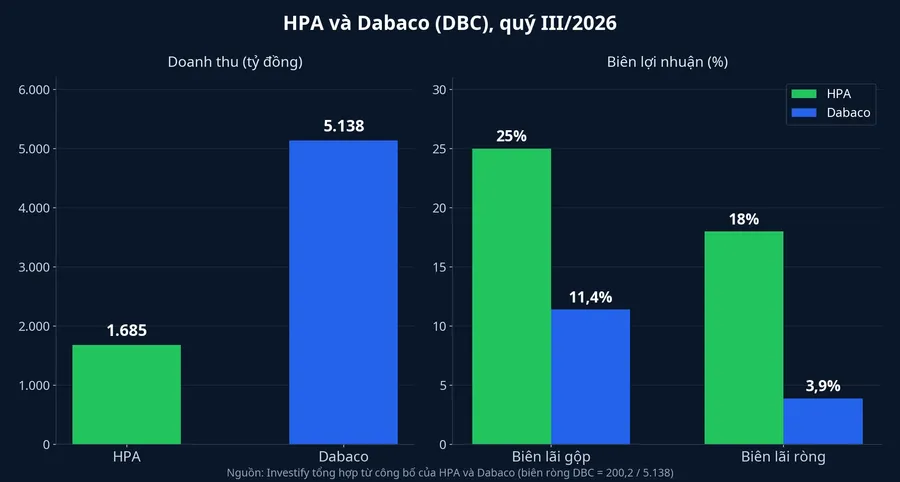
Bao nhiêu phần khác biệt là do mô hình, bao nhiêu do nợ
Khoảng cách biên lãi giữa hai bên rất lớn. Tuy vậy, không nên đọc toàn bộ khoảng cách đó là HPA nuôi heo rẻ hơn Dabaco. Có ít nhất ba lời giải cùng tồn tại.
Cơ cấu doanh thu. Thức ăn chăn nuôi bán ra ngoài và dầu thực vật là mảng có biên mỏng. Hai mảng này tăng mạnh trong doanh thu của Dabaco, nên biên gộp chung bị kéo xuống ngay cả khi mảng heo không xấu đi. Ở HPA, gần một nửa lượng cám đi vào trang trại nội bộ, nên doanh thu nghiêng nhiều hơn về heo, trứng và bò.
Cấu trúc chi phí nuôi. Con giống tự chủ và cám tự làm, theo lời HPA, giúp giá vốn ít phụ thuộc bên ngoài. Đây là lợi thế có tính cấu trúc nếu đúng, nhưng hiện mới có lời doanh nghiệp, chưa có giá vốn mỗi kg để đối chiếu.
Gánh nợ. Chi phí tài chính hơn 100 tỷ đồng mỗi quý ăn trực tiếp vào lãi của Dabaco. Phần này độc lập với giá heo: giá có hồi thì lãi vay vẫn còn đó. HPA chưa công bố số dư nợ vay cuối quý III trong bản tin kết quả, nên chưa so ngang được đòn bẩy của hai bên ở cùng thời điểm.
Bằng chứng hiện có nghiêng về cơ cấu doanh thu và gánh nợ là hai lý do giải thích rõ nhất cho biên lãi ròng mỏng của Dabaco. Lợi thế chi phí nuôi của HPA hợp lý nhưng cần báo cáo tài chính chi tiết để kiểm chứng.
Hai loại rủi ro cho người cầm cổ phiếu
Từ đây có một khung để đọc hai mã. Lãi của HPA trong quý giá heo thấp này dựa vào việc giữ chi phí, nên rủi ro chính nằm ở sản lượng: doanh nghiệp đang tăng đàn, bán thêm nhiều con hơn trong lúc mỗi con mang về ít tiền hơn. Chính HPA cũng nêu áp lực giá nguyên vật liệu tăng và lãi suất vay duy trì ở mức cao là hai thách thức của những tháng cuối năm.Người Quan Sát Lãi của Dabaco chịu rủi ro ở biên lãi và lãi vay cùng lúc, nên cùng một nhịp giảm giá heo sẽ tác động mạnh hơn lên dòng lãi cuối cùng.
Lợi thế giữ biên của HPA đã được chứng minh trong quý III, khi số heo bán ra còn thấp hơn cùng kỳ. Điều chưa được chứng minh là biên 18% có giữ được khi HPA bán nhiều heo hơn, trong lúc giá heo hơi tháng 10 đã thấp hơn cả quý III. Báo cáo quý IV/2026, dự kiến công bố khoảng cuối tháng 1/2027, sẽ trả lời câu hỏi đó. Nếu biên lãi ròng quý IV vẫn quanh 18% trong khi số heo bán ra tiếp tục tăng, lợi thế chi phí của HPA là có thật và bền hơn một quý. Nếu biên co lại rõ rệt khi số heo bán ra tăng, phần khác biệt của quý III chủ yếu đến từ việc HPA bán ít heo hơn đúng lúc giá xấu.