
Ngày 21/10, Công ty TNHH Chứng khoán ACB (ACBS), công ty con của Ngân hàng Á Châu (ACB), công bố nghị quyết của Hội đồng thành viên điều chỉnh đợt 2 của chương trình trái phiếu chào bán ra công chúng năm 2026. Biên độ lãi của cả ba nhóm kỳ hạn tăng thêm 0,5 điểm %: kỳ hạn 1 năm từ 2,3% lên 2,8%, 2 năm từ 2,5% lên 3,0%, 3 năm từ 2,7% lên 3,2%. Thời điểm phát hành lùi từ quý III sang quý IV/2026.Fili
Đọc lướt, đây là tin người mua sẽ được trả lãi cao hơn. Nhưng nói đơn giản thì lãi trái phiếu ACBS bằng một mức tham chiếu cộng biên độ, và mức tham chiếu ấy chính là lãi tiết kiệm 12 tháng của bốn ngân hàng quốc doanh. Trong hai ngày 20 và 21/10, cả bốn ngân hàng này cùng cắt lãi 12 tháng thêm 0,5 điểm %. Phần ACBS cộng vào và phần ngân hàng cắt đi gần như triệt tiêu nhau.
Đợt 1 chỉ bán được 60%
Đợt 1 chào bán 10 triệu trái phiếu, mệnh giá 100.000 đồng, tổng cộng 1.000 tỷ đồng, chia ba lô: 3 triệu trái phiếu kỳ hạn 1 năm, 3 triệu kỳ hạn 2 năm và 4 triệu kỳ hạn 3 năm.ACBS Theo bài tổng hợp của FireAnt ngày 23/10, ACBS chỉ bán được 6 triệu trái phiếu, thu về 600 tỷ đồng.FireAnt
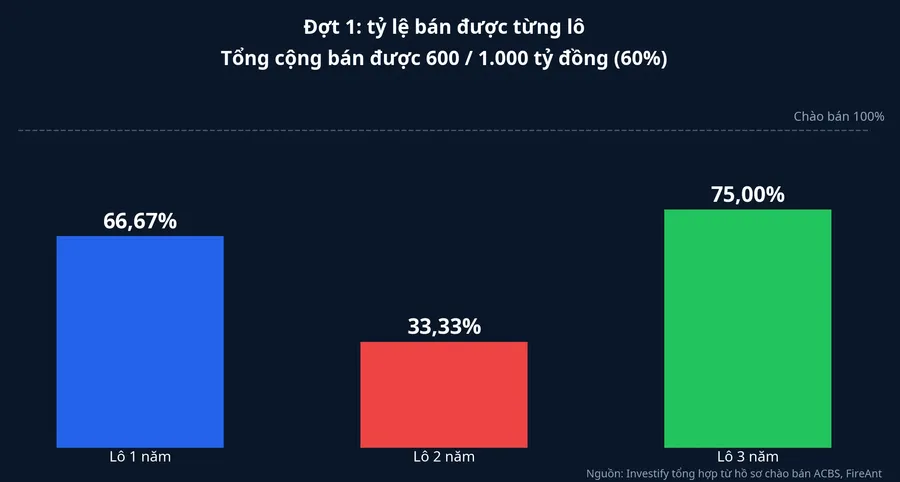
Lô 1 năm bán được 66,67% lượng chào bán, lô 3 năm bán được 75%, còn lô 2 năm chỉ bán được 33,33%, tức một phần ba. Phần không có người mua bị hủy. Mức lãi áp dụng khi đó là 8,2%, 8,4% và 8,6%/năm cho ba kỳ hạn, cao hơn lãi tiết kiệm 12 tháng tại quầy của các ngân hàng quốc doanh hơn 2 điểm %.ACBS Mức chênh đó vẫn chưa đủ để lấp đầy đợt chào bán.
Kế hoạch ban đầu là ba đợt, mỗi đợt 1.000 tỷ đồng. Lý do ACBS nêu trong nghị quyết khi điều chỉnh là để đáp ứng nhu cầu sử dụng vốn, thu hút khách hàng và tăng sức cạnh tranh với các tổ chức khác.Fili
Lãi trái phiếu ACBS được tính ra sao
Thông báo chào bán đợt 1 ghi rõ công thức: lãi suất bằng lãi suất tham chiếu cộng biên độ. Lãi suất tham chiếu là trung bình cộng lãi tiết kiệm cá nhân thông thường kỳ hạn 12 tháng, trả lãi cuối kỳ, do Vietcombank, VietinBank, BIDV và Agribank công bố trên website tại ngày xác định lãi suất. Ngày này chính là ngày bắt đầu nhận đăng ký mua của từng đợt.ACBS
Người mua cần nắm hai chi tiết. Lãi được chốt một lần tại ngày mở đăng ký, sau đó cố định suốt kỳ hạn và trả mỗi 12 tháng một lần. Biên độ do ACBS tự đặt, còn mức tham chiếu thì đi theo bốn ngân hàng quốc doanh. Ngày 28/7/2026, mức tham chiếu được xác định là 5,9%.ACBS Cộng biên độ 2,3%, 2,5% và 2,7% thì ra đúng ba mức 8,2%, 8,4% và 8,6% của đợt 1.
Phần 0,5 điểm % cộng thêm đi đâu
Từ ngày 20/10, Vietcombank và VietinBank hạ lãi tiết kiệm 12 tháng tại quầy từ 5,9% xuống 5,4%/năm.CafeF Agribank cũng đưa kỳ hạn 12 đến 18 tháng từ 5,9% xuống 5,4%/năm theo biểu ngày 20/10.Kenh14 BIDV theo sau trong biểu cập nhật ngày 21/10 với cùng mức giảm.CafeF Theo các báo đã dẫn, đợt giảm diễn ra sau khi Ngân hàng Nhà nước yêu cầu các tổ chức tín dụng giảm tối thiểu 0,5 điểm % lãi tiền gửi niêm yết từ kỳ hạn 6 tháng trở lên.
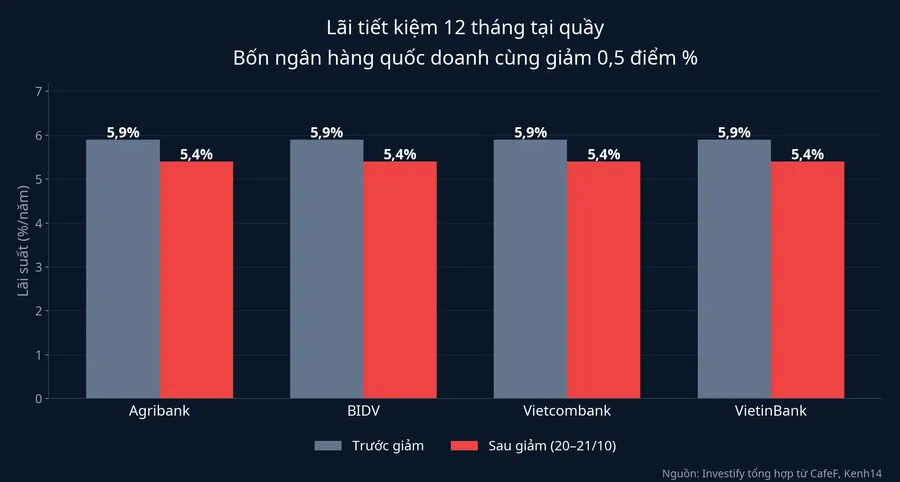
Bốn ngân hàng cùng ở 5,4% thì trung bình cộng cũng là 5,4%, thấp hơn mức 5,9% của đợt 1 đúng 0,5 điểm %. Nếu đến ngày mở đăng ký đợt 2 lãi tiết kiệm của bốn ngân hàng vẫn giữ nguyên, phép cộng sẽ ra 5,4% + 2,8% = 8,2% cho lô 1 năm, 5,4% + 3,0% = 8,4% cho lô 2 năm và 5,4% + 3,2% = 8,6% cho lô 3 năm. Cả ba đều trùng với mức của đợt 1.
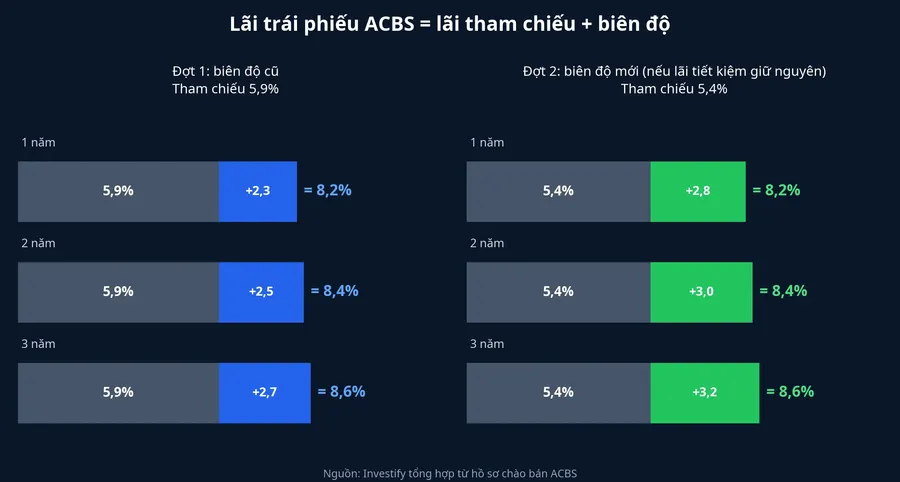
Như vậy, tính bằng con số tuyệt đối, người mua đợt 2 nhiều khả năng nhận đúng mức lãi mà đợt 1 đã không bán hết. Thứ thay đổi là khoảng cách so với tiết kiệm: trước đây trái phiếu ACBS cao hơn lãi 12 tháng tại quầy của các ngân hàng quốc doanh từ 2,3 đến 2,7 điểm %, giờ khoảng cách đó nới lên 2,8 đến 3,2 điểm %.
Vì sao ACBS chọn đúng 0,5 điểm %? Dữ liệu hiện có chưa đủ để chọn hẳn một lời giải. Một cách đọc cho rằng ACBS chủ động trả thêm để kéo người mua quay lại sau một đợt bán ế, đúng như lý do ghi trong nghị quyết. Cách đọc còn lại cho rằng nếu không nâng biên độ, lãi đợt 2 sẽ tự rơi xuống 7,7 đến 8,1% theo mức tham chiếu mới, còn thấp hơn mức đã không hút được người mua ở đợt 1. Nghị quyết được ký ngày 21/10, cùng ngày BIDV công bố biểu lãi mới, nên trùng thời điểm là có thật. Nhưng ACBS không giải thích căn cứ chọn mức 0,5 điểm %. Điều chắc chắn là kết quả: biên độ mới giữ cho lãi danh nghĩa đứng yên trong lúc lãi tiết kiệm đi xuống.
Ngày xác định lãi đợt 2 chưa được công bố. Lãi tiết kiệm có thể còn thay đổi trước ngày đó, và mức lãi cuối cùng chỉ chốt khi ACBS ra thông báo chính thức.
Tiền vay mới sẽ đổ vào đâu
Theo phương án gốc, toàn bộ 3.000 tỷ đồng của ba đợt được dành cho tự doanh. Nghị quyết ngày 21/10 ghi hạng mục này gồm kinh doanh cổ phiếu, trái phiếu và chứng quyền, đồng thời chuyển nhu cầu phát hành trái phiếu ra công chúng của quý III sang quý IV, nâng nhu cầu quý IV từ 1.000 tỷ đồng lên 2.000 tỷ đồng.ACBS
Báo cáo tài chính hợp nhất quý III cho thấy mảng sẽ nhận tiền đang ở trạng thái nào. Lãi từ tài sản tài chính ghi nhận qua lãi lỗ giảm một nửa còn 442 tỷ đồng. Trừ đi khoản lỗ cùng nhóm và chi phí tự doanh, ACBS chỉ còn lãi thuần hơn 14 tỷ đồng từ mảng này.FireAnt Để so sánh, riêng phần biên độ cộng thêm 0,5 điểm % trên 1.000 tỷ đồng, nếu bán đủ, tương đương khoảng 5 tỷ đồng tiền lãi mỗi năm (Investify tự tính từ biên độ trong nghị quyết). Còn tổng tiền lãi của cả đợt 2 ở mức 8,2 đến 8,6% thì lớn hơn nhiều so với con số 14 tỷ đồng mà tự doanh làm ra trong quý III.
Người đang cầm và người được mời mua nắm gì
Với người đã mua đợt 1, lãi 8,2 đến 8,6% được chốt ngày 28/7 và cố định suốt kỳ hạn. Việc ngân hàng quốc doanh cắt lãi tiết kiệm không kéo lãi của lô này xuống, và việc ACBS nâng biên độ đợt 2 cũng không áp ngược lên lô cũ. Thông báo chào bán còn ghi ACBS không thực hiện quyền mua lại trái phiếu trước hạn.ACBS
Với người đang được chào mua đợt 2, bản chất khoản đầu tư không đổi so với đợt 1. Đây là trái phiếu không chuyển đổi, không kèm chứng quyền và không có tài sản bảo đảm.ACBS Người mua đang cho ACBS vay, một công ty chứng khoán, chứ không phải gửi tiền vào ACB. Thông báo chào bán và các bài báo đã dẫn không nêu cam kết nào của ACB về việc trả nợ thay ACBS. Bảo hiểm tiền gửi chỉ áp dụng cho tiền gửi tại tổ chức tín dụng, nên trái phiếu của một công ty chứng khoán không thuộc diện này, dù mang tên ACB. Lãi cũng trả mỗi 12 tháng một lần vào cuối mỗi năm, không theo tháng như nhiều sổ tiết kiệm.
Phần lãi cao hơn tiết kiệm khoảng 3 điểm % chính là khoản bù cho những khác biệt trên. Có thể hiểu đó là cái giá của rủi ro tín dụng, không phải một sổ tiết kiệm có lãi tốt hơn.
Tín hiệu cần theo dõi
Biên độ mới cho thấy kênh vay từ nhà đầu tư cá nhân không còn dễ như kế hoạch ACBS đặt ra từ đầu. Để giữ được mức lãi danh nghĩa đã không bán hết ở đợt 1, ACBS phải chấp nhận trả cao hơn lãi tiết kiệm thêm 0,5 điểm %.
Phần còn lại phụ thuộc vào hai tín hiệu. Thứ nhất là mức tham chiếu tại ngày ACBS mở nhận đăng ký đợt 2: nếu bốn ngân hàng quốc doanh còn giữ 5,4%, lãi đợt 2 sẽ đứng ở 8,2 đến 8,6%, còn nếu họ tiếp tục giảm, lãi đợt 2 sẽ thấp hơn đợt 1 dù biên độ đã tăng. Thứ hai là tỷ lệ bán được khi ACBS công bố kết quả đợt 2. Nếu chỉ bán quanh mức 60% như đợt 1, nghĩa là khoảng cách 3 điểm % so với tiết kiệm vẫn chưa đủ để thuyết phục người mua cho một công ty chứng khoán vay không có tài sản bảo đảm.