

Quý III/2026, Tổng Công ty Viglacera (HoSE: VGC) bán được nhiều hơn cùng kỳ khoảng 541 tỷ đồng, và gần như toàn bộ phần doanh thu tăng thêm ấy trở thành lãi gộp. Lý do nằm ở giá vốn: nó hầu như không nhúc nhích. Đó là cơ chế đứng sau con số lãi sau thuế gấp 5,2 lần đang được nhắc nhiều trong ngày cuối tuần.
Theo báo cáo tài chính hợp nhất quý III/2026, doanh thu thuần của Viglacera đạt gần 3.795 tỷ đồng, tăng 16,6% so với cùng kỳ.Người Quan Sát Lãi trước thuế đạt khoảng 829 tỷ đồng, tăng 361% từ khoảng 180 tỷ đồng của quý III/2025.Dân Việt Lãi sau thuế đạt 616 tỷ đồng, gấp 5,2 lần cùng kỳ.Người Quan Sát
Câu hỏi đặt ra khá đơn giản: vì sao doanh thu chỉ tăng chưa tới 17% mà lợi nhuận lại tăng nhiều lần? Nhìn vào con số, câu trả lời có nhiều lớp, và không lớp nào đủ để giải thích một mình.
Giá vốn gần như đứng yên
Trong quý III, giá vốn hàng bán của Viglacera chỉ nhích 0,9%, lên gần 2.586 tỷ đồng.Người Quan Sát Cùng kỳ năm 2025, doanh thu thuần là 3.253,98 tỷ đồng và lãi gộp là 691,65 tỷ đồng, tức giá vốn khoảng 2.562 tỷ đồng.
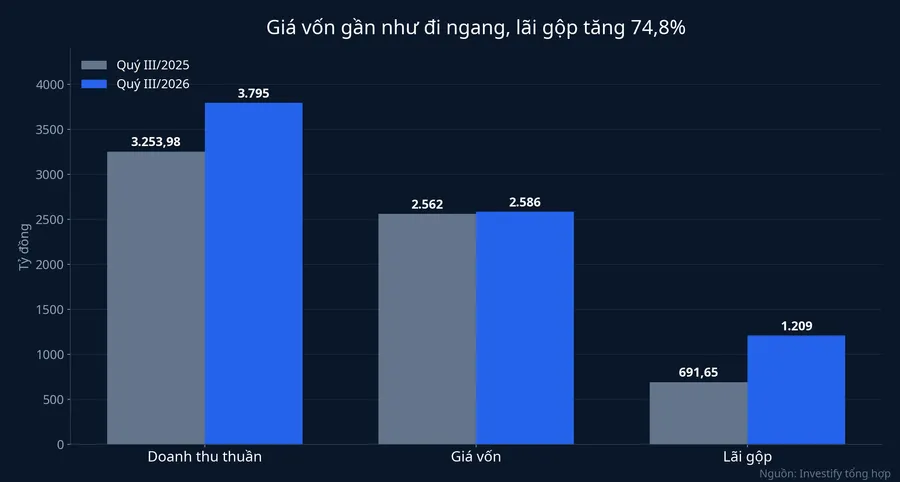
Đặt hai quý cạnh nhau, phép tính khá gọn. Doanh thu tăng thêm khoảng 541 tỷ đồng, giá vốn chỉ tăng thêm khoảng 24 tỷ đồng. Phần chênh chảy gần như nguyên vẹn vào lãi gộp: quý III/2026 đạt 1.209 tỷ đồng, tăng 74,8%, cao hơn cùng kỳ khoảng 517 tỷ đồng.Người Quan Sát
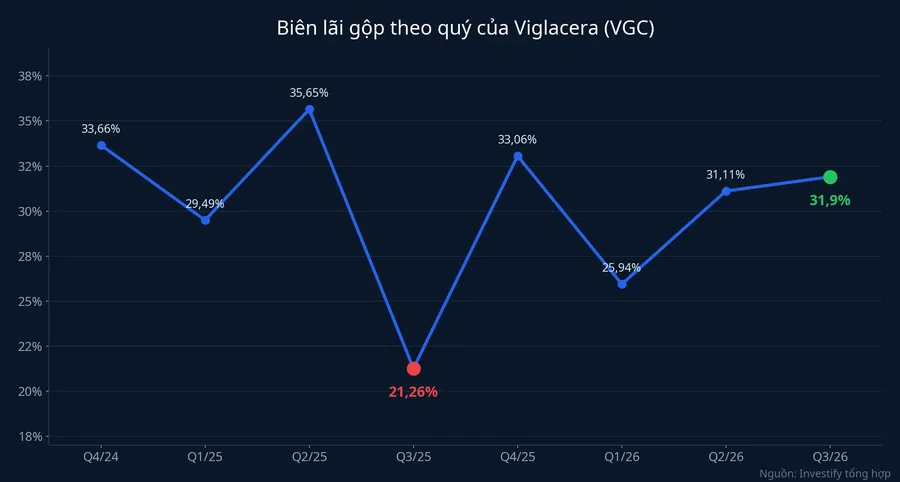
Biên lãi gộp vì thế tăng từ 21,3% lên 31,9%.Người Quan Sát Nói cách khác, phần lãi gộp trên mỗi đồng doanh thu đã tăng khoảng một nửa chỉ sau một năm.
Giá vốn đứng yên khi doanh thu tăng thường có hai cách giải thích. Hoặc chi phí đầu vào của từng mảng giảm, hoặc cơ cấu doanh thu dịch về phía mảng có biên lãi cao. Báo chí chưa đưa số liệu tách mảng riêng cho quý III, nên chưa thể đo mỗi cách đóng góp bao nhiêu. Tuy nhiên, số liệu lũy kế 9 tháng nghiêng khá rõ về cách thứ hai.
Đất khu công nghiệp góp hơn nửa lãi gộp
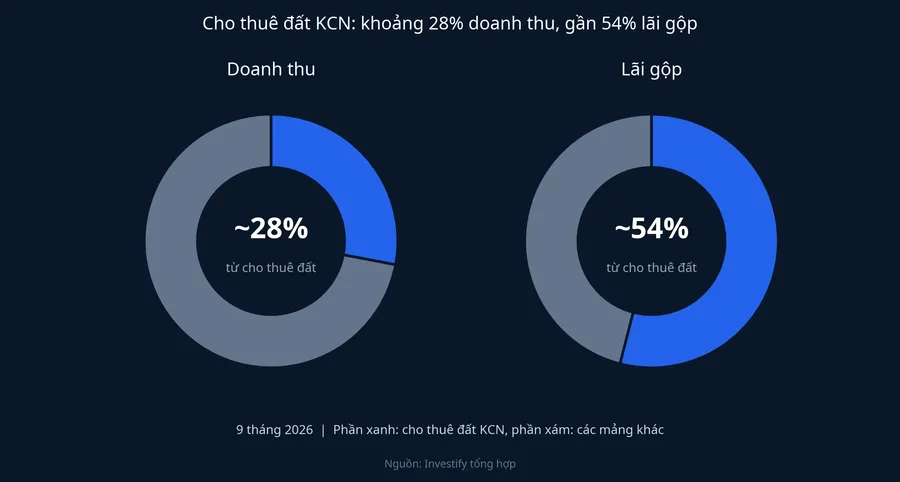
Lũy kế 9 tháng 2026, mảng cho thuê hạ tầng khu công nghiệp mang về doanh thu gần 3.271 tỷ đồng, tăng 40,2% so với cùng kỳ. Mảng này đem lại khoảng 1.855 tỷ đồng lãi gộp, tương đương gần 54% tổng lãi gộp toàn doanh nghiệp.Người Quan Sát
So với doanh thu thuần 9 tháng là 11.531 tỷ đồng, cho thuê đất chỉ chiếm khoảng 28% doanh thu nhưng góp hơn một nửa lãi gộp. Tính ra, biên lãi gộp của mảng này vào khoảng 57%, mức mà các mảng vật liệu xây dựng khó chạm tới.
Độ chênh biên lãi này giúp hiểu vì sao giá vốn có thể đứng yên. Khi phần doanh thu tăng thêm đến nhiều từ bàn giao đất khu công nghiệp, giá vốn tăng rất ít so với doanh thu. Giải trình của doanh nghiệp cũng cho biết lợi nhuận tăng mạnh chủ yếu đến từ cho thuê hạ tầng khu công nghiệp và việc cải thiện hiệu quả kinh doanh vật liệu xây dựng tại các công ty con.Người Quan Sát
Với người đang nắm cổ phiếu VGC, điều này có một hệ quả trực tiếp. Viglacera vẫn hay được nhắc như một hãng gạch, kính, sứ. Nhưng xét theo lãi gộp, lợi nhuận hiện gắn với nhịp cho thuê và bàn giao đất khu công nghiệp nhiều hơn là với gạch, ngói.
Kính và gương đảo chiều, gạch ngói đi lùi
Phần còn lại của lãi gộp đến từ vật liệu xây dựng, và ở đây các nhóm sản phẩm đi theo hai hướng ngược nhau.
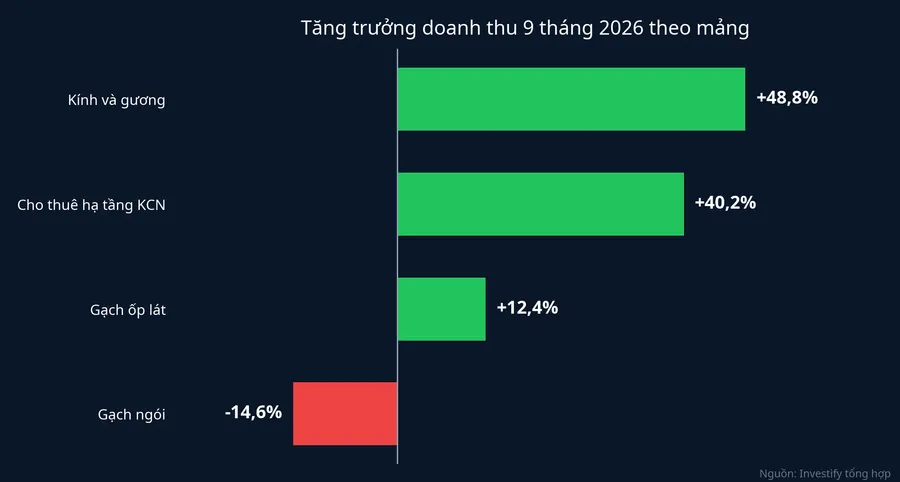
Mảng kính và gương có chuyển biến lớn nhất. Doanh thu 9 tháng tăng 48,8%, lên hơn 2.109 tỷ đồng. Quan trọng hơn, mảng này có lãi gộp gần 186 tỷ đồng, trong khi cùng kỳ lỗ gộp hơn 33 tỷ đồng.Người Quan Sát Riêng việc thoát lỗ gộp đã giúp lãi gộp 9 tháng cao hơn khoảng 219 tỷ đồng so với cùng kỳ.
Gạch ốp lát vẫn là mảng có doanh thu lớn, đạt hơn 3.075 tỷ đồng, tăng 12,4%. Báo chí chưa đưa lãi gộp riêng của mảng này. Ở chiều ngược lại, gạch, ngói giảm 14,6% doanh thu, còn khoảng 730 tỷ đồng.Người Quan Sát Như vậy, mức lãi gấp nhiều lần không có nghĩa mọi mặt hàng vật liệu đều bán chạy.
Đặt mức tăng vào đúng nền so sánh
Một phần lớn của tỷ lệ "gấp 5,2 lần" đến từ việc quý III/2025 là một quý rất thấp. Khi đó biên lãi gộp chỉ còn 21,26%, mức thấp nhất kể từ quý IV/2024. Lấy nền thấp làm mẫu số, tỷ lệ tăng trưởng sẽ phóng đại so với mức cải thiện thật.
Yếu tố thứ hai là lợi nhuận khác. Quý III/2026, Viglacera ghi nhận hơn 93 tỷ đồng lợi nhuận khác, trong khi cùng kỳ khoản này âm khoảng 1,3 tỷ đồng.Người Quan Sát Lãi trước thuế tăng khoảng 649 tỷ đồng so với cùng kỳ. Trong đó, phần tăng thêm của lãi gộp đóng khoảng 517 tỷ đồng, còn lợi nhuận khác đóng khoảng 94 tỷ đồng, tức chừng một phần bảy. Lợi nhuận khác có hỗ trợ, nhưng hoạt động kinh doanh chính vẫn gánh phần lớn mức tăng.
Cuối cùng, quý III không phải quý lãi cao nhất năm nay. Quý II/2026, Viglacera lãi trước thuế 1.036,44 tỷ đồng, cao hơn quý III khoảng 207 tỷ đồng. Biên lãi gộp quý II là 31,11%, gần bằng mức 31,9% của quý III. Biên lãi cao vì vậy không phải chuyện của riêng một quý, nhưng quy mô lợi nhuận thì dao động theo lượng doanh thu được ghi nhận trong từng quý.
Tổng hợp lại, nền so sánh thấp, lợi nhuận khác và cơ cấu doanh thu dịch về đất khu công nghiệp cùng tồn tại. Số liệu nghiêng về yếu tố cơ cấu, vì phần tăng lãi gộp lớn gấp hơn năm lần phần đóng góp của lợi nhuận khác, và biên lãi đã ở quanh 31% từ quý II. Nền thấp chủ yếu làm tỷ lệ tăng trưởng trông lớn hơn, chứ không tạo ra khoản lãi.
Kế hoạch năm đã vượt sau 9 tháng
Lũy kế 9 tháng, Viglacera lãi trước thuế 2.281 tỷ đồng, tăng 73% so với khoảng 1.322 tỷ đồng cùng kỳ.Dân Việt Lãi sau thuế đạt 1.769 tỷ đồng, tăng 85,1%.
Kế hoạch lãi trước thuế cả năm 2026 là 1.820 tỷ đồng, nên sau 9 tháng doanh nghiệp đã vượt khoảng 25% mục tiêu lợi nhuận năm và hoàn thành hơn 75% kế hoạch doanh thu.Người Quan Sát Việc vượt sớm cho thấy kế hoạch đầu năm được đặt khá thận trọng. Tuy nhiên, nó không cho biết quý IV sẽ lãi bao nhiêu.
Bảng cân đối: tiền mặt giảm vì cổ tức, nợ vay giảm
Tại ngày 30/9/2026, tiền và tương đương tiền của Viglacera còn khoảng 918 tỷ đồng, giảm hơn 1.456 tỷ đồng so với đầu năm. Mức giảm này cần đọc cùng hai khoản khác: doanh nghiệp đã chi khoảng 1.324 tỷ đồng trả cổ tức trong 9 tháng và vẫn còn hơn 2.600 tỷ đồng tiền gửi có kỳ hạn.Người Quan Sát Tiền mặt mỏng đi phần lớn vì trả cổ tức, chứ không phải vì thiếu tiền.
Phía nguồn vốn, vay và nợ thuê tài chính còn khoảng 5.251 tỷ đồng, giảm khoảng 335 tỷ đồng so với đầu năm.
Khoản cần để ý nhất là hàng tồn kho, ở mức hơn 10.413 tỷ đồng, chiếm gần 39% tổng tài sản.Người Quan Sát Phần lớn giá trị này là chi phí sản xuất, kinh doanh dở dang của các dự án bất động sản và xây dựng, tức tiền đã bỏ ra cho những dự án chưa ghi nhận doanh thu. Với một doanh nghiệp khu công nghiệp, đó là khoản đi trước của lợi nhuận các năm sau, đồng thời là phần vốn đang chờ chuyển thành tiền.
Điều chưa biết: quý IV giữ biên lãi tới đâu
Từ các con số trên, có thể rút ra một khung đọc rõ ràng. Lãi của Viglacera hiện phụ thuộc vào lượng đất khu công nghiệp được bàn giao và ghi nhận trong từng quý. Quý nào bàn giao nhiều, lãi cao. Quý nào bàn giao ít, biên lãi có thể quay về gần mức của mảng vật liệu.
Chỉ báo cáo tài chính quý IV/2026 mới trả lời được biên lãi 31,9% có giữ được hay không. Mốc so sánh tự nhiên là quý IV/2025, khi biên lãi gộp đạt 33,06% và lãi gộp đạt 1.315,03 tỷ đồng. Nếu biên lãi quý IV/2026 vẫn quanh 31–33%, cơ cấu dựa vào đất khu công nghiệp đang vận hành ổn định. Nếu biên lãi tụt về vùng 21–26% như quý III/2025 hay quý I/2026, đó là dấu hiệu nhịp bàn giao đất đã chậm lại.
Bài viết không ước lượng lợi nhuận quý IV hay cả năm, cũng không nhận định giá cổ phiếu VGC. Điều có thể theo dõi trong báo cáo quý tới là biên lãi gộp và tỷ trọng lãi từ cho thuê đất, bởi đó là những chỉ báo cho biết khoản lãi năm nay lặp lại được đến đâu.