
Ai còn giữ cổ phiếu BAF đến hết phiên thứ Hai 26/10 sẽ có tên trong danh sách chốt ngày 28/10 và nhận quyền mua cổ phiếu mới với giá 15.000 đồng/cổ phiếu.Fili Mức giá này chưa bằng một nửa giá đóng cửa 31.500 đồng của phiên 23/10. Quyền mua là tài sản có giá trị thật trong tài khoản, nhưng có hạn dùng: người giữ phải tự chọn cách xử lý trước ngày 20/11 (bán quyền) hoặc 25/11 (nộp tiền). Bỏ qua cả hai mốc thì quyền hết giá trị.
Nói đơn giản thì bài này đi theo lịch của người đang giữ BAF, tính bằng số cho một tài khoản 900 cổ phiếu, rồi trả lời câu hỏi tiếp theo: số tiền doanh nghiệp thu về sẽ chảy tới đâu.
Đợt chào bán gồm những gì
Công ty CP Nông nghiệp BAF Việt Nam (HOSE: BAF) chào bán 40,54 triệu cổ phiếu cho cổ đông hiện hữu theo tỷ lệ 9:1. Mỗi cổ phiếu đang nắm cho một quyền, chín quyền được mua một cổ phiếu mới. Nếu bán hết, doanh nghiệp thu về khoảng 608 tỷ đồng.Fili
Hiện BAF có 364.824.906 cổ phiếu đang lưu hành. Phân phối hết, tổng số tăng lên khoảng 405,36 triệu, và phần phát hành mới chiếm 10% số cổ phiếu sau đợt chào bán.
Song song, BAF đang thu tiền đợt phát hành 8 triệu cổ phiếu cho thành viên HĐQT, ban điều hành và cán bộ chủ chốt, giá 10.000 đồng/cổ phiếu, nhận tiền từ 12 đến 30/10, dự kiến thu 80 tỷ đồng để bổ sung vốn lưu động.Fili Đợt này tách riêng, không dành cho cổ đông phổ thông.
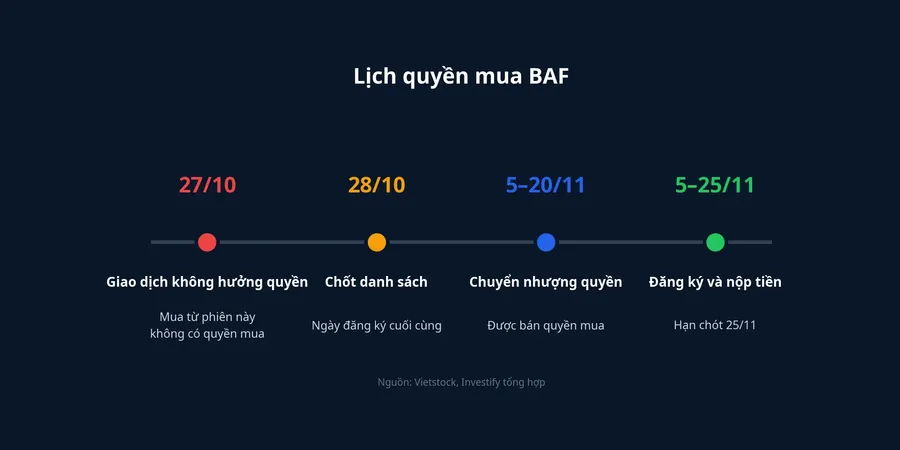
Các mốc trên lịch của người giữ BAF
Thứ Ba 27/10: giá tham chiếu bị hạ
Đây là ngày giao dịch không hưởng quyền. Ai mua BAF từ phiên này trở đi sẽ không có quyền mua. Vì cổ phiếu mua trên sàn về tài khoản sau hai ngày làm việc, phiên thứ Hai 26/10 là phiên cuối cùng mua vào mà vẫn có tên trong ngày chốt.
Cũng trong phiên 27/10, sở giao dịch hạ giá tham chiếu của BAF để trừ đi phần giá trị đã tách sang quyền mua. Công thức thông dụng là giá tham chiếu mới = (giá đóng cửa phiên trước + giá mua × tỷ lệ) / (1 + tỷ lệ), với tỷ lệ ở đây là 1/9.Finhay
Giả sử phiên 26/10 BAF đóng cửa đúng bằng mức 31.500 đồng của phiên 23/10. Khi đó giá tham chiếu ngày 27/10 là (31.500 × 9 + 15.000) / 10 = 29.850 đồng, thấp hơn 1.650 đồng. Con số thật sẽ theo giá đóng cửa thực tế của phiên 26/10.
Giá trên bảng giảm, nhưng tài sản của người có quyền chưa mất đi tương ứng. Phần 1.650 đồng mỗi cổ phiếu không biến mất mà nằm trong quyền mua: về lý thuyết, mỗi quyền đáng giá (29.850 − 15.000) / 9 = 1.650 đồng, đúng bằng khoản giá bị trừ.
Thứ Tư 28/10: chốt danh sách
Đây là ngày đăng ký cuối cùng. Trung tâm lưu ký lập danh sách người sở hữu, và số quyền được phân bổ theo số cổ phiếu mỗi người đang có. Người bán cổ phiếu từ phiên 27/10 vẫn giữ quyền, vì quyền đã gắn với họ trước khi bán.
Từ 5 đến 20/11: được bán quyền
Đây là khoảng chuyển nhượng quyền mua. Người không muốn bỏ thêm tiền có thể bán quyền cho người khác theo thủ tục tại công ty chứng khoán nơi mở tài khoản. Giá bán do hai bên thỏa thuận, không cố định ở mức 1.650 đồng lý thuyết. Sau ngày 20/11, không thể bán quyền nữa.
Thứ Tư 25/11: hạn đăng ký và nộp tiền
Thời gian đăng ký mua và nộp tiền kéo dài từ 5 đến 25/11. Hạn nộp tiền muộn hơn hạn bán quyền năm ngày, nên người còn đang cân nhắc cần nhớ rằng lựa chọn bán quyền khép lại trước.
Phép tính cho người đang có 900 cổ phiếu
Với 900 cổ phiếu, bạn nhận 900 quyền và được mua 100 cổ phiếu mới. Số tiền phải nộp là 100 × 15.000 = 1.500.000 đồng, hạn chót 25/11.
Trước ngày không hưởng quyền, nếu giá vẫn là 31.500 đồng, tài khoản có giá trị 28.350.000 đồng. Ở giá tham chiếu giả định 29.850 đồng, 900 cổ phiếu còn 26.865.000 đồng. Khoản chênh 1.485.000 đồng chính là giá trị lý thuyết của 900 quyền mua (900 × 1.650 đồng). Ba cách xử lý quyền dẫn tới ba kết quả khác nhau:
- Nộp tiền mua: bỏ thêm 1.500.000 đồng, nhận 100 cổ phiếu mới. Tài khoản có 1.000 cổ phiếu, tỷ lệ sở hữu trong công ty giữ nguyên như trước đợt phát hành.
- Bán quyền trong khoảng 5 đến 20/11: không bỏ thêm tiền, nhận về số tiền bán quyền theo giá thỏa thuận. Tỷ lệ sở hữu giảm khoảng một phần mười, vì tổng số cổ phiếu tăng còn số cổ phiếu của bạn giữ nguyên.
- Không làm gì: quyền hết hạn sau ngày 25/11 và mất giá trị. Tỷ lệ sở hữu giảm như trường hợp bán quyền, nhưng không có khoản tiền nào bù lại. Theo giá giả định ở trên, phần mất đi khoảng 1.485.000 đồng, tương đương khoảng 5,2% giá trị 900 cổ phiếu trước ngày không hưởng quyền.
Các phép tính này dùng giá đóng cửa 23/10 làm giả định. Nếu giá BAF biến động trước và sau ngày 27/10, giá trị của quyền thay đổi theo.
Cổ phiếu không ai mua sẽ đi đâu
Phần cổ đông không đăng ký hoặc không nộp tiền sẽ do doanh nghiệp phân phối lại. Theo Điều 42 Nghị định 155/2020, điều kiện cho nhà đầu tư nhận phần còn lại không được thuận lợi hơn điều kiện dành cho cổ đông hiện hữu, nghĩa là giá không thấp hơn 15.000 đồng, trừ khi ĐHĐCĐ chấp thuận khác.Hệ thống pháp luật Số cổ phiếu phân phối lại này bị hạn chế chuyển nhượng tối thiểu một năm. Danh sách nhà đầu tư nhận phần dư do ĐHĐCĐ hoặc HĐQT xác định.
Với người giữ cổ phiếu, điều này có nghĩa là quyền mua bạn bỏ qua không biến mất với công ty. Nó có thể rơi vào tay nhà đầu tư khác ở cùng mức giá 15.000 đồng.
Khoảng 608 tỷ đồng sẽ chuyển cho ai
Theo kế hoạch trong phương án chào bán, toàn bộ khoảng 608 tỷ đồng sẽ được giải ngân từ quý IV/2026 đến quý II/2027 để trả công nợ cho nhà cung cấp cám, giống heo và nguyên vật liệu.Fili Tiền được chia cho bốn đơn vị:
- CTCP Chăn nuôi Công nghệ cao Hải Đăng Tây Ninh: 220 tỷ đồng, BAF sở hữu 99,82%.
- Công ty TNHH Thức ăn Chăn nuôi BAF Tây Ninh: 208 tỷ đồng, BAF sở hữu 100%.
- Công ty TNHH Đầu tư Nông nghiệp Tân Châu: 100 tỷ đồng, BAF sở hữu 99,95%.
- Nông nghiệp BAF Bình Định: 80 tỷ đồng, BAF sở hữu 100%. Loại hình pháp nhân của đơn vị này được ghi không thống nhất giữa bài báo và dữ liệu doanh nghiệp, nên bài chỉ dùng tên ngắn.
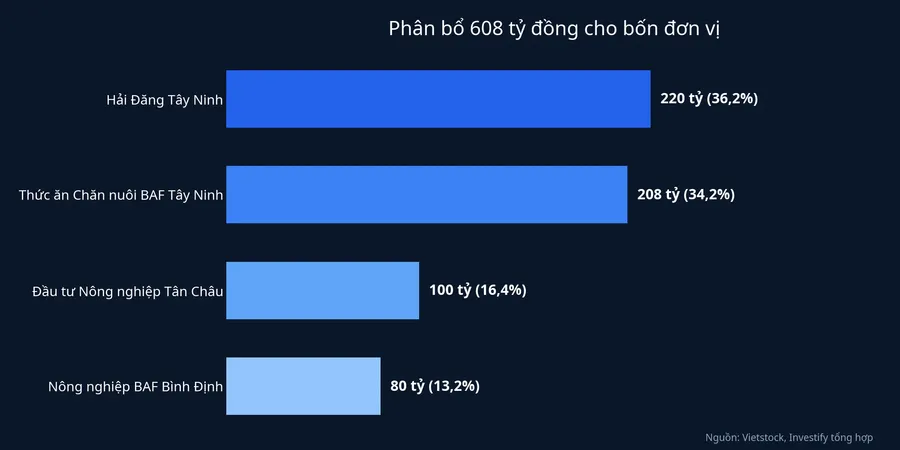
Cả bốn đơn vị đều là công ty con do BAF nắm gần như toàn bộ vốn. Nói cách khác, "nhà cung cấp cám, giống heo" ở đây là các mắt xích trong chính chuỗi chăn nuôi của BAF: nhà máy thức ăn ở Tây Ninh, các cụm trại ở Tây Ninh và Bình Định. Tiền của cổ đông đi từ công ty mẹ sang các công ty con, không đi vào trang trại mới.
Điều này dẫn tới một hệ quả kỹ thuật. Trên báo cáo tài chính hợp nhất, công nợ giữa công ty mẹ và công ty con được loại trừ, nên 608 tỷ đồng trả cho bốn đơn vị trên không tự động làm nợ phải trả hợp nhất giảm đi 608 tỷ. Mức giảm thật phụ thuộc vào việc các công ty con dùng khoản tiền nhận được để trả nhà cung cấp bên ngoài, trả nợ vay ngân hàng, hay giữ lại làm vốn lưu động.
Vì sao BAF cần tiền lúc này
Nửa đầu 2026, theo báo cáo tài chính hợp nhất soát xét, BAF đạt doanh thu thuần 3.889 tỷ đồng, tăng 55% so với cùng kỳ, nhưng lợi nhuận sau thuế giảm 10%, còn 310 tỷ đồng.Fili Với kế hoạch lợi nhuận năm 793 tỷ đồng, doanh nghiệp mới đi được khoảng 39% sau sáu tháng.DN Kinh tế xanh
Phần lớn sự đi lùi nằm ở quý II. Doanh thu quý II/2026 đạt 2.127 tỷ đồng, tăng 53,33% so với cùng kỳ, trong khi lợi nhuận sau thuế công ty mẹ chỉ còn 103,46 tỷ đồng, giảm 50,75%. Biên lợi nhuận gộp hạ từ 22,81% xuống 16,52%. Bán được nhiều hơn nhưng mỗi đồng doanh thu giữ lại ít lãi hơn. Giá heo hơi là một nguyên nhân dễ thấy: đến ngày 20/10, giá thu mua ở phần lớn miền Bắc chỉ khoảng 51.000 đến 52.000 đồng/kg sau một tuần giảm.Báo Văn hóa Chi phí lãi vay tăng theo nợ cũng góp phần, và dữ liệu hiện có chưa đủ để tách riêng từng phần.
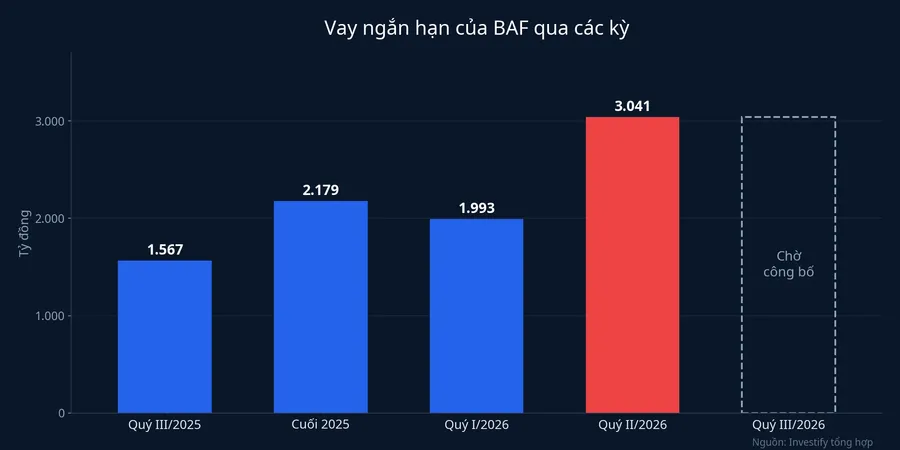
Về nguồn vốn, nợ phải trả cuối quý II là 9.138 tỷ đồng, tăng 36% so với đầu năm, trên tổng tài sản 13.512 tỷ đồng.Fili Tổng nợ vay lên 6.237 tỷ đồng, trong đó vay ngắn hạn 3.041 tỷ đồng. Nợ phải trả bằng 2,09 lần vốn chủ sở hữu, từ mức 1,65 lần cuối năm 2025. Hệ số thanh toán hiện hành chỉ 1,04 lần: tài sản ngắn hạn vừa đủ phủ nợ ngắn hạn.
Đặt cạnh các con số này, 608 tỷ đồng tương đương khoảng 6,65% tổng nợ phải trả cuối quý II. Khoản tiền giúp giảm áp lực thanh toán trong chuỗi, nhưng chưa đủ để thay đổi cơ cấu nợ của doanh nghiệp.
Những tín hiệu đáng theo dõi
Báo cáo tài chính quý III/2026 của BAF chưa được công bố tính đến ngày 24/10. Khi có, hai dòng đáng đặt cạnh số cuối quý II là vay ngắn hạn (3.041 tỷ đồng) và biên lợi nhuận gộp (16,52%). Nếu vay ngắn hạn giảm và biên gộp giữ được, nhu cầu trả công nợ trong chuỗi đang nhẹ đi. Nếu vay ngắn hạn tiếp tục tăng trong khi biên gộp hạ thêm, 608 tỷ đồng chỉ là một phần của nhu cầu vốn.
Mốc thứ hai là kết quả phân phối sau ngày 25/11. Tỷ lệ cổ đông hiện hữu nộp tiền cho biết mức tin của chính những người đang giữ BAF, còn số cổ phiếu phải chào lại cho nhà đầu tư khác cho biết doanh nghiệp còn phải tìm thêm bao nhiêu tiền ngoài cổ đông.
Với người đang giữ cổ phiếu, việc chắc chắn nhất trong tháng tới là đánh dấu hai ngày 20/11 và 25/11. Chọn nộp tiền hay bán quyền tùy vào tỷ trọng BAF trong danh mục và lượng tiền mặt sẵn có. Chỉ có việc để quyền trôi qua là chắc chắn mất giá trị.