
Sáng 23/10, Bộ trưởng Bộ Tài chính Ngô Văn Tuấn, thừa ủy quyền Thủ tướng, trình Quốc hội dự án Luật sửa đổi, bổ sung một số điều của Luật Thuế thu nhập doanh nghiệp, Luật Thuế sử dụng đất phi nông nghiệp và Luật Thuế thu nhập cá nhân.FireAnt Phần được chú ý nhất là đề xuất áp thuế suất 0,2% mỗi năm với đất bỏ hoang, đất không đưa vào sử dụng và đất chậm đưa vào sử dụng, đồng thời không áp dụng hạn mức.VnExpress
Nhiều bài báo gọi mức này là "gấp gần 7 lần". Phép so sánh ấy đúng, nhưng chỉ đúng với bậc thuế thấp nhất. Để biết ai thực sự phải trả thêm bao nhiêu, cần đi qua ba câu hỏi: mức 0,2% đứng ở đâu trong thang thuế hiện hành, đất thế nào thì bị coi là bỏ hoang, và khoản thuế này có cộng dồn với các khoản tiền đất khác hay không. Cần nói rõ ngay từ đầu: đây mới là dự thảo đã trình Quốc hội, chưa có điều khoản nào được biểu quyết.
Mức 0,2% đứng ở đâu trong thang thuế hiện hành
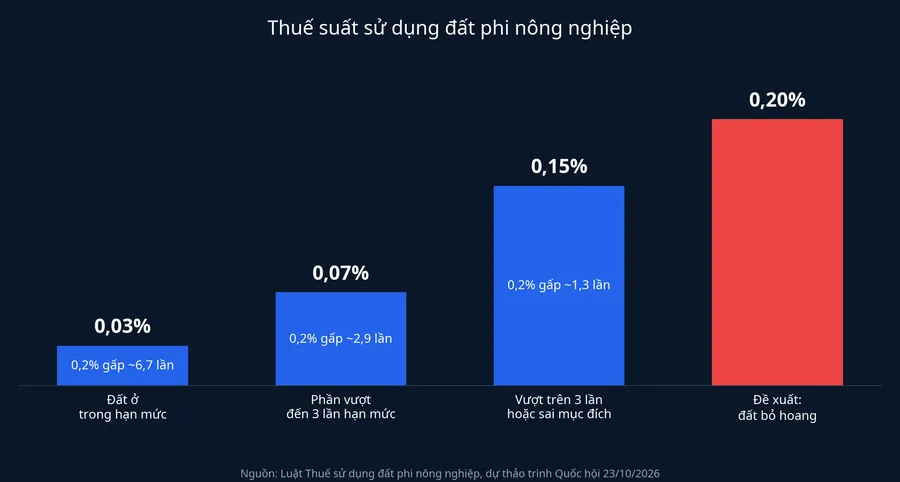
Theo Luật Thuế sử dụng đất phi nông nghiệp đang áp dụng, đất ở chịu thuế lũy tiến từng phần. Diện tích trong hạn mức chịu 0,03%, phần vượt không quá 3 lần hạn mức chịu 0,07%, phần vượt trên 3 lần hạn mức chịu 0,15%. Đất sử dụng không đúng mục đích cũng chịu 0,15%, còn đất lấn, chiếm chịu 0,2% và không áp hạn mức.Người Quan Sát
Đặt mức đề xuất cạnh từng bậc, khoảng cách thay đổi rất nhiều:
| Bậc hiện hành | Thuế suất | Mức 0,2% cao hơn |
|---|---|---|
| Đất ở trong hạn mức | 0,03% | khoảng 6,7 lần |
| Phần vượt đến 3 lần hạn mức | 0,07% | khoảng 2,9 lần |
| Phần vượt trên 3 lần hạn mức, đất sai mục đích | 0,15% | khoảng 1,3 lần |
| Đất lấn, chiếm | 0,2% | bằng nhau |
Tỷ lệ do Investify tự tính từ các mức thuế suất do Người Quan Sát dẫn.
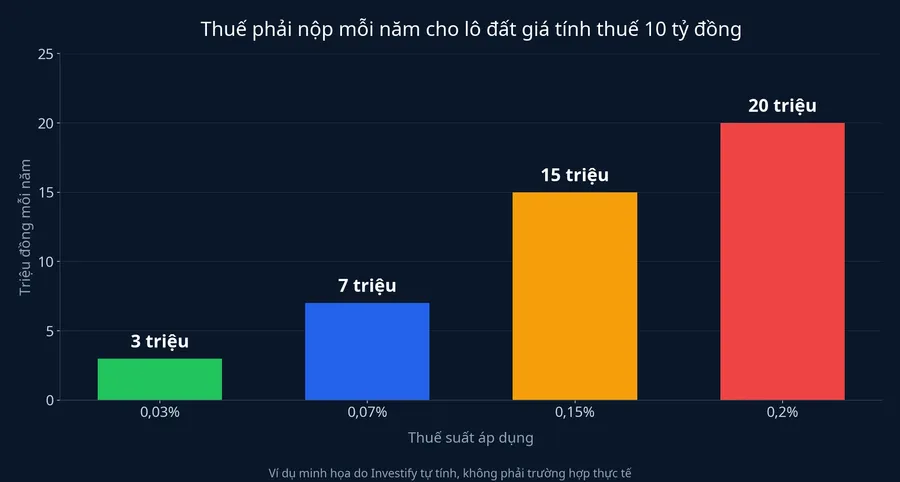
Thuế bằng diện tích tính thuế nhân giá đất theo bảng giá, rồi nhân thuế suất. Với một lô đất có giá tính thuế 10 tỷ đồng (ví dụ minh họa tự tính, không phải trường hợp thực tế), thuế mỗi năm là 3 triệu đồng nếu nằm trong hạn mức, 15 triệu đồng ở mức 0,15% và 20 triệu đồng ở mức 0,2% đề xuất.
Cụm "không áp dụng hạn mức" nghĩa là toàn bộ diện tích chịu cùng một mức thuế. Người có lô đất lớn hiện được tính phần đầu ở mức thấp, phần sau mới lên bậc cao. Nếu lô đó bị xếp vào diện bỏ hoang, phần ưu đãi ấy biến mất.
Vì vậy, cú tăng gần 7 lần chỉ xảy ra với đất đang được tính ở bậc thấp nhất. Với đất đang chịu 0,15% vì chưa sử dụng đúng quy định, mức mới chỉ cao hơn khoảng một phần ba. TS Nguyễn Đức Kiên, nguyên Tổ trưởng Tổ tư vấn kinh tế của Thủ tướng Chính phủ, cho rằng mức 0,2% chưa đủ sức khiến người ôm đất chùn tay và đề nghị nâng mạnh hơn.Người Quan Sát
Đất thế nào thì bị coi là bỏ hoang
Câu hỏi này quyết định ai phải nộp, và hiện chưa có câu trả lời đầy đủ. Dự thảo luật thuế không tự định nghĩa ba nhóm đất. Việc xác định các loại đất này thực hiện theo pháp luật về đất đai.FireAnt Dự thảo Luật Đất đai (sửa đổi) lần đầu nêu khái niệm đất bỏ hoang, theo hướng là đất Nhà nước đã giao, cho thuê mà không đưa vào sử dụng liên tục trong một thời gian nhất định.VnExpress Khoảng thời gian đó dài bao lâu thì dự thảo chưa ghi.
Báo cáo thẩm tra của Ủy ban Kinh tế và Tài chính chỉ ra thêm một khoảng trống. Dự luật thuế dẫn chiếu sang pháp luật đất đai cho cả ba trường hợp "bỏ hoang", "không đưa vào sử dụng" và "chậm đưa vào sử dụng". Trong khi đó, dự thảo Luật Đất đai (sửa đổi) chỉ quy định khái niệm đất bỏ hoang và các trường hợp thu hồi loại đất này. Ủy ban nhận xét quy định dẫn chiếu như vậy chưa có căn cứ để áp dụng.VnExpress
Với người đang giữ một lô đất ở chưa xây, điều này có nghĩa là chưa ai trả lời chắc được lô đất của mình có thuộc diện chịu 0,2% hay không. Khái niệm trong dự thảo Luật Đất đai xoay quanh đất "được giao, cho thuê", gần với đất dự án hơn là thửa đất ở mua bán trên thị trường. Phạm vi thật sẽ do định nghĩa cuối cùng trong Luật Đất đai (sửa đổi) và các văn bản hướng dẫn quyết định.
Chỗ đất dự án có thể chịu hai lần
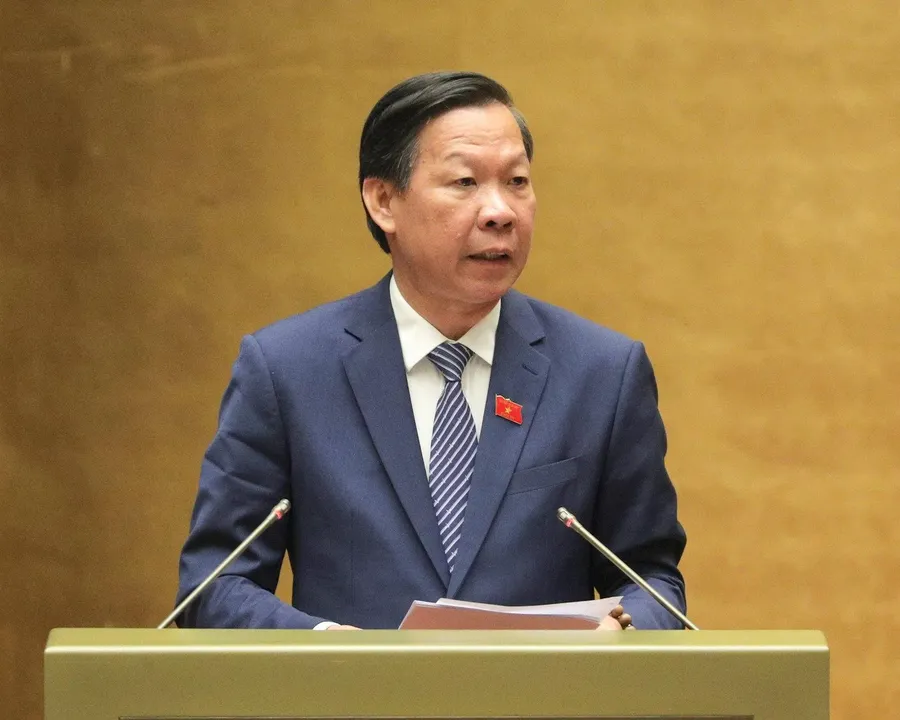
Ông Phan Văn Mãi, Chủ nhiệm Ủy ban Kinh tế và Tài chính của Quốc hội, trình bày báo cáo thẩm tra: Ủy ban cơ bản tán thành đề xuất để thể chế hóa Nghị quyết 21-NQ/TW, nhưng lưu ý quy định trong dự thảo còn mâu thuẫn, chưa thống nhất và chưa rõ căn cứ.Người Quan Sát Ba điểm đáng chú ý nhất đều chạm vào đất dự án.
Hai mức thuế cho cùng một diện tích. Luật hiện hành đã áp 0,15% cho đất chưa sử dụng, mà về bản chất là đất không hoặc chậm đưa vào sử dụng. Dự thảo bổ sung khoản 8 với mức 0,2% nhưng không sửa khoản 6, nên cùng một diện tích có thể bị hiểu là thuộc hai mức thuế khác nhau.Người Quan Sát
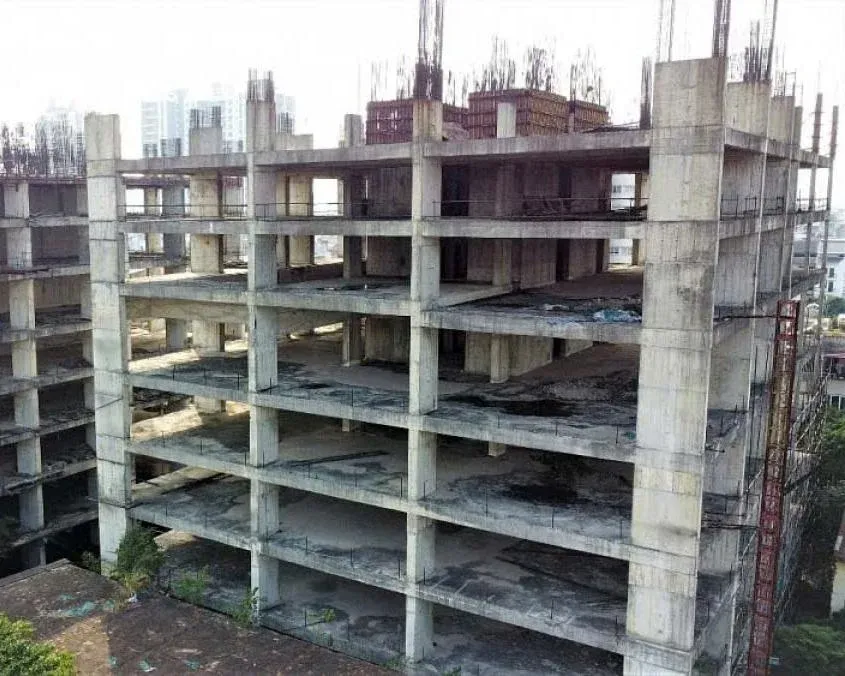
Trùng với tiền đất tăng thêm. Dự thảo Luật Đất đai (sửa đổi) quy định đất dự án không sử dụng hoặc chậm sử dụng, ngoài tiền sử dụng đất, tiền thuê đất phải nộp, còn bị thu tiền sử dụng đất tăng thêm, tiền thuê đất tăng thêm tính lũy tiến hằng năm. Quá 60 tháng mà chủ đầu tư vẫn không đưa đất vào sử dụng thì Nhà nước thu hồi.Người Quan Sát Nếu thuế 0,2% áp thêm lên cùng diện tích đó, một hành vi chậm sử dụng đất sẽ chịu hai khoản nghĩa vụ. Ủy ban đề nghị làm rõ quan hệ giữa hai khoản, sao cho không trùng nghĩa vụ nhưng cũng không làm giảm nghĩa vụ của các trường hợp đang chịu 0,15%.
Chưa trừ nguyên nhân khách quan. Dự thảo chưa loại trừ thời gian bất khả kháng và đất của dự án đầu tư phân kỳ đã được phê duyệt. Theo Ủy ban, điều này có thể dẫn đến thu thuế cả với trường hợp chậm sử dụng đất do nguyên nhân khách quan, chẳng hạn dự án vướng giải phóng mặt bằng hay điều chỉnh quy hoạch.VnExpress
Mỗi điểm nếu được sửa sẽ làm nhẹ gánh cho một nhóm khác nhau. Gộp khoản 6 và khoản 8 thành một mức giúp người đang chịu 0,15% biết rõ mình nộp mức nào. Cơ chế chống trùng với tiền đất tăng thêm giúp chủ đầu tư dự án chậm không phải nộp hai lần cho cùng một sự chậm trễ. Loại trừ thời gian bất khả kháng và dự án phân kỳ giúp doanh nghiệp đang vướng thủ tục không bị tính như người găm đất.
Vì sao đất dự án là nhóm cần theo dõi nhất
Với một hộ gia đình, khoản chênh lệch của thuế 0,2% tính bằng triệu đến vài chục triệu đồng mỗi năm, và việc họ có thuộc diện chịu thuế hay không còn chưa rõ. Với doanh nghiệp bất động sản có quỹ đất lớn, câu chuyện khác về quy mô, và người cầm cổ phiếu nhóm này nên soát tỷ trọng đất chưa triển khai, cùng phần đang chậm vì lý do pháp lý. Thuế tính trên toàn bộ diện tích, không có phần hạn mức ưu đãi. Nếu dự luật được thông qua đúng như dự thảo và không có cơ chế chống trùng, phần đất dự án chậm triển khai có thể vừa chịu thuế mới, vừa chịu khoản tiền đất tăng thêm tính lũy tiến theo Luật Đất đai (sửa đổi).
Lịch còn lại của dự luật
Dự án luật gồm 4 điều, được Chính phủ trình để Quốc hội xem xét, thông qua tại Kỳ họp thứ hai, Quốc hội khóa XVI, với hiệu lực dự kiến từ ngày 1/1/2027.FireAnt Kỳ họp khai mạc ngày 17/10 và dự kiến bế mạc ngày 21/11.FireAnt Ngày thảo luận và biểu quyết riêng cho dự luật này chưa được công bố trên các nguồn hiện có.
Nhận định
Hướng đi của đề xuất khá rõ: nếu luật được thông qua như dự thảo, chi phí giữ đất để không sẽ tăng. Mức tăng lớn nhất về tỷ lệ rơi vào đất đang được tính ở bậc 0,03%. Mức tăng lớn nhất về số tiền, cùng rủi ro trùng nghĩa vụ, rơi vào doanh nghiệp có quỹ đất dự án chậm triển khai.
Mức nặng nhẹ cuối cùng phụ thuộc vào hai điểm Quốc hội sẽ xem xét. Thứ nhất, khoản thuế 0,2% có được thiết kế để không chồng lên tiền đất tăng thêm lũy tiến hay không. Thứ hai, thời gian bất khả kháng và dự án phân kỳ có được loại trừ hay không. Cùng với định nghĩa đất bỏ hoang trong Luật Đất đai (sửa đổi), những điều khoản này sẽ cho biết ai thực sự phải nộp và nộp từ khi nào.