

Ngày 22/10, Hội đồng quản trị Ngân hàng TMCP Đông Nam Á (SeABank, mã SSB) thông qua hai việc trong cùng một đợt: hạ kế hoạch lợi nhuận năm 2026 và đổi người ngồi ghế Chủ tịch. Con số lợi nhuận thu hút nhiều chú ý nhất. Nhưng phần đáng đọc kỹ hơn là những chỉ tiêu ngân hàng không đụng tới.
Đổi gì, giữ nguyên gì
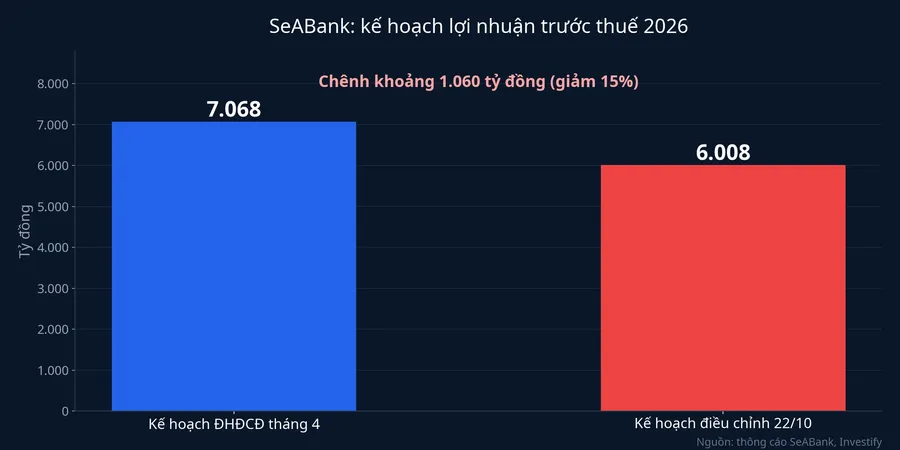
Theo thông cáo SeABank phát chiều 23/10, kế hoạch lợi nhuận trước thuế năm 2026 được hạ 15%, từ 7.068 tỷ đồng xuống 6.008 tỷ đồng.VnExpress Phần bị cắt khỏi kế hoạch vào khoảng 1.060 tỷ đồng.CafeBiz Mức 7.068 tỷ đồng là con số cổ đông đã biểu quyết thông qua tại Đại hội đồng cổ đông thường niên tháng 4.
Cùng lúc, ngân hàng chưa thay đổi mục tiêu tăng tổng tài sản 10%, huy động vốn 23% và dư nợ tín dụng 17%.VnExpress Nói cách khác, SeABank vẫn định cho vay nhiều như kế hoạch đầu năm. Thứ thay đổi là số tiền lãi ngân hàng kỳ vọng thu về từ khối cho vay đó. Ban lãnh đạo gọi việc tự nguyện giảm mục tiêu là "bước đi chủ động, cẩn trọng nhưng cần thiết", trong bối cảnh hạ lãi suất và tháo gỡ khó khăn cho doanh nghiệp, người dân theo định hướng của Ngân hàng Nhà nước (NHNN).VnExpress
Phần lãi đó đi đâu: lời ngân hàng và khoảng trống
Theo Báo Đầu tư Chứng khoán, SeABank cho biết đã giảm 0,5-0,7 điểm phần trăm/năm lãi suất huy động ở các kỳ hạn từ 6 tháng trở lên, qua đó tạo dư địa giảm lãi vay cho khách hàng cá nhân và doanh nghiệp. Nhóm được ưu tiên là sản xuất kinh doanh, doanh nghiệp nhỏ và vừa, dự án xanh.Báo Đầu tư Chứng khoán
Người đang vay hoặc định vay ở SeABank cần đọc đúng hai điểm. Thứ nhất, mức 0,5-0,7 điểm phần trăm là mức giảm lãi tiền gửi, không phải mức giảm lãi vay. Đến ngày 23/10, SeABank chưa công bố gói giảm lãi vay nào có tên, hạn mức và mức giảm cụ thể. Thứ hai, mức giảm lãi tiền gửi này nằm sát yêu cầu chung của cả ngành. Theo Người Quan Sát, tại cuộc họp với các ngân hàng thương mại ngày 19/10, NHNN định hướng giảm 1,5-2%/năm lãi vay cho sản xuất kinh doanh và lĩnh vực ưu tiên, đồng thời yêu cầu giảm tối thiểu 0,5%/năm lãi tiền gửi kỳ hạn từ 6 tháng.Người Quan Sát SeABank tự mô tả mình "tiên phong", nhưng mức giảm huy động của họ vẫn nằm trong khung đó.
Vậy chiều đi đã rõ: ngân hàng trả người gửi tiền ít hơn và hứa thu của người vay ít hơn. Còn mức người vay thực nhận thì chưa có số.
Phép tính thô: giảm lãi vay chưa giải thích hết 1.060 tỷ
Nếu đọc theo lời ngân hàng, 1.060 tỷ đồng là giá của việc cho vay rẻ hơn. Một phép tính thô giúp kiểm tra cách đọc này. Cuối quý II/2026, dư nợ cho vay khách hàng ròng của SeABank vào khoảng 250.063 tỷ đồng, tức xấp xỉ 250.000 tỷ đồng. Từ ngày 22/10 đến hết năm còn khoảng 70 ngày. Muốn mất trọn 1.060 tỷ đồng lợi nhuận chỉ vì hạ lãi vay trong 70 ngày đó, ngân hàng phải hạ bình quân khoảng 2,2 điểm phần trăm/năm trên toàn bộ dư nợ.
Mức này cao hơn cận trên của định hướng 1,5-2% mà NHNN nêu, trong khi định hướng đó chỉ nhắm vào khoản vay sản xuất kinh doanh và lĩnh vực ưu tiên chứ không phải mọi khoản vay. Phép tính còn chưa trừ phần chi phí vốn ngân hàng tiết kiệm được khi hạ lãi tiền gửi. Dĩ nhiên nó chỉ là ước lượng: dư nợ cuối năm sẽ lớn hơn quý II, và ngân hàng có thể tính cả tác động sang đầu năm sau. Dù vậy, nó cho thấy khoản 1.060 tỷ đồng nhiều khả năng còn gánh những thứ khác ngoài đợt giảm lãi tháng 10. Chính thông cáo của SeABank cũng nhắc tới chúng: ngân hàng nói sẽ trích lập dự phòng đầy đủ, tập trung nguồn lực đầu tư vào công nghệ số và hạ tầng quản trị, "không chạy theo tăng trưởng nóng bằng mọi giá".Báo Tin tức
Biên lãi đã mỏng đi từ trước tháng 10
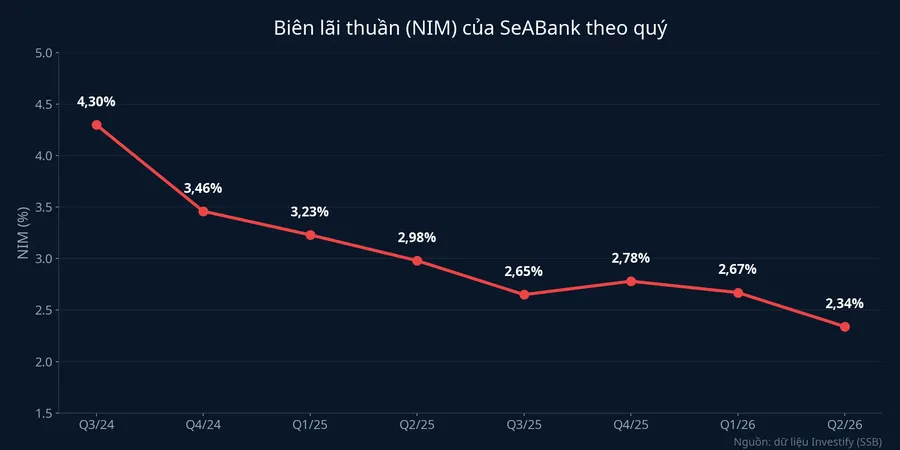
Nhìn vào số liệu quý của chính SeABank. Biên lãi thuần (NIM) giảm từ 4,30% ở quý III/2024 xuống 2,34% ở quý II/2026, tức mất khoảng 1,96 điểm phần trăm trong bảy quý, trước khi có đợt giảm lãi tháng 10. Trong khi đó, dư nợ cho vay khách hàng ròng tăng từ 235.093 tỷ đồng cuối quý I/2026 lên 250.063 tỷ đồng cuối quý II/2026. Ngân hàng cho vay nhiều hơn, nhưng mỗi đồng cho vay mang về ít lãi hơn.
Chất lượng tài sản đi cùng chiều. Tỷ lệ nợ xấu tăng từ 1,87% ở quý III/2024 lên 2,25% ở quý II/2026, còn tỷ lệ bao phủ nợ xấu giảm từ 80,81% xuống 66,59%. Số dư dự phòng có tăng, lên 3.797 tỷ đồng cuối quý II/2026, nhưng không theo kịp quy mô nợ xấu. Khi bộ đệm mỏng đi, lời hứa "trích lập dự phòng đầy đủ" thường đồng nghĩa với chi phí dự phòng cao hơn trong các quý tới, và chi phí đó trừ thẳng vào lợi nhuận trước thuế.
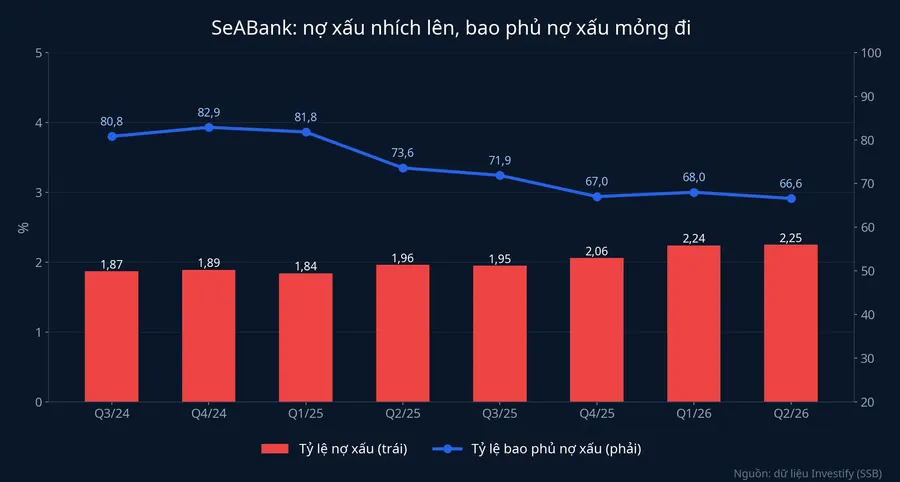
Với số liệu công khai hiện có, khó tách bạch phần nào của 1.060 tỷ đồng đến từ biên lãi đã co lại, phần nào từ chi phí dự phòng có thể tăng, và phần nào từ đợt giảm lãi tháng 10. Lời giải thích của ngân hàng đặt trọng tâm vào đợt giảm lãi, còn dữ liệu đến quý II cho thấy biên lãi mỏng và bộ đệm dự phòng yếu đã có từ trước. Cách đọc hợp lý hơn là: kế hoạch 7.068 tỷ đồng đặt ra hồi tháng 4 đã khó với tới, và đợt giảm lãi là dịp để ngân hàng đưa kế hoạch về gần thực tế hơn. Đây là suy luận từ số liệu, không phải điều SeABank đã nói.
Chưa có kết quả quý III nên chưa đo được tiến độ
Tính đến ngày 23/10, SeABank chưa công bố kết quả quý III/2026, nên chưa thể tính ngân hàng đã đi được bao nhiêu phần của kế hoạch cũ hay kế hoạch mới. Để tham chiếu, riêng quý III/2025 SeABank lãi trước thuế 956 tỷ đồng. Không nên lấy kết quả 9 tháng năm 2025 chia cho kế hoạch 2026 để suy ra tiến độ, vì cơ cấu lợi nhuận hai năm khác nhau.
Về giá, phiên 23/10, ngày thông tin được công bố, cổ phiếu SSB đóng cửa ở 16.650 đồng, tăng 3,74%. Một phiên không đủ để kết luận thị trường đã đọc nghị quyết theo hướng nào.
Ghế lãnh đạo được xếp lại
Cùng nghị quyết, HĐQT chấp thuận đơn từ nhiệm Chủ tịch của ông Lê Văn Tần và bầu bà Trần Thị Thanh Thủy, thành viên HĐQT, làm Chủ tịch HĐQT nhiệm kỳ 2023-2028 kể từ ngày 22/10/2026.Báo Đầu tư Chứng khoán Bà Thủy sinh năm 1965, có hơn 26 năm làm việc tại Vietcombank, vào SeABank năm 2015 với chức Phó Tổng Giám đốc và được bầu vào HĐQT ngày 17/4/2024.
Ông Tần không rời bộ máy. SeABank đang hoàn tất hồ sơ trình NHNN chấp thuận bổ nhiệm ông làm Tổng Giám đốc, thay ông Lê Quốc Long, người sắp kết thúc nhiệm kỳ 3 năm (11/2023-11/2026).Báo Tin tức Theo Người Quan Sát, việc bổ nhiệm này chưa có hiệu lực tại thời điểm công bố.Người Quan Sát Cho đến khi NHNN chấp thuận, bộ máy mới mới hoàn tất một nửa: Chủ tịch đã có, Tổng Giám đốc thì chưa. Người điều hành để đạt kế hoạch 6.008 tỷ đồng trong những tháng cuối năm sẽ là một Tổng Giám đốc đang chờ phê chuẩn, bên cạnh một Chủ tịch HĐQT vừa nhận ghế.
Ai được, ai chia phần chi phí
Khi một ngân hàng giữ nguyên quy mô cho vay mà hạ kế hoạch lãi, về nguyên tắc người vay là bên có lợi và cổ đông là bên chia phần chi phí. Với SeABank, nửa đầu của câu này chưa được chứng minh bằng con số, vì ngân hàng chưa công bố người vay được giảm bao nhiêu. Nửa sau thì đã rõ: cổ đông đã biểu quyết cho mục tiêu 7.068 tỷ đồng và giờ nhận một kế hoạch thấp hơn khoảng 1.060 tỷ đồng.
Theo đọc của chúng tôi, 6.008 tỷ đồng nên được coi là mức nền mới, không phải một bất ngờ đã qua. Hai tín hiệu sẽ cho biết kế hoạch mới thận trọng hay vẫn còn căng. Một là báo cáo tài chính quý III/2026: nếu lợi nhuận lũy kế đã vượt khoảng ba phần tư mức 6.008 tỷ đồng, kế hoạch mới là mức an toàn. Hai là NIM và tỷ lệ bao phủ nợ xấu quý III: nếu NIM tiếp tục xuống dưới 2,34% của quý II trong khi bao phủ còn mỏng đi, khoản 1.060 tỷ đồng bị cắt có thể chưa phải lần điều chỉnh cuối.
Với người vay, điều cần hỏi ngân hàng là khoản vay của mình có thuộc nhóm được ưu tiên giảm lãi hay không, giảm bao nhiêu điểm phần trăm, và áp dụng cho khoản vay mới hay cả khoản vay đang có.