

Quý III/2026, LPBank (LPB) báo lợi nhuận trước thuế gần 4.448 tỷ đồng, tăng 29% so với cùng kỳ. Lợi nhuận sau thuế đạt gần 3.562 tỷ đồng, tăng khoảng 28,9%.Mekong Asean
Nhìn vào con số tổng, kết quả này khá đẹp. Nhưng khi tách từng dòng thu nhập, bức tranh khác đi. Phần tiền ngân hàng kiếm được từ cho vay, sau khi trừ lãi trả cho người gửi, lại thấp hơn cùng kỳ. Phần lợi nhuận tăng thêm gần như đến trọn từ thu dịch vụ, và phần lớn khoản thu dịch vụ ấy nằm trong một mục không được chia nhỏ. Bài viết này đi lần lượt qua chi phí vốn, khoản bù từ dịch vụ, cơ cấu cho vay và phần ngân hàng phải trích để phòng rủi ro.
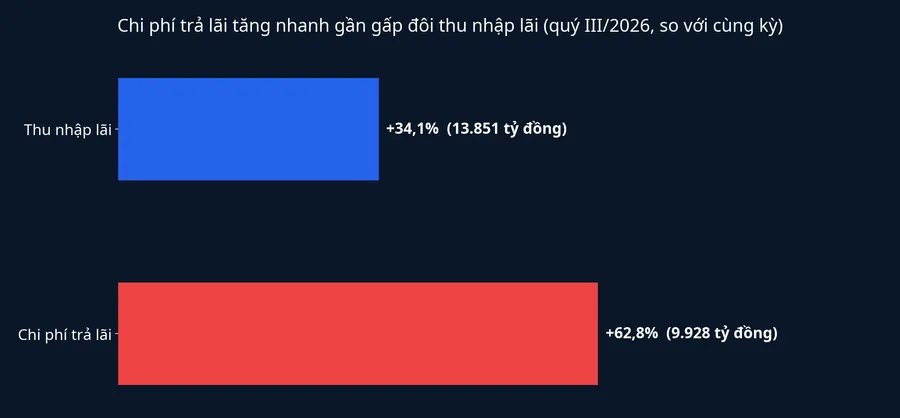
Chi phí trả lãi tăng nhanh gần gấp đôi thu nhập lãi
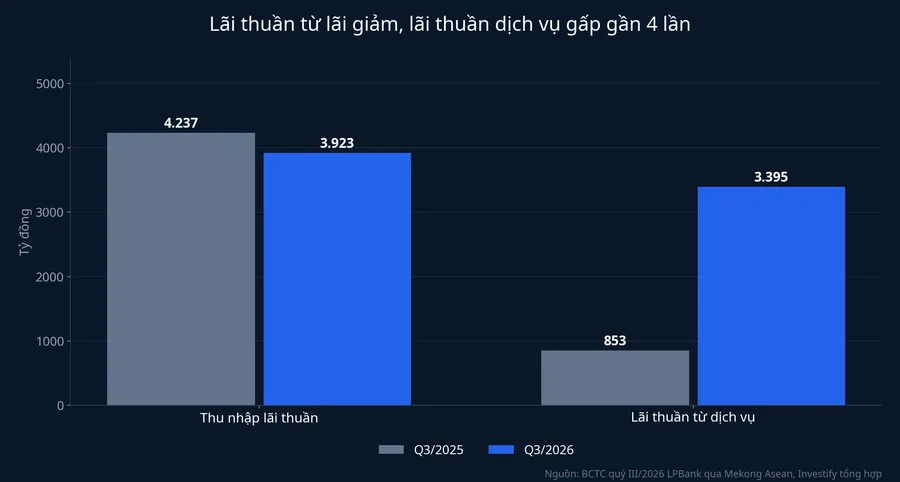
Trong quý III, thu nhập lãi và các khoản tương tự của LPBank tăng 34,1% so với cùng kỳ, lên 13.851 tỷ đồng. Chi phí trả lãi lại tăng 62,8%, lên 9.928 tỷ đồng. Kết quả là thu nhập lãi thuần, tức phần chênh giữa lãi thu vào và lãi trả ra, chỉ còn gần 3.923 tỷ đồng, giảm 7,4%.Mekong Asean Ngân hàng cho vay nhiều hơn nhưng phần giữ lại trên mỗi đồng cho vay mỏng đi.
Nguồn vốn giải thích phần lớn chuyện này. Tại 30/9, cho vay khách hàng đạt 481.570 tỷ đồng, tăng 22,9% so với đầu năm, trong khi tiền gửi khách hàng đạt 421.831 tỷ đồng, tăng 25%. Tiền gửi có kỳ hạn chiếm 93,4%, còn tiền gửi không kỳ hạn chỉ khoảng 27.625,8 tỷ đồng và giảm nhẹ.Thị trường Tài chính Tiền tệ Tiền gửi có kỳ hạn là loại vốn ngân hàng phải trả lãi cao hơn. Riêng trong quý III, tiền gửi tăng hơn 68.300 tỷ đồng so với cuối tháng 6.Bloomberg Businessweek VN
Bên cạnh tiền gửi, giấy tờ có giá của LPBank đạt 99.145 tỷ đồng, tăng 54,7% so với đầu năm, chủ yếu từ chứng chỉ tiền gửi kỳ hạn 12 tháng đến 5 năm và trái phiếu kỳ hạn trên 5 năm.Thị trường Tài chính Tiền tệ Kỳ hạn dài thường đi kèm lãi suất cao hơn. Khi phần vốn đắt tăng nhanh hơn phần cho vay, thu nhập lãi thuần đi lùi là điều dễ hiểu.
Sức ép này chưa chắc nhẹ đi trong quý IV. Từ 19/10 đến hết năm, LPBank giảm lãi suất cho vay ngắn hạn tối đa 1,6 đến 2 điểm phần trăm mỗi năm, trong khi lãi suất huy động ở nhiều kỳ hạn chỉ giảm 0,5 đến 0,6 điểm phần trăm.Bloomberg Businessweek VN Phía cho vay giảm mạnh hơn phía huy động nên biên lãi khó nới rộng trong ngắn hạn.
Khoản bù: lãi dịch vụ gấp gần 4 lần
Lãi thuần từ hoạt động dịch vụ quý III đạt gần 3.395 tỷ đồng, so với 853 tỷ đồng cùng kỳ.Mekong Asean Tổng thu nhập hoạt động của quý đạt khoảng 7.966 tỷ đồng, tăng 49,6%. Tính ngược, tổng thu nhập hoạt động tăng thêm khoảng 2.640 tỷ đồng, còn riêng lãi dịch vụ đã tăng khoảng 2.540 tỷ đồng. Nói cách khác, thu dịch vụ gánh gần như toàn bộ phần thu nhập tăng thêm của quý.
Thu nhập ngoài lãi chiếm khoảng 51% tổng thu nhập hoạt động, mức cao nhất trong tám quý gần nhất.Bloomberg Businessweek VN Kinh doanh ngoại hối cũng góp phần với lãi thuần gần 433 tỷ đồng, gấp 5,5 lần cùng kỳ, chủ yếu nhờ công cụ phái sinh tiền tệ. Dù vậy, quy mô này vẫn nhỏ so với dịch vụ.
Thu dịch vụ đến từ đâu? Thuyết minh báo cáo tài chính ghi thu nhập từ hoạt động dịch vụ đạt 6.252 tỷ đồng, trong đó mục "dịch vụ khác" chiếm gần 5.690 tỷ đồng, tương đương khoảng 91%.Mekong Asean Cần đọc đúng kỳ của con số này. Theo Bloomberg Businessweek Việt Nam, 5.690 tỷ đồng là số lũy kế chín tháng, so với 2.160 tỷ đồng của chín tháng năm 2025, và ngân hàng không tách chi tiết mục này.Bloomberg Businessweek VN Đây không phải số riêng của quý III.
Lãi thuần dịch vụ lũy kế chín tháng đạt 5.976,9 tỷ đồng, tăng 136%.Thị trường Tài chính Tiền tệ Mục "dịch vụ khác" tăng thêm khoảng 3.530 tỷ đồng so với cùng kỳ, tức lớn hơn toàn bộ phần tăng của lãi thuần dịch vụ. Các mảng phí có tên gọi cụ thể thì không tăng: thu từ ủy thác, tư vấn và đại lý bảo hiểm còn giảm 16%, xuống 366 tỷ đồng.Bloomberg Businessweek VN
Báo cáo không cho biết "dịch vụ khác" là phí gì, đến từ khách hàng nào, và có gắn với một giao dịch đơn lẻ hay không. Với người cầm cổ phiếu, đây là điểm cốt lõi. Một nguồn thu đã có tên, như phí thẻ, phí thanh toán hay phí bảo hiểm, có thể theo dõi qua từng quý. Một khoản không được gọi tên thì chưa có cơ sở để coi là nền thu nhập ổn định.
Cơ cấu cho vay nghiêng về doanh nghiệp
Trong quý III, dư nợ của LPBank tăng thêm hơn 52.100 tỷ đồng.Bloomberg Businessweek VN Cùng lúc, cho vay khách hàng cá nhân giảm từ 165.938 tỷ đồng đầu năm xuống 141.820 tỷ đồng, tỷ trọng từ 42,4% xuống 29,5%. Cho vay tổ chức tư nhân đạt 337.365 tỷ đồng, tăng 52,7%, chiếm 70,1% dư nợ.Mekong Asean LPBank đang chuyển từ một ngân hàng có gần nửa dư nợ là cá nhân sang một ngân hàng cho doanh nghiệp vay là chính.
Sự dịch chuyển này có thể góp phần giải thích biên lãi, vì khoản vay doanh nghiệp lớn thường có lãi suất thấp hơn khoản vay cá nhân. Tuy vậy báo cáo không công bố lãi suất bình quân theo nhóm khách hàng, nên đây chỉ là suy luận từ cơ cấu, chưa đo trực tiếp. Chi phí vốn đắt lên vẫn là lực chính có số liệu rõ nhất.
Phần phải trả: dự phòng gấp 4,4 lần, nợ nhóm 3 và 4 tăng
Trước dự phòng, LPBank lãi thuần 6.316 tỷ đồng, tăng 63%. Chi phí dự phòng rủi ro tín dụng hơn 1.868 tỷ đồng, gấp 4,4 lần cùng kỳ.Mekong Asean Con số này gấp 2,4 lần quý II.Bloomberg Businessweek VN Đó là lý do lợi nhuận trước thuế chỉ tăng 29% trong khi lợi nhuận trước dự phòng tăng 63%.
Nợ xấu (nhóm 3 đến 5) tăng lên khoảng 9.009 tỷ đồng, cao hơn 36,5% so với đầu năm, đưa tỷ lệ nợ xấu từ 1,68% lên 1,87%.Mekong Asean Nợ dưới tiêu chuẩn (nhóm 3) tăng từ 953 tỷ lên 2.749 tỷ đồng, gần gấp ba. Nợ nghi ngờ (nhóm 4) tăng từ 1.390 tỷ lên 2.611 tỷ đồng. Ngược lại, nợ có khả năng mất vốn (nhóm 5) giảm từ 4.255 tỷ xuống 3.650 tỷ đồng.
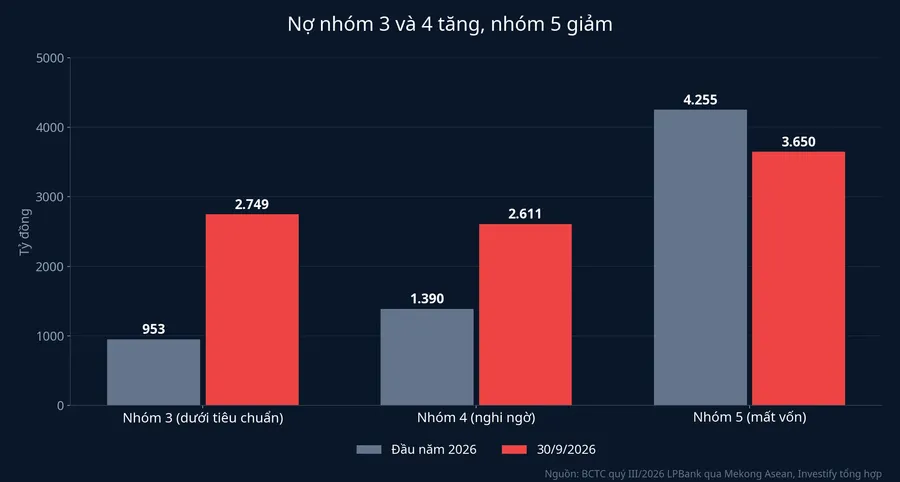
Nhóm 5 giảm có thể do ngân hàng đã xử lý một phần nợ cũ. Điều đáng chú ý hơn là nợ mới rơi vào nhóm 3 và 4 tăng nhanh. Phía trước nợ xấu, nợ cần chú ý (nhóm 2) cũng tăng 82,7%, lên 6.614 tỷ đồng. Dự phòng cho vay khách hàng chỉ bằng khoảng 62,8% nợ xấu, nghĩa là cứ 100 đồng nợ xấu, ngân hàng mới để riêng khoảng 63 đồng.Bloomberg Businessweek VN
Kế hoạch năm và câu hỏi của quý IV
Lũy kế chín tháng, LPBank lãi trước thuế 10.420,9 tỷ đồng, tăng 8,4%, hoàn thành khoảng 70% kế hoạch lợi nhuận trước thuế gần 15.000 tỷ đồng mà đại hội cổ đông thông qua hồi tháng 4. Phần còn lại cho quý IV khoảng 4.600 tỷ đồng, xấp xỉ mức của quý III.Thị trường Tài chính Tiền tệ
Trên giấy, LPBank chỉ cần lặp lại quý III là về đích. Nhưng quý III lại là quý mà thu nhập lãi thuần giảm, còn phần tăng đến từ một mục dịch vụ chưa được gọi tên. Nếu khoản này không lặp lại, quý IV phải dựa vào cho vay, đúng mảng đang bị chi phí vốn ép và vừa giảm lãi cho khách. Dự phòng cũng khó hạ nhanh khi nợ nhóm 2, 3 và 4 vẫn đang tăng.
Có hai cách đọc kết quả này. Cách lạc quan cho rằng LPBank đang mở được một nguồn phí mới, đủ lớn để bù cho biên lãi mỏng đi. Cách thận trọng coi quý III là quý có khoản thu đột biến, đến đúng lúc ngân hàng tăng trích lập. Số liệu hiện có chưa đủ để chọn hẳn một bên, vì báo cáo không cho biết bản chất của "dịch vụ khác".
Điều có thể khẳng định là lợi nhuận quý III của LPBank dựa nhiều vào thu dịch vụ hơn vào tiền lãi cho vay. Biến số quyết định là lãi thuần dịch vụ có giữ được quanh mức 3.400 tỷ đồng một quý hay không, và báo cáo quý IV sẽ cho câu trả lời. Nếu giữ được, kế hoạch năm có cơ sở và nguồn thu mới đáng được coi là một phần của nền lợi nhuận. Nếu rơi mạnh về gần mức 853 tỷ đồng của quý III/2025, quý III/2026 sẽ là quý đột biến, còn câu chuyện thật của LPBank là biên lãi đang mỏng đi và nợ xấu đang tăng.