
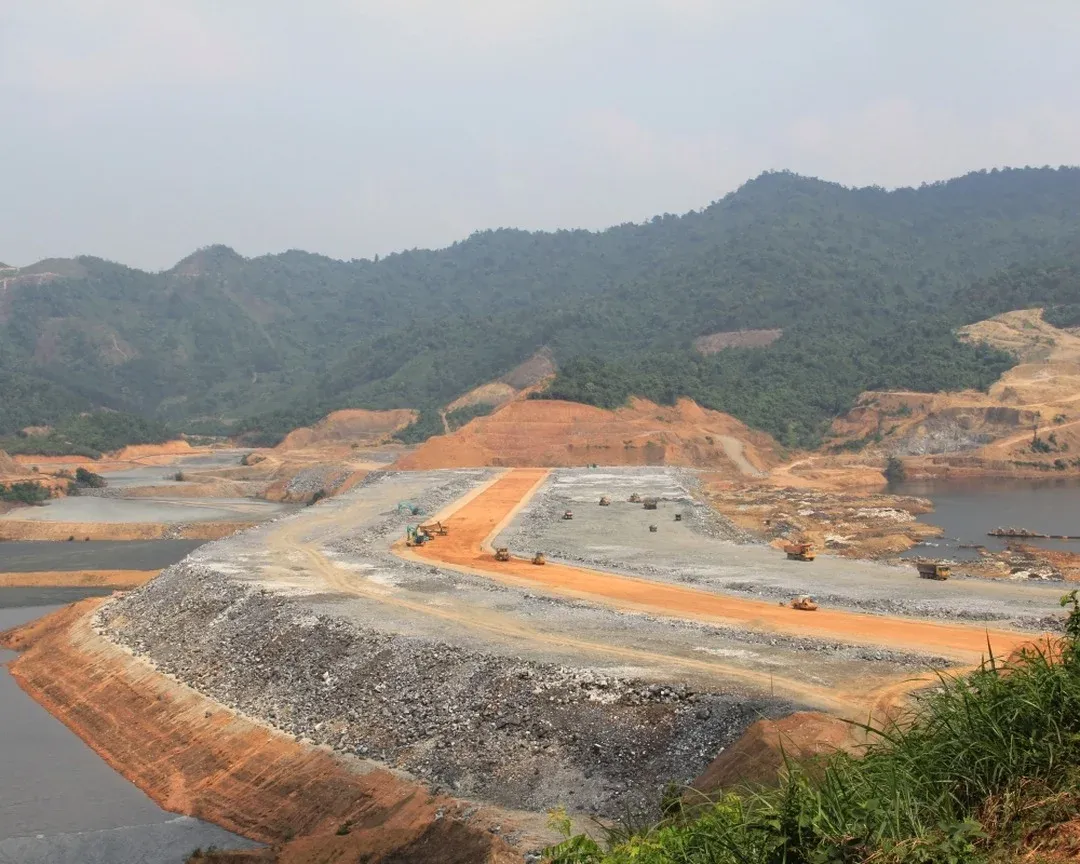

Người mua cổ phiếu MSN thường nghĩ tới WinMart, mì Omachi, nước mắm Chin-su hay cà phê Phúc Long. Kết quả quý III/2026 Masan công bố sáng 22/10 cho thấy phần lãi tăng thêm của tập đoàn giờ gắn với một thứ khác: giá vonfram trên thị trường thế giới.
Nhìn vào con số hợp nhất, doanh thu thuần quý III đạt 36.981 tỷ đồng, tăng 74,7% so với cùng kỳ. Lợi nhuận sau thuế trước lợi ích cổ đông thiểu số đạt 4.552 tỷ đồng, gấp 2,4 lần. Phần thuộc cổ đông công ty mẹ đạt 3.671 tỷ đồng, gấp 3 lần.CafeF Bài này đi từ số hợp nhất xuống từng mảng để trả lời một câu hỏi: lãi gấp 2,4 lần thì phần tăng thêm từ đâu ra, và phần nào có khả năng giữ lại.
Phần lãi tăng thêm khoảng 2.650 tỷ đồng chia về đâu
Bản tin kết quả không nêu số lãi tuyệt đối của quý III/2025. Lấy 4.552 tỷ đồng chia cho 2,4 lần, lãi cùng kỳ năm ngoái vào khoảng 1.900 tỷ đồng, nên lãi quý III năm nay cao hơn cùng kỳ khoảng 2.650 tỷ đồng. Đây là số suy ra từ dữ liệu Masan công bố, không phải số trực tiếp từ báo cáo.
Masan chia hoạt động thành hai khối lớn. Khối vật liệu công nghệ cao là Masan High-Tech Materials (MSR), đơn vị khai thác mỏ vonfram Núi Pháo ở Thái Nguyên. Lãi quý III của MSR đạt 2.148 tỷ đồng, so với 5 tỷ đồng ở quý III/2025, tức tăng khoảng 2.143 tỷ đồng. Khối còn lại là hệ điều hành Tiêu dùng (cOS), gồm WinCommerce, Masan Consumer, Masan MEATLife, Phúc Long và phần lãi từ Techcombank. Khối này lãi 3.640 tỷ đồng, tăng 18,1%.CafeF Suy ngược từ mức 18,1%, lãi cùng kỳ của khối này vào khoảng 3.080 tỷ đồng, nghĩa là phần tăng thêm chỉ khoảng 560 tỷ đồng.
Đặt hai con số cạnh nhau: MSR thêm khoảng 2.143 tỷ đồng, khối tiêu dùng thêm khoảng 560 tỷ đồng. Riêng mỏ vonfram chiếm khoảng bốn phần năm phần tăng của cả tập đoàn.
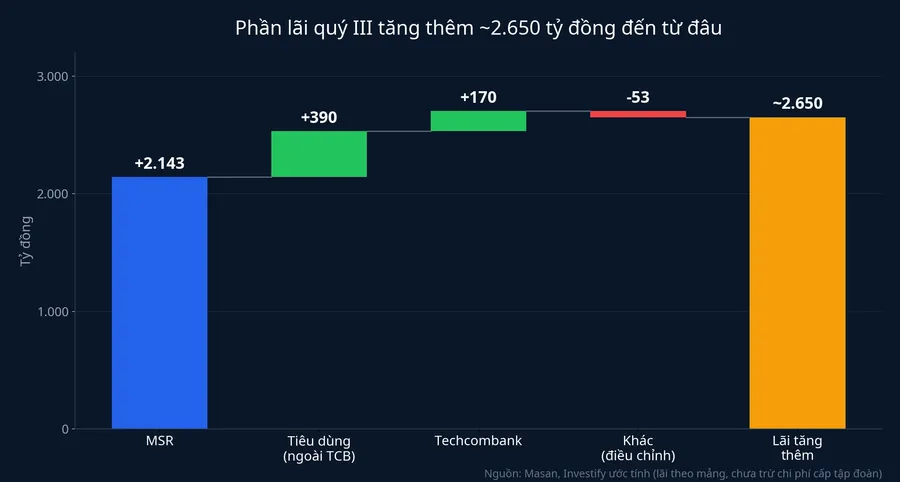
Có một điểm cần lưu ý khi đọc biểu đồ trên. Lãi theo mảng là lãi trước lợi ích cổ đông thiểu số của từng khối, chưa trừ các khoản ở cấp tập đoàn, trong đó có chi phí của công ty mẹ. Cộng hai khối được khoảng 5.790 tỷ đồng, cao hơn số hợp nhất 4.552 tỷ đồng khoảng 1.240 tỷ đồng. Vì vậy phép so sánh chỉ cho biết tỷ trọng tương đối, không phải phép cộng chính xác.
MSR: từ 5 tỷ lên 2.148 tỷ đồng, ba yếu tố nặng nhẹ khác nhau
Masan giải thích kết quả của MSR bằng giá khoáng sản thuận lợi, sản lượng tăng và vận hành được tối ưu. Ba yếu tố này không đóng góp ngang nhau.
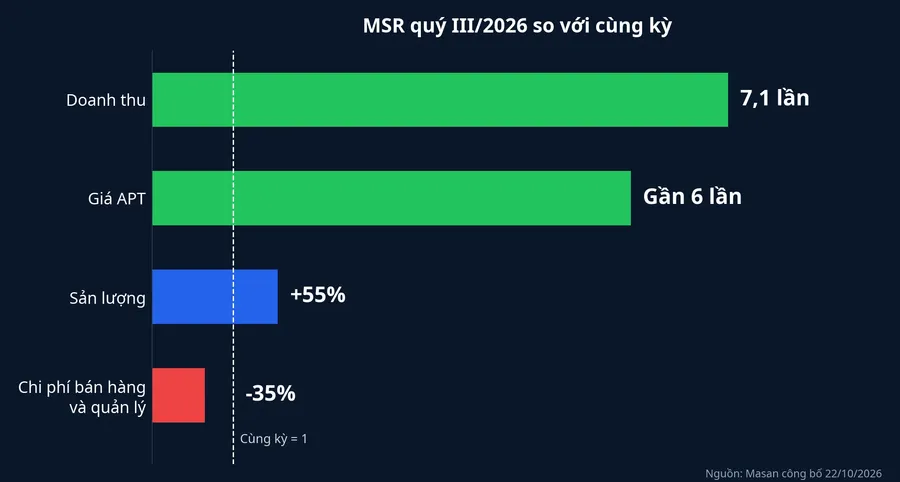
Yếu tố thứ nhất là giá APT. APT (amoni paratungstat) là dạng vonfram trung gian mà thị trường dùng làm giá tham chiếu, tính bằng USD trên mỗi mtu (đơn vị tương đương 10 kg WO3). Giá APT bình quân quý III đạt 3.129 USD/mtu, gần gấp 6 lần cùng kỳ năm trước. Masan không quyết định được yếu tố này vì giá hình thành trên thị trường vonfram thế giới.CafeF
Yếu tố thứ hai là sản lượng. Lượng vonfram trong sản phẩm đầu ra đạt 1.786 tấn, tăng 55%, và phần lớn mức tăng này đến từ việc MSR mua thêm tinh quặng bên ngoài: lượng thu mua ngoài tăng 78%. Nói cách khác, MSR tranh thủ giá cao để chế biến nhiều hơn công suất mỏ của chính mình.CafeF
Yếu tố thứ ba là chi phí. Chi phí bán hàng và quản lý doanh nghiệp của MSR giảm 35% so với cùng kỳ.CafeF
Yếu tố nào nặng nhất? Doanh thu MSR đạt 14.557 tỷ đồng, gấp 7,1 lần cùng kỳ, trong khi sản lượng chỉ tăng 55%.CafeF Khoảng cách giữa hai tốc độ đó phần lớn là giá. Sản lượng và chi phí có góp phần, nhưng nếu giá APT vẫn ở mức năm ngoái, khó có chuyện MSR đi từ vài tỷ lên hơn hai nghìn tỷ đồng chỉ nhờ bán thêm hàng và cắt giảm chi phí. Đây là nhận định của chúng tôi từ số liệu, Masan không công bố tỷ lệ đóng góp của từng yếu tố.
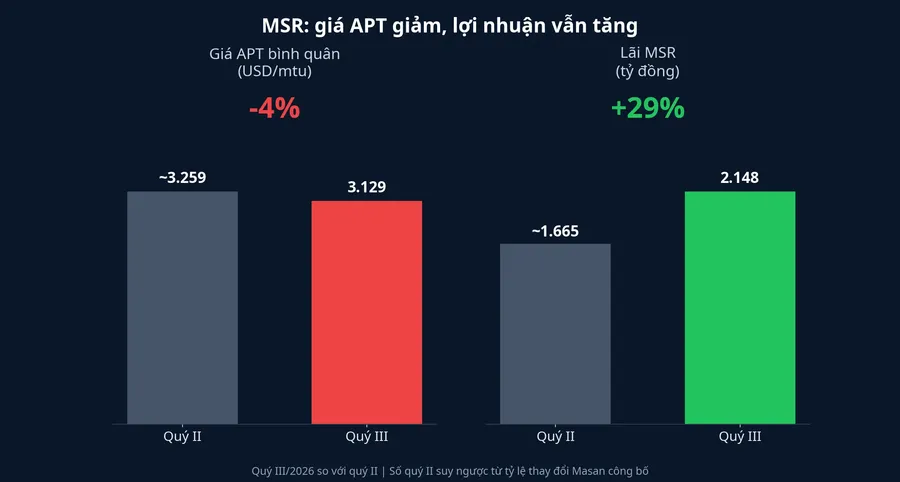
Chi tiết đáng đọc kỹ hơn nằm ở so sánh với quý II. Giá APT bình quân quý III giảm khoảng 4%, nhưng lãi MSR vẫn tăng 29% so với quý trước.CafeF Trong quý này, sản lượng và chi phí đã bù được phần giá đi xuống. Câu hỏi cho các quý tới là phần bù đó kéo dài được bao lâu nếu giá tiếp tục lùi, vì việc thu mua tinh quặng ngoài cũng phải trả theo mặt bằng giá thị trường.
Khối tiêu dùng: tăng đều khoảng 18%
Ở mảng người tiêu dùng nhìn thấy hằng ngày, câu chuyện là tăng trưởng đều, không có đột biến.
WinCommerce, đơn vị vận hành chuỗi WinMart và WinMart+, đạt doanh thu 12.775 tỷ đồng, tăng 21,2%, và lãi 325 tỷ đồng, tăng 86%. Biên lãi ròng lên 2,5%, cao hơn mức 1,2% của quý II. Chuỗi mở mới ròng 345 cửa hàng trong quý, nâng tổng số lên 5.486. Doanh thu trên cùng cửa hàng tăng 7%, nghĩa là tăng trưởng không chỉ đến từ việc mở thêm điểm bán.CafeF Dù tăng 86%, phần lãi WinCommerce tăng thêm chỉ khoảng 150 tỷ đồng, vì quy mô lãi của chuỗi bán lẻ vẫn nhỏ so với doanh thu.
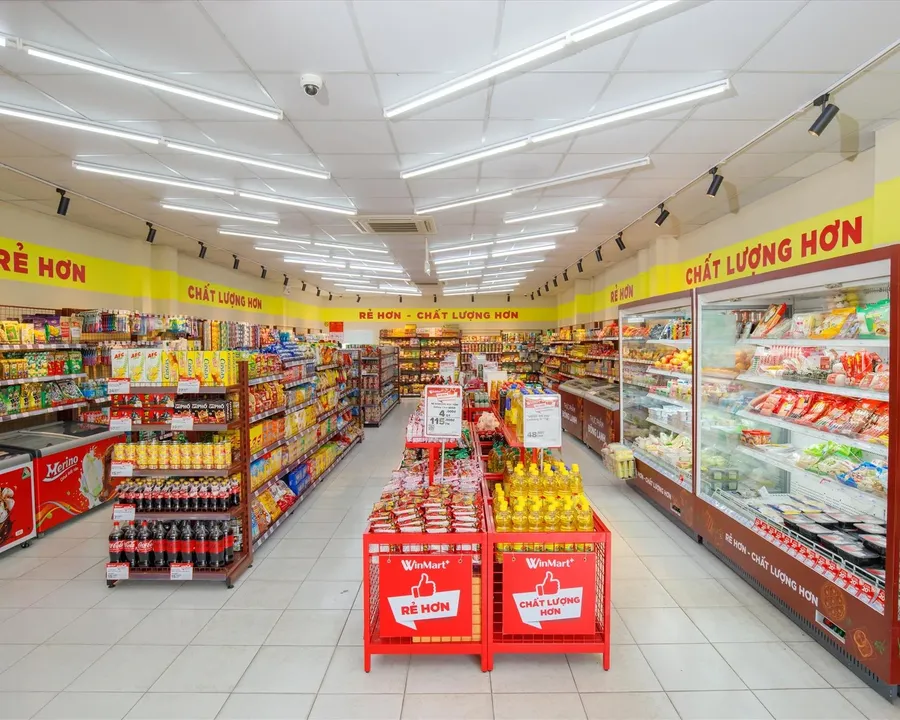
Masan Consumer (MCH), chủ các nhãn Chin-su, Nam Ngư, Omachi, đạt doanh thu 8.743 tỷ đồng, tăng 16,3%, tốc độ nhanh nhất trong ba năm. Lãi sau thuế tăng 14,1%, chậm hơn doanh thu một chút vì chi phí vận chuyển lên 4% doanh thu, từ 3,3% cùng kỳ. Masan MEATLife có doanh thu 2.646 tỷ đồng, tăng 11%, lãi 98 tỷ đồng, còn biên lãi ròng giảm xuống 3,7% do tăng chi tiêu tiếp thị. Phúc Long đạt doanh thu 589 tỷ đồng, tăng 14,2%.CafeF
Techcombank đóng góp 1.410 tỷ đồng lãi từ công ty liên kết, tăng 13,5%.CafeF Tính ra phần ngân hàng góp thêm so với cùng kỳ khoảng 170 tỷ đồng, nằm trong mức tăng khoảng 560 tỷ đồng của khối tiêu dùng.
Gộp lại, khối tiêu dùng tăng khoảng 18% cả doanh thu lẫn lợi nhuận. Đó là tốc độ tốt cho một tập đoàn hàng tiêu dùng quy mô lớn, nhưng chỉ giải thích được một phần nhỏ trong mức lãi gấp 2,4 lần.
Vượt kế hoạch cơ sở: nói được gì và chưa nói được gì
Lũy kế 9 tháng, Masan lãi 10.325 tỷ đồng, vượt 3,3% kế hoạch cơ sở năm 2026 sau điều chỉnh là 10.000 tỷ đồng, và cao gấp khoảng 1,5 lần lãi cả năm 2025. Phần thuộc cổ đông công ty mẹ đạt 8.042 tỷ đồng, gấp 3,1 lần cùng kỳ.CafeF
Con số 10.000 tỷ đồng là kế hoạch đã được điều chỉnh, theo diễn biến trong năm. Việc vượt mốc này sau 9 tháng cho thấy lãi cả năm 2026 sẽ nằm trên mức cơ sở nếu quý IV không có biến động lớn. Nó chưa cho biết mức lãi này lặp lại được vào năm 2027, vì phần lớn khoản vượt đến từ một mảng có lợi nhuận đi theo giá hàng hóa.
Một tín hiệu tích cực khác là bảng cân đối nhẹ hơn. Tỷ lệ nợ vay ròng trên EBITDA giảm từ 2,4 lần cuối quý II xuống 2 lần cuối quý III.CafeF
Lợi nhuận Masan giờ chạy theo hai nhịp
Nhịp thứ nhất là khối tiêu dùng, tăng đều khoảng 18% nhờ WinMart mở thêm cửa hàng, nâng biên lãi và Chin-su bán được nhiều hơn. Nhịp này phụ thuộc vào sức mua trong nước và năng lực vận hành của Masan.
Nhịp thứ hai là MSR, nơi phát sinh phần tăng đột biến và đi theo giá APT thế giới. Với người cầm MSN, điều này đổi cách đọc báo cáo. Trước đây câu hỏi chính là WinMart có lãi không và Chin-su tăng bao nhiêu. Giờ đây kết quả mỗi quý phụ thuộc đáng kể vào một biến số Masan không kiểm soát.
Luận điểm của bài là phần lãi tăng đều thuộc về tiêu dùng, còn phần tăng đột biến đi theo giá vonfram. Giá APT quý III đã thấp hơn quý II khoảng 4%, và trong quý này MSR bù được nhờ sản lượng và chi phí. Khi Masan công bố kết quả quý IV, hai con số đáng đặt cạnh nhau là giá APT bình quân so với mức 3.129 USD/mtu, và lãi MSR so với mức 2.148 tỷ đồng. Nếu giá APT giảm tiếp mà lãi MSR vẫn quanh mức quý III, sản lượng và chi phí đang làm tốt phần việc của mình. Nếu lãi MSR giảm theo giá, phần lãi đột biến của năm 2026 sẽ khó lặp lại, và khối tiêu dùng với tốc độ khoảng 18% sẽ là nền lợi nhuận bền hơn của tập đoàn.