
Một ngân hàng hạ biểu lãi tại quầy nhưng trên ứng dụng vẫn cộng thêm lãi cho khách gửi lớn thì biểu niêm yết đã giảm, còn tiền lãi thực ghi vào hợp đồng thì chưa chắc. Công văn 9736/NHNN-CSTT ngày 21/10/2026 nhắm đúng khoảng cách đó: thứ Ngân hàng Nhà nước theo dõi là lãi bình quân mà từng ngân hàng thực trả cho các khoản gửi mới kỳ hạn từ 6 tháng, trên mọi kênh bán hàng, so với chính mức của ngân hàng đó trong kỳ 11–20/10.
Ba ngày trước, công văn 9608 ngày 18/10 đã yêu cầu giảm lãi niêm yết. Công văn mới không thêm một mức giảm khác. Nó đổi cách đo, và cách đo mới khó lách hơn nhiều.
Công văn 9736 yêu cầu gì
Theo FireAnt thuật lại văn bản ngày 21/10, Ngân hàng Nhà nước yêu cầu các ngân hàng thương mại quán triệt việc giảm thực chất lãi suất huy động và cho vay "trong toàn hệ thống, trên tất cả các kênh bán hàng". Yêu cầu này dựa trên chỉ đạo của Thống đốc tại cuộc họp ngày 19/10 và công văn 9608.FireAnt
Phần cụ thể nhất: các ngân hàng phải giảm tối thiểu 0,5%/năm lãi suất tiền gửi bình quân của các giao dịch phát sinh mới, áp cho kỳ hạn từ 6 tháng trở lên, trong những tháng cuối năm 2026. Mốc để so là mức lãi của chính ngân hàng đó tại kỳ báo cáo từ 11 đến 20/10/2026.FireAnt
Câu này có ba phần: thước đo, mốc so sánh và phạm vi. Mỗi phần khóa lại một lối thoát mà biểu niêm yết để ngỏ.
Thước đo: từ con số trên bảng sang tiền lãi thực trả
Lãi niêm yết là con số ngân hàng treo tại quầy hoặc đăng trên trang web. Lãi bình quân của giao dịch phát sinh mới là trung bình mức lãi ngân hàng thực sự ghi vào các hợp đồng tiền gửi mở trong kỳ. Nói đơn giản, một bên là giá niêm yết, một bên là giá đã chốt trong hóa đơn, và hai con số có thể cách nhau khá xa.
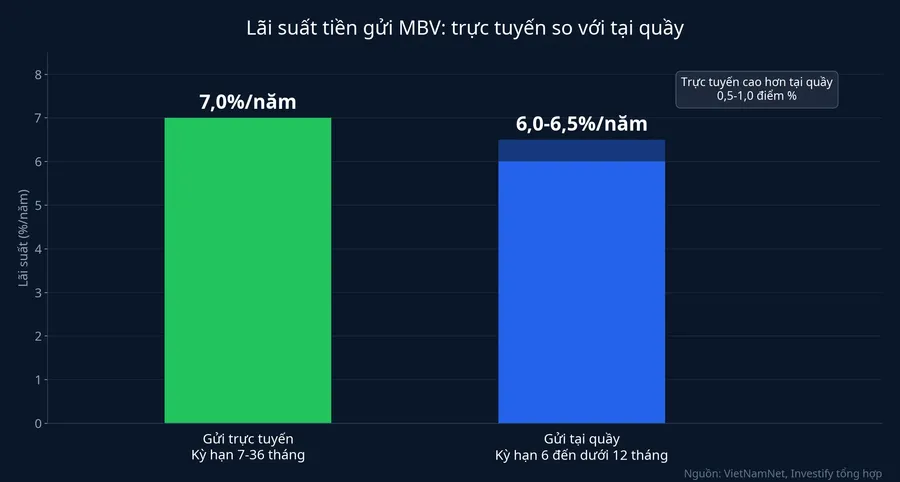
Lý do là không phải người gửi nào cũng nhận đúng mức trên bảng. Gửi qua ứng dụng thường có biểu riêng, cao hơn quầy. Khoản gửi lớn có thể được cộng thêm. Một số khách còn được thỏa thuận lãi riêng. Ngay trong ngày 21/10, SeABank giảm biểu nhưng vẫn cộng thêm 0,2 điểm phần trăm cho khoản gửi từ 100 triệu đồng ở kỳ hạn 6, 12 và 13 tháng. MBV thì giữ lãi trực tuyến kỳ hạn 7–36 tháng ở mức 7%/năm, trong khi biểu tại quầy kỳ hạn 6 đến dưới 12 tháng chỉ còn 6–6,5%/năm.VietNamNet
Khoảng cách này chính là điều ông Nguyễn Hưng, Tổng giám đốc Ngân hàng TMCP Tiên Phong (TPBank), nói tại cuộc họp với Thống đốc ngày 19/10. Ông cho rằng điều chỉnh biểu niêm yết là cần thiết, nhưng điều quan trọng hơn là chi phí huy động thực tế của ngân hàng có giảm hay không. Bài báo cũng ghi nhận những tháng gần đây nhiều ngân hàng hút tiền gửi bằng lãi cộng thêm hoặc thỏa thuận riêng, đưa mức thực nhận lên sát 10%/năm.FireAnt Nếu chỉ hạ biểu mà các khoản ưu đãi ngoài niêm yết vẫn còn, giá vốn của ngân hàng khó giảm tương ứng.
Đo bằng lãi bình quân thực trả thì mọi khoản đó đều nằm trong phép tính: hạ biểu tại quầy nhưng vẫn trả cao qua ứng dụng thì con số bình quân không đi xuống đủ.
Mốc so sánh: mức cũ của chính từng ngân hàng
Công văn không đặt một mức trần chung cho cả hệ thống. Mỗi ngân hàng so với chính mình trong kỳ báo cáo 11–20/10. Ngân hàng đang trả cao cũng phải giảm từ mức cao của mình, không thể viện dẫn rằng lãi đã dưới một ngưỡng nào đó.
Kỳ 11–20/10 phần lớn rơi vào trước khi các ngân hàng lớn đổi biểu: Vietcombank và Agribank từ 20/10, BIDV và VietinBank từ 21/10.CafeF Vì vậy mốc này phản ánh mức lãi khi đợt giảm hầu như chưa diễn ra. Giảm 0,5 điểm từ mức cũ vẫn để lại khác biệt giữa các ngân hàng, chỉ là mặt bằng chung thấp hơn trước.
Phạm vi và cách theo dõi: mọi kênh, qua báo cáo thống kê
Cụm "trên tất cả các kênh bán hàng" đưa tiền gửi trực tuyến vào cùng phép đo với tiền gửi tại quầy. Ngân hàng không thể giảm ở kênh này rồi giữ ở kênh kia mà con số bình quân vẫn đạt.
Việc theo dõi không dựa vào biểu lãi đăng trên trang web. Theo FireAnt, Ngân hàng Nhà nước sẽ theo dõi số liệu lãi bình quân của giao dịch phát sinh mới trong những tháng cuối năm qua hệ thống báo cáo thống kê theo công văn 6194/NHNN-DBTK ngày 7/8/2023.FireAnt Kênh báo cáo này có từ năm 2023, nên số liệu tổng hợp từ khoản gửi thực tế thay vì từ biểu niêm yết.
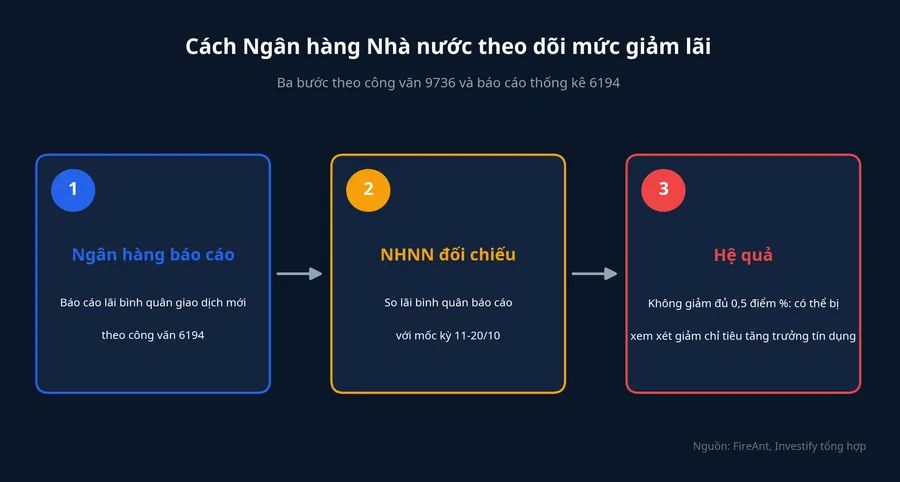
Phần chế tài cũng được nêu rõ. Công văn yêu cầu các ngân hàng chịu trách nhiệm "trước pháp luật, trước Thống đốc Ngân hàng Nhà nước và các cấp có thẩm quyền" về việc giảm mặt bằng lãi suất. Trường hợp không thực hiện, Ngân hàng Nhà nước sẽ xử lý nghiêm, "bao gồm cả việc xem xét giảm hoặc giao thấp chỉ tiêu tăng trưởng tín dụng".FireAnt
Chỉ tiêu tín dụng quyết định một ngân hàng được cho vay thêm bao nhiêu trong phần còn lại của năm, nên việc tuân thủ công văn gắn trực tiếp với dư địa tăng trưởng cho vay, không chỉ với chi phí vốn.
Biểu tại quầy đã đi trước một bước
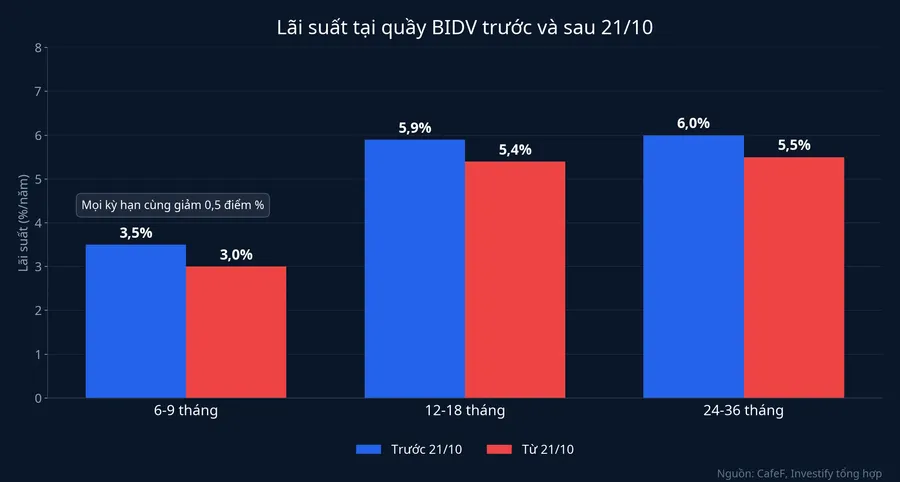
Phần niêm yết thì các ngân hàng lớn đã hạ. BIDV và VietinBank cùng giảm 0,5 điểm phần trăm lãi tiền gửi tại quầy cho kỳ hạn từ 6 tháng. Tại BIDV, kỳ hạn 6 và 9 tháng còn 3%/năm, từ mức 3,5%. Kỳ hạn 12 đến 18 tháng còn 5,4%/năm, từ 5,9%. Kỳ hạn 24 và 36 tháng còn 5,5%/năm, từ 6%. VietinBank đưa về cùng các mức này theo nhóm kỳ hạn tương ứng.CafeF
Kỳ hạn dưới 6 tháng, vốn không nằm trong phạm vi công văn, được hai ngân hàng giữ nguyên: 2,1%/năm cho kỳ hạn 1–2 tháng và 2,4%/năm cho kỳ hạn 3 đến dưới 6 tháng.CafeF
Lãi trên ứng dụng, phần cộng thêm và các khoản thỏa thuận riêng đã giảm theo hay chưa thì biểu tại quầy không cho biết. Đó là phần công văn 9736 đưa vào phép đo.
Giới hạn của cách đo mới
Gộp ba phần lại, các đường lách quen thuộc bị chặn: hạ biểu nhưng giữ lãi cộng thêm thì bình quân vẫn cao, hạ ở quầy nhưng giữ ở ứng dụng thì hai kênh vẫn cộng chung.
Cũng cần nói rõ giới hạn. Đây là lãi bình quân, nên một ngân hàng vẫn có thể giảm mạnh ở một nhóm khách và giảm ít ở nhóm khác, miễn trung bình chung đạt mức giảm 0,5 điểm. Công văn chỉ nói "những tháng cuối năm 2026", và các nguồn báo chí đã thuật lại không nêu mốc từng tháng. Ngân hàng nào giảm ở kênh nào, mức bình quân tháng 11 thực sự ra sao, hiện chưa có số liệu.
Người gửi tiền bị chạm tới ở đâu
Phép đo tính trên giao dịch phát sinh mới. Người đang có sổ kỳ hạn từ 6 tháng chưa đến hạn không nằm trong phạm vi này, vì lãi của sổ đang gửi đi theo thỏa thuận lúc mở sổ.
Người bị chạm là người mở sổ mới hoặc tái tục từ cuối tháng 10 trở đi, với kỳ hạn từ 6 tháng. Với nhóm này, lãi bình quân mà mỗi ngân hàng trả cho các khoản gửi mới phải thấp hơn mức của chính ngân hàng đó trong kỳ 11–20/10 ít nhất 0,5 điểm phần trăm/năm, dù gửi tại quầy hay trực tuyến. Phần lãi cộng thêm ngoài biểu, nếu còn, cũng nằm trong phép tính đó. Người quen gửi trực tuyến hay gửi khoản lớn là nhóm dễ thấy khác biệt nhất, vì phần lãi cao hơn biểu của họ đúng là phần cách đo cũ không nhìn thấy.
Ở chiều ngược lại, người vay sản xuất kinh doanh có thể được lợi: nếu chi phí vốn của ngân hàng giảm thật, dư địa hạ lãi vay mới rộng ra.
Công văn 9736 làm cho việc giảm lãi khó chỉ dừng ở tấm biển niêm yết, dù cách đo vẫn có kẽ hở ở mức trung bình. Mức giảm thực tế sẽ lộ ra khi có số liệu lãi bình quân của giao dịch mới trong các tháng cuối năm. Lúc đó, con số cần đặt cạnh mốc 11–20/10 là lãi thực trả, không phải biểu trên bảng.