

Ngày 21/10, Ngân hàng Phương Đông (OCB) công bố quyết định bổ nhiệm ông Dương Đức Hùng làm Tổng giám đốc, có hiệu lực từ 26/10/2026.Tin nhanh Chứng khoán Ông Chris Shayan, người làm quyền Tổng giám đốc từ 1/6, chuyển sang làm Giám đốc điều hành phụ trách chuyển đổi, số hóa và phát triển kinh doanh bán lẻ.
Tin nhân sự như vậy thường được đọc nhanh rồi bỏ qua. Nhưng với người đang giữ cổ phiếu OCB, câu hỏi hữu ích hơn là ngân hàng mà ông Hùng nhận về đang ở đâu. Nhìn vào con số: lợi nhuận mới đi được hơn một phần ba kế hoạch năm, nợ xấu nhích lên, và còn một kết luận thanh tra cần xử lý.
Gần năm tháng chưa có Tổng giám đốc chính thức
Tháng 5/2026, OCB công bố việc ông Phạm Hồng Hải, cựu Tổng giám đốc, gửi đơn từ nhiệm sau hai năm điều hành.Thời báo Tài chính Từ 1/6, ông Shayan, một chuyên gia về trí tuệ nhân tạo và công nghệ, làm quyền Tổng giám đốc. Khi bổ nhiệm, OCB cho biết lựa chọn này phù hợp với chiến lược dài hạn về dữ liệu và ngân hàng số.VietnamFinance
Quyết định ngày 21/10 tách hai vai trò. Ông Shayan quay về mảng công nghệ và bán lẻ, còn ghế Tổng giám đốc thuộc về ông Hùng, người có hơn 20 năm làm tài chính ngân hàng. Ông Trịnh Văn Tuấn, Chủ tịch HĐQT OCB, gọi đây là bước củng cố năng lực điều hành cho giai đoạn tiếp theo. Thông cáo không nêu tên các tổ chức ông Hùng từng làm và cũng chưa nói ông ưu tiên điều gì. Bài viết này vì vậy không gán cho người mới một chiến lược nào, mà chỉ đọc những con số ông sẽ nhận.
Nửa cuối năm phải làm gần gấp đôi nửa đầu
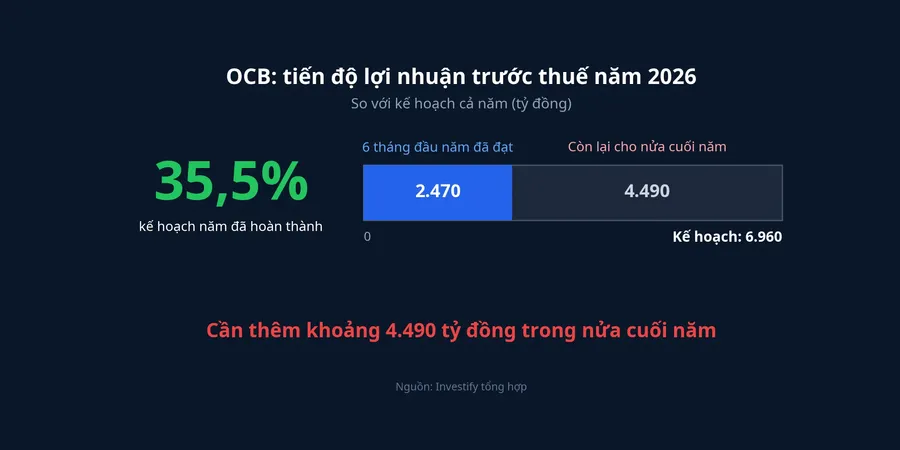
OCB đặt kế hoạch lãi trước thuế năm 2026 là 6.960 tỷ đồng, tăng 39% so với năm 2025.Thời báo Tài chính Theo báo cáo tài chính hợp nhất soát xét, sáu tháng đầu năm ngân hàng lãi trước thuế 2.470 tỷ đồng, tăng 30,5% so với cùng kỳ, tương đương 35,5% kế hoạch.Tạp chí Kinh tế Tài chính
Phép trừ đơn giản cho thấy khối lượng việc còn lại. Nửa cuối năm OCB cần thêm khoảng 4.490 tỷ đồng lãi trước thuế, gấp khoảng 1,8 lần mức làm được trong nửa đầu. Từ 26/10, ông Hùng chỉ có hơn hai tháng của năm tài chính để góp vào phần đó.
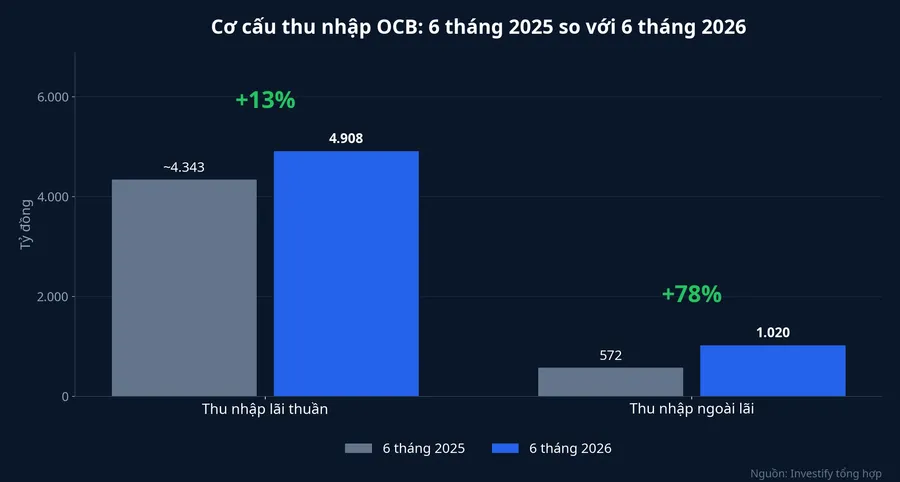
Cơ cấu lãi nửa đầu năm cho thấy lợi nhuận không đến chủ yếu từ cho vay. Thu nhập lãi thuần tăng 13%, lên khoảng 4.908 tỷ đồng. Thu nhập ngoài lãi tăng nhanh hơn nhiều, từ khoảng 572 tỷ lên 1.020 tỷ đồng, tức khoảng 78%. Tỷ lệ chi phí trên thu nhập giảm từ 38,2% xuống 32,9%.
Đến cuối tháng 6, dư nợ cho vay khách hàng đạt 220.345 tỷ đồng, tăng 10,9% so với đầu năm. Theo MBS Research, tín dụng của OCB cuối quý II đã gần dùng hết hạn mức tăng trưởng 12% được cấp.Tạp chí Kinh tế Tài chính Nếu hạn mức không được nới, phần lợi nhuận còn thiếu khó trông vào cho vay nhiều hơn. Nó phải đến từ biên lãi, thu nhập ngoài lãi hoặc chi phí dự phòng nhẹ đi. Khoản cuối cùng lại là khoản khó nhất.
Nợ xấu và nợ nhóm 2 cùng tăng
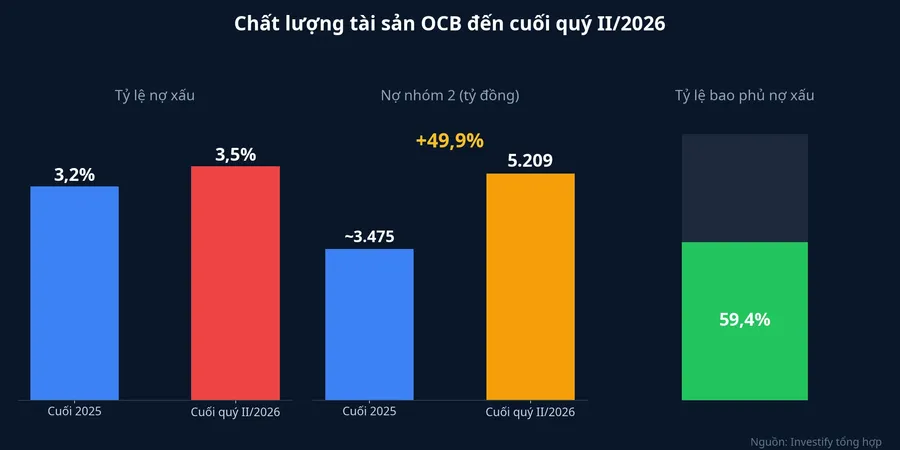
Cuối quý II/2026, tỷ lệ nợ xấu của OCB là 3,5%, cao hơn mức 3,2% cuối năm 2025. Tính theo giá trị, nợ xấu khoảng 7.681 tỷ đồng. Số liệu đáng chú ý hơn là nợ nhóm 2, tức các khoản vay đã chậm trả nhưng chưa bị xếp vào nợ xấu. Nhóm này tăng 49,9% so với đầu năm, lên 5.209 tỷ đồng.Tạp chí Kinh tế Tài chính
Nợ nhóm 2 là lối vào của nợ xấu. Khoản nào khách không trả kịp sẽ trượt xuống nhóm dưới, và ngân hàng phải trích thêm dự phòng. Ngân hàng đã trích mạnh tay hơn: chi phí dự phòng rủi ro tín dụng sáu tháng đầu năm khoảng 1.394 tỷ đồng, tăng khoảng 38% so với cùng kỳ. Nhờ đó tỷ lệ bao phủ nợ xấu lên 59,4%, từ khoảng 40,5% cuối quý II/2025. Bộ đệm dày hơn một năm trước, nhưng mới bù được khoảng sáu phần mười số nợ xấu đang có.
Có hai cách đọc diễn biến này. Cách thứ nhất: ngân hàng đang chủ động dọn dần danh mục cũ, nên chi phí dự phòng cao là cái giá trả một lần. Cách thứ hai: nợ nhóm 2 tăng nhanh báo hiệu một lớp nợ mới đang yếu đi, và áp lực trích lập sẽ kéo dài. Số liệu nửa đầu năm chưa đủ để phân biệt hai trường hợp. Diễn biến nợ nhóm 2 trong các quý tới mới trả lời được.
Kết luận thanh tra và việc phải khắc phục
Theo Tạp chí Kinh tế Tài chính, Thanh tra Ngân hàng Nhà nước đã công bố thông báo kết luận thanh tra tại OCB. Kết luận ghi nhận ngân hàng có ý thức tuân thủ quy định và hoạt động tăng trưởng qua từng năm, đồng thời chỉ ra một số vi phạm và tồn tại.Tạp chí Kinh tế Tài chính
Thanh tra NHNN đã ra quyết định xử phạt hành chính với các hành vi liên quan đến cấp tín dụng, phân loại tài sản có, báo cáo giao dịch không đúng thời hạn, giao dịch ngoại tệ và ban hành quy định nội bộ. Ngày 18/8/2026, OCB nộp đủ tiền phạt. Phần tồn tại nằm ở kiểm soát nội bộ, thẩm định và quyết định cho vay, giám sát sau cho vay, cơ cấu thời hạn trả nợ, mua bán ngoại tệ và việc chấp hành chính sách lãi suất huy động.
Thanh tra yêu cầu HĐQT, Ban Kiểm soát và Ban điều hành rà soát, chấn chỉnh công tác quản trị, xử lý trách nhiệm tập thể và cá nhân liên quan, đồng thời xây dựng kế hoạch khắc phục. Việc thực hiện kế hoạch đó nay thuộc về Ban điều hành do ông Hùng đứng đầu.
Nhiều điểm trong danh sách nằm ở khâu cho vay: thẩm định, giám sát sau giải ngân, phân loại tài sản và cơ cấu thời hạn nợ. Đây cũng là những khâu quyết định một khoản vay nằm ở nhóm nợ nào. Kết luận không nói các tồn tại này làm sai lệch số nợ xấu, và bài này cũng không suy diễn như vậy. Nhưng khi kế hoạch khắc phục được thực hiện, số nợ xấu và nợ nhóm 2 các quý tới nên được đọc cùng bối cảnh đó.
Báo cáo quý III sẽ cho biết điểm xuất phát
Tính đến 21/10/2026, OCB chưa công bố báo cáo tài chính quý III. Đây sẽ là bộ số liệu đầu tiên cho thấy ông Hùng nhận ngân hàng ở khoảng cách bao xa so với kế hoạch. Các số liệu về lợi nhuận, nợ xấu và nợ nhóm 2 trong bài đều là số cuối quý II, nên cần đọc như điểm mốc của giữa năm, chưa phải bức tranh tháng 10.
Cổ đông cũng cần lưu ý thay đổi về quy mô vốn. OCB phát hành cổ phiếu thưởng tỷ lệ 15%, niêm yết bổ sung khoảng 399,5 triệu cổ phiếu từ 30/7, nâng vốn điều lệ lên khoảng 30.625 tỷ đồng. Cùng một mức lợi nhuận nay chia cho nhiều cổ phiếu hơn, nên lợi nhuận trên mỗi cổ phiếu năm 2026 phải được so trên số cổ phiếu mới.
Trên thị trường, cổ phiếu OCB đóng cửa phiên 21/10 ở 10.250 đồng, tăng 1,99%, trong phiên VN-Index tăng 2,76%. Mức tăng thấp hơn chỉ số chung, và một phiên giao dịch chưa đủ để nói thị trường đánh giá người điều hành mới ra sao.
Luận điểm của bài khá gọn: kế hoạch 6.960 tỷ đồng đang đòi hỏi nửa cuối năm tốt hơn nhiều so với nửa đầu, trong khi tín dụng đã gần dùng hết hạn mức tăng trưởng và chất lượng tài sản yếu đi. Hai tín hiệu đáng theo dõi là lợi nhuận quý III và nợ nhóm 2 so với mốc 5.209 tỷ đồng. Nếu nợ nhóm 2 giảm khi lợi nhuận vẫn tăng, phần dự phòng đã trích đang phát huy tác dụng. Nếu nợ nhóm 2 tiếp tục tăng, chi phí dự phòng nhiều khả năng còn đè lên lợi nhuận sang năm 2027, và kế hoạch 6.960 tỷ đồng sẽ khó với tới hơn, bất kể ai ngồi ghế điều hành.