

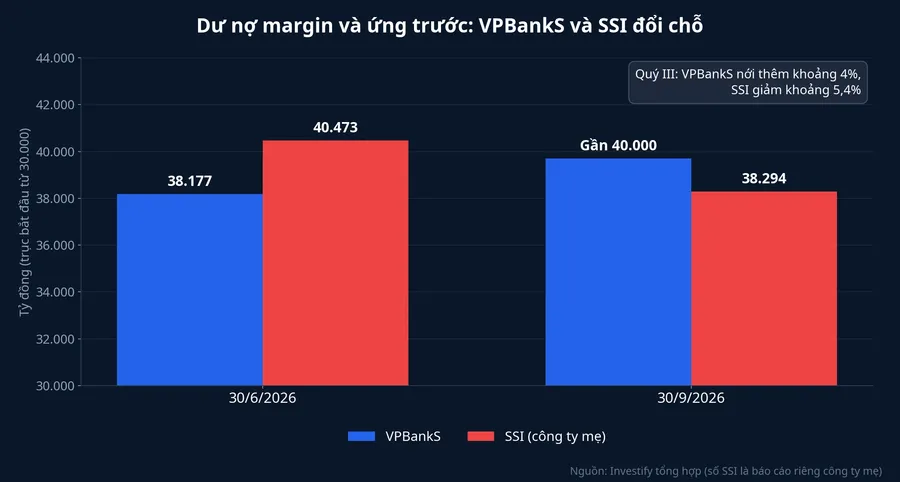
Tại ngày 30/9/2026, dư nợ cho vay margin và ứng trước của Chứng khoán VPBank (VPBankS, mã VPX) đạt gần 40.000 tỷ đồng, còn của công ty mẹ SSI là 38.294 tỷ đồng. Ba tháng trước, thứ tự này ngược lại: cuối quý II, SSI cho vay 40.472,6 tỷ đồng, còn VPBankS cho vay 38.177,2 tỷ đồng.
Nhìn vào con số, hai công ty đổi chỗ vì đi hai hướng trong cùng một quý mà thanh khoản thị trường suy giảm. VPBankS nới thêm khoảng 4% so với quý II, còn SSI thu về khoảng 2.179 tỷ đồng, tức giảm khoảng 5,4% (tính từ hai số liệu trên). Bài này đặt hai bên cạnh nhau theo cùng các thước đo tại ngày 30/9: quy mô cho vay so với vốn chủ, nguồn doanh thu và lợi nhuận. Kết quả cho thấy cho vay nhiều hơn chưa đồng nghĩa với lãi nhiều hơn.
So sánh này chỉ đúng trên số riêng của SSI
Con số 38.294 tỷ đồng lấy từ báo cáo tài chính riêng quý III của SSI, tức chỉ tính công ty mẹ. SSI chưa công bố báo cáo hợp nhất quý III. Ở cấp hợp nhất, công ty mới đưa ra số ước tính cho doanh thu và lợi nhuận 9 tháng, theo CafeF. Vì hoạt động margin nằm ở công ty chứng khoán mẹ, chênh lệch giữa số riêng và số hợp nhất với mảng này thường không lớn. Dù vậy, kết luận "VPBankS cho vay nhiều hơn" chỉ đúng với thước đo này, tại ngày này.
Thứ hạng môi giới cũng không cho biết ai cho vay nhiều hơn. Trong quý III, SSI chiếm 11,09% thị phần môi giới trên HOSE, còn VPBankS chỉ cho biết mình nằm trong nhóm 10 công ty có thị phần lớn nhất. Một công ty môi giới ít hơn vẫn có thể cho vay nhiều hơn, nếu có vốn và chọn dồn vốn vào cho vay.
Mỗi đồng vốn chủ đang cho vay bao nhiêu
Vốn chủ sở hữu của VPBankS cuối quý III là gần 36.300 tỷ đồng. Vốn chủ của công ty mẹ SSI là 38.057 tỷ đồng, tăng 22,5% so với đầu năm. Chia dư nợ cho vốn chủ, VPBankS cho vay khoảng 1,1 đồng trên mỗi đồng vốn chủ, còn SSI khoảng 1 đồng. Chính bài công bố của SSI cũng viết dư nợ "xấp xỉ quy mô vốn chủ sở hữu của công ty mẹ".
Theo quy chế giao dịch ký quỹ của Ủy ban Chứng khoán Nhà nước, tổng dư nợ cho vay margin của một công ty chứng khoán không được vượt 200% vốn chủ sở hữu. VPBankS cho biết với vốn hiện có, công ty còn dư địa gần 33.000 tỷ đồng để cho vay thêm. Con số này khớp với phép tính hai lần vốn chủ (khoảng 72.600 tỷ) trừ dư nợ gần 40.000 tỷ, dù công ty không nêu cách tính. Mức trần thực tế có thể lệch đôi chút vì quy chế lấy vốn chủ theo báo cáo đã kiểm toán hoặc soát xét gần nhất.
Như vậy cả hai công ty đều chưa chạm trần pháp lý. Việc SSI giảm dư nợ trong quý III là lựa chọn của công ty hoặc của khách vay, không phải do hết dư địa.
Tiền về từ đâu: hai cơ cấu doanh thu khác nhau
Ở VPBankS, trong doanh thu 9 tháng gần 10.600 tỷ đồng (gấp gần hai lần cùng kỳ), cho vay margin mang về hơn 3.000 tỷ, tương đương 28% tổng doanh thu và gấp 2,5 lần cùng kỳ. Tư vấn phát hành mang về hơn 1.600 tỷ, tăng 73%. Môi giới chỉ mang về 341 tỷ, tăng 10%. Trong các mảng được nêu tên, margin lớn nhất, gấp gần chín lần môi giới.
Phần còn lại của tổng doanh thu, khoảng hơn 5.600 tỷ đồng, không được tách trong bài công bố. Theo số liệu bán niên, riêng 6 tháng đầu năm, phần doanh thu không thuộc margin, tư vấn, môi giới và tự doanh đã là 3.257,6 tỷ trên tổng 6.969,1 tỷ đồng. Khoản lớn này chưa được giải thích rõ trong các bài đưa tin, người đọc nên lưu ý.
Ở công ty mẹ SSI, doanh thu hoạt động quý III là 3.079 tỷ đồng. Hoạt động đầu tư mang về 1.414 tỷ, khoảng 46% doanh thu quý. Cho vay ký quỹ mang về 1.115 tỷ, tăng 11% so với cùng kỳ, còn môi giới và tư vấn mang về 382 tỷ. Danh mục tài sản tài chính ghi nhận theo lãi lỗ của SSI trị giá hơn 43.100 tỷ đồng, trong đó trái phiếu và chứng chỉ tiền gửi chiếm gần 98%.
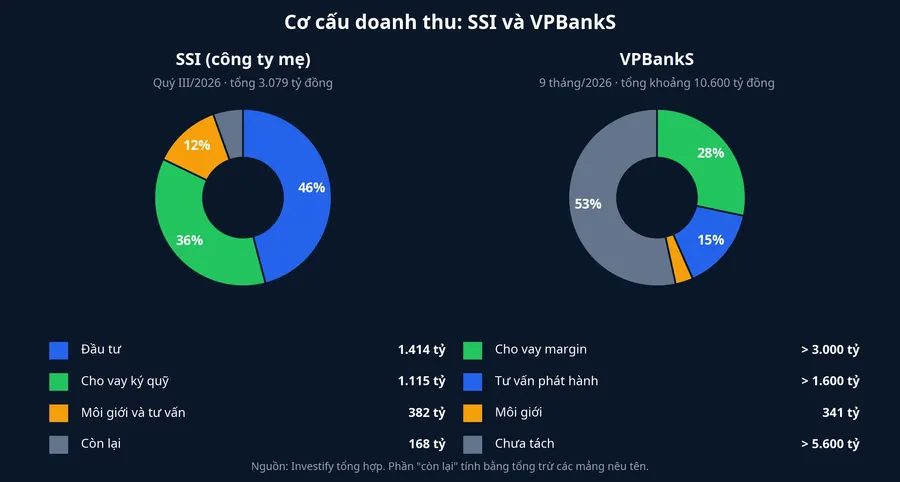
Đặt cạnh nhau, tiền lãi margin quý III của hai công ty gần như ngang nhau, quanh 1.100 tỷ đồng (số của VPBankS là phép trừ giữa 9 tháng và 6 tháng đầu năm, 1.904,1 tỷ). Khác biệt nằm ở phần còn lại: SSI có mảng đầu tư lớn hơn cả mảng margin, còn VPBankS dựa vào margin và tư vấn phát hành.
Lãi 9 tháng cùng tăng khoảng 8%, quý III cùng đi xuống
Trên giấy, hai công ty có mức tăng lợi nhuận 9 tháng gần như bằng nhau. VPBankS lãi trước thuế 3.516 tỷ đồng, tăng 8%. Công ty mẹ SSI lãi trước thuế 4.268 tỷ đồng, tăng 8,2%. Ở cấp hợp nhất, SSI ước lãi trước thuế 9 tháng 4.510 tỷ, tăng 11% và đạt 77% kế hoạch năm.
Tách riêng quý III, bức tranh khác hẳn. Lãi trước thuế 6 tháng đầu năm của VPBankS là 2.673,4 tỷ đồng. Lấy 3.516 tỷ trừ đi, quý III mang về khoảng 843 tỷ đồng, trong khi quý III/2025 là 2.360,1 tỷ đồng. Như vậy lãi trước thuế quý III của VPBankS giảm khoảng 64% so với cùng kỳ. SSI cũng đi xuống nhưng nhẹ hơn: theo ước tính hợp nhất, quý III SSI lãi trước thuế 1.388 tỷ đồng, giảm 24%. Báo cáo riêng ghi 1.295 tỷ đồng.
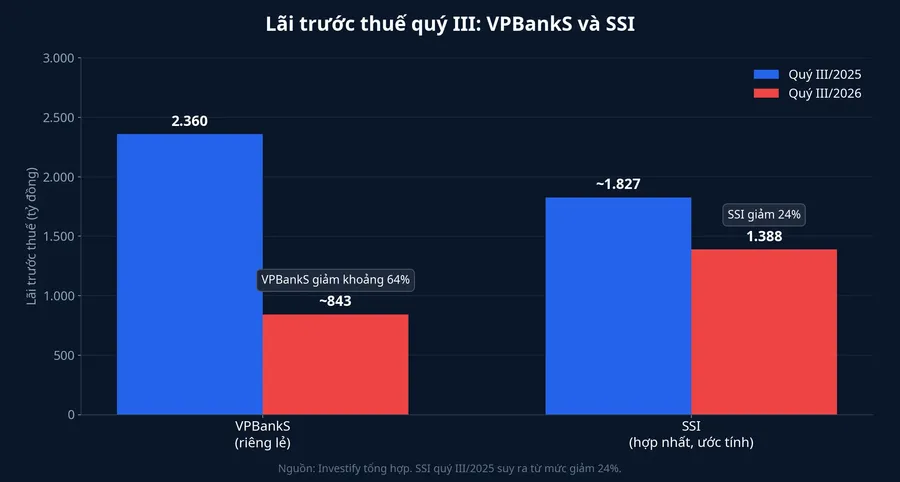
Đây là lời giải cho khoảng cách "doanh thu gần gấp đôi, lãi chỉ tăng 8%" của VPBankS. Sáu tháng đầu năm, lãi trước thuế của công ty đã gần gấp ba cùng kỳ (tăng 197%). Mức tăng 8% của cả 9 tháng là kết quả sau khi quý III đi xuống mạnh so với một quý III năm ngoái có mức lãi rất cao.
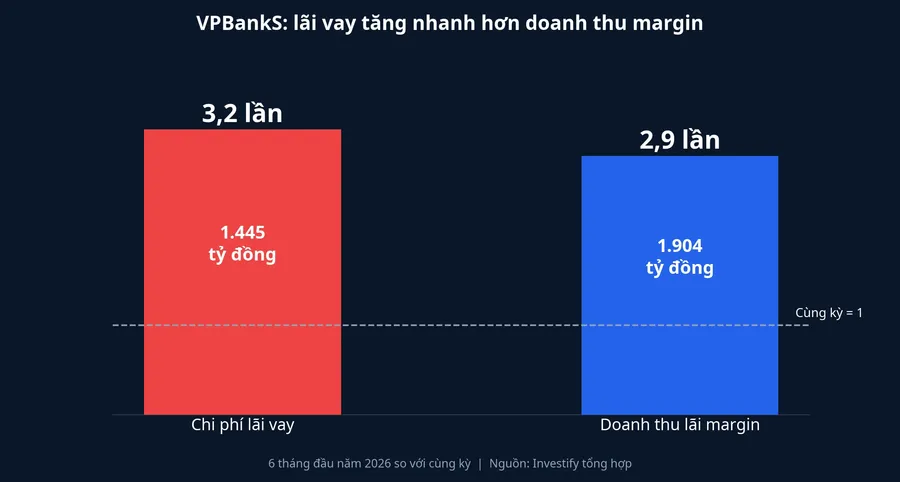
Còn khoản chi phí nào ăn vào lợi nhuận quý III thì các bài đưa tin chưa tách số. Báo cáo bán niên cho một manh mối: chi phí lãi vay 6 tháng của VPBankS là 1.445 tỷ đồng, gấp hơn 3,2 lần cùng kỳ, trong khi doanh thu lãi margin cùng kỳ gấp khoảng 2,9 lần. Chi phí đi vay đã tăng nhanh hơn tiền lãi thu từ khách vay.
Số chi phí lãi vay, chi phí hoạt động và dự phòng của riêng quý III phải chờ đọc từ thuyết minh báo cáo tài chính, nên chưa thể quy mức giảm 64% cho một khoản chi cụ thể. Cũng có lời giải khác: quý III/2025 rất cao có thể nhờ tự doanh hoặc các khoản thu không thường xuyên, khi đó phần lớn mức giảm đến từ nền so sánh chứ không chỉ từ chi phí vốn. Dữ liệu hiện có chưa đủ để nói lời giải nào nặng hơn.
Nguồn tiền để cho vay
Muốn cho vay nhiều hơn vốn chủ, công ty chứng khoán phải đi vay. VPBankS đã vay hợp vốn quốc tế 200 triệu USD trong nửa đầu năm 2026. Cuối tháng 9, HĐQT công ty thông qua nghị quyết triển khai thêm khoản vay hợp vốn 150 triệu USD do SMBC, cổ đông chiến lược của VPBankS, đứng đầu thu xếp, kèm điều khoản cho phép tăng quy mô. SSI cũng vay từ nhiều ngân hàng, tổ chức tài chính và thị trường vốn, phục vụ cả cho vay ký quỹ lẫn đầu tư. Mảng nguồn vốn của SSI ghi nhận 83 tỷ đồng lãi trước thuế trong quý III, tăng 33%.
Điều này có nghĩa lợi nhuận margin không chỉ phụ thuộc lãi suất cho khách vay, mà còn phụ thuộc khoảng chênh giữa lãi thu từ khách và lãi trả cho bên cho công ty vay. Khoản vay bằng USD còn kèm biến số tỷ giá và chi phí phòng ngừa rủi ro tỷ giá, tùy cách công ty xử lý.
Ý nghĩa với người vay margin và cổ đông
Với người đang vay margin, quy mô cho vay của công ty không trực tiếp đổi lãi suất hay tỷ lệ cho vay của tài khoản mình. Điều đáng biết là cả hai công ty đều còn dư địa, nên khả năng bị trần pháp lý ép siết cho vay trong ngắn hạn là thấp. Rủi ro lớn hơn nằm ở chính tài khoản: khi giá cổ phiếu thế chấp giảm, người vay bị gọi bổ sung ký quỹ, và nếu nhiều khách cùng bị bán giải chấp, công ty cho vay chịu rủi ro tín dụng.
Với cổ đông, cơ cấu lợi nhuận hai bên đang khác nhau rõ. Ở VPBankS, lợi nhuận đi theo quy mô dư nợ margin và chi phí vốn vay nhiều hơn là theo thanh khoản môi giới, vì môi giới chỉ chiếm phần nhỏ doanh thu. Ở SSI, mảng đầu tư vào trái phiếu và chứng chỉ tiền gửi mang về nhiều doanh thu hơn margin trong quý III, nên lợi nhuận gắn nhiều hơn với danh mục này và mặt bằng lãi suất.
Luận điểm của bài: lợi thế quy mô margin của VPBankS là bức tranh tại ngày 30/9, chưa phải bằng chứng cho lợi nhuận tốt hơn. Báo cáo quý IV sẽ cho biết điều đó qua các chỉ báo cụ thể: dư nợ margin của hai công ty, chi phí lãi vay của VPBankS so với doanh thu lãi margin, và lãi trước thuế riêng quý. Nếu dư nợ VPBankS tiếp tục tăng trong khi chi phí lãi vay tăng chậm lại, khoản cho vay lớn hơn đang chuyển thành lợi nhuận. Nếu chi phí lãi vay vẫn tăng nhanh hơn doanh thu lãi margin, quy mô lớn hơn chưa giúp gì nhiều cho cổ đông. Bài này không đưa ra nhận định về hướng đi của giá cổ phiếu VPX hay SSI.