

Tại đại hội cổ đông thường niên sáng 20/10, Coteccons (CTD) công bố giá trị hợp đồng chuyển tiếp cuối niên độ 2025–2026 đạt 70.000 tỷ đồng, tăng 98% so với cùng kỳ và là mức cao nhất của công ty.Tin nhanh Chứng khoán Thế nhưng phần lớn thời gian trình bày, ban lãnh đạo lại nói về chuyện khác: tiền đã thu về được bao nhiêu, và vì sao công ty ký ít hợp đồng mới hơn trong quý vừa qua.
Hai chuyện đó là một. Để hiểu vì sao, cần đi từ cách một nhà thầu xây dựng kiếm tiền.
Khối việc 70.000 tỷ đồng lớn tới mức nào
Trong niên độ 2025–2026 (kết thúc 30/6/2026), Coteccons ghi nhận doanh thu 34.340 tỷ đồng và lợi nhuận sau thuế 788 tỷ đồng.Tin nhanh Chứng khoán Khối hợp đồng chuyển tiếp vì vậy lớn gấp khoảng 2 lần doanh thu cả năm. So với kế hoạch doanh thu 42.000 tỷ đồng của niên độ 2026–2027, lượng việc này đủ cho khoảng 1 năm 8 tháng thi công nếu công ty không ký thêm hợp đồng nào.
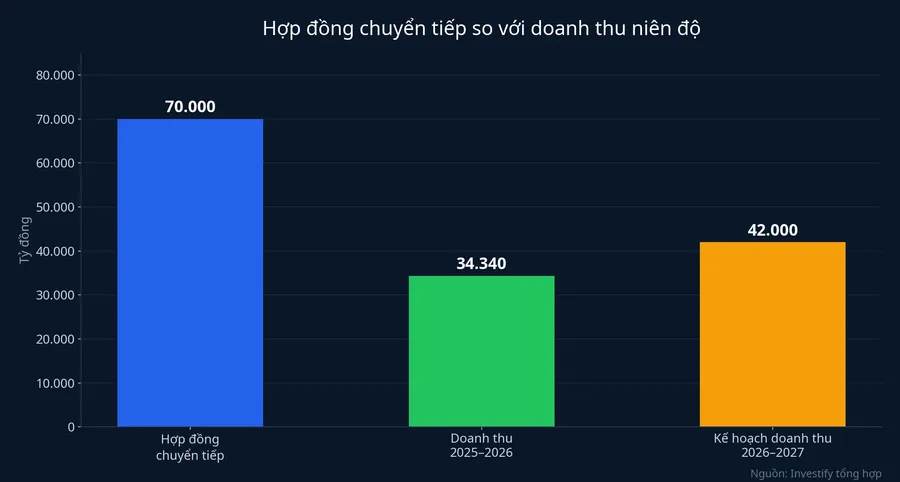
Con số tăng gần gấp đôi trong một năm vì tốc độ ký mới vượt xa tốc độ làm ra doanh thu. Giá trị trúng thầu mới cả niên độ đạt 60.307 tỷ đồng, tăng 107%, tức gần gấp 1,8 lần doanh thu ghi nhận cùng kỳ.Tin nhanh Chứng khoán Việc vào nhanh hơn việc ra, nên khối tồn phình lên.
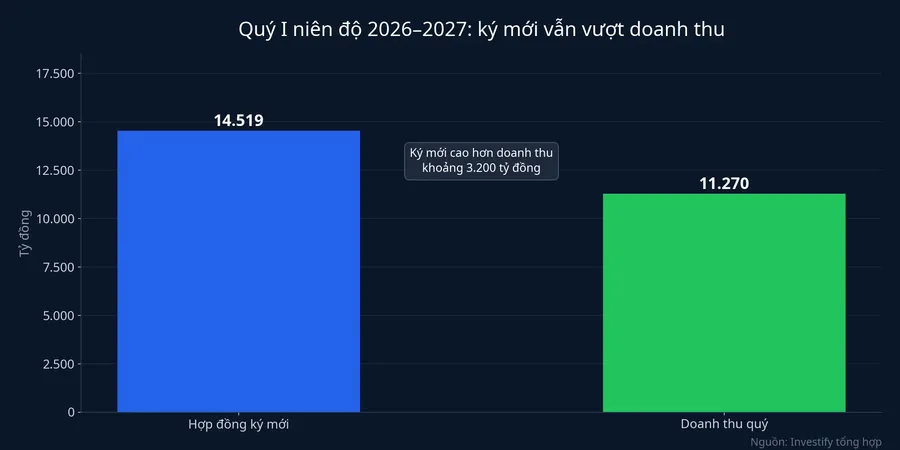
Sang quý I niên độ 2026–2027 (1/7 đến 30/9/2026), nhịp ký mới chậm lại. Coteccons ký 14.519 tỷ đồng hợp đồng mới, thấp hơn cùng kỳ năm trước, trong khi doanh thu quý đạt 11.270 tỷ đồng và lợi nhuận 306 tỷ đồng, lần lượt khoảng 27% và 29% kế hoạch năm.Tin nhanh Chứng khoán Dù chậm lại, giá trị ký mới vẫn lớn hơn doanh thu quý khoảng 3.200 tỷ đồng, nghĩa là khối việc tồn chưa co lại. Coteccons ký ít đi khi vẫn còn dư việc, không phải khi đang thiếu việc.
Vì sao một nhà thầu nhiều việc lại chọn ký ít hơn
Ông Bolat Duisenov, Chủ tịch HĐQT Coteccons, giải thích tại đại hội rằng giá trị trúng thầu quý I thấp hơn cùng kỳ không đồng nghĩa với diễn biến tiêu cực.Tin nhanh Chứng khoán Công ty đang đặt điều kiện tài chính khắt khe hơn khi chọn dự án. Theo ông, trong ngành xây dựng, hoàn thành công trình mới chỉ là một nửa chặng đường; nửa còn lại phụ thuộc vào việc chủ đầu tư có thanh toán hay không.
Câu nói đó tóm gọn cơ chế kiếm tiền của một tổng thầu. Doanh thu được ghi nhận theo khối lượng thi công đã nghiệm thu, còn tiền thì về theo điều kiện thanh toán trong hợp đồng. Trong khoảng trống giữa hai mốc ấy, nhà thầu phải ứng tiền mua vật liệu, trả thầu phụ và trả lương công trường. Nếu chủ đầu tư chậm trả hoặc mất khả năng trả, phần lợi nhuận đã ghi sổ không biến thành tiền, và phần chi phí đã ứng có thể mất luôn.
Với doanh nghiệp có biên lãi mỏng, rủi ro này nặng hơn vẻ ngoài. Ban lãnh đạo cho biết biên lợi nhuận gộp của Coteccons trước đây chỉ ở mức 3–4%.Tin nhanh Chứng khoán Ở mức đó, một hợp đồng 1.000 tỷ đồng chỉ để lại khoảng 30–40 tỷ đồng lợi nhuận gộp, trước khi trừ chi phí quản lý và lãi vay. Một chủ đầu tư không trả 10% giá trị hợp đồng là đủ xóa lãi của hai, ba công trình tương tự.
Ông Nguyễn Chí Thiện, Phó Tổng Giám đốc Coteccons kiêm Tổng Giám đốc CTD Business Unit 02, nói tại đại hội rằng những tổn thất từ các dự án trong quá khứ là bài học để công ty siết chặt việc chọn khách hàng, và công ty giữ nguyên tắc không nhận dự án bằng mọi giá.Tin nhanh Chứng khoán Khối việc 70.000 tỷ đồng chính là thứ cho phép công ty nói câu đó. Một nhà thầu thiếu việc phải nhận cả những hợp đồng có điều kiện thanh toán xấu để giữ đội ngũ và máy móc. Một nhà thầu đã có việc cho gần hai năm thì có quyền từ chối.
Cần nói rõ đây là cách đọc từ số liệu. Ban lãnh đạo không công bố quý I họ đã từ chối bao nhiêu dự án hay vì lý do cụ thể nào. Một phần mức ký mới thấp hơn cùng kỳ cũng có thể đến từ nền so sánh cao, khi cả niên độ trước ký mới tăng 107%.
Dấu hiệu thứ nhất: tiền về nhiều hơn doanh thu
Nếu việc kén khách có tác dụng, nó phải hiện ra ở hai chỗ: tiền thu về và biên lãi.
Về tiền, Coteccons cho biết quý I đã thu về khoảng 13.000 tỷ đồng, cao hơn doanh thu ghi nhận trong kỳ, tức khoảng 115% doanh thu quý.Tin nhanh Chứng khoán Cả niên độ 2025–2026, công ty thu hồi 39.476 tỷ đồng từ các khoản phải thu, cũng khoảng 115% doanh thu năm.Tin nhanh Chứng khoán
Tỷ lệ trên 100% không có nghĩa là công ty thu được nhiều hơn mức đã làm. Có ba phần cùng nằm trong con số này. Tiền chủ đầu tư trả thường đã gồm thuế giá trị gia tăng, trong khi doanh thu ghi nhận thì không. Với khối hợp đồng mới lớn, một phần tiền về có thể là tạm ứng cho công trình chưa thi công. Phần còn lại mới là tiền thu từ nợ cũ. Ban lãnh đạo không tách ba phần này. Vì vậy điều chắc chắn chỉ là tiền về đang theo kịp doanh thu; chưa thể nói công ty thu hồi mạnh nợ tồn đọng từ riêng con số 13.000 tỷ đồng.
Điều này quan trọng vì dòng tiền kinh doanh của Coteccons đổi chiều rất mạnh giữa các quý. Theo báo cáo tài chính, dòng tiền từ hoạt động kinh doanh quý 1–3/2026 âm 1.733 tỷ đồng, sang quý 4–6/2026 lại dương 2.585 tỷ đồng. Nhà thầu thường chi trước vào đầu chu kỳ công trình và thu dồn về cuối, nên một quý tiền về tốt chưa đủ để kết luận thói quen thu tiền đã thay đổi.
Dấu hiệu thứ hai: biên lãi gộp vượt 5%
Về biên lãi, lãnh đạo Coteccons cho biết biên lợi nhuận gộp quý I đã vượt 5%, cải thiện so với mức 3–4% trước đây, nhờ nâng hiệu quả vận hành và tối ưu chi phí. Công ty cũng nói đang tận dụng lợi thế mua nguyên vật liệu với khối lượng lớn.Tin nhanh Chứng khoán
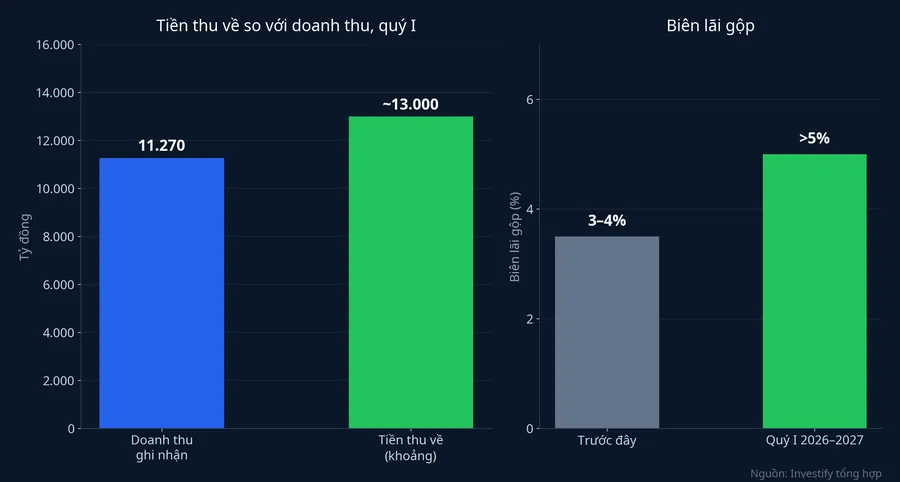
Một điểm phần trăm biên gộp nghe nhỏ, nhưng nhân với quy mô hiện tại thì khác hẳn. Trên khối việc 70.000 tỷ đồng, mỗi điểm phần trăm tương đương khoảng 700 tỷ đồng lợi nhuận gộp trong suốt quá trình thi công, gần bằng lợi nhuận sau thuế cả niên độ vừa qua. Đó là lý do biên lãi, chứ không phải giá trị hợp đồng, quyết định 70.000 tỷ đồng đáng bao nhiêu với cổ đông.
Cần thận trọng với con số 5%. Đây là số của một quý, do ban lãnh đạo trình bày tại đại hội, trước khi báo cáo tài chính quý được công bố. Biên lãi của nhà thầu dao động theo cơ cấu công trình nghiệm thu trong từng quý. Ngoài lời giải từ hiệu quả vận hành mà công ty đưa ra, biên cao cũng có thể đến từ việc quý I nghiệm thu nhiều hạng mục có lãi tốt. Hai cách giải thích này chỉ phân biệt được khi biên trên 5% lặp lại qua nhiều quý.
Nhà máy, trung tâm dữ liệu, nước ngoài: chưa chắc lãi cao hơn
Coteccons cũng muốn đổi cơ cấu việc. Công ty dự kiến mảng xây dựng ngoài nhà ở đóng góp khoảng 50% doanh thu niên độ 2026–2027, gồm xây dựng công nghiệp, hạ tầng và các dịch vụ chuyên sâu. Theo ông Võ Hoàng Lâm, thành viên HĐQT, riêng mảng nhà máy đóng góp khoảng 15% doanh thu niên độ 2025–2026. Công ty đang triển khai 6 dự án ở nước ngoài, tại Georgia và Đài Loan (Trung Quốc), và từng bước làm trung tâm dữ liệu.Tin nhanh Chứng khoán
Logic của việc dịch chuyển gắn thẳng với chuyện thu tiền. Chủ đầu tư nhà máy và dự án vốn nước ngoài thường có nguồn vốn ổn định hơn chủ đầu tư nhà ở trong nước. Ông Nguyễn Quang Thuân, nhà sáng lập FiinGroup, phát biểu tại đại hội rằng Coteccons cần chọn lọc khách hàng để tránh gia tăng phải thu khó đòi, đặc biệt là đa dạng hóa sang nhóm có vốn đầu tư nước ngoài.Tin nhanh Chứng khoán
Tuy nhiên, chính ban lãnh đạo nói công ty không mặc định các phân khúc mới có biên lợi nhuận cao hơn, mà đánh giá từng dự án theo yêu cầu kỹ thuật, năng lực thực thi, quan hệ khách hàng và mức rủi ro.Tin nhanh Chứng khoán Với thị trường nước ngoài, giai đoạn đầu chưa đặt trọng tâm vào lợi nhuận. Như vậy giá trị của việc dịch chuyển nằm chủ yếu ở rủi ro thu tiền thấp hơn, chưa phải ở biên lãi cao hơn.
Khối việc lớn cũng cần vốn lớn. Ông Nguyễn Hồng Sơn, Phó Giám đốc Tài chính Coteccons, cho biết bên cạnh khoảng 4.000 tỷ đồng vốn ngắn hạn, công ty đã phát hành 1.400 tỷ đồng trái phiếu và dùng thêm vay ngân hàng dài hạn.Tin nhanh Chứng khoán Khi phải ứng vốn cho nhiều công trình cùng lúc, mỗi tháng chủ đầu tư chậm trả là một tháng nhà thầu gánh lãi vay thay.
Cái gì đã có số, cái gì mới là kế hoạch
Đến năm 2030, Coteccons đặt mục tiêu doanh thu 68.000 tỷ đồng và ROE 16–18% mỗi năm. Đây là kế hoạch. Những gì đã có số mới chỉ là quý I: doanh thu 11.270 tỷ đồng, lợi nhuận 306 tỷ đồng, tiền về khoảng 13.000 tỷ đồng, và biên gộp vượt 5% theo lời ban lãnh đạo. Đại hội cũng đã thông qua cổ tức tiền 25% cho niên độ vừa qua.Tin nhanh Chứng khoán
Cổ phiếu CTD đóng cửa phiên 20/10 ở 66.000 đồng, tăng 4,43%. Phiên tăng này trùng với ngày đại hội, nhưng số liệu hiện có chưa đủ để tách phần đóng góp của riêng các thông tin vừa công bố.
Với người đang cầm CTD, khối việc 70.000 tỷ đồng đã là chuyện chắc chắn. Câu hỏi còn bỏ ngỏ là khối việc ấy sinh ra bao nhiêu tiền thật, và khung đọc báo cáo các quý tới khá rõ. Nếu biên lãi gộp giữ trên 5% và tiền thu về tiếp tục theo kịp doanh thu trong hai quý liên tiếp, chiến lược kén khách đang chuyển thành lợi nhuận, và kế hoạch 1.050 tỷ đồng lợi nhuận sau thuế niên độ này có nền vững.Tin nhanh Chứng khoán Nếu biên lùi về 3–4% trong khi phải thu tiếp tục phình theo quy mô, 70.000 tỷ đồng chủ yếu là khối lượng công việc chứ chưa phải khối lợi nhuận, và dự phòng nợ khó đòi sẽ là khoản cần xem đầu tiên.