

Chứng khoán Rồng Việt (VDS) vừa chuyển từ lãi sang lỗ. Theo báo cáo tài chính riêng quý III/2026 công bố tối 16/10, công ty lỗ trước thuế 105,1 tỷ đồng và lỗ sau thuế 83,3 tỷ đồng.Vietstock Cùng kỳ năm 2025, Rồng Việt lãi sau thuế gần 249 tỷ đồng.Người Quan Sát
Con số 83,3 tỷ đồng chưa phản ánh hết phần thiệt của cổ đông. Cổ phiếu có mức âm lớn nhất trong danh mục tự doanh là Khang Điền (KDH), và khoản âm hơn 111 tỷ đồng ở mã này không nằm trong con số lỗ trên báo cáo kết quả kinh doanh. Để hiểu vì sao, cần đi qua hai lớp: quý III mất nguồn thu nào, và danh mục tự doanh được hạch toán theo hai cách khác nhau ra sao.
Mảng cho vay vẫn tăng, phần còn lại cùng đi xuống
Trong quý III, cho vay là mảng duy nhất của Rồng Việt có doanh thu tăng. Lãi từ cho vay và phải thu đạt 124 tỷ đồng, tăng 14,8% so với cùng kỳ, chiếm 64% tổng doanh thu.Vietstock Dư nợ cho vay cuối quý là 3.816 tỷ đồng, giảm 4,5% so với đầu năm, vẫn chiếm khoảng một nửa tổng tài sản.DNSE
Các nguồn thu khác thu hẹp mạnh. Lãi từ bán cổ phiếu tự doanh ghi nhận qua lãi lỗ giảm từ 237 tỷ đồng xuống hơn 2 tỷ đồng.Người Quan Sát Doanh thu môi giới giảm từ 81,5 tỷ đồng xuống 38,6 tỷ đồng theo cách tính của DNSE; thông cáo của công ty ghi môi giới 31,3 tỷ đồng, do cách gom khoản mục khác nhau.DNSE Môi giới đi xuống cùng thanh khoản: giao dịch bình quân toàn thị trường quý III còn 18.643 tỷ đồng mỗi phiên, giảm 57,8% so với cùng kỳ.DNSE
Ở chiều chi phí, lỗ từ nhóm tài sản ghi nhận qua lãi lỗ lên tới 125 tỷ đồng, so với 33 tỷ đồng cùng kỳ, còn chi phí lãi vay tăng từ 9 tỷ đồng lên 20 tỷ đồng.Người Quan Sát Phần lớn khoản lỗ đầu tiên đến từ việc đánh giá lại giảm giá trị tài sản. Thông cáo của Rồng Việt gọi đây là khoản trích lập dự phòng theo quy định trong bối cảnh thị trường biến động.
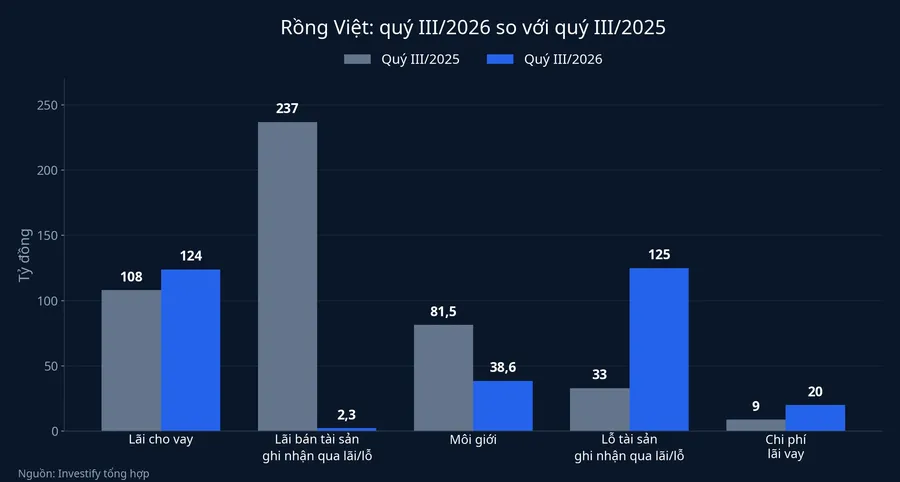
Vậy lực nào kéo mạnh nhất? So với cùng kỳ, khoản hụt lớn nhất đến từ việc mất gần trọn phần lãi bán cổ phiếu: năm ngoái Rồng Việt chốt lãi hơn 230 tỷ đồng, năm nay gần như không. Môi giới giảm và lãi vay tăng góp thêm, nhưng ở quy mô vài chục tỷ đồng. Còn khoản lỗ đánh giá lại khoảng 125 tỷ đồng là thứ đẩy quý III xuống dưới mức hòa vốn. Cả ba cùng gắn với một bối cảnh chung: VN-Index cuối quý ở 1.768,62 điểm, giảm 4,91% so với cuối quý II.Vietstock Lũy kế 9 tháng, Rồng Việt lỗ sau thuế 62,5 tỷ đồng.
Hai ngăn của danh mục tự doanh
Danh mục tự doanh của một công ty chứng khoán thường chia thành hai ngăn, và mỗi ngăn đi vào báo cáo theo một đường riêng.
Ngăn thứ nhất: tài sản ghi nhận qua lãi lỗ. Cổ phiếu ở ngăn này được đánh giá lại theo giá thị trường vào cuối mỗi kỳ. Giá giảm thì phần giảm đi thẳng vào chi phí, làm lợi nhuận quý giảm theo, dù công ty chưa bán cổ phiếu nào. Tại 30/9/2026, ngăn này của Rồng Việt có giá gốc gần 979 tỷ đồng, giá trị đánh giá lại 759 tỷ đồng, thấp hơn khoảng 220 tỷ đồng. Hai khoản âm lớn nhất là Kinh Bắc (KBC), từ khoảng 355 tỷ đồng còn 283 tỷ đồng, và Hoa Sen (HSG), từ gần 96 tỷ đồng còn 57 tỷ đồng.Người Quan Sát
Mức âm 220 tỷ đồng là chênh lệch cộng dồn tại 30/9, không phát sinh riêng trong quý III. Quý III chỉ ghi nhận khoản lỗ khoảng 125 tỷ đồng nói trên; phần còn lại đã đi qua lợi nhuận ở các quý trước.
Ngăn thứ hai: tài sản sẵn sàng để bán. Cổ phiếu ở ngăn này cũng được đánh giá lại theo giá thị trường, nhưng phần chênh lệch không đi qua báo cáo kết quả kinh doanh. Nó được ghi thẳng vào vốn chủ sở hữu, ở khoản mục chênh lệch đánh giá lại tài sản, và hiện ra trong chỉ tiêu tổng thu nhập toàn diện. Tại 30/9/2026, ngăn này có giá gốc gần 574 tỷ đồng, giá trị đánh giá lại khoảng 352 tỷ đồng, thấp hơn hơn 222 tỷ đồng. Khang Điền là khoản âm lớn nhất của cả hai ngăn: giá gốc 203 tỷ đồng, đánh giá lại còn 92 tỷ đồng, tức âm 54,7%. Hai mã khác trong ngăn này là CMC (CMG), âm khoảng 62 tỷ đồng, và Eximbank (EIB), âm khoảng 31 tỷ đồng.Người Quan Sát
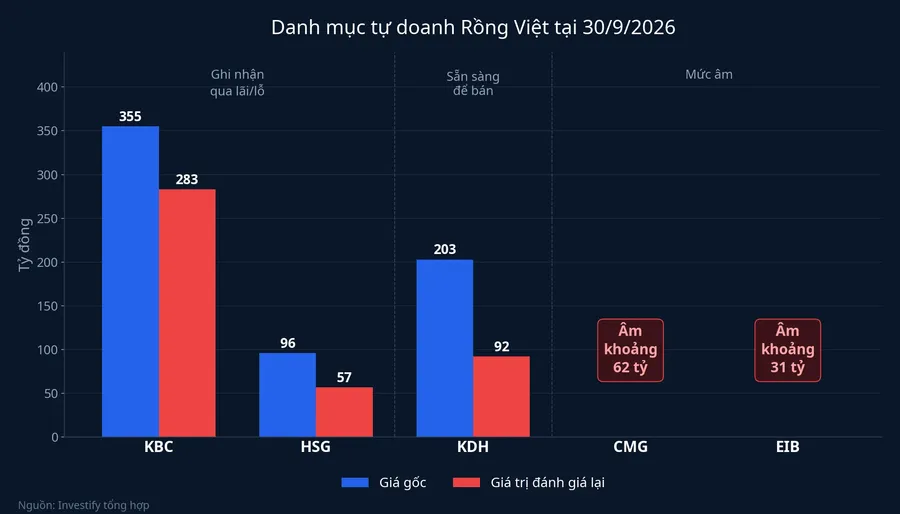
Cộng cả hai ngăn, danh mục tự doanh có giá gốc hơn 1.553 tỷ đồng, giá trị đánh giá lại khoảng 1.111 tỷ đồng, thấp hơn giá gốc khoảng 442 tỷ đồng. Đây là mức âm trên giấy tại một thời điểm. Công ty chưa bán những cổ phiếu này, nên chưa thể gọi là khoản lỗ đã mất.
Khoảng cách giữa lợi nhuận và tổng thu nhập toàn diện
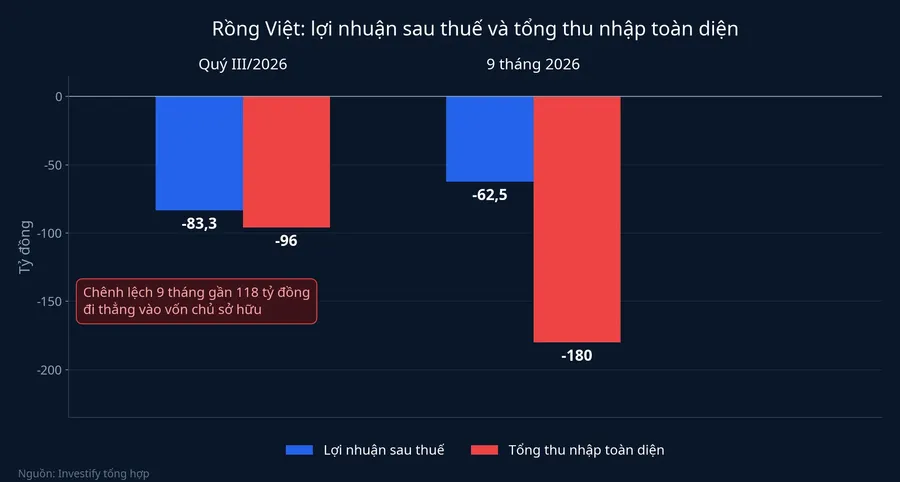
Cách hạch toán hai ngăn tạo ra một khoảng cách mà người chỉ đọc dòng lợi nhuận sau thuế sẽ bỏ sót. Theo DNSE, tổng thu nhập toàn diện quý III của Rồng Việt âm 96 tỷ đồng, sâu hơn mức lỗ sau thuế 83,3 tỷ đồng. Lũy kế 9 tháng, tổng thu nhập toàn diện âm 180 tỷ đồng, trong khi lỗ sau thuế là 62,5 tỷ đồng.DNSE
Lấy hai con số 9 tháng trừ nhau, khoảng 118 tỷ đồng là phần âm đi qua ngăn sẵn sàng để bán và vào thẳng vốn chủ sở hữu từ đầu năm. Phép tính này cũng cho thấy phần lớn thiệt hại của ngăn thứ hai đã xuất hiện từ nửa đầu năm: riêng quý III, chênh giữa tổng thu nhập toàn diện và lợi nhuận chỉ khoảng 13 tỷ đồng.
Khoản âm ở ngăn thứ hai sẽ không mãi đứng ngoài lợi nhuận. Theo nguyên tắc kế toán áp dụng cho công ty chứng khoán, khi bán một cổ phiếu sẵn sàng để bán, phần chênh lệch đánh giá lại đã cộng dồn trong vốn chủ sở hữu được chuyển sang báo cáo kết quả kinh doanh của kỳ bán. Nếu Rồng Việt bán Khang Điền, CMC hay Eximbank khi giá vẫn dưới giá gốc, khoản âm đó thành lỗ đã thực hiện và hiện ra ở dòng lợi nhuận kỳ đó. Ngược lại, nếu giá hồi lên trước khi bán, khoản âm thu hẹp mà lợi nhuận không bị ảnh hưởng.
Người đang cầm VDS nhìn vào đâu
Sau ngày 30/9/2026, vốn chủ sở hữu của Rồng Việt đạt gần 2.806 tỷ đồng, giá trị sổ sách 10.316 đồng mỗi cổ phiếu. Tỷ lệ an toàn tài chính đạt 418,4%, cao hơn nhiều mức tối thiểu 180%, còn nợ trên vốn chủ sở hữu là 1,64 lần.Vietstock Giá VDS đóng cửa phiên 16/10 ở 9.900 đồng, thấp hơn giá trị sổ sách. Như vậy, khoản lỗ quý III chưa đặt công ty vào vùng rủi ro về an toàn vốn theo quy định.
Quy mô danh mục so với vốn khiến lợi nhuận Rồng Việt nhạy với giá cổ phiếu. Giá trị đánh giá lại khoảng 1.111 tỷ đồng của hai ngăn tự doanh tương đương gần 40% vốn chủ sở hữu. Với tỷ lệ đó, chỉ cần giá các mã trong danh mục giảm thêm vài phần trăm, kết quả quý đã đổi đáng kể.
Kế hoạch vốn cũng đã thay đổi. Rồng Việt vẫn triển khai phát hành 27,2 triệu cổ phiếu trả cổ tức tỷ lệ 10% trong khoảng từ quý IV/2026 đến quý I/2027, đưa vốn điều lệ từ 2.720 tỷ đồng lên 2.992 tỷ đồng.Vietstock Đây là cổ tức bằng cổ phiếu, không có tiền mặt chảy vào hay ra khỏi công ty. Theo DNSE, công ty đã dừng phát hành cổ phiếu cho người lao động năm 2026 và đợt 1 chào bán cho cổ đông hiện hữu, vốn dự kiến gồm 6,4 triệu và 54,4 triệu cổ phiếu ở giá 10.000 đồng. Thay vào đó, Rồng Việt triển khai đợt phát hành 800 tỷ đồng trái phiếu riêng lẻ kỳ hạn 1 năm, lãi 9,7%/năm, cao hơn mức 8% của các đợt trước.DNSE
Khi giá cổ phiếu thấp hơn mức chào bán 10.000 đồng, việc dừng chào bán cho cổ đông là điều dễ hiểu. Hệ quả là công ty bù vốn bằng nợ với chi phí cao hơn. Các khoản vay ngân hàng hiện có lãi suất từ 4,67% đến 9,5%/năm, trái phiếu đang lưu hành từ 8% đến 9,3%/năm. Đợt trái phiếu mới ở 9,7%/năm cao hơn cả mức trần của dải này, nên chi phí lãi vay, vốn đã tăng gấp đôi trong quý III, khó giảm nhanh trong các quý tới.
Điều báo cáo quý IV sẽ trả lời
Báo cáo tài chính quý IV/2026 sẽ cho biết giá trị đánh giá lại của cả hai ngăn tại ngày 31/12. Có ba điều đáng đọc khi báo cáo này ra. Thứ nhất là chênh lệch giữa lợi nhuận sau thuế và tổng thu nhập toàn diện: nếu khoảng cách nới rộng, ngăn sẵn sàng để bán đang tiếp tục bào mòn vốn chủ sở hữu dù lợi nhuận không xấu thêm. Thứ hai là dòng lãi lỗ từ bán tài sản sẵn sàng để bán: một khoản lỗ đã thực hiện lớn sẽ là dấu hiệu công ty đã bán ra một phần Khang Điền, CMC hay Eximbank khi giá còn dưới giá gốc. Thứ ba là vốn chủ sở hữu so với mức gần 2.806 tỷ đồng hiện nay, thước đo sát nhất cho phần cổ đông thực sự đang có vì nó phản ánh trọn cả hai ngăn.
Với một công ty chứng khoán có danh mục tự doanh lớn so với vốn như Rồng Việt, lợi nhuận quý đi cùng giá của chính các cổ phiếu trong danh mục. Dòng lợi nhuận sau thuế vì thế chỉ kể một nửa câu chuyện. Nửa còn lại nằm ở tổng thu nhập toàn diện và vốn chủ sở hữu.