
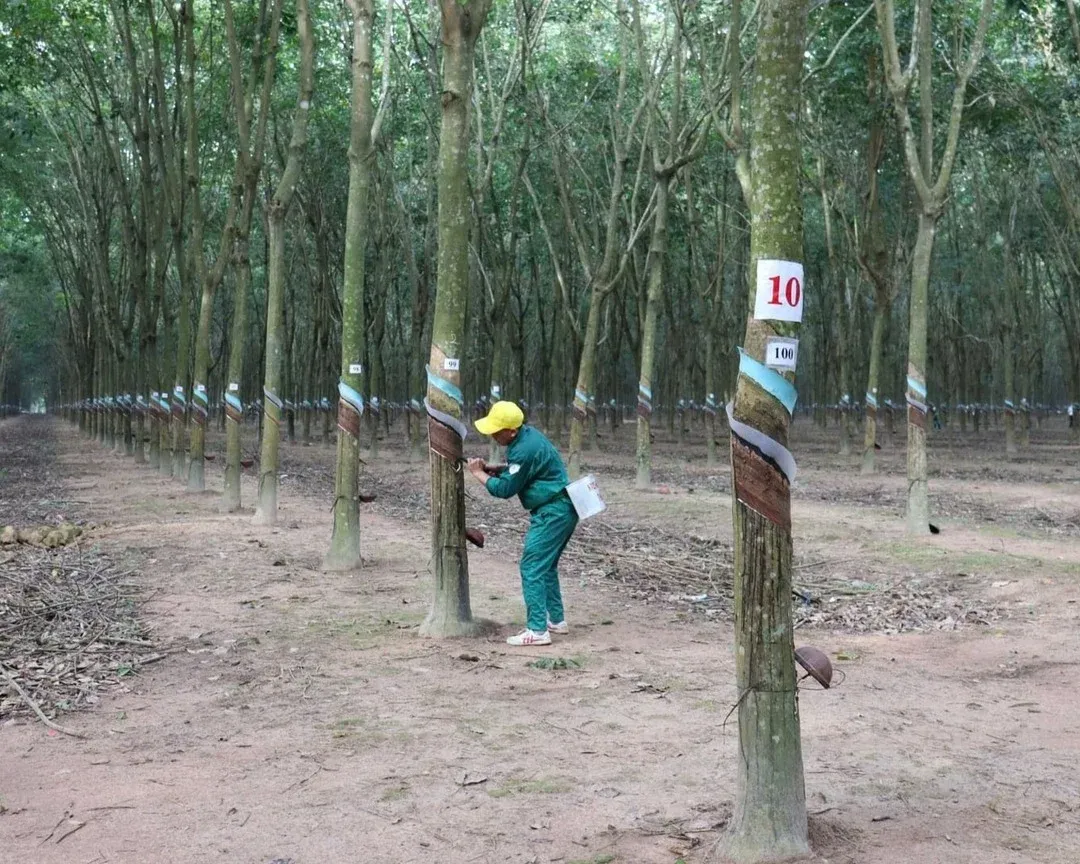

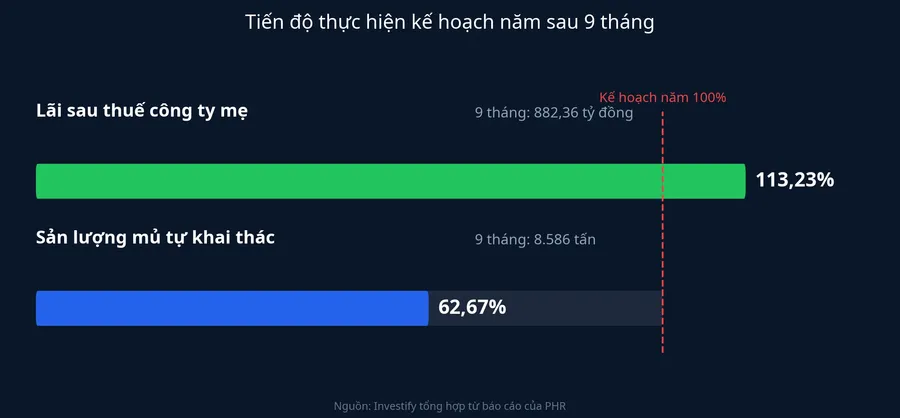
Ngày 19/10, Công ty CP Cao su Phước Hòa (PHR, sàn HoSE) thông qua báo cáo kết quả sản xuất kinh doanh quý III và 9 tháng năm 2026. Lãi sau thuế công ty mẹ 9 tháng ước đạt 882,36 tỷ đồng, bằng 113,23% kế hoạch năm.Tin nhanh chứng khoán Kế hoạch lãi cả năm vào khoảng 779 tỷ đồng, nghĩa là mục tiêu này đã bị vượt khi năm tài chính còn một quý.
Cũng trong bản báo cáo đó, lượng mủ tự khai thác mới đạt 8.586,08 tấn, tương đương 62,67% kế hoạch năm.Tin nhanh chứng khoán Lãi vượt kế hoạch trong khi sản lượng còn thiếu gần 40%. Với người đang giữ cổ phiếu PHR, câu hỏi cần trả lời là khoản lãi này đến từ đâu, và phần nào trong đó sẽ lặp lại ở các năm sau.
Quý III gánh gần một nửa doanh thu 9 tháng
Nhìn vào con số, riêng quý III doanh thu công ty mẹ đạt 1.153,37 tỷ đồng, lãi trước thuế 491,26 tỷ đồng và lãi sau thuế 409,35 tỷ đồng. Lũy kế 9 tháng, doanh thu công ty mẹ là 2.336,64 tỷ đồng, bằng 102,48% kế hoạch năm.Tin nhanh chứng khoán Như vậy, một mình quý III mang về gần bằng doanh thu của sáu tháng đầu năm cộng lại.
Đây là số ước tính của công ty mẹ, và báo cáo ngày 19/10 không tách riêng thu nhập khác. Vì vậy bài này không tự chia khoản lãi 409,35 tỷ đồng của quý III thành phần từ mủ và phần từ đất. Những gì tách được là bức tranh của từng nguồn trong 9 tháng.
Nguồn thứ nhất: mủ cao su, thiếu sản lượng nhưng được giá
Mảng mủ là nguồn thu lặp lại hằng năm của PHR. Trong 9 tháng, ngoài phần tự khai thác, công ty thu mua thêm 11.839,97 tấn (81,65% kế hoạch) và tiêu thụ 21.468,04 tấn mủ thành phẩm, bằng 76,13% kế hoạch.Tin nhanh chứng khoán
PHR nêu ba lý do khiến sản lượng tự khai thác chậm: mưa nhiều kéo dài, phải cạnh tranh nguồn nguyên liệu và diện tích vườn cây già cỗi. Phần bù lại đến từ giá. Giá bán bình quân 9 tháng đạt 56,92 triệu đồng/tấn, cao hơn 15,13% so với mức kế hoạch 49,44 triệu đồng/tấn. Riêng mủ thành phẩm bán được 57,97 triệu đồng/tấn, vượt 13,78% kế hoạch.Tin nhanh chứng khoán
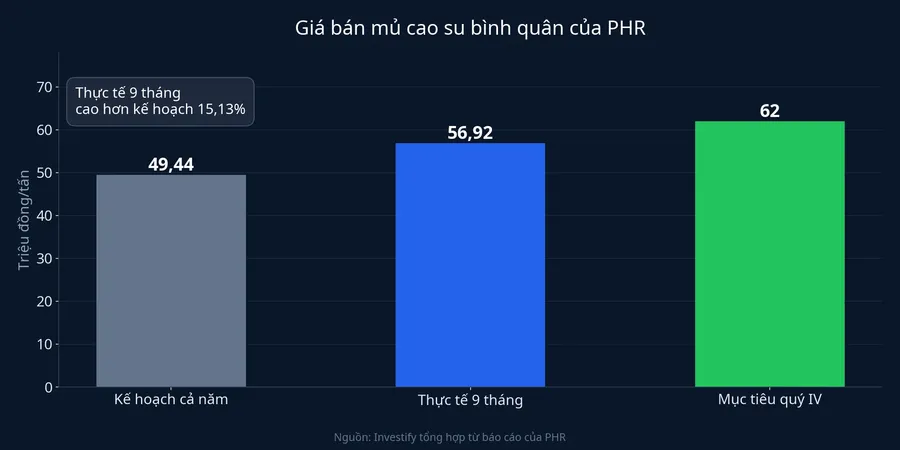
Con số 62,67% cũng cần đọc cùng mùa vụ. Quý IV là mùa khai thác chính của cây cao su, và PHR đặt mục tiêu khai thác 5.114–6.164 tấn mủ trong ba tháng cuối năm. Kế hoạch cả năm suy ra từ báo cáo vào khoảng 13.700 tấn, nên nếu đạt mức thấp của khoảng mục tiêu, sản lượng cả năm vừa chạm kế hoạch. Quý IV, công ty cũng nhắm tiêu thụ khoảng 7.000 tấn mủ thành phẩm, doanh thu mủ khoảng 434 tỷ đồng với giá bán bình quân phấn đấu 62 triệu đồng/tấn.Tin nhanh chứng khoán
Như vậy, mảng mủ năm nay đứng được chủ yếu nhờ giá. Sản lượng đang đi sau kế hoạch và chỉ bắt kịp nếu quý IV thuận lợi.
Nguồn thứ hai: tiền đền bù khi giao đất cho khu công nghiệp
Nguồn này khác hẳn về bản chất. PHR có quỹ đất cao su lớn ở khu vực Bình Dương cũ, và một phần đang được thu hồi để làm khu công nghiệp. Mỗi lần bàn giao đất, công ty nhận tiền bồi thường, hỗ trợ thanh lý sớm vườn cây, và khoản này được hạch toán vào thu nhập khác.
Quy mô phần còn chờ nhận vẫn lớn. Theo tổng hợp của MBS, khoản hỗ trợ đền bù VSIP III đã được điều chỉnh lên 3.260 tỷ đồng. Tính đến 31/12/2025, PHR đã nhận 1.157 tỷ đồng, phần còn lại khoảng 2.103 tỷ đồng dự kiến thanh toán trong 2026–2027. Với khu công nghiệp cơ khí Bắc Tân Uyên 1 do Thadico Bình Dương (thuộc Thaco) phát triển, khoảng 704 ha nằm trên quỹ đất cao su của PHR. Công ty dự kiến nhận hơn 1.400 tỷ đồng, trong đó khoảng 500 tỷ đồng ghi nhận trong năm 2026.Người Quan Sát
Lưu ý rằng mốc 2.103 tỷ đồng được tính từ cuối năm 2025, nên phần đã nhận thêm trong 9 tháng đầu năm 2026 chưa được trừ ra ở đây.
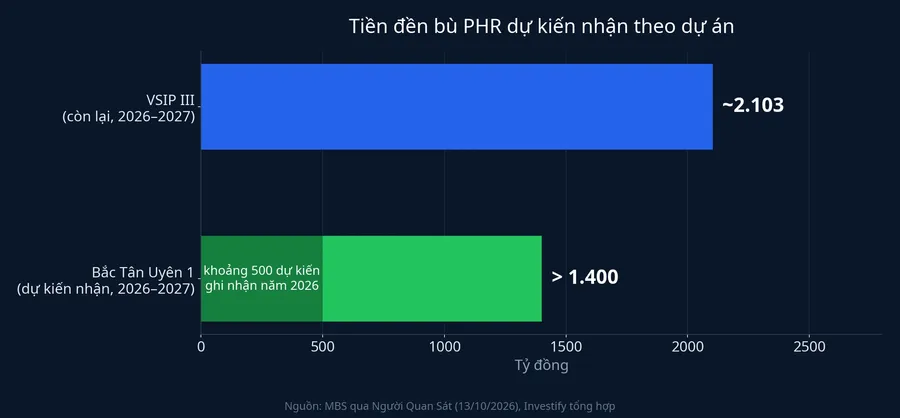
Trước khi PHR công bố số 9 tháng, MBS kỳ vọng riêng tiền đền bù từ Thaco và VSIP mang về khoảng 440 tỷ đồng lãi sau thuế trong quý III.Người Quan Sát Đó là dự báo của một công ty chứng khoán, không phải số doanh nghiệp công bố. Phần đền bù thực tế của quý III chỉ lộ ra khi báo cáo tài chính quý III được nộp.
Hai nguồn này không ngang giá với người cầm cổ phiếu
Tiền bán mủ quay lại mỗi năm, miễn là vườn cây còn và giá còn. Tiền đền bù thì gắn với từng mảnh đất: khi một khu đã giao xong và nhận đủ tiền, nguồn đó dừng lại. Với VSIP III và Bắc Tân Uyên 1, lịch thanh toán kéo tới 2027.
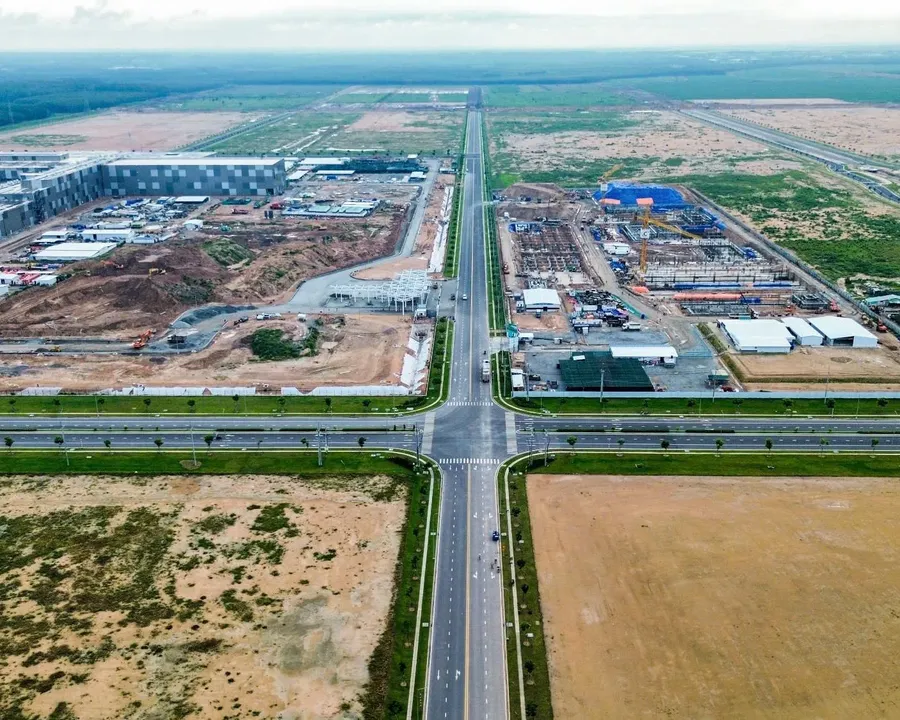
Sau hai dự án này, khả năng có thêm đợt đền bù phụ thuộc vào các khu công nghiệp mới. Theo báo cáo ngày 19/10, PHR đang đẩy nhanh quy hoạch phân khu tỷ lệ 1/2.000 để hoàn thiện hồ sơ xin chủ trương đầu tư cho Tân Lập 1, Bắc Tân Uyên 2, Lai Hưng và mở rộng Tân Bình giai đoạn 2.Tin nhanh chứng khoán Quy mô một số dự án đã được nêu: Tân Lập 1 khoảng 200 ha, Bắc Tân Uyên 2 khoảng 495 ha, Lai Hưng khoảng 600 ha.Người Quan Sát Các dự án này mới ở bước quy hoạch để xin chủ trương, chưa có quyết định thu hồi đất hay mức đền bù, nên chưa thể tính như một khoản tiền chắc chắn.
Tiền đền bù cũng không phải "lãi ảo". Đây là tiền thật, gắn với tài sản thật của PHR là quỹ đất. Điểm khác chỉ là nhịp: nó đến theo tiến độ bàn giao, không theo mùa vụ, và có điểm dừng.
Nhận định: chờ báo cáo quý III để biết lãi vượt kế hoạch đến từ đâu
Bằng chứng hiện có chưa đủ để chia khoản lãi 882,36 tỷ đồng thành hai phần. Điều đã rõ là mảng mủ không tự giải thích được mức vượt kế hoạch: sản lượng tự khai thác mới đạt 62,67%, và giá cao hơn kế hoạch khoảng 15% chỉ bù một phần. Phần còn lại có thể đến từ tiền đền bù, nhưng báo cáo ngày 19/10 không tách thu nhập khác, nên tỷ trọng thực tế vẫn là ẩn số.
Có hai cách đọc cho cùng một con số. Nếu thu nhập khác của quý III lớn, phần vượt kế hoạch chủ yếu đến từ đất, và lợi nhuận từ năm 2027 sẽ phụ thuộc vào việc VSIP III, Bắc Tân Uyên 1 được trả đúng lịch, cùng các dự án như Lai Hưng, Tân Lập 1 có được chấp thuận chủ trương kịp hay không. Nếu thu nhập khác nhỏ, mảng mủ đang đóng góp nhiều hơn dự kiến nhờ giá bán đã lên vùng 57–62 triệu đồng/tấn.
Hai tín hiệu đáng theo dõi trong những tháng tới: dòng thu nhập khác trên báo cáo tài chính quý III, và sản lượng khai thác quý IV so với mốc 5.114 tấn mà PHR tự đặt ra.